BTC $77,241.87 -3.48%
ETH $2,219.87 -4.12%
BNB $701.53 -5.58%
XRP $1.24 -3.31%
SOL $96.26 -3.71%
TRX $0.3352 +1.25%
DOGE $0.0752 -3.44%
ADA $0.1925 -3.33%
BCH $280.17 +0.34%
LINK $10.99 -4.20%
HYPE $91.61 +15.71%
AAVE $124.22 -4.73%
SUI $0.8832 -3.31%
XLM $0.1642 -2.55%
ZEC $1,250.18 -0.10%
AAPL $345.62 -0.74%
AMZN $227.25 -9.93%
GOOGL $282.16 -3.13%
MSFT $527.10 -3.44%
META $614.54 -0.96%
NVDA $207.92 -2.90%
TSLA $393.82 -2.19%
SNDK $1,232.33 -9.97%
INTC $68.80 -25.06%
SPCX $139.65 -3.01%
MU $890.57 -6.63%
AMD $521.39 -7.32%

算力

すべて
記事
速報

機関がAnthropicの上場申請書を評価し、成長と計算力コストが焦点となる

Anthropicは前夜に公開した招股書の後、投資機関や市場関係者がその成長の質、コスト構造、潜在的な評価を評価し始めました。Morningstarの上級株式アナリストMalik Ahmed KhanとPitchBookのアナリストRolfesは、9月30日現在、Anthropicが最近12ヶ月で少なくとも10万ドルの収益を貢献した企業顧客が11900社を超え、前年同期の約950社から増加したと述べています。Khanは、これはClaudeが企業市場での採用が早く、収益成長が際立っていることを反映していると考えています。アナリストは同時に、顧客数の急増だけでは収益の長期的な安定性を示すには不十分であると指摘しています。招股書には顧客の維持に関する詳細なデータが欠けており、開示された純収益維持率も小さな基数の影響を受けており、比較基数が拡大するにつれて、この指標は後退する可能性があります。算力投入はもう一つの焦点です。Morningstarは、Anthropicが現在一定の算力効率と運営効率を示していると考えていますが、一部の計算資源および関連支出はまだ完全には反映されていません;より多くの算力が投入されるにつれて、コストが上昇する可能性があり、収益成長が追いつかなければ、利益率は圧力にさらされるでしょう。PitchBookのアナリストRolfesは、今後の算力契約とインフラのコミットメントの規模が巨大であり、収益成長が持続可能かどうかが利益の見通しを評価する重要な変数であることを警告しています。Atreides Managementのマネージングパートナー兼最高投資責任者Gavin Bakerは、Anthropicが年末までに1000億ドルの年換算定常収益に達する可能性があると述べており、この発言は彼自身の判断であり、会社が発表した業績ガイダンスではないとしています。独立した財務アドバイザー機関deVere Groupの最高経営責任者Nigel Greenは、市場に流布されている2兆ドルの潜在的評価について疑問を呈し、この期待は「ばかげている」とし、インフラ投資、成長の鈍化、将来の資金調達ニーズに注意を払うよう警告しています。2兆ドルは依然として市場の噂であり、招股書はまだ発行価格と発行規模を確定していません。

a16zはCFTCに書簡を送り、アメリカでの算力デリバティブ上場を支持し、既存の規制枠組みで対応可能であると述べた。

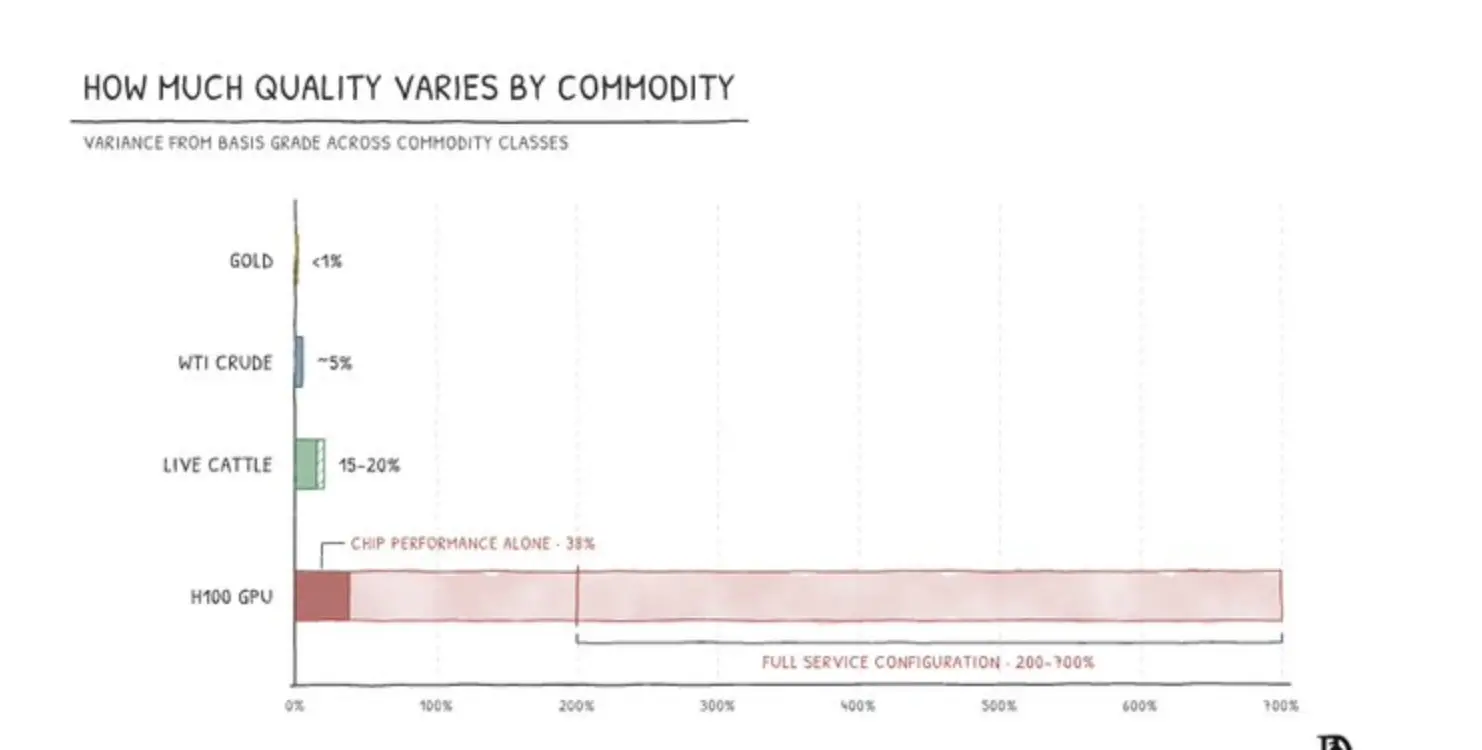
a16z は最近、アメリカ商品先物取引委員会(CFTC)に公開意見書を提出し、CFTC の算力派生商品契約上場に関する意見募集に応じて、アメリカにおける規制された算力派生商品市場の設立を支持することを表明しました。関連する派生商品は、AI スタートアップ企業やクラウドサービスプロバイダーが算力の価格、利用率、期間リスクをヘッジし、AI インフラの資金調達コストを削減するのに役立ちます。a16z は、CFTC に新たな法的権限は必要ないと述べており、『商品取引法』(CEA)、Part 38 の核心原則および Part 40 の自己認証手続きは十分であり、上場前に新しい規則は不要であるとしています。信の中で、CFTC に対して既存の規制フレームワークに基づき、国際証券監督者機構(IOSCO)の原則に合致した算力価格ベンチマークの採用を支持し、取引所が現金決済の算力先物を導入することを許可するよう提案しています。これには、定期先物および永久契約が含まれます。a16z crypto は Ornn の投資者であり、ICE は 5 月に Ornn 算力価格指数(OCPI)に基づく GPU 算力先物を導入する計画を発表しました。

first_img エヴァン・コンラッド:多数のAIスタートアップは計算力を購入できない

Evan Conradは10月22日に記事「The end of startups」を発表し、副題は「The coming credit crunch」です。Evan Conradは、今後6ヶ月以内にほとんどのAIスタートアップが計算能力を購入できなくなると述べており、世界の計算能力は売り切れであり、産能を得るには新しいクラスターと契約する必要があり、投資適格主体がオンラインの産能を得ることがますます難しくなっているとしています。Evan Conradは、スタートアップは投資適格ではないため、ますます大きな前払いを要求されていると述べ、契約金額の100%を前払いするケースを見たことがあると語っています。その理由は、貸し手とクラウドプロバイダーが追加の信用リスクを負いたくないからです。彼は、投資適格のテナントは少なく、レバレッジをかけ、非投資適格のトークン購入者に再販することで格付けが引き下げられることを「信用のボトルネック」と呼んでいます。彼は、投資適格のGPU購入者は、トークン購入者自体が投資適格であること、または大額の前金を支払うことをますます要求するようになると予想しています。文中では、執筆時に毎時6ドルでB300を購入し、約毎時30ドルで推論を販売できる例が挙げられています。彼はGPUの価格が上昇し、推論層の粗利が低下し、信用の低い顧客がトークンを取得することがますます難しくなると予想しています。彼は、貸し手がGPUクラスターを担保として扱うことを提案し、計算能力の実物引渡し先物市場SF Computeを利用することで、貸し手が流動性帳簿上のGPU時間を担保として使用できるようにし、単一のサービスプロバイダーのクラスターに依存しないようにすることを提案しています。
first_img アリババクラウドは、Leap Star(階跃星辰)の計算力工場の構築を支援し、1分間で3万のサンドボックスを作成します。

阿里云の公式アカウントが発表したところによると、大規模モデル企業の階跃星辰は、世界に向けてフラッグシップオープンソースモデル「Step 5 Preview」を発表しました。このモデルは、実世界のインテリジェントエージェントタスクに向けた主要な作業モデルとして位置付けられ、AIプログラミング、ソフトウェアエンジニアリング、専門知識作業、金融などのシーンに強みを持っています。このモデルは、総パラメータ600B、アクティブパラメータ27Bを持ち、スパースMoEを採用し、最長コンテキストウィンドウは1Mで、テキスト、画像、動画を処理できます。記事によると、最近OpenRouterの週次呼び出し量、日次呼び出し量のランキングで世界第二位に位置しています。発表当日、阿里云はDAY0適応を完了したと発表し、チップ、超ノードインスタンス、モデルの共同推論最適化に基づき、灵骏超ノードが推論計算能力を提供します。階跃星辰は自社開発のインテリジェントエージェント強化学習トレーニングプラットフォームを持ち、サンドボックスプラットフォームは阿里云が管理します。このソリューションは、阿里云のインテリジェントエージェントサンドボックスAgent SandboxとコンテナサービスKubernetes版に基づいており、トレーニング時の弾力的計算能力を目指しています。1分間に数万のサンドボックスを作成でき、最大で百万レベルの同時接続に対応し、E2B APIと互換性があり、Kubernetesネイティブインターフェースを提供します。多層イメージキャッシュ、インテリジェントプレスケジューリング、管理リンクの最適化を通じて、ミリ秒単位の申請、分単位で3万のサンドボックスを作成し、サンドボックスのライフサイクルは阿里云のバックエンドで一元管理されます。ストレージに関しては、各Podは15GBの無料一時ストレージから始まり、使用率が70%を超えると毎回30GB自動的に増加し、最大300GBまで対応します。セキュリティ面では、デフォルトでMicroVMレベルの隔離を採用し、計算、ネットワーク、ストレージ、権限をカバーし、ゼロトラスト方式でクラウド製品と大規模モデルインターフェースにアクセスします。記事に示された結果には、イメージ起動時間が90%短縮され、モデル評価周期が週単位から日単位に圧縮され、EBSストレージ費用が平均約40%節約されることが含まれています。ACK One Fleetに依存することで、数十万規模のサンドボックスが同時に安定して運用されることが可能です。

Anthropic IPO 書類:上半期の収益は163億ドル、将来の計算能力の約束は7500億ドルに達する可能性があります

《ウォール・ストリート・ジャーナル》が入手したIPO文書によると、人工知能会社Anthropicの上半期の収益は163億ドルで、前年同期は11億ドルだった;上半期の純損失は807億ドルで、前年同期は130億ドルだった。そのうち約720億ドルの損失は、転換社債などの資金調達手段の公正価値変動による会計費用から来ている。文書によると、上半期の計算能力およびインフラ支出は約90億ドルで、2025年の年間関連支出は73億ドルである。今後7〜10年間のクラウドコンピューティング契約支出は約4500億ドルで、さらにGoogleのチップのリースに1600億ドル以上を支払うことを約束している。今後のインフラ支出の約束は6000億ドルを超えており、まだ交渉中の契約を考慮に入れると、さらに最大1500億ドルの増加が見込まれる。上半期の約20%の収益は2社の顧客から来ており、会社は今後の収益が依然として少数の顧客に大きく依存することを予想している。文書には、人工知能モデルが現実に危害を及ぼす可能性があり、災害的事故の損失は保険でカバーできない可能性があること、データセンターの建設がますます組織化された政治的抵抗に直面していることも記載されている。

first_img Grayscaleの研究責任者:算力株が下落しても、需要は依然として維持される

Grayscaleの研究主管Zach Pandlは、2026年10月20日に発表された『The Stack』の中で、AI計算力インフラストラクチャ株が最近下落した理由は、投資家が借入コストの上昇を懸念しており、関連企業の資金調達需要が非常に高いからだと述べています。AIクラウドサービスプロバイダーCoreWeaveとNebiusを含む株価指数は、9月末以来約27%下落しており、データはBloombergとGrayscale Investmentsからのもので、Indxx高性能計算指数に基づいており、2026年10月19日現在のものです。Pandlは、これらの企業のほとんどが初期段階で資本集約的であり、一部のneocloudの資本支出は現在の収入の数倍に達していると述べています。この指数の上位5つの保有株は、過去12ヶ月の資本支出と売上高の比率が230%を超えており、データは2026年10月19日現在のものです。彼は、株価の調整時にも計算力の需要と価格は維持されており、計算力の需要は減少するのではなく上昇していると考えています。彼はさらに、トークン価格の下落とAIエージェントの使用増加がより高い推論需要をもたらし、それが計算力の需要の増加を支えるだろうと予測しています。需要が増加し、計算力の価格が高止まりすれば、これらの企業は恩恵を受ける可能性があります。また、GPUの減価償却が緩やかになり、AI計算力とビットコインマイニング業界の重複、ビットコイン価格の上昇の可能性についても言及しました。Pandlは、より高い借入コストが計算力インフラストラクチャ株を抑制しているが、計算力の需要が上昇しているという基本的なトレンドは依然として成立しており、今回の調整はエネルギー化されたコンピュートレイヤーのエクスポージャーを増やす機会と見なされるべきだと考えています。
app_icon
ChainCatcher Building the Web3 world with innovations.