ついに、アマゾンもフリーキャッシュフローを「焼き尽くした」。
 核心的な視点

 アマゾン Q3:AWS 増加率 39.3% で五年ぶりの高水準、未処理の注文 5780 億ドル、営業利益率 13.9% で歴史的な高水準;しかし、フリーキャッシュフローは +148 億から -424 億に転落し、年間資本支出は 2200 億ドルを維持、Q4 のガイダンスは予想を下回り、株価は時間外取引で 7% 以上下落した。
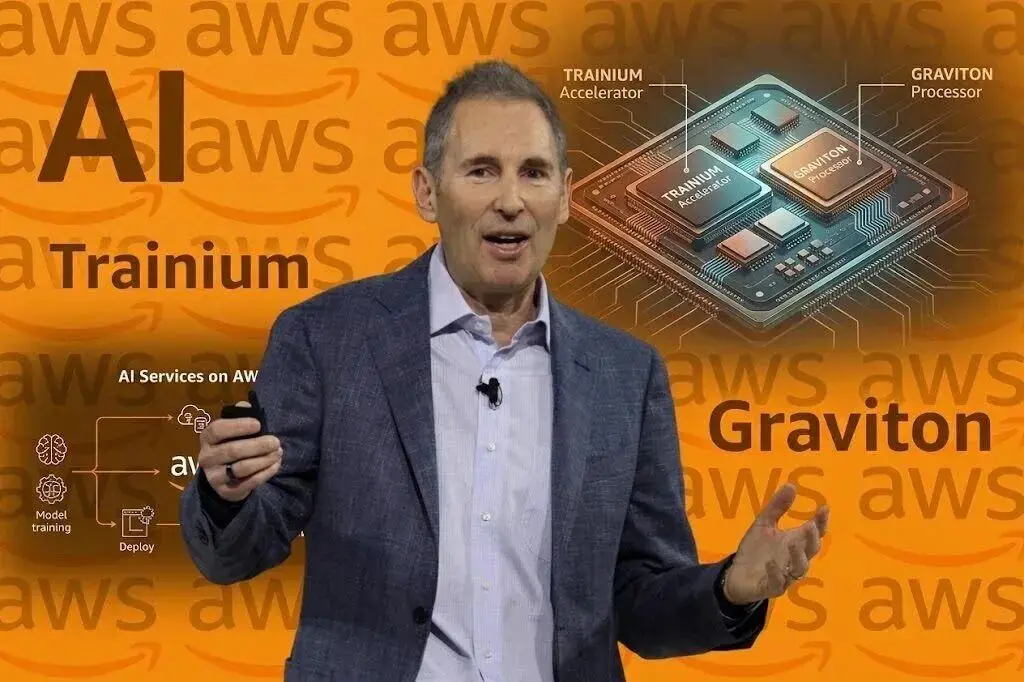
アマゾンのCEOアンディ・ジャシー。画像はAI処理によるものです。
文|スー・ヤン
編集|シュ・チンヤン
アメリカ現地時間10月29日、アマゾンは2026年第三四半期の財務報告を発表しました。
財務報告によると、アマゾンの当四半期の売上高は2019.44億ドルで、前年同期比12%増加しました;営業利益は280.76億ドルで、前年同期比61%増加;純利益は206.85億ドルで、前年同期比2%減少;希薄化後の1株当たり利益は1.89ドルで、前年同期の1.95ドルを下回りました。売上高と1株当たり利益は市場の予想を下回りました。
純利益の減少は、前年同期のAnthropicへの投資収益による高基準の影響を受けています。2025年第三四半期、アマゾンは95億ドルの関連税前利益を計上し、比較基準を引き上げました。
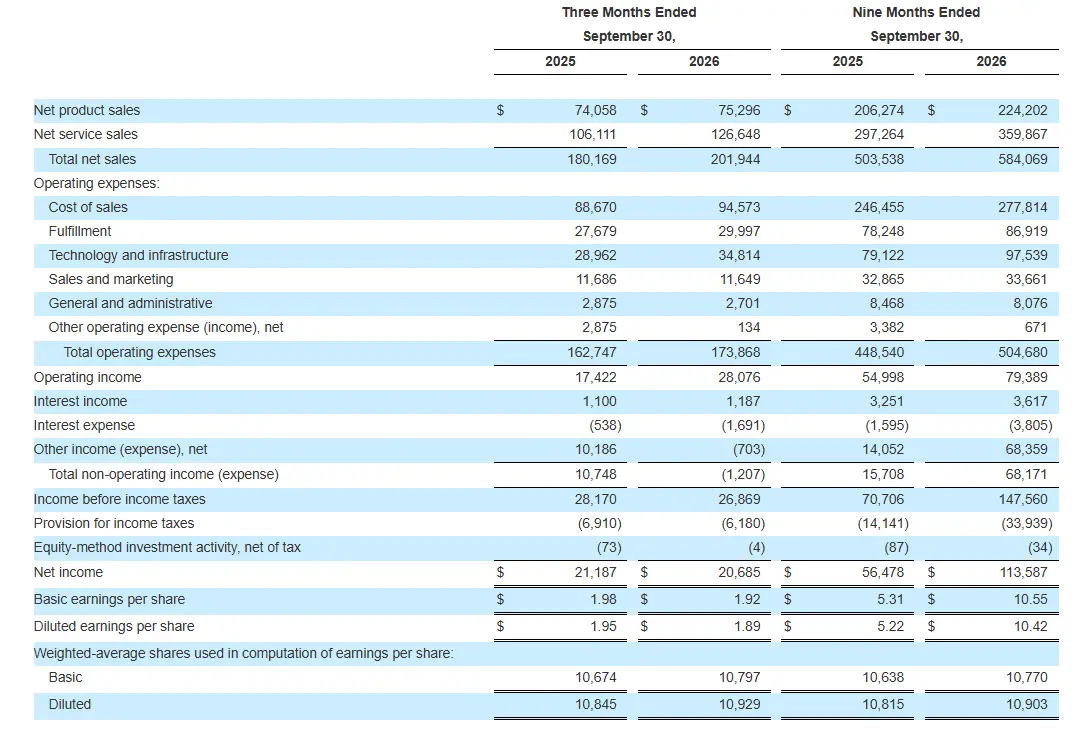
アマゾンの第三四半期の営業利益率は13.9%に達し、歴史的な最高値を記録しました。しかし、過去12ヶ月の自由現金流はマイナス423.57億ドルで、1年前の147.88億ドルから大幅に減少しました。つまり、AIインフラへの投資がクラウドビジネスの収益を押し上げる一方で、資金需要も急速に増加しています。
アマゾンは第四四半期の売上高を2400億ドルから2470億ドルと予想しており、アナリストの平均予想を下回っています。同時に、アマゾンは2026年の約2200億ドルの資本支出計画を維持しています。
財務報告発表後、株価は一時7%以上下落しました。株価の反応の背後には、投資家が注目しているのは単なる四半期の業績ではなく、アマゾンの今後数四半期の経営リズムです。
これにより、アマゾンの今四半期の核心的な問題がより具体的になりました:AWSは新たな計算能力を持続的に消化できるのか、AI収益はインフラ投資をカバーできるのか、そして小売業は年末のショッピングシーズンに十分なキャッシュフローを提供できるのか。
01 AWSの未処理注文が5780億ドルに達する
AWSは依然としてアマゾンの今四半期の最も重要な成長エンジンです。
第三四半期の売上高は459.84億ドルで、前年同期比39.3%増加し、第二四半期の36.7%を上回り、過去5年間で最も速い成長率を記録しました。この規模で計算すると、AWSの年換算売上高は約1840億ドルになります。
AWSの営業利益は177.73億ドルに達し、前年同期比約55%増加しました;営業利益率は38.7%で、第二四半期の39.4%を下回りましたが、前年同期の34.6%を上回りました。収益と利益はともに迅速に成長しましたが、利益率はわずかに前四半期比で減少しました。
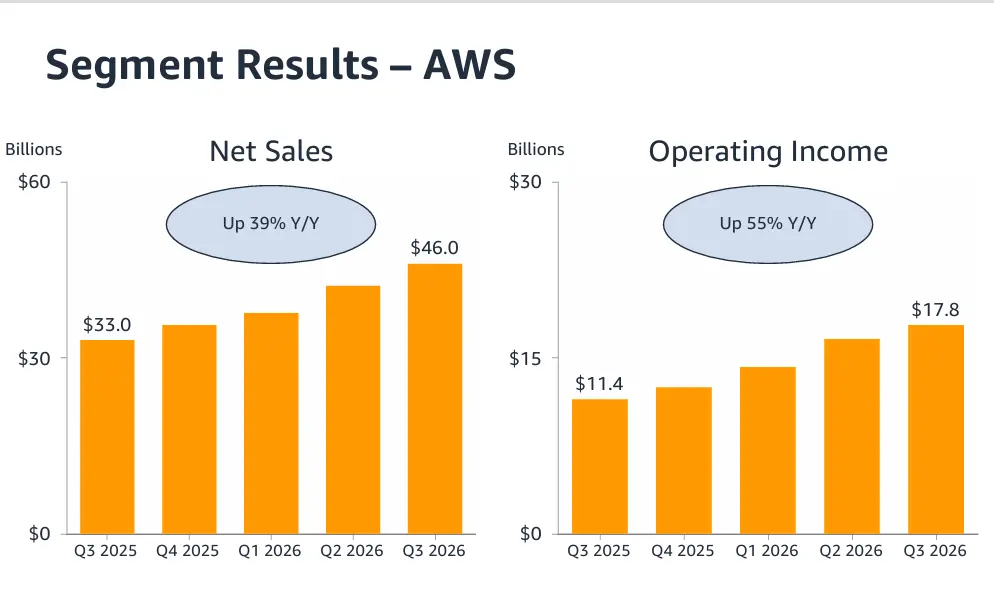
未処理注文の増加は、AWSの次の段階の収益の重要な根拠です。
アマゾンのCEOアンディ・ジャシーは財務報告の電話会議で、AWSの未処理注文(Backlog)が5780億ドルに達し、第二四半期末の4960億ドルから引き続き増加していることを明らかにしました。未処理注文は、契約済みでまだ収益として認識されていない契約金額を反映しており、実際の収益はリソースの提供と顧客の使用状況に依存します。
ジャシーは、現在会社は平均して14秒ごとに1つのAIアクセラレーターを設置しており、顧客の新たな計算能力への需要は依然として強いと述べました。彼は、AWSの2027年と2028年の収益成長率は40%を超えると予想しています。
小売業の成長は比較的穏やかです。第三四半期、アマゾンの北米事業の売上高は1128.52億ドルで、前年同期比6%増加しました;国際事業の売上高は431.08億ドルで、前年同期比5%増加し、為替影響を除くと8%の成長を示しました。
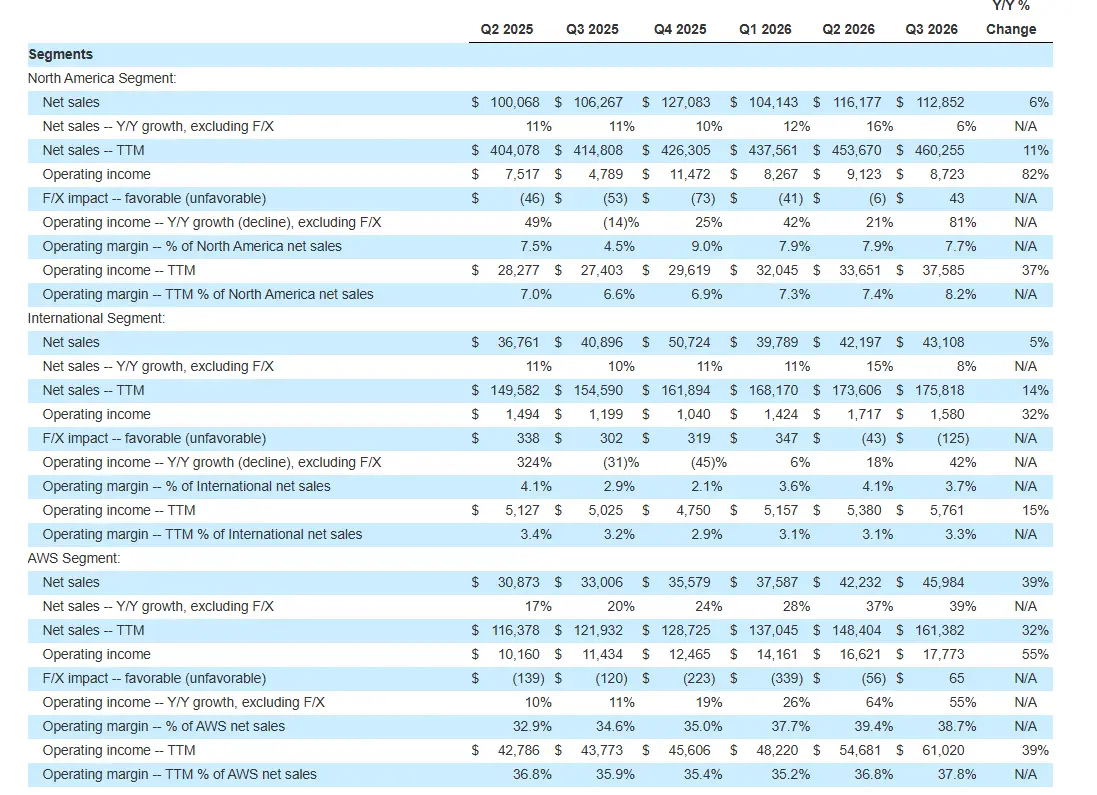
プライムデーの時期の調整が当季の前年同期比のパフォーマンスに影響を与えました。2026年の主要市場のプライムデーイベントは第二四半期に前倒しされ、昨年はすべて第三四半期に計上されました。アマゾンは、この時間の差異を除外すると、第三四半期の売上高の成長率は約4ポイント高くなると述べました。
広告事業は第三四半期に為替影響を除くと12%成長し、アマゾンは第四四半期の成長率が再び高い十数ポイントに戻ると予想しています。アマゾンは今回の財務報告で広告事業の具体的な収益額を個別に開示しませんでした。
02 モデルとエージェント事業の継続的な拡大
アマゾンはAI事業を基盤の計算能力からモデルサービスとエージェント開発に拡大しています。
第三四半期、フォーチュン500企業のAmazon Bedrockへの支出は前年同期比で約7倍増加し、プラットフォームのトークン呼び出し総量は約17倍増加しました。
BedrockはAWSが企業向けに提供するモデルサービスプラットフォームで、顧客は異なるベンダーのモデルを呼び出し、AWSのインフラ上でAIアプリケーションを展開できます。
当季、BedrockにはOpenAI、Anthropic、月の暗面、xAI、智譜などの企業のモデルが追加され、企業顧客の選択肢がさらに広がりました。アマゾンはOpenAIモデルに内蔵のウェブ検索機能を追加し、企業がモデルを呼び出す際にリアルタイム情報を検索できるようにしました。
エージェントに関して、アマゾンはBedrock Managed Agentsの公開プレビュー版を発表し、企業が生産環境でAIエージェントを構築・展開するのを支援します。開発者はStrands Harnessを使用してエージェントを構築することもできます。アマゾンによれば、同じ最先端モデルを使用する場合、このツールはトークンの使用効率を向上させ、タスクコストを32%削減し、同等またはそれ以上の精度を維持できるとしています。
これらの製品はモデルの呼び出し、エージェントの開発と展開の各段階をカバーしています。しかし、アマゾンはまだBedrockとエージェント事業の収益を個別に開示しておらず、プラットフォームの呼び出し量の増加は直接的な収益の増加と同等ではありません。
03 TrainiumとGravitonの需要が20倍増加
自社開発のチップは、アマゾンが計算コストを削減し、AWS製品の差別化を拡大するための重要な要素です。
ジャシーは財務報告の電話会議で、TrainiumとGravitonの収益約束が前年同期比で20倍以上増加し、チップ事業全体が三桁の成長を維持していると述べました。Trainiumは主にAIモデルのトレーニングと推論に使用され、Gravitonは一般的なクラウドコンピューティング向けです。
第三四半期、アマゾンはMeta、NVIDIA、OpenAI、Salesforce、オラクル、クアルコム、Verizon、Stripeなどの企業と新しいAWS契約を締結したことを発表しました。しかし、同社はこれらの契約に対応するチップのモデル、計算能力の規模、調達金額を個別に公表していません。
ただし、顧客が締結した調達または計算能力の契約は、チップの提供と実際の使用に応じて徐々に収益に転換される必要があります。
アマゾンは以前、独自開発のチップ事業の年換算収益が250億ドルを超えていることを明らかにしました。
アマゾンは、新世代のチップの展開を拡大しており、2027年下半期にはTrainiumのAWS外での使用範囲を拡大する計画です。
以前、AnthropicはTrainium 2を利用してProject Rainier計算クラスターを構築し、50万個以上のチップを展開しました。
外部使用範囲の拡大はTrainiumに新しい販売チャネルを追加しますが、アマゾンにはソフトウェアエコシステム、サプライチェーン、顧客サポートをさらに整備することが求められます。
Gravitonは主にEC2クラウドコンピューティングインスタンスにサービスを提供します。アマゾンは自社開発のCPUを通じてサーバーの性能とエネルギー効率を向上させ、外部プロセッサ供給業者への依存を減らすことを目指しています。
04 年間の資本支出は2200億ドルを維持
AIインフラへの投資はアマゾンの現金支出を引き続き押し上げています。
第三四半期、アマゾンの関連不動産および設備の現金支出は772.59億ドルに達し、前年同期の350.95億ドルから増加しました;資産売却収入と関連インセンティブを除くと、純支出は758.78億ドルです。前三四半期の不動産および設備の現金支出は累計で1756.70億ドルに達しました。
アマゾンは年間約2200億ドルの現金資本支出の予想を維持しており、今回の財務報告でさらに引き上げることはありませんでした。同社は以前、年間投資計画をこの水準に引き上げており、主にデータセンター、サーバー、ネットワーク機器、AIインフラの構築に使用されます。
資本支出の増加は現金流にも影響を与え始めています。9月30日までの過去12ヶ月、アマゾンの営業キャッシュフローは1683億ドルに達し、前年同期比29%増加しました。自由現金流はマイナス424億ドルで、前年同期はプラス148億ドルでした。
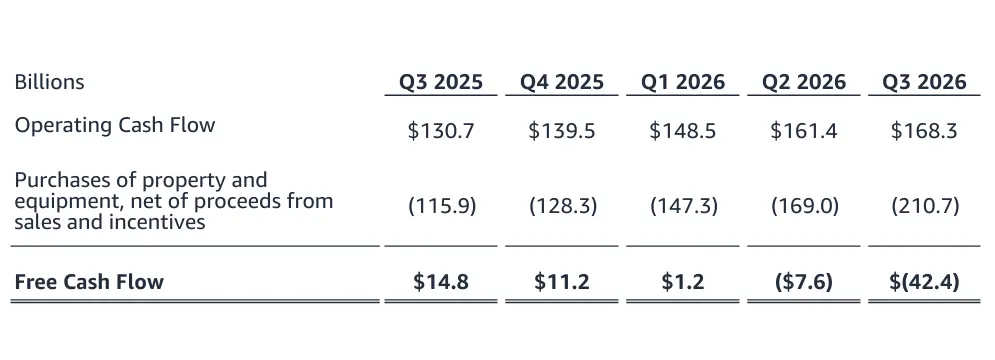
過去12ヶ月で、同社の営業キャッシュフローは376億ドル増加しましたが、純資本支出は948億ドル増加し、営業キャッシュフローの増加を上回りました。これが自由現金流がマイナスに転じた主な理由です。
05 市場が投資回収に注目し始める
アマゾンは第四四半期の売上高を2400億ドルから2470億ドルと予想しており、前年同期比で12%から16%の増加を見込んでいます;営業利益は285億ドルから335億ドルで、前年同期の250億ドルを上回ります。
市場は以前、アマゾンの第四四半期の売上高を約2445億ドルと予想しており、会社のガイダンスの中央値は2435億ドルで、アナリストの予想をわずかに下回っています。財務報告発表後、ロイターと『ウォール・ストリート・ジャーナル』は、株価の下落を収益見通し、資本支出、自由現金流の圧力と関連付けました。
第四四半期はアマゾンの年間で最も重要な小売販売の繁忙期です。同社は広告事業の成長率が二桁に戻ると予想しており、ホリデーショッピングシーズンの注文需要に対応するために、アメリカで約30万人の季節労働者を雇う計画です。
今回の財務報告発表前、市場はアマゾンの第三四半期の売上高を約2022億ドル、調整後の1株当たり利益を約1.97ドル、AWSの成長率を約37%から38%と予想していました。実際のAWSのパフォーマンスは予想を上回りましたが、売上高、1株当たり利益、第四四半期の収益ガイダンスは市場の要求を下回りました。
投資家の関心は二つの点に集中しています:一つはAWSが現在の成長速度を維持できるか、もう一つは巨額の資本支出がいつ収益とキャッシュフローに転換されるかです。
AWSの成長加速は、企業のクラウドコンピューティングとAI計算能力の需要が依然として拡大していることを示しています。しかし、アマゾンのインフラ投資も急速に増加しており、過去12ヶ月の自由現金流はすでにマイナスに転じています。第四四半期の収益ガイダンスが市場の予想を下回っていることは、投資家が新たな計算能力が持続的にビジネス収益と利益に転換されることを確認するために、さらなる証拠を必要としていることを意味します。
 リスク警告 リスク警告