AIチップの供給が需要に追いつかず、インテルは20%暴落した。
 核心的な視点

 インテル 2026 年 Q3 売上高 165.1 億ドル、前年同期比 21% 増、純利益 33.2 億ドル、前年同期比 18% 減;Q4 ガイダンス 150 億ドルから 160 億ドルは明らかに予想を下回り、株価は 20% 暴落。
インテルのCEO、陳立武。画像はAI処理によるもの
文|晓静
編集|徐青陽
アメリカ現地時間10月29日、インテルは2026年第3四半期の財務報告を発表しました。財務報告によると、インテルの当四半期の収益は165.1億ドルに達し、前年同期比で21%増加しました;純利益は33.2億ドルで、前年同期比で18%減少しました;希薄化後の1株当たり利益は0.60ドルで、前年同期比で33%減少しました。
株式投資収益、再編費用、株式インセンティブなどの項目を除外したNon-GAAP基準では、インテルの第3四半期の純利益は27.56億ドルで、前年同期比で169%増加しました;希薄化後の1株当たり利益は0.52ドルで、前年同期比で126%増加し、市場の事前予想の0.40ドルを上回りました。
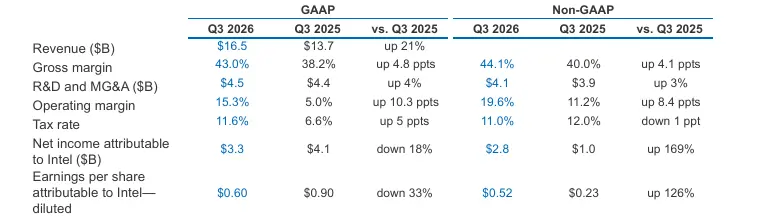
同時に、インテルの当四半期の粗利率は43%に達し、Non-GAAP基準では44.1%で、それぞれ前年同期比で4.8ポイントと4.1ポイントの増加を示しました。
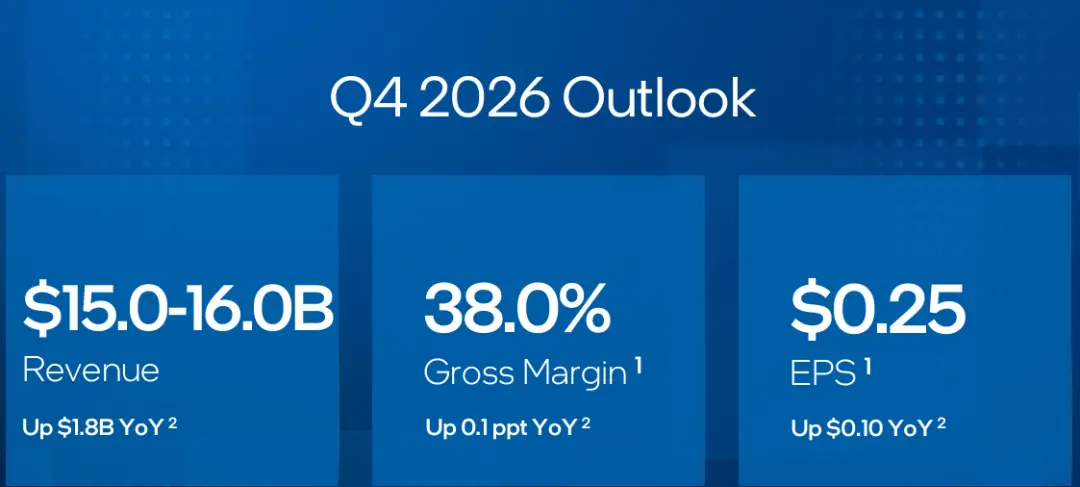
しかし、収益の増加は市場の期待する持続的な上方修正をもたらしませんでした。会社は第4四半期の収益を150億ドルから160億ドルと予測しており、Non-GAAP基準での1株当たり利益はわずか0.25ドルで、ウォール街の予想する約170.7億ドルの収益と0.43ドルの1株当たり利益を大きく下回っています。
財務報告の発表前、インテルの株価は10月29日の通常取引で3.6%下落し、92.07ドルで取引を終えました。業績とガイダンスの発表後、時間外取引で株価は一時20%以上下落しました。
株価の大幅な下落の直接的な理由は、第4四半期の収益と利益のガイダンスが市場の期待を大きく下回ったことです。AIサーバーの需要は強いものの、PC事業の低迷、CPU供給の制限、イスラエルの工場事故による生産能力の損失が、投資家にインテルがAIの需要を持続的に収益と利益に転換できるかどうかの懸念を抱かせています。
01 至強チップは売れまくっているが、PCは取り残されている
データセンターと人工知能事業部(DCAI)は、インテルの今四半期で最も成長が早い事業です。
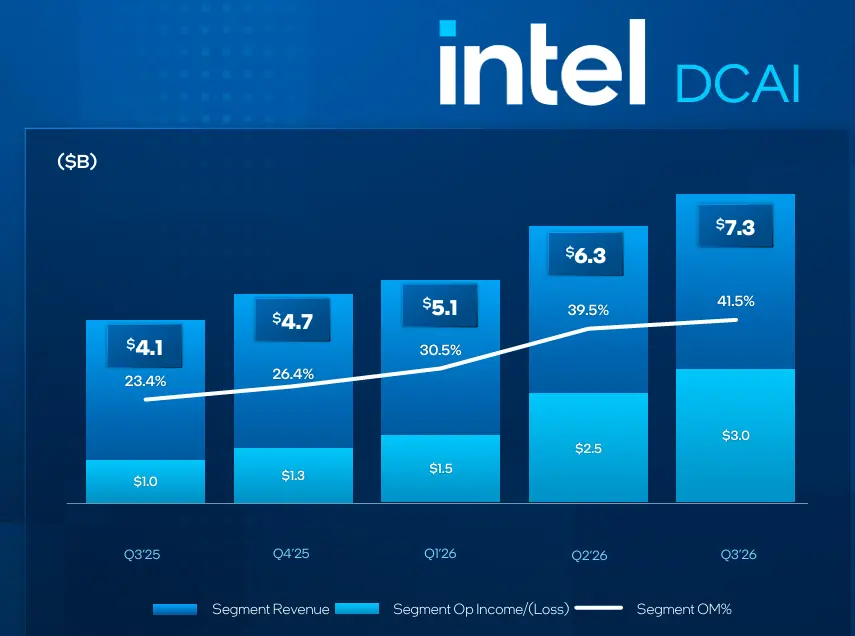
第3四半期において、この部門の収益は73.18億ドルに達し、前年同期比で78%増加しました;営業利益は30.39億ドルで、前年同期の9.64億ドルから2倍以上の成長を遂げ、営業利益率は41.5%に達しました。
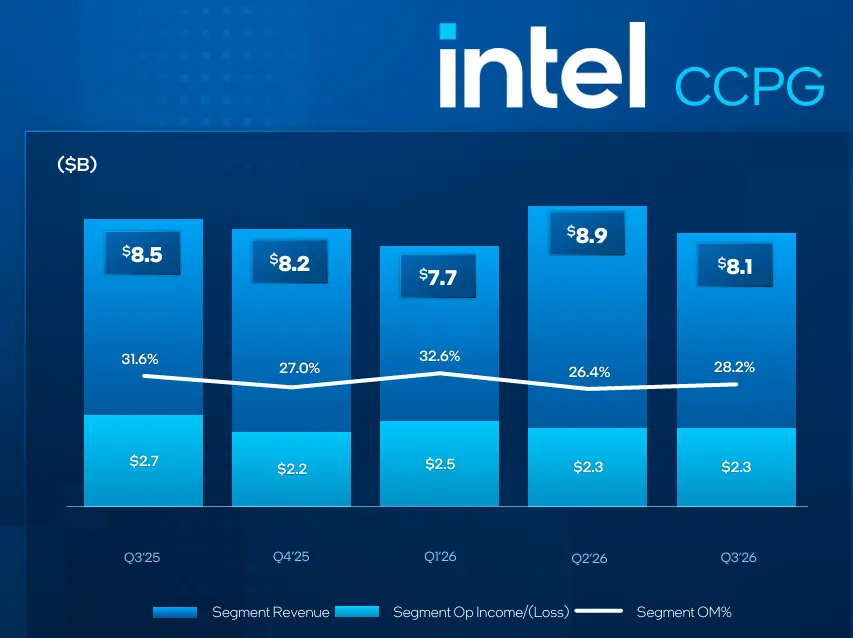
クライアントコンピューティングと物理AI事業部(CCPG)の収益は80.97億ドルで、前年同期比で5%減少しました;営業利益は22.85億ドルで、前年同期の26.94億ドルを下回り、営業利益率は28.2%でした。
データセンターの需要の増加はAIインフラの構築の熱潮に関連しています。AIモデルの推論とインテリジェントエージェントのアプリケーションが増加する中、サーバーはタスクスケジューリング、データ処理、メモリ管理、その他の一般的な計算作業を担う必要があり、CPUのAIサーバーシステムにおける構成需要が高まっています。
インテルのCEO、陳立武は財務報告の中で、PC業界が短期的な圧力に直面しているにもかかわらず、同社のCPU需要は依然として強いと述べました。現在、同社の最優先事項は、至強(Xeon)プロセッサの需要を満たすために供給を増やし、製品ポートフォリオとロードマップを強化することです。
インテルのCFO、デイビッド・ジンスナー(David Zinsner)も、第3四半期のデータセンター事業が同社にとって15年ぶりの最強の収益成長を実現し、収益、粗利率、1株当たり利益がすべて以前のガイダンスを上回ったと述べました。
供給は依然として成長を制限する重要な要因です。インテルは以前、サーバーCPUの需要の増加速度が一部の製品の供給拡大の速度を上回っていると述べています。同社は工場の生産量を増やし、良品率を改善し、生産サイクルを短縮して、至強プロセッサの供給を増やしています。
製品面では、インテルは次世代の至強プロセッサDiamond Rapidsを推進しており、高性能計算、AI推論、企業向けワークロードを対象としています。インテルはまた、OCPグローバルサミットで至強プロセッサに基づくラックレベルの設計と、AI推論向けの独立GPU製品Dシリーズを展示しました。
クライアント市場では、状況は異なります。インテルの第3四半期のPCチップ収益は81億ドルで、前年同期比で5%減少し、市場の事前予想の約89.8億ドルを下回りました。
ジンスナーは、PC市場の減速は少なくとも2027年の上半期まで続くと予測しています。メモリチップの価格上昇もPC全体市場に圧力をかけており、メモリとストレージのコストの増加が最終製品の価格を押し上げ、消費者の購入意欲に影響を与える可能性があります。
02 受託製造収益が58%増加、単四半期で18.5億ドルの損失
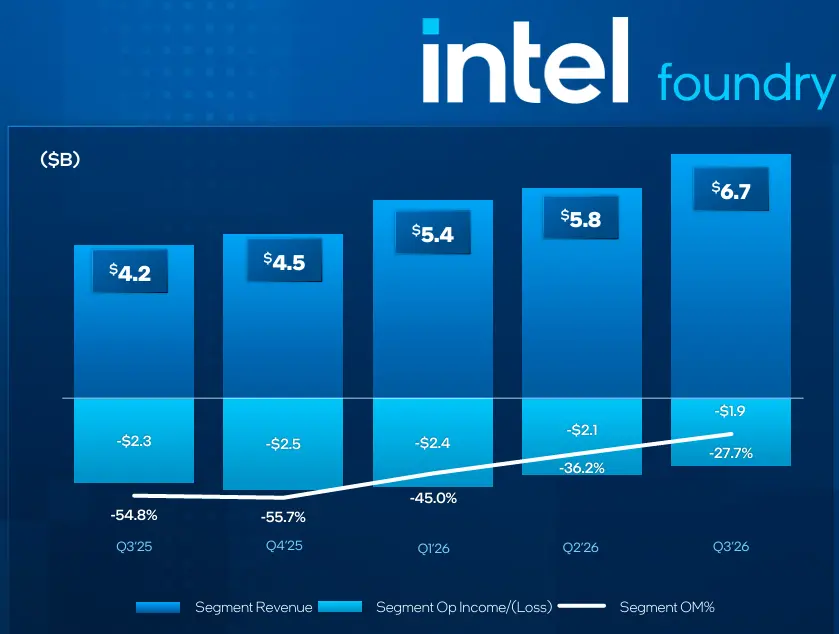
インテルの受託製造事業の第3四半期の収益は66.97億ドルで、前年同期比で58%増加しました。しかし、この数字には内部製造取引が含まれており、外部顧客からの受託製造収益として直接見ることはできません。
インテルの製品部門が受託製造部門に支払う内部製造費用も受託製造収益に計上されます。第3四半期には、製品部門と受託製造部門間の内部取引の相殺額は62.91億ドルでした。内部取引を除外した後、合併財務諸表の収益が同社の実際の対外確認収益となります。
利益状況を見ると、受託製造事業は依然として大きな圧力を受けています。第3四半期には、この部門の営業損失は18.53億ドルで、前年同期の23.21億ドルから縮小しましたが、営業損失率は約27.7%でした。
先進プロセスの面では、Intel 18Aは量産段階に入っています。インテルは以前、18Aプロセスを使用した第3世代Core Ultraプロセッサ(Panther Lake)が大規模製造に入ったと発表しました。この製品はASMLの高数値孔径極紫外線リソグラフィ(High-NA EUV)技術を使用しています。
今年第2四半期、インテルはまた、至強6+プロセッサを発表し、18Aプロセスを採用した最初のサーバー級製品となりました。
18Aの後、インテルは18A-Pと14Aの2つのプロセスを推進しています。同社は以前、18A-Pがリスク試作段階に入ったと発表し、性能、消費電力、熱特性をさらに最適化しています。第3四半期には、インテルは14Aプロセスの0.9バージョンのプロセス設計キット(PDK)を発表し、潜在的な顧客がチップ設計と検証作業を行えるようにしています。
14Aはインテルの次の段階の先進プロセス競争の鍵です。18Aと比較して、14Aは製造能力をさらに向上させ、外部顧客を引き付ける必要があります。インテルは以前、顧客が2026年下半期から2027年上半期にかけて14Aプロセスの選択を行うと予測しています。
先進パッケージングは別のビジネスパスです。インテルはEMIB-Tなどのパッケージング技術を推進しており、中国企業の蓝思科技と協力して、ガラス加工技術と先進半導体パッケージングの統合を探求しています。
TD Cowenのアナリスト、ジョシュア・ブカルテ(Joshua Buchalter)は、インテルのEMIB-T先進パッケージング技術が価値のある外部市場機会を形成していると考えており、同社は来年関連顧客のビジネスを拡大する計画です。しかし、彼は同時に、インテルの受託製造事業の評価に実際に影響を与える重要な要素は、スケールのあるフロントエンドウエハ製造顧客を獲得できるかどうかであると指摘しています。
03 資本支出が200億ドルに増加、2027年もさらに増加予定
インテルは製造投資を再び拡大しています。
第3四半期に、同社の資本支出は42.19億ドルに達し、前年同期の29.56億ドルを上回りました。同期間の営業活動によるキャッシュフローは50.82億ドルで、調整後のフリーキャッシュフローは16.39億ドルでした。
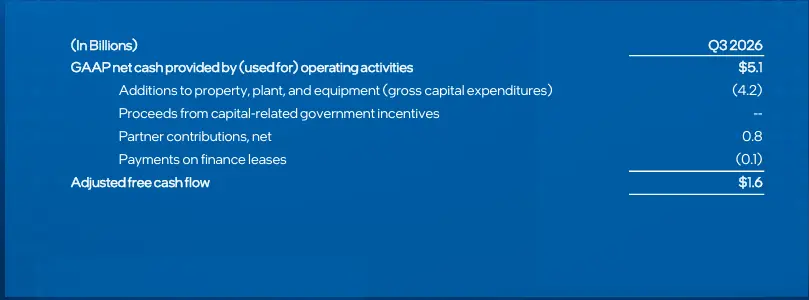
インテルは2026年の年間資本支出予想を180億ドルから200億ドルに引き上げました。ジンスナーは、製品と受託製造事業の将来の成長需要を満たすために、インテルは2027年に資本投入を大幅に増加させると述べました。
投資の重点は、製造設備、クリーンルームスペース、基板生産能力です。インテルは先進プロセスの生産能力を拡大する必要があり、同時に既存の工場の稼働率を向上させて、至強プロセッサやその他の製品の需要を満たす必要があります。
しかし、製造業への投資の資金需要は増加しています。インテルは8月に約230億ドルの公開株式発行を完了し、将来の成長を支援し、バランスシートを維持しました。第3四半期の財務報告によると、公開株式発行は同社に約226.17億ドルの純現金収入をもたらしました。
これにより、1つの問題が生じます:インテルは生産能力の増加と資金消費の管理の間でバランスを取る必要があります。
Armなどの軽資産チップ設計企業とは異なり、インテルは工場の建設、設備の調達、プロセスの研究開発、生産能力の拡大などの長期的な支出を負担する必要があります。新たに設けられた生産能力が投入から安定した収益を生むまでには、設備の設置、プロセスの検証、顧客の認証、大量生産の立ち上げなどの段階を経る必要があります。
もしサーバーCPUの需要が持続的に強い場合、新たな生産能力は収益に転換される可能性があります;もしPCの需要が引き続き低迷する場合、または外部受託製造顧客の注文の実現速度が予想を下回る場合、固定資産の投入は利益率とキャッシュリターンをさらに圧迫する可能性があります。
粗利率の変化もこの圧力を反映しています。インテルの第3四半期のNon-GAAP基準での粗利率は44.1%に達し、前年同期比で4.1ポイントの増加を示しました。しかし、同社が示した第4四半期のNon-GAAP基準での粗利率のガイダンスは38%で、6.1ポイントの減少を示しています。
資本支出が引き続き増加する中で、粗利率が高水準を維持できるかどうかは、インテルの拡張計画の財務的持続可能性に直接影響を与えます。
04 グーグル、オラクル、Metaが協力リストに参加
インテルはクラウドコンピューティング企業、AI企業、デバイスサプライヤーとの協力を拡大し、プロセッサ、カスタムチップ、先進パッケージングを通じてより多くのビジネスチャンスを得ようとしています。
第3四半期に、インテルはオラクルとの長期的な協力を発表し、至強プロセッサのオラクルクラウドインフラストラクチャ(OCI)での利用を拡大しました。この協力は、現在および将来の至強プラットフォームをカバーし、次世代サーバープロセッサDiamond Rapidsを採用するOCI X14製品を含みます。
インテルはまた、MetaのMuse Spark Openが、近日中に発売されるGPU Dシリーズと至強プラットフォームでテストを完了し、稼働していることを明らかにしました。GPU Dシリーズの以前の開発コード名はCrescent Islandで、主にAI推論ワークロードを対象としています。
クライアント分野では、インテルはグーグルと協力して、第三世代Core Ultraプロセッサを採用した最初のGooglebookデバイスを発売しました。関連製品は、エイサー、ASUS、レノボなどの企業が参加しています。
さらに、インテルはAMDと協力し、PyTorch向けのx86 CPU最適化をoneDNNソフトウェアライブラリに統合し、両社のCPUプラットフォーム上でのAIアプリケーションの開発と展開体験を改善します。
インテルはまた、SAPと協力し、企業ITシステムと物理デバイスや生産プロセスを制御する運用技術を接続し、産業シーンにおける物理AIの応用を拡大します。
これらの協力は、クラウドコンピューティング、AI推論、PCおよび産業アプリケーションに関わり、インテルが現在市場シェアを拡大したいと考えているいくつかの方向をカバーしています。
ただし、協力関係、製品テスト、実際の調達注文は区別する必要があります。インテルは今回の財務報告で、上記の協力に対応する具体的な調達金額、長期注文規模、または収益貢献を開示しておらず、協力発表を直接的に実現した新たな収益に計上することはできません。
受託製造業務の外部顧客拡大も同様の問題に直面しています。市場は以前、GoogleのカスタムTPUチップがインテルによって受託製造される可能性や、NVIDIAとインテルの製造業務における潜在的な協力に注目していました。しかし、今回の財務報告の時点では、関連する注文規模や正式な製造契約についてインテルの公式確認が不足しています。
競争の面では、インテルはTSMCの先進的なプロセスと顧客関係における優位性、そしてAMDやNVIDIAなどの企業が異なる計算市場での競争に直面する必要があります。Microsoft、Google、Amazon、Metaなどの大手テクノロジー企業もまた、自社開発のチップを進めており、単一の供給者への依存を減らそうとしています。
05 イスラエル工場の事故がガイダンスに影響
第4四半期の業績ガイダンスが市場の予想を下回ったことが、インテルの今回の財務報告後の株価下落の直接的な原因であり、イスラエル工場の事故は短期的な供給と利益の圧力をさらに増大させました。
インテルのイスラエル、キリヤット・ガット(Kiryat Gat)にある工場で10月に爆発が発生し、工場は約2週間の生産停止を余儀なくされました。この工場は主にインテルの10nmプロセス技術を使用して一部のデータセンター用チップを生産しています。
ジスナは、この事故により第4四半期の収益が約3億ドル減少し、粗利率が約200ベーシスポイント低下すると予測しています。工場は10月末頃から徐々に生産を再開する計画ですが、会社はまだ損傷したウェハを検査しており、どの製品が引き続き使用できるかを確認しています。
インテルは、この事故が2027年第1四半期の収益にも同様の規模の影響を及ぼす可能性があると予測しています。もし損傷したウェハが復旧できない場合、影響はさらに長引く可能性があります。
これにより、インテルが本来直面していた供給制約がさらに複雑化しました。会社は一方でXeonプロセッサの生産量を拡大する必要があり、他方で工場事故による生産損失にも対処しなければなりません。
陳立武の指導の下にあるインテルにとって、今後解決すべき3つの問題があります:Xeonプロセッサの供給を増やすこと、工場の拡張によるコスト圧力を抑えること、そして18Aおよび14A技術の進展を外部顧客の注文に転換することです。
第4四半期の150億ドルから160億ドルの収益ガイダンスは、会社の短期的な成長が直面している圧力をすでに反映しています。PC市場は少なくとも2027年上半期まで依然として低迷すると予想されており、イスラエル工場の生産回復状況も引き続き観察する必要があります。
市場はインテルの評価をすでに一部の回復期待を反映しています。ロイターは、インテルの株価が今年これまでにすでに倍増しており、投資家がその成長の可能性と製造業務の拡張に必要な資金を再評価していると指摘しています。
 リスク警告 リスク警告