歴史的な暴落が続く!Googleの病、Amazonも感染した
 核心的な視点


 アマゾンAWSは6四半期連続で39%の成長を加速させましたが、電子商取引のオンライン販売の成長率は3年ぶりの低水準に落ち込み、広告の成長率は歴史的な低水準を記録しました。資本支出は予想を大きく上回り、過去12ヶ月のフリーキャッシュフローはマイナス424億ドルとなりました。株価はアフターマーケットで大幅に下落し、同日に13%急落したAlphabetと共鳴しています。市場はテクノロジー大手のAI投資とコアビジネスの成長の不均衡に対する懸念を集中して放出しています。
著者:ロン・ユエ
クラウドコンピューティング事業は連続して加速しているが、電子商取引のコアの疲弊を隠すことは難しい------アマゾンはグーグルと類似の市場試練を経験している。
第3四半期の決算報告によると、アマゾンの総収益は前年同期比で12%増の2019億ドルで、アナリストの予想を下回った。AWSの収益成長率は6四半期連続で上昇しているが、オンライン小売の売上成長率は3年ぶりの低水準に落ち込み、広告事業の成長率も記録的な低水準を記録した。一方で、第3四半期のデバイスと不動産への支出は770億ドルを超え、市場の予想を大きく上回り、過去12ヶ月の自由現金流はマイナス424億ドルとなった。
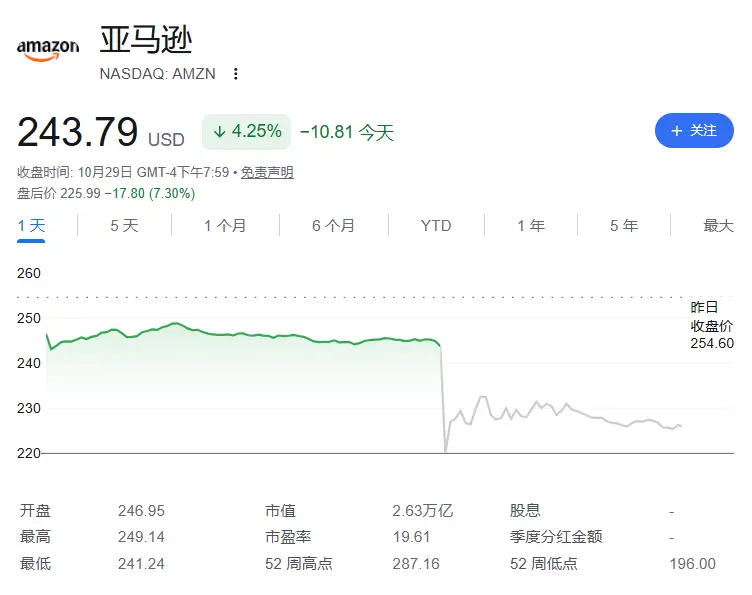
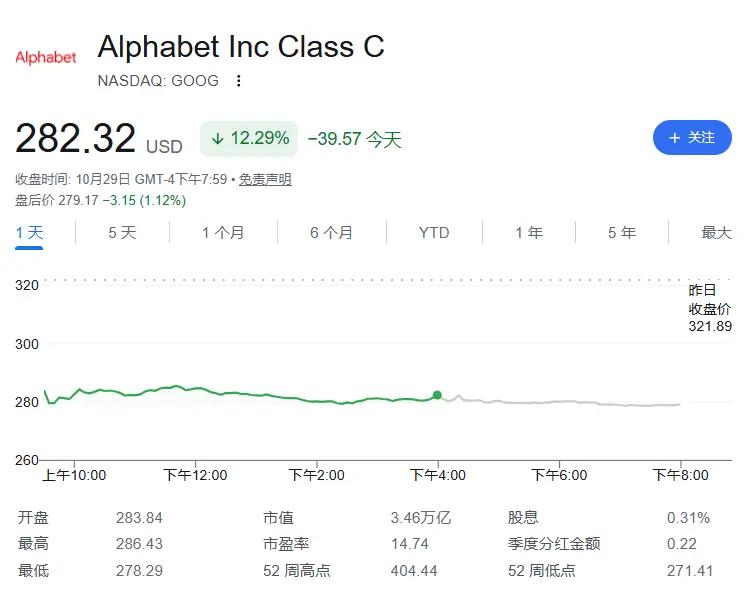
決算発表後、アマゾンの株価は時間外取引で約7%下落し、今年の累計上昇率は約5.6%であった。この下落は、同時期のアルファベットの遭遇と非常に似ている------後者は検索と広告収益が予想を下回ったため、木曜日の取引終了時に13%の大幅下落を記録し、同社の株にとって過去最大の1日下落幅を記録した。
AWSは加速しているが、「超過期待」のハードルはマイクロソフトによって引き上げられた
AWSの第3四半期の収益は前年同期比で39%増の460億ドルで、前四半期の37%の成長率を上回り、6四半期連続で加速している。CEOのアンディ・ジャシーは決算電話会議で、AWSのコアコンピューティングとストレージリース事業は「数年来で最も速いペース」で成長しており、今後2年間で毎年40%以上の成長を実現できると予測している。
AWSの成長は、OpenAIやAnthropicなどのAI企業の需要に部分的に支えられている------これらの企業はアマゾンのサーバーを利用してモデルを運用している。ジャシーはまた、自社開発のAIチップ「Trainium」を2027年末から外部顧客に販売開始することを明らかにした。
しかし、AWSの好調な業績は市場を完全には安心させていない。エマーカータのアナリスト、スカイ・カナヴェスは、「AWSの成長加速は過度な期待に達しておらず、マイクロソフトやグーグルが設定したより高い競争基準を超えていない。クラウド事業の運営利益率の改善はポジティブなシグナルだが、資本支出の急激な上昇と自由現金流の大幅な減少に対する市場の懸念を払拭するには不十分かもしれない。」と述べている。
対照的に、マイクロソフトは同日にクラウド事業の収益が48%増加し、資本支出を抑制しているため、株価の下落幅は1%未満であった。
電子商取引の成長率は3年ぶりの低水準、プライムデーの時間調整がその責任を免れない
オンライン売上高は第3四半期にわずか2%増の685億ドルで、2023年初以来の最低成長率であった。アマゾンはその一因をプライムデーのプロモーション活動の時間調整に帰している------今年の主要市場のほとんどでプライムデーは第3四半期から第2四半期に前倒しされ、関連する売上高が今四半期に計上されなかった。
調査機関M Scienceのアナリスト、ジョン・トムリンソンは、小売側の相対的な疲弊は「ある程度」プライムデーの時間調整に関連していると考えているが、同時に「ここには少し亀裂が見える。市場は各社のAI支出規模に非常に高い関心を持っている。」と指摘している。
スカイ・カナヴェスはさらに、プライムデーの時間調整は「オンラインストアと広告の成長率の低下を完全には説明できない。これは消費者の圧力がより明確になっている可能性を示している------消費者は節約できるところで手を引き始めており、これが広告主の出稿意欲に連鎖的な影響を与えている。」と述べている。
広告事業については、第3四半期の収益が11%増加し、アマゾンが2020年にこのデータを単独で開示して以来最も遅い成長率であった。対照的に、2025年第2四半期から2026年第2四半期まで、アマゾンの広告事業は四半期ごとに20%以上の成長を記録している。
資本支出が急増し、自由現金流が深刻なマイナスに転じる
アマゾンは第3四半期にデバイスと不動産への支出が770億ドルを超え、アナリストの予想を大きく上回った。過去12ヶ月の自由現金流はマイナス424億ドルで、前年同期はプラス148億ドルであった------この逆転は主に同期間の不動産と設備の購入が前年同期比で948億ドル増加したことに起因している。
会社は7月に示した2026年の資本支出約2200億ドルの予測を維持しているが、ジャシーは電話会議で2027年の資本支出が「大幅に」さらに増加すると述べた。
この支出ペースは投資家を不安にさせている。ブルームバーグの報道によれば、アマゾンのような高度に多様化した企業でさえ、クラウド事業の堅調な成長はAI投資のスピードに対する市場の懸念を相殺できていない。
第四四半期のガイダンスは予想を下回り、消費者サイドの懸念が浮上
アマゾンは第4四半期(ホリデーショッピングシーズン)の収益が2400億ドルから2470億ドルの間になると予測しており、アナリストの平均予想は2445億ドルで、ガイダンスの中央値は予想をわずかに下回っている。第4四半期の運営利益のガイダンスは285億ドルから335億ドルで、アナリストの平均予想は約330億ドルであり、ガイダンスの下限は市場の予想を大きく下回っている。
第3四半期の運営利益は178億ドルで、前年同期の114億ドルを上回った。
ジャシーは電話会議で会社のコアビジネスの健康状態を強調した。彼は、食品雑貨と日用品の売上高が9月までの12ヶ月で2500億ドルに近づき、成長率は全体の電子商取引の3倍であり、第3四半期のすべての商品販売ユニットの約半分を占めていると指摘した。ショッピングチャットボット「Alexa for Shopping」の過去12ヶ月のユーザー数は4億を超え、前四半期に開示された3.5億を上回った。
しかし、これらのポジティブなシグナルは、時間外の株価の下落を逆転させることはできなかった。
アルファベットと同じ病を抱え、市場の感情が高度に共鳴
アマゾンが今回遭遇した市場の反応は、同時期のアルファベットの状況と明らかに呼応している。アルファベットの第3四半期報告によると、検索広告収益は前年同期比で12%増の633億ドルで、市場予想の649億ドルを下回り、自由現金流はマイナス91億ドルで、株価は木曜日の取引終了時に大幅に下落した。
アルファベットの経営陣は電話会議でAI検索の収益化の遅れを積極的な選択と位置付け、CEOのサンダー・ピチャイは現在の段階を10年前のモバイル端末への移行に例えている:「 10年前にモバイル端末に移行したように、まずは最高の検索ユーザー体験を構築し、その後に収益化を実現することに集中しています。 」しかし、市場はこれを受け入れていない。
両社の共通の困難は、同じ市場の命題を反映している:AI投資は目に見える形でコアビジネスのキャッシュフローと成長を圧迫しており、収益化の実現時期は依然として不明確である。それに対して、マイクロソフトはクラウド事業の高成長率と相対的に抑制された資本支出により、この決算シーズンで投資家を満足させる数少ないテクノロジー大手となっている。
 リスク警告 リスク警告