ブリッジウォーターのレイ・ダリオが警告:米国債のベアマーケットは「まだ終わっていない」、供給と需要の不均衡リスクが持続的に蓄積中
 核心的な視点


 ダリオは、アメリカが債務の拡張と需要の縮小が相互に強化し合う悪循環に入っていると考えており、金利の上昇が借入コストを押し上げ、それが債務の規模をさらに拡大させると述べています。海外の需要がシフトし、二大「債権者」である日本と中国の両方に減持の動機があることから、新しい債務の供給と需要の予想の変化を総合的に見ると、米国債をショートする方がロングするよりも容易であるとされています。企業債とAIファイナンスの潮流が資金の争奪を激化させ、企業信用市場は「鉱山のカナリア」に匹敵します。債務返済コストが財政の余地を侵食し、世界的な債務競争が激化する中で、株式市場は独自に良好な状態を保つことが難しく、債務や株式を含む金融資産の供給は需要が消化できる以上に見えるようです。
著者:李丹
ヘッジファンドの巨頭、ブリッジウォーターの共同創設者レイ・ダリオ(Ray Dalio)は再び米国債に警告を発しました:アメリカ国債の売却はまだ底を打っておらず、供給と需要の構造的な不均衡が米国債を歴史的な債務危機へと押しやっています。
ダリオは、米東部時間の13日火曜日にソーシャルメディアLinkedInに投稿し、アメリカは債務の拡大と需要の縮小が相互に強化し合う悪循環に入っていると述べました。金利の上昇が借入コストを押し上げ、債務の規模をさらに拡大させ、この螺旋的な上昇は「経済と金融市場に十分な圧力をかけ、供給と需要が再びバランスを取るまで」続くと書いています。彼は「(アメリカの)債券の熊市はまだ長い道のりがあるかもしれない」と述べました。
ダリオのこの発言は、ブラックロックやモルガン・スタンレー・インベストメント・マネジメントなどの機関の立場と対照的です。後者は、10年物米国債の利回りが今月初めに2002年以来の高水準である5.4%に達した後、強気に転じました。報道によると、米国債を追跡するブルームバーグ指数は今年これまでに約2.4%下落しており、米国債の価格は2022年以来初めての年間下落を記録する見込みです。
アメリカ政府の債務が第二次世界大戦以来の最高水準に達する
ダリオは、文中で大量のデータを用いて彼の判断を支持しています。彼は、総借入規模と債務返済コストを政府収入に対する比率で測ると、アメリカ政府の現在の負債は第二次世界大戦以来の最高水準に達しており、今後数年間は悪化し続けると予測しています。
2026年9月末までに、アメリカの流通している市場化可能な国債は約32兆ドルで、前年から8%増加しています。アメリカ財務省は今年これまでに約1.5兆ドルの新債を純発行しており、年間の純発行規模は2.1兆ドルに達する見込みです。一方で、財務省は約10兆ドルの満期債務をロールオーバーして返済する必要があります。
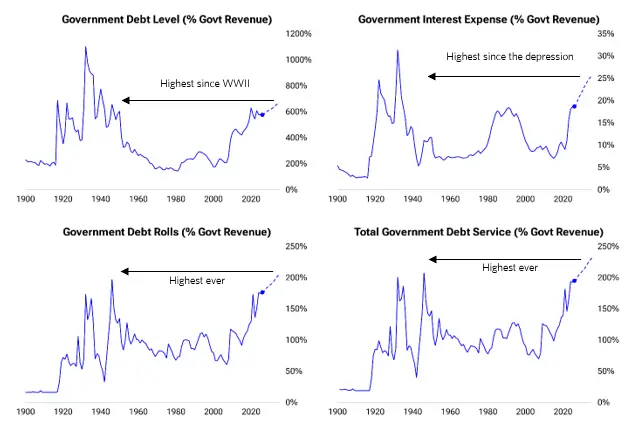
ダリオは警告します。たとえ投資家が再投資意欲をわずかに低下させるだけでも、巨大な資金不足を引き起こす可能性があります。
債務構造において、アメリカ財務省は長期債の供給と需要の不均衡の圧力を緩和するために、短期証券の発行にますますシフトしています。現在、短期証券の発行量は総発行量の約50%を占めており、歴史的な常態水準の20%を大きく上回っています。この比率は通常、経済の不況期にのみ見られます。
ダリオは、短期的な発行が利息支出を一時的に低下させるのに役立つ一方で、債務のロールオーバーリスクを大幅に押し上げ、金利上昇のサイクルの中で債務返済コストをさらに高くすることになると指摘しています。
海外の米国債需要が変化、日本と中国が特に重要
ダリオは、海外の需要の縮小をアメリカの債券市場が圧力を受ける核心要因の一つと見なしています。彼は、海外の投資家が現在約9.3兆ドルの米国債を保有しており、これは最大の単一保有グループであり、約32%の米国債を保有していますが、その購入速度は鈍化しており、供給量は引き続き増加しています。
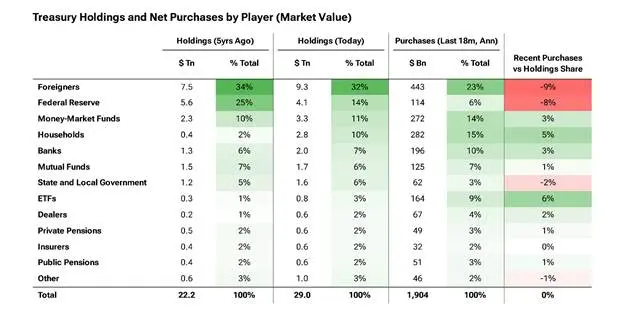
主要な海外の米国債保有者の中で、日本と中国の動向が最も注目されます。ダリオは、日本が約1.1兆ドルの米国債を保有しており、そのうち約6000億ドルが政府の準備金であり、約2300億ドルが日本政府の年金投資基金(GPIF)によって保有されていると述べています。
彼は、日本の政策立案者が国内の機関に米国債を減少させ、資金を国内に戻すよう強く誘導する動機を持っていると考えています。これは円を支え、日本の国債市場を安定させるためです。日本の債券利回りの上昇はこの傾向をさらに強化し、関連する円のアービトラージ取引の清算も市場に激しい衝撃を与える可能性があります。
中国に関して、ダリオは、アメリカの公式統計が中国の実際の保有規模を大幅に過小評価していると述べています。彼は、中国の企業と個人が約1兆ドルの米国債を保有しており、中国の準備がさらに約2兆ドルを保有していると粗く推定しています。中国の米国金融資産の総規模は約4兆ドルに達する可能性があります。人民元の上昇に伴い、中国が保有するドル資産は為替損失に直面し、減少の動機が増加しています。
彼は警告します。もし民間のドル保有のうち10%だけがヘッジまたは変換されると、約4000億ドルのドル売却が引き起こされ、為替レートや信用市場に重大な影響を与える可能性があります。
ダリオは「総じて、新債の供給と需要の予想の変化は、長い間------今もなお------米国債をショートする方がロングするよりも容易にしている」と書いています。
企業債とAIファイナンスの潮流が資金争奪を加速
ダリオは、財務省が市場で孤立して資金調達を行っているのではなく、他のすべての借り手や資産発行者と競争していると指摘しています。約2.1兆ドルの連邦の純新規借入に加え、企業債は約1.4兆ドルの新規発行が見込まれ、家庭や地方政府の借入を加えると、2027年の年間の純固定収益資金需要は約4.4兆ドルに達する見込みで、満期債務のロールオーバーを含まないものです。
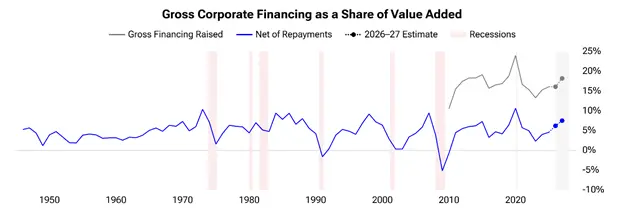
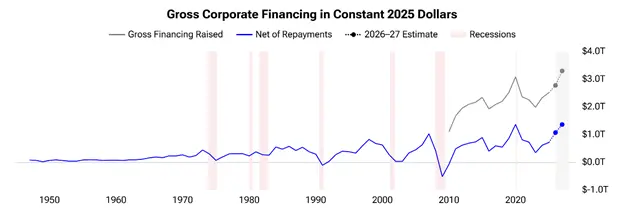
企業債市場の構造的変化は特に注目に値します。ダリオは、アメリカの企業債の総規模が約15.7兆ドルであり、人工知能(AI)への資本支出の熱潮により、今年の企業債の総発行量は前年同期比で約30%増加したと指摘しています。その中で、AIの超大規模計算企業(hyperscaler)の債券発行は2026年上半期に約2200億ドルに達し、2025年全体では約1080億ドルに過ぎませんでした。
さらに警戒すべきは、高い資本支出が企業の自由現金流を圧迫しており、信用スプレッドが広がり始めていることです。投資家は新たな供給を吸収するためにより高い「譲歩(concessions)」を要求しています。
ダリオは企業信用市場を「炭鉱のカナリア(the canary in the coal mine)」に例え、これは全体の金融市場の圧力がさらに顕在化する初期の信号であると考えています。
債務返済コストが財政の余地を侵食
供給と需要の不均衡に加えて、ダリオは債務返済コストが財政の余地を圧迫する効果についても分析しています。
彼は、約32兆ドルの市場化可能な国債の規模の下で、全体の金利水準が最終的に1ポイント上昇すれば、利息支出だけで毎年約3100億ドルが新たに発生し、10年間で政府の債務が約3兆ドル増加することになると指摘しています。
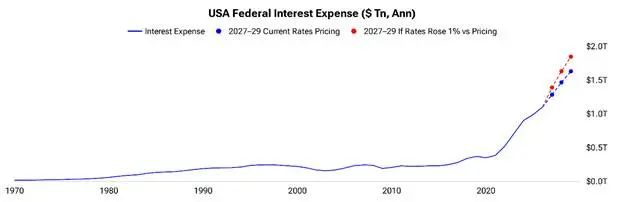
現在、アメリカの既存債務の平均金利は約3.5%ですが、市場金利は4%から5.5%の範囲にあります。
ダリオは、金利がこれ以上上昇しなくても、古い債務が次々と満期を迎え、より高い金利でロールオーバーされるにつれて、利息支出は引き続き増加すると指摘しています。財務省のデータによると、2026会計年度の最初の3四半期の純利息支出は前年同期比で780億ドル増加し、増加率は10%に達しています。
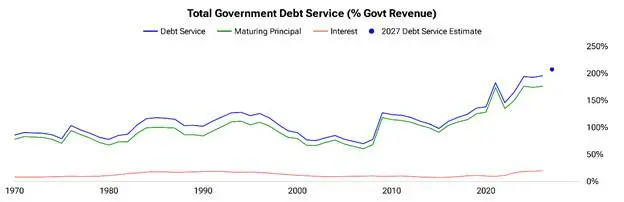
彼はさらに、債務の元本ロールオーバー規模が連邦税収の約185%に達し、総債務返済コストが政府の税収の約200%を占めており、なおも上昇していると指摘し、「デススパイラル(death spiral)」のリスクは無視できないと述べています。
世界的な債務競争が激化し、株式市場も独善的ではいられない
ダリオは分析の視野をグローバルな次元に広げています。
彼はデータを引用し、OECD加盟国の政府の2025年の総借入規模が記録的な17兆ドルに達し、2026年には約18兆ドルにさらに増加する見込みで、2024年から17%増加し、約10年前の2倍になると述べています。ヨーロッパ各国は国防やインフラの資金調達のために主権債券の発行を増加させており、ドイツは2027年に約5760億ユーロの発行規模に達する見込みですが、欧州中央銀行は同時期に政府債券の保有を縮小しています。
株式市場に対しても、ダリオは警告を発しています。彼は、過去1年間で企業が株式市場の純買い手から純売り手(資金調達者)に転じ、2026年上半期の株式発行規模が年率で1.8兆ドルに達し、主にAIの構築潮流によって推進されていると指摘しています。彼は、今後もIPO、増資、プライベートエクイティなどのチャネルを通じた株式ファイナンスの圧力が続くと予測しています。
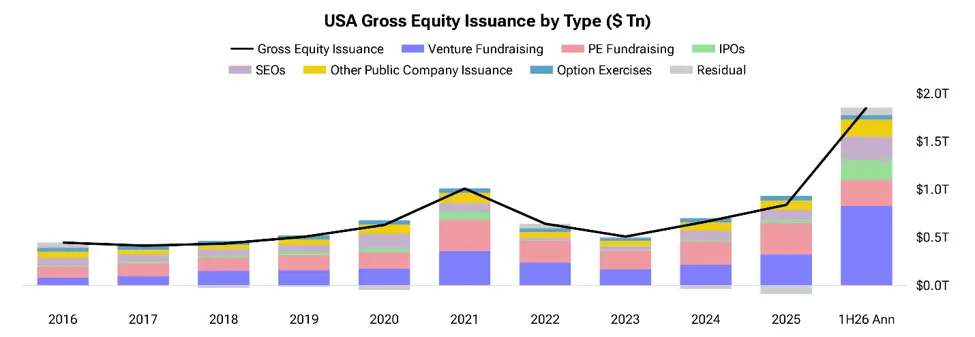
ダリオは総括して、「金融資産(債務と株式を含む)の供給は需要が消化できる量をはるかに超えているように見える」と述べています。
彼は、現在の市場が金利が大幅に上昇した後であり、株式市場やリスク資産が顕著に下落していない周期の中間にあると指摘し、金利は供給と需要の不均衡が縮小するまで上昇し続け、その時点で金利に敏感な市場や経済部門が最初に圧力を受けることになると述べています。
 リスク警告 リスク警告