雪上に霜を加え、テクノロジー株が「現実を認識する」一週間
 核心的な視点


 インテルは金曜日に29%暴落し、記録的な単日最大下落幅を更新しました。ナスダックは1年以上で最悪の月を記録しました。Googleの検索成長が鈍化し、Amazonは四半期のフリーキャッシュフローが335億ドル流出しました。テクノロジーの巨人たちは利益で「底支え」する論理が揺らぎ始めています。
著者:高智谋,ウォールストリート見聞
グーグル、アマゾン、インテルの決算が相次いで市場を失望させ、今週AI取引の亀裂が明らかに拡大した。金曜日(10月30日)にインテルの株価は29%暴落し、史上最大の単日下落幅を記録した;ナスダック総合指数は2.9%下落し、6月以来最悪の日となり、10月もナスダックにとって1年余りで最も悪い月となる見込みだ。
前数ヶ月、AI取引のリスクは主に負債の重い小企業に露呈していたが、巨人たちは豊富な利益でウォールストリートを安定させていた。しかし今週、状況は変わった:グーグルの検索広告の成長が鈍化し、アマゾンのフリーキャッシュフローが大幅にマイナスに転じ、インテルはPC販売が長期的に低迷すると予測している。FactSetによれば、「七大巨頭」の第3四半期の利益成長率はS&P 500の他の構成銘柄を下回ると予想されている。
市場が問いかける問題は、AIの需要がどれほど大きいかから、誰がAIに対して支払うのかに変わった。ゴールドマン・サックスのデルタワン責任者リッチ・プリボロツキーは次のように書いている:
"資本コストは客観的に再評価されており、明白な解決策はない。"
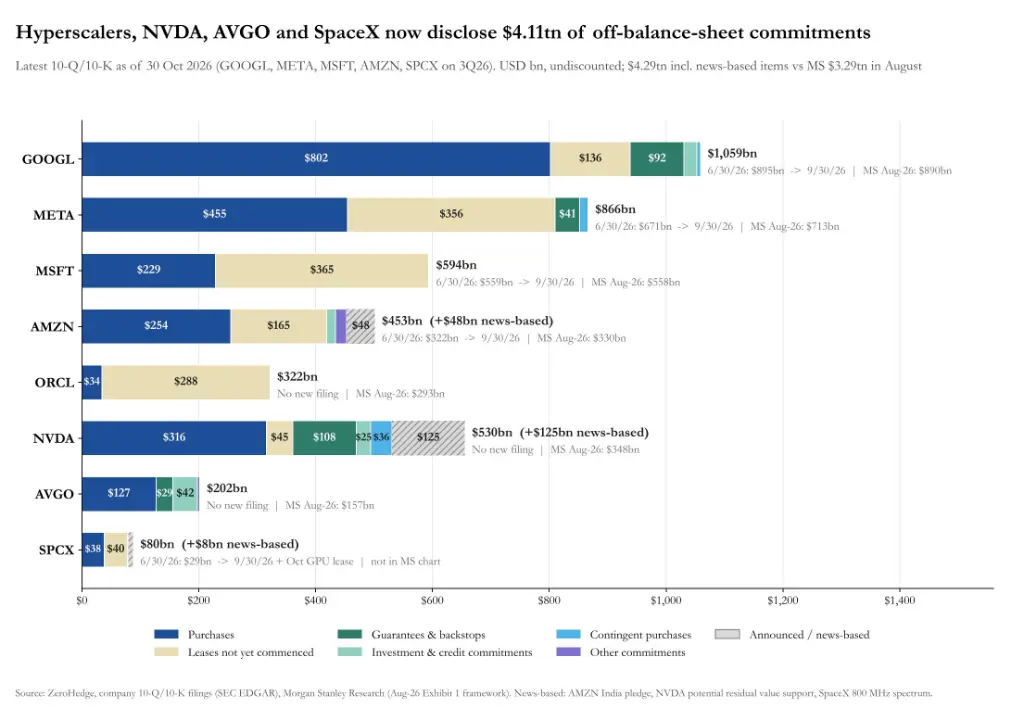
巨人の決算が相次いで失敗
今週初め、Anthropicが提出したIPO書類は収益が急増していることを示し、一時市場の感情を高めたが、その後の巨人たちの決算が市場に冷水を浴びせた。
アルファベットの検索広告の成長が鈍化したのは、部分的には「AIモデル」検索の影響であり、同社は2027年の資本支出が「著しく」増加すると述べた。木曜日に株価は13%下落し、歴史的に最悪の単日パフォーマンスを記録し、市場価値は約4890億ドル消失し、バークシャー・ハサウェイなどの大株主は大きな損失を被った。
アマゾンは木曜日の取引後に発表した収益が予想を下回り、単四半期のフリーキャッシュフローは-335億ドルで、予想の4倍以上悪化した;資本支出は773億ドルに急増し、同時期に新たに長期債務481億ドルが発生した。金曜日に株価は7%下落した。
インテルは第4四半期の収益を150億ドルから160億ドルと予測し、市場の予想である172.9億ドルを下回り、今年は正のキャッシュフローを達成しないと述べた。同社はまた、AIブームがメモリーチップの価格を押し上げたため、PC販売が長期的に鈍化すると予測している。インテルは金曜日に29%下落し、取引中には一時29.7%の下落幅に達し、1982年以降のデータに基づくブルームバーグの最大の日中下落幅を記録した。二大株主であるアメリカ政府とNVIDIAの帳簿上の持ち株は合計で170億ドル以上消失した。
マイクロソフトのAzureは48%成長したが、商業注文は12%減少した。決算発表から約12時間後、この唯一のAAA格付けを持つテクノロジー企業は250億ドルの債券発行を開始し、2017年以来初めてのこととなった。
金曜日には売りがテクノロジーセクター全体に広がった:七大巨頭は全て下落し、メモリーチップ、半導体、新興クラウドサービスプロバイダー(neocloud)の株価は大幅に下落し、Redditは26%下落し、ビットコインは5%以上下落した。OnePoint BFG Wealth Partnersの最高投資責任者ピーター・ブックバーは次のように述べた:
"亀裂の間に関連性がないとは限らないが、亀裂が十分に多い場合、路面は最終的に崩壊しないだろうか?"
「需要が支払う」から「誰が支払う」に
巨人たちは十分に利益を上げており、市場は以前は彼らの大規模な投資を容認していた。Tema ETFsの投資戦略責任者ペイズリー・ナーディニは、以前は「お金を使うことはこのサイクルの構築に対する信頼を示し、報われる」とされていたが、「突然、お金を使うことが逆風と見なされるようになった」と述べた。
転機はMetaから始まった。10月21日、Metaは第4四半期の資本支出を490億ドルから590億ドルと発表し、配当を差し引いたフリーキャッシュフローはマイナスであり、書類の中で最も早く2026年秋から「数千億ドルを調達する必要がある」と警告した。10月26日、Metaは最大975億ドルの株式資金調達を開始し、NVIDIA、AMD、ブロードコムは最大50億ドルの購入意向を示した。同日、Anthropicが提出したS-1書類は、同社の計算能力の請求書が約7800億ドルから8100億ドルであることを示した。ブルームバーグの統計によれば、四大テクノロジー巨頭の今年の資本支出は7500億ドルに近づく見込みであり、「投資家はもはやリターンをそのまま受け入れない」。
信用市場は早くから信号を発していた。9月初旬から10月中旬にかけて、超大規模クラウドプロバイダーとAI関連企業は投資適格債券を一切発行しておらず、CoreWeaveの無担保債券スプレッドは1000ベーシスポイントを突破した。今週、超大規模クラウドプロバイダーのCDSは再び最高値を更新した;テキサス州が新プロジェクトを凍結したため、銀行はAnthropicの150億ドルのテキサスデータセンターに対するジャンク債の発行を保留した。ゴールドマン・サックスの信用ストラテジストは、AI分野のデフォルトリスクが1月以来3倍に増加したと指摘している。
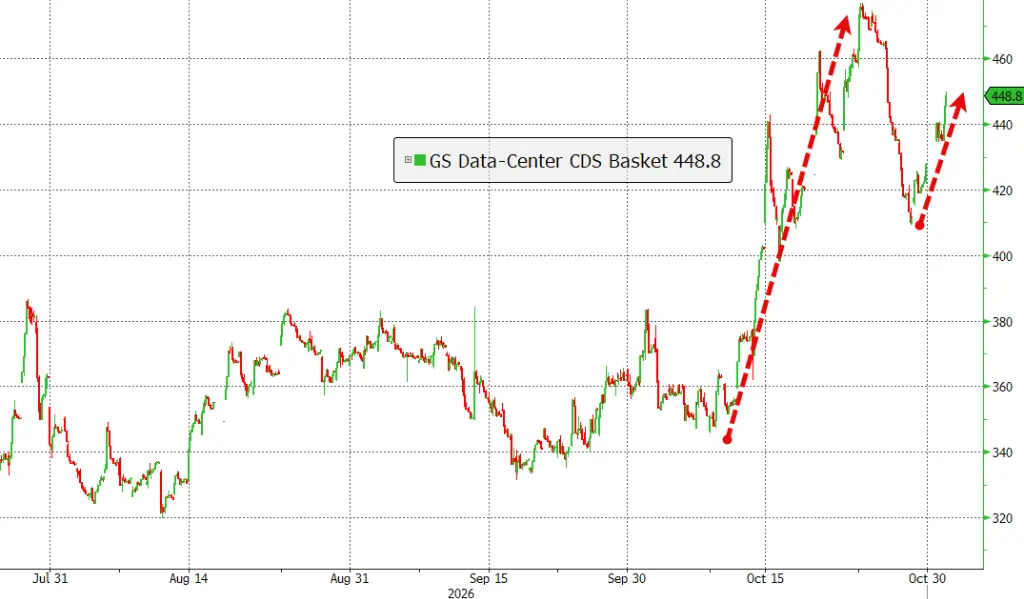
ベアードのテクノロジーストラテジスト、テッド・モートンソンは、巨額の資金調達はウォールストリートの銀行にとっては良いことだが、ファンドマネージャーたちを「恐怖に陥れている」と述べ、「私のアドバイスはまず避けることだ」と言った。トゥルイスト・アドバイザリー・サービスの最高投資責任者キース・ラーナーは、「弱気の論理は、利益のピークが私たちが想像しているよりも近いということだ」と述べた。
指数の下での激しいローテーション
木曜日時点で、S&P 500指数は今月約0.9%上昇しており、記録的な高値からわずか数ポイントの距離だが、内部の分化は激しい。ナスダック100は今月約3.3%下落し、構成銘柄の時価総額は1.2兆ドル以上消失した。七大巨頭は10月に累計で6%以上下落し、新興クラウドサービスプロバイダーは37%下落し、ゴールドマン・サックスの「AIの影響を最も受けやすい」株式バスケットは15%以上上昇した。
10月29日、グーグルの暴落がS&P 500を0.3%下落させたが、その日406銘柄が上昇した。ブルームバーグの1996年以降のデータによれば、987の上昇銘柄数が400以上の取引日には、指数は例外なく上昇していた。UBSのトレーダーは、資金が混雑したAIおよび成長株からバリュー株、小型株、消費および金利に敏感なサイクル株に流れており、株式市場から撤退していないと述べた。
機関投資家のポジションも同時に縮小している。ゴールドマン・サックスの主要ブローカーのデータによれば、ヘッジファンドがテクノロジー株を売却する速度は過去10年以上で最も早い2週間の記録を更新し、米国株のネットレバレッジは5年ぶりの低水準にまで低下した。ゴールドマン・サックスの高ベータ・モメンタムポートフォリオは6月のピークから43%下落し、年間の上昇幅を消失させた。アジアでは、サムスン電子とSKハイニックスは今月それぞれ16%以上下落した。
金利、イラン、中間選挙
米連邦準備制度は9月に利上げを行った後、市場はさらなる引き締めを予想している;今月、米連邦準備制度は利上げを一時停止したが、2票のタカ派が反対した。米連邦準備制度の議長ケビン・ウォーシュは今週、「金利はほぼすべてに直接または間接的に影響を与える……市場参加者は自分が行いたい投資を区別している」と述べた。
地政学的リスクも高まっている。トランプは、来週の中間選挙後にアメリカがイランに対して新たな軍事行動を起こす可能性があることを示唆した。ブレント原油の近月先物は金曜日に1バレル117.64ドルで取引を終え、年内の高値に近づき、取引中には118ドルに達した。米国債は強含み、10年物利回りは4.9%を下回り、6週間ぶりの低水準となり、債券市場は原油価格の急騰を経済成長への脅威と見なしている。中間選挙はまた、アメリカ各地でデータセンターに対する反対の声がどの程度開発制限に転化するかを決定することになる。
楽観主義者は依然として存在する。Founders 100 ETFのファンドマネージャー、マイケル・モナハンは、中東の状況が安定すれば市場は「大幅に上昇する」と考えており、間もなく行われるAnthropicのIPOは「全体のAI取引を支えるブロック」であると述べた。「私たちは楽観的であり、AI取引はまだ終わっていない。」
しかしプリボロツキーは、リスクは資金調達の制約が最終的に巨人たちに資本支出を抑制させることになると警告しており、「ただし、現在の支出意向ではその兆候は見えない」と述べた。
 リスク警告
 リスク警告