マイクロソフトが急騰し、グーグルが急落、ストレージが全体的に上昇:AI取引が始まり、資金はいつ戻ってくるのか?

 継続的に追跡すべき指標には、ストレージ価格と長期契約の変動、MicrosoftとGoogleの次の四半期の資本支出およびキャッシュフロー、Oracleの2028会計年度下半期のキャッシュフローがプラスに転じる進捗、そしてロボットメモリの需要が業界予測から実際の注文に移行できるかどうかが含まれます。
導入:10月28日、米国株式市場はAIに関していくつかの全く異なる答えを示しました。マイクロソフトは決算を発表した後、株価が一時6%以上上昇しましたが、その後上昇幅は縮小しました。グーグルは終値で1.34%上昇しましたが、決算発表後の時間外取引では一時10%近く下落しました。オラクルは新しい四半期決算を発表しませんでしたが、今後数年間の経営とキャッシュフローの目標を更新したため、その日は10.58%上昇しました。一方で、ストレージセクターは全般的に強含みでした。
成長率だけを比較すると、この一連の市場の動きは簡単には説明できません。マイクロソフトのAzureの収益は前年同期比で48%増加し、グーグルのGoogle Cloudの成長率は103%に達しましたが、クラウドビジネスの成長がより速いグーグルは逆に大きな売りに直面しました。オラクルの株価上昇も、投資家が企業がどれだけの資金を投入しているかを超えて、これらの投入が検証可能な収益、利益、キャッシュフローを形成できるか、そして投資家がどれだけの期間待たなければならないかに関心を持っていることを示しています。
市場は突然AIに対する期待を失ったわけではありませんが、評価基準はより具体的になっています。マイクロソフトの受注が持続的な拡張を支えることができるか、グーグルのビジネス成長がいつグループのキャッシュフローに転換されるか、ストレージメーカーが供給制限を利用して利益を維持できるか、オラクルが約束したキャッシュフローの転換点が予定通りに現れるか、これらの問題が元々似ているAIのストーリーを異なる評価の道筋に分けています。
一、マイクロソフト:Azureの成長は受注に支えられているが、拡張コストが上昇中
マイクロソフトの2027会計年度第一四半期の収益は922.8億ドルに達し、前年同期比で19%増加し、市場予想の約907億ドルを上回りました。非GAAPの1株当たり利益は4.89ドルで、約4.73ドルの予想を超えました。しかし、この決算で特に注目すべき変化は、マイクロソフトが初めてAzureの単四半期ドル収益を開示したことです:331.7億ドルで、前年同期比48%増加し、StreetAccountがまとめた約323.2億ドルの予想を上回りました。市場は元々その成長率を約44%と予想しており、前四半期の成長率は43%でした。
この数字があれば、Azureの成長はより直接的に測定可能です。マイクロソフトが発表したデータによれば、Azureの収益はすでに会社の当四半期総収益の三分の一を超えています。投資家にとって、これはクラウドビジネスが加速し続けることを意味するだけでなく、AIインフラへの投入と実際のビジネス収益との関連がより明確になることを示しています。しかし、収益の成長は投入がどれだけのビジネスを生み出しているかを答えることはできますが、これらの収益が最終的にどれだけの利益とキャッシュを残すかを単独で説明することはできません。
マイクロソフトが引き続き拡張を支えるためのもう一つの根拠は、すでに蓄積された顧客の受注です。本四半期の商業残余履行義務は73%増加し6770億ドルに達し、平均期間は約2.3年で、そのうち約30%は今後12ヶ月以内に収益として認識されると予想されています。経営陣はまた、固定為替レートで計算した場合、Azureの第二四半期の収益成長率は49%から50%に達すると予想しています。これらのデータは将来の収益に対する比較的明確な観察ウィンドウを提供し、なぜマイクロソフトがデータセンターと計算能力の供給を拡大し続ける動機を持っているのかを説明しています。
それに対して、資本支出は依然として急速に増加しています。マイクロソフトの本四半期の資本支出は452億ドルで、その中には74億ドルのファイナンスリースが含まれ、StreetAccountの予想506.7億ドルを下回りました。会社は、一部の差異が第三者のキャビネットの納品が下半期に遅れたことに起因していると説明しました。経営陣は、第二四半期の資本支出が500億ドルを超えると予想しており、2026暦年全体で約1700億ドル、下半期の投入はさらに加速するとしています。メモリとストレージのコスト上昇も、建設コストをさらに押し上げる可能性があります。
したがって、当四半期の資本支出が予想を下回ったからといって、マイクロソフトがAI投資を縮小し始めたと理解することはできません。納品の遅れは支出の確認のリズムに影響を与えますが、全体の建設計画を変えるわけではありません。本当に観察すべきは、投入が続く中で、Azureの収益と利益がそれに追いつくことができるかどうかです。
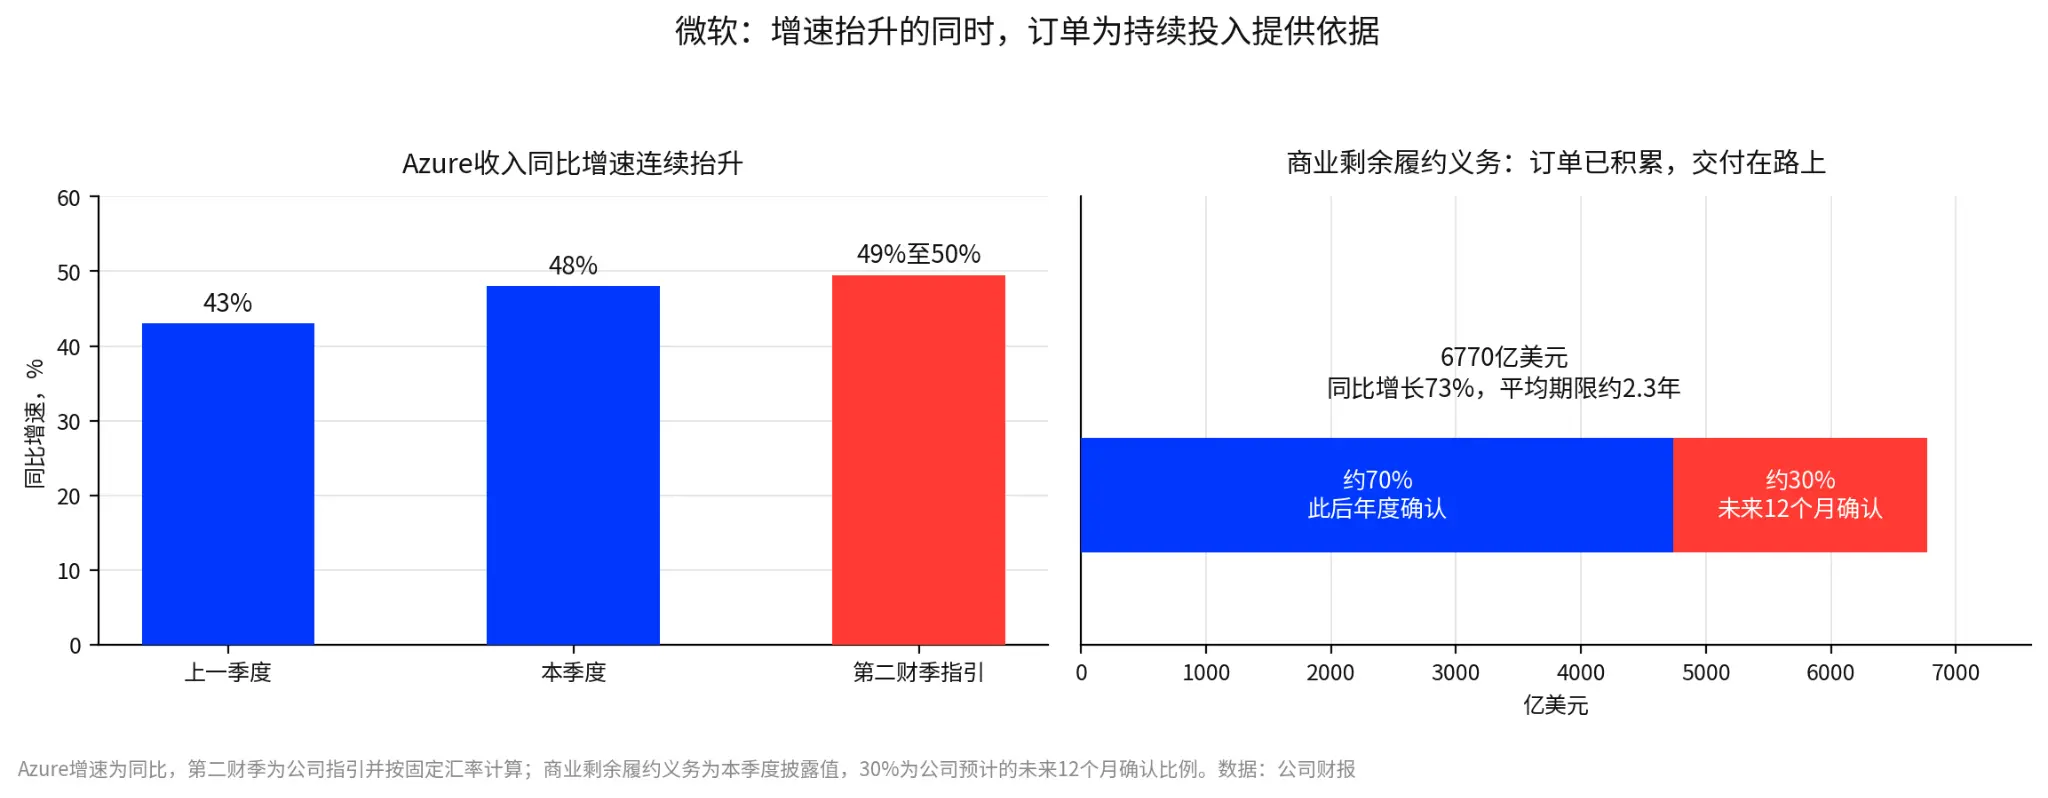
図1:Azureの収益前年同期比成長率と商業残余履行義務の構成。注:第二四半期の成長率は会社の指針で、固定為替レートで計算されています;商業残余履行義務の約30%は会社が予想する今後12ヶ月の確認割合です。
現在、注目すべきいくつかの圧力が現れています。マイクロソフトの本四半期のクラウドビジネスの粗利益率は66%で、前年同期比で低下し、経営陣は第二四半期には約65%にさらに低下すると予想しています。その理由の一つは、収益構造がAzureに傾いているためです。自由キャッシュフローは186.3億ドルで、前四半期の196.4億ドルを下回りました。データセンター、サーバー、チップ、メモリの調達が引き続き拡大する中で、受注が十分であっても、コストが収益の回収に先行する可能性があります。
これにより、マイクロソフトの株価が時間外取引で一時6%以上上昇し、東部時間28日19時59分頃には約2.9%上昇に戻った理由を理解するのに役立ちます。市場はAzureの成長と受注規模を評価していますが、成長に必要なコストを再評価しています。次に重要なのは、Azureが50%近い成長率を維持できるかどうかだけでなく、クラウドビジネスの粗利益率が引き続き低下するか、自由キャッシュフローがより大規模な資本支出の下で弾力性を保つことができるかどうかです。受注はマイクロソフトの成長をより根拠のあるものにしますが、投資回収の検証を代替することはできません。
二、グーグル:クラウドビジネスは103%成長、なぜキャッシュフローの懸念は解消されないのか?
クラウドビジネスだけを見ると、グーグルの第三四半期のパフォーマンスは弱くありません。アルファベットの収益は1275.8億ドルで、前年同期比25%増加し、市場予想の1282.2億ドルをわずかに下回りました;検索およびその他の広告収益は633億ドルで、前年同期比12%増加し、同様に予想を下回りました。会社の営業利益は406億ドルで、前年同期比30%増加し、営業利益率は31.8%です。Google Cloudの収益は前年同期比103%増の307億ドルで、営業利益率は前年同期の23.7%から36.2%に上昇し、未処理の受注は5610億ドルに達し、そのうち55%以上が今後24ヶ月以内に確認されると予想されています。
このデータは、グーグルのクラウドビジネスが急成長しているだけでなく、収益性も改善しており、将来の受注規模も同様に見込まれることを示しています。問題は、ビジネスレベルの成長がグループレベルのより豊かなキャッシュフローに転換されていないことです。AIインフラを大規模に構築している会社にとって、収益の成長とキャッシュの回収は同じことではありません:顧客の需要は受注や収益に先に現れることができますが、サーバー、データセンター、関連機器の支出はより早く発生する可能性があります。
第三四半期のグーグルの自由キャッシュフローはマイナス90.7億ドルで、2四半期連続でマイナスとなり、前四半期のマイナス58.6億ドルからさらに拡大し、市場予想の約マイナス27億ドルを大きく下回りました。同時期の資本支出は第二四半期の449.2億ドルから513.6億ドルに増加しました。会社は2026年の年間資本支出のガイダンスを1950億から2050億ドルに維持し、2027年にはさらに増加すると予想しています。
言い換えれば、グーグルは依然として高成長を維持していますが、成長とキャッシュフローの間にギャップが生じています。Google Cloudの収益が倍増し、利益率が改善されていることは、新たな需要がビジネス成果に転換されていることを示していますが、グループの資本支出規模も同様に巨大で、自由キャッシュフローは依然としてマイナスであるため、投資家はクラウドビジネスの高成長だけで全体のAI投資がいつ回収できるかを判断するのが難しいのです。
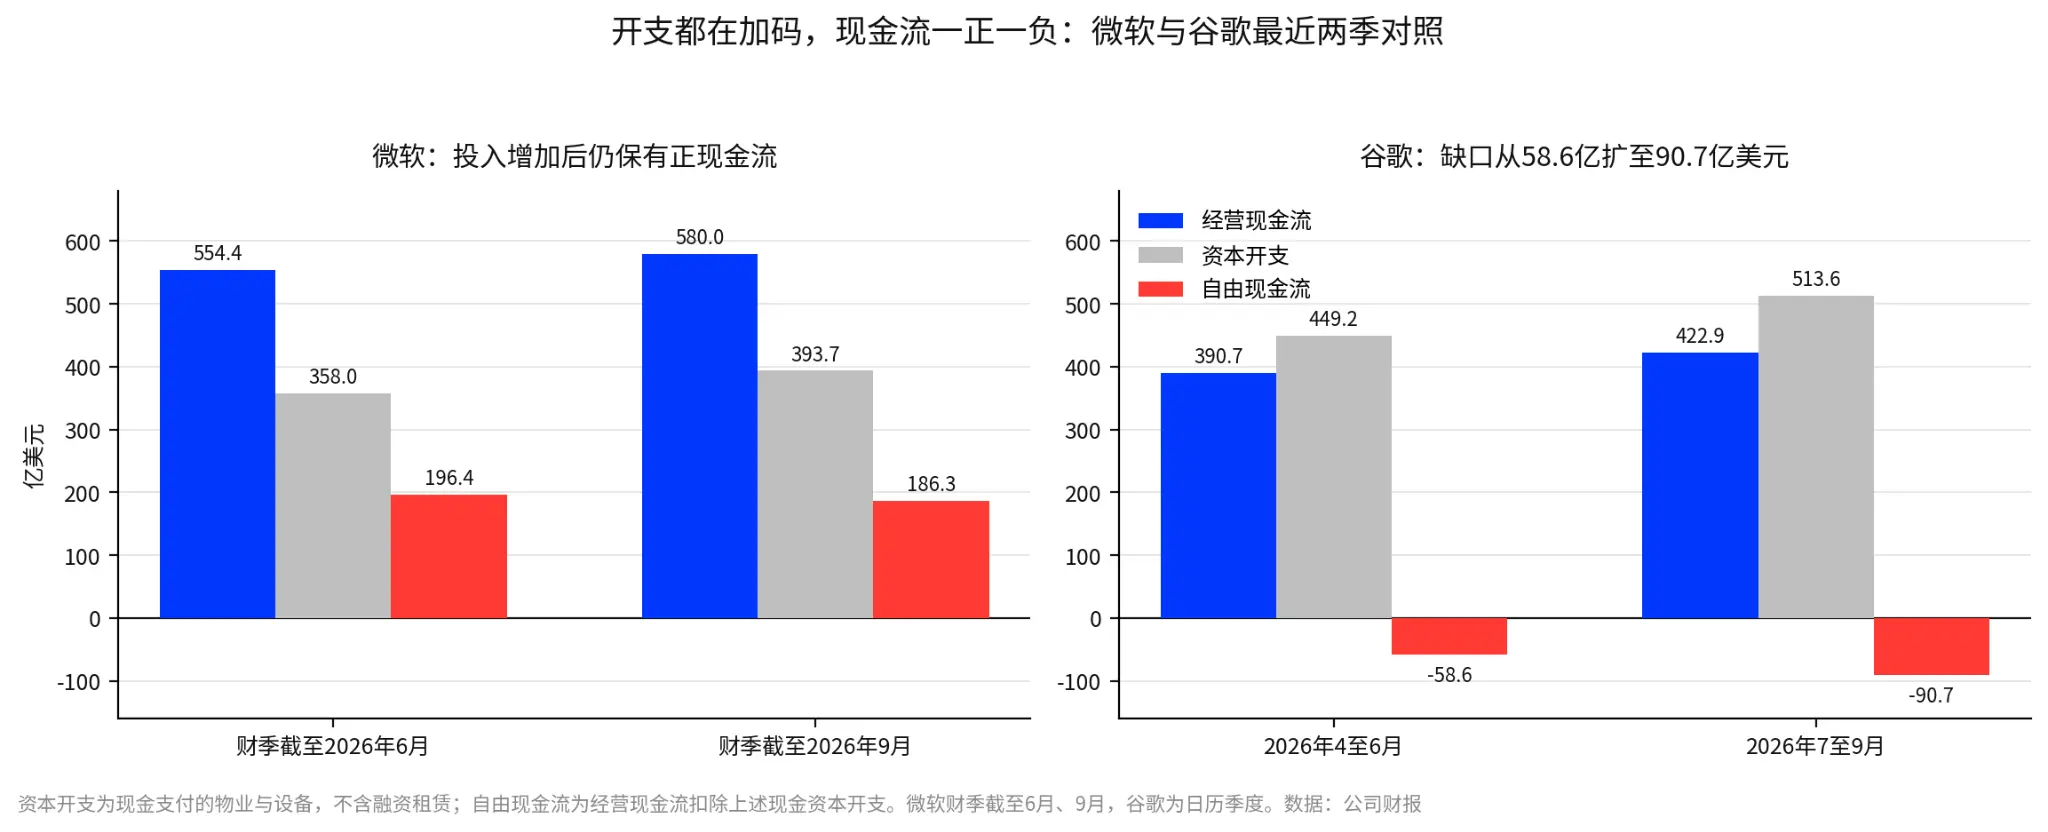
図2:マイクロソフトとグーグルの最近2四半期の営業キャッシュフロー、資本支出、自由キャッシュフローの対照、単位は億ドルです。注:図中の資本支出は現金で支払われた不動産および設備であり、ファイナンスリースは含まれていません;本文で述べたマイクロソフトの452億ドルの資本支出には74億ドルのファイナンスリースが含まれており、計算基準が異なります。
キャッシュフローの観点から比較すると、両社の違いはより直感的になります。キャッシュ資本支出で計算すると、マイクロソフトの営業キャッシュフローは554.4億ドルから580.0億ドルに増加し、393.7億ドルのキャッシュ資本支出を差し引いた後、自由キャッシュフローは186.3億ドルとなり、前四半期からわずかに減少しました。グーグルの営業キャッシュフローは422.9億ドルで、513.6億ドルの資本支出を下回り、自由キャッシュフローは90.7億ドルのギャップが生じ、前四半期からさらに拡大しました。
これは、マイクロソフトのAI投資が必ずしもグーグルよりも効率的であることを示すものではなく、1四半期のキャッシュフローだけで両社の長期的なリターンの高さを判断することもできません。これは、両社が現在耐えられる投入のペースが異なることを示しています:マイクロソフトは大規模な資本支出の後でも正の自由キャッシュフローを保っており、グーグルはより多くのキャッシュを使って構築を支える必要があります。投資家にとって、後者はより高い資金占有を意味し、リターンの実現時期の不確実性を無視することが難しくなります。
さらに、グーグルの本四半期のキャッシュフローの圧力はすべてAI資本支出に起因するわけではありません。経営陣は電話会議で、キャッシュフローはTPUシステムの販売に関連する在庫の増加や、52億ドルのEU委員会の罰金の支払いの影響を受けていると述べました。在庫の増加は、先に在庫を準備し、その後に回収するビジネスのリズムに関係しており、罰金は性質の異なるキャッシュ支出です。会社は関連する在庫投入の具体的な金額を開示していないため、これらの要因がそれぞれどの程度の影響を与えたかを正確に分解するための情報が不足しています。したがって、単一の四半期の自由キャッシュフローがマイナスに転じたことは、グーグルのAI投資のリターンが悪いことを直接証明するものではありませんが、キャッシュのギャップが持続的に拡大していることは、投資家がリターンのサイクルを判断する難易度を確実に高めています。
もう一つ区別すべき要因は、1株当たり利益です。グーグルの第三四半期の1株当たり利益は2.14ドルで、他の収益と損失の合計がマイナス82億ドルの影響を受けており、その大部分は保有するSpaceXの株価変動による未実現損失から来ています。この項目は会計利益に影響を与えますが、営業キャッシュフローの問題とは異なるものであり、一緒に解釈するべきではありません。
総合的に見ると、グーグルのクラウドビジネスの成長は失速していません。核心的な問題は、高速成長がいつグループレベルのキャッシュフロー改善につながるかということです。マイクロソフトは将来の収益の手がかりとして大規模な商業残余履行義務を持っています;グーグルも大規模なクラウドビジネスの未処理受注を持っていますが、資本支出が引き続き上昇する中で、キャッシュフローが徐々に改善される証拠を示す必要があります。この道筋がより明確になる前に、クラウドビジネスのパフォーマンスがいかに優れていても、市場の全体的な投入リターンに対する懸念を払拭するには不十分かもしれません。
三、ストレージ:長期契約で半分以上の生産能力を確保、供給と需要の緊張が利益を支える
マイクロソフトとグーグルの株価の分化は、主に投資リターンを巡って展開されています;ストレージセクターの上昇には、より直接的な論理があります:需要の成長が供給の拡大を上回ると、生産能力を持つ側が価格決定権を得る機会が増えます。
SKハイニックスの第三四半期の収益は104.62兆ウォンに達し、前年同期比328%増加し、四半期収益が初めて100兆ウォンを突破しました;営業利益は83.33兆ウォンで、前年同期比632%増加し、営業利益率は約80%で、両指標ともに四半期新高を記録しました。純利益は39.78兆ウォンで、前年同期比216%増加しました。このような強力な利益のパフォーマンスは重要ですが、さらに注目すべきは、会社が今後数年間の需要の見通しを高めており、一部の生産能力が長期供給契約を通じて事前に確保されていることです。
会社の業績説明会によれば、SKハイニックスは世界の主要クラウド企業を含む14社の主要顧客と長期供給契約を締結しており、契約は通常5年で、すでに契約された供給量は2027年と2028年の2年間の総生産能力の50%を超えています。会社はまた、すでに締結された長期契約と顧客との交渉中の需要を考慮すると、DRAMとHBMの生産能力は2029年までにほぼ売り切れに近づくと述べています;顧客からの注文需要は実際の供給能力の2倍を超えています。先進的なプロセスの複雑さと新しい生産能力の構築に必要な時間を考慮すると、会社は供給不足の状況が2030年まで続く可能性があると予想しています。
ここには重要な違いがあります:署名済みの長期供給契約と、まだ交渉中の顧客の需要は同じではありません。前者は比較的明確な供給の手配を提供し、後者は潜在的な需要の強さを反映しており、顧客の計画の変化に応じて調整される可能性があります。したがって、供給能力がほぼ売り切れであることは、2029年までの全ての供給能力が契約でロックされていることを意味するわけではありません。それでも、現在の長期契約のカバレッジと顧客の需要規模は、ストレージ供給が短期的に需要に迅速に追いつくことが容易ではないことを示しています。
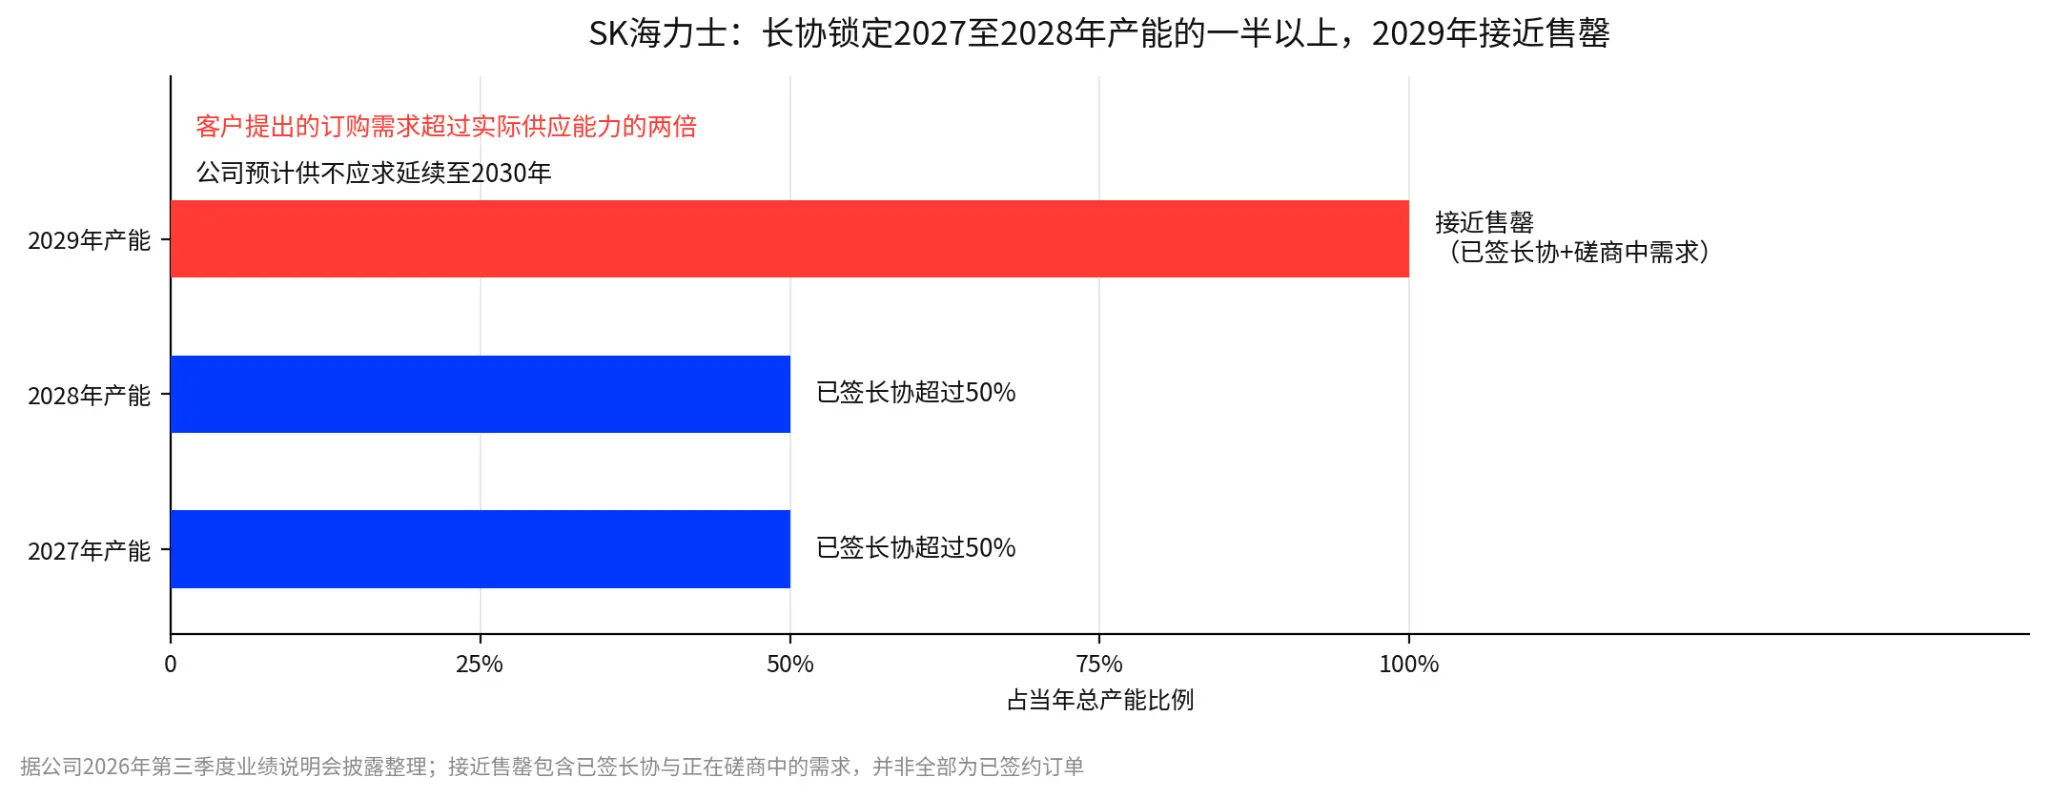
図3:SKハイニックスの長期供給契約が2027年から2029年の供給能力に対するカバレッジ状況。注:会社の業績説明会の開示に基づいて整理;2029年のほぼ売り切れの判断には、署名済みの長期契約と交渉中の需要が含まれており、全てが契約済みの注文ではありません。
これも、ストレージセクターがクラウドベンダーのキャッシュフローが圧迫されている中で強くなっている重要な理由です。マイクロソフトとグーグルは、新たな資本支出が十分な収益とキャッシュリターンをもたらすことを継続的に証明する必要がありますが、ストレージメーカーは供給が制限されているときに、製品価格、製品構成、稼働率から直接利益を得ることができます。SKハイニックスは、配当と自社株買いを通じて株主に約100兆ウォンを還元する計画を立てており、MarketWatch換算で約750億ドルに相当します。高い収益性と株主還元の取り決めは、市場がその収益と資本リターンを評価するための追加の根拠を提供しています。
市場では、SKハイニックスは韓国市場で10月28日に10.89%上昇し、取引中には一時11%以上上昇しました;米国株式市場に上場しているSKハイニックス関連証券も取引中に一時13%以上上昇しました。マイクロン、シーゲイト、西部データはそれぞれ5.86%、4.51%、4.08%上昇し、フィラデルフィア半導体指数は1.76%上昇しました。これらの上昇は全てSKハイニックスの業績情報に起因するわけではありませんが、全体の動向は、投資家がストレージ産業チェーンのAIインフラ拡張における収益の可能性を再評価していることを反映しています。
もちろん、長期契約は供給関係をロックするものであり、将来の全ての製品が現在の価格で販売できることを意味するわけではなく、利益率が長期にわたって高い水準を維持できることも保証されません。主要なクラウドベンダーが2027年に明らかに投資を削減した場合、AIサーバーやデータセンターの需要予測は依然として影響を受ける可能性があり、長期契約以外の供給能力は特に再価格設定に直面しやすいです。長期契約の具体的な価格メカニズム、調整範囲、履行保証条項も、供給と需要が弱まる際にメーカーが実際にどれだけの利益を保持できるかに影響を与えます。
したがって、ストレージもクラウドベンダーの資本支出の影響を受けますが、短期的に消えにくい供給制限が一層加わります。需要が供給を上回っている限り、メーカーは価格と稼働率から利益を得る機会があり、クラウドベンダーの資本支出が永遠に加速するという仮定に完全に依存する必要はありません。現段階では、供給と需要のギャップ、製品構成、長期契約が、ストレージセクターの最も直接的な収益支援となっています。
四、ロボットDRAM需要は5年間で20倍以上の成長:遠期の増分は、まだ当期の主線ではない
ストレージ需要の成長ストーリーは、データセンターの外にも広がる可能性があります。10月27日、マスクはソーシャルメディアでロボットのメモリ需要について言及し、AIが物理的な世界に入るにつれて、ロボットのメモリ需要は現在の市場予測を大きく上回る可能性があると考えています。彼はまた、ロボットが使用するメモリはデータセンターに必要な高帯域幅メモリHBMとは異なり、低消費電力DRAM、つまりLPDDRも重要な構成要素になると指摘しました。
Counterpoint Researchが10月11日に発表した報告書によると、人型ロボットのDRAM需要は2026年の約8300テラビットから2030年には約17.2万テラビットに増加し、増加率は20倍を超えると予測されています;単体のロボットの平均DRAM搭載量は39GBに倍増すると予想されています。マスクはその後、この予測が過度に保守的であり、実際の需要はさらに大きい可能性があると批判しました。マイクロンのCEOメーロトラも以前、物理的AIがこの十年末までにメモリとストレージ需要の重要な推進力になる可能性があると述べました。
産業論理から見ると、ロボットは確かにストレージ市場に新たな需要源を提供する可能性があります。クラウドベンダーの資本支出は、資金調達コスト、キャッシュフロー、AIサービスの商業化の進捗に影響されますが、ロボットのメモリ需要は製品の実現、販売の増加、単体ハードウェアの構成により多く依存します。二つの需要曲線は完全に同期しているわけではないため、ロボットは将来的にストレージ産業の別の成長エンジンになる可能性があります。
しかし、成長率が高いからといって、市場規模が十分に大きいわけではありません。Counterpointが予測した20倍の成長は、比較的小さな基準から出発しています;それが全体のDRAM市場に与える影響を判断するには、総需要規模、ロボットの実際の販売量、単体のメモリ構成を考慮する必要があります。ロボットの需要が予測から調達に移行するには時間が必要です。
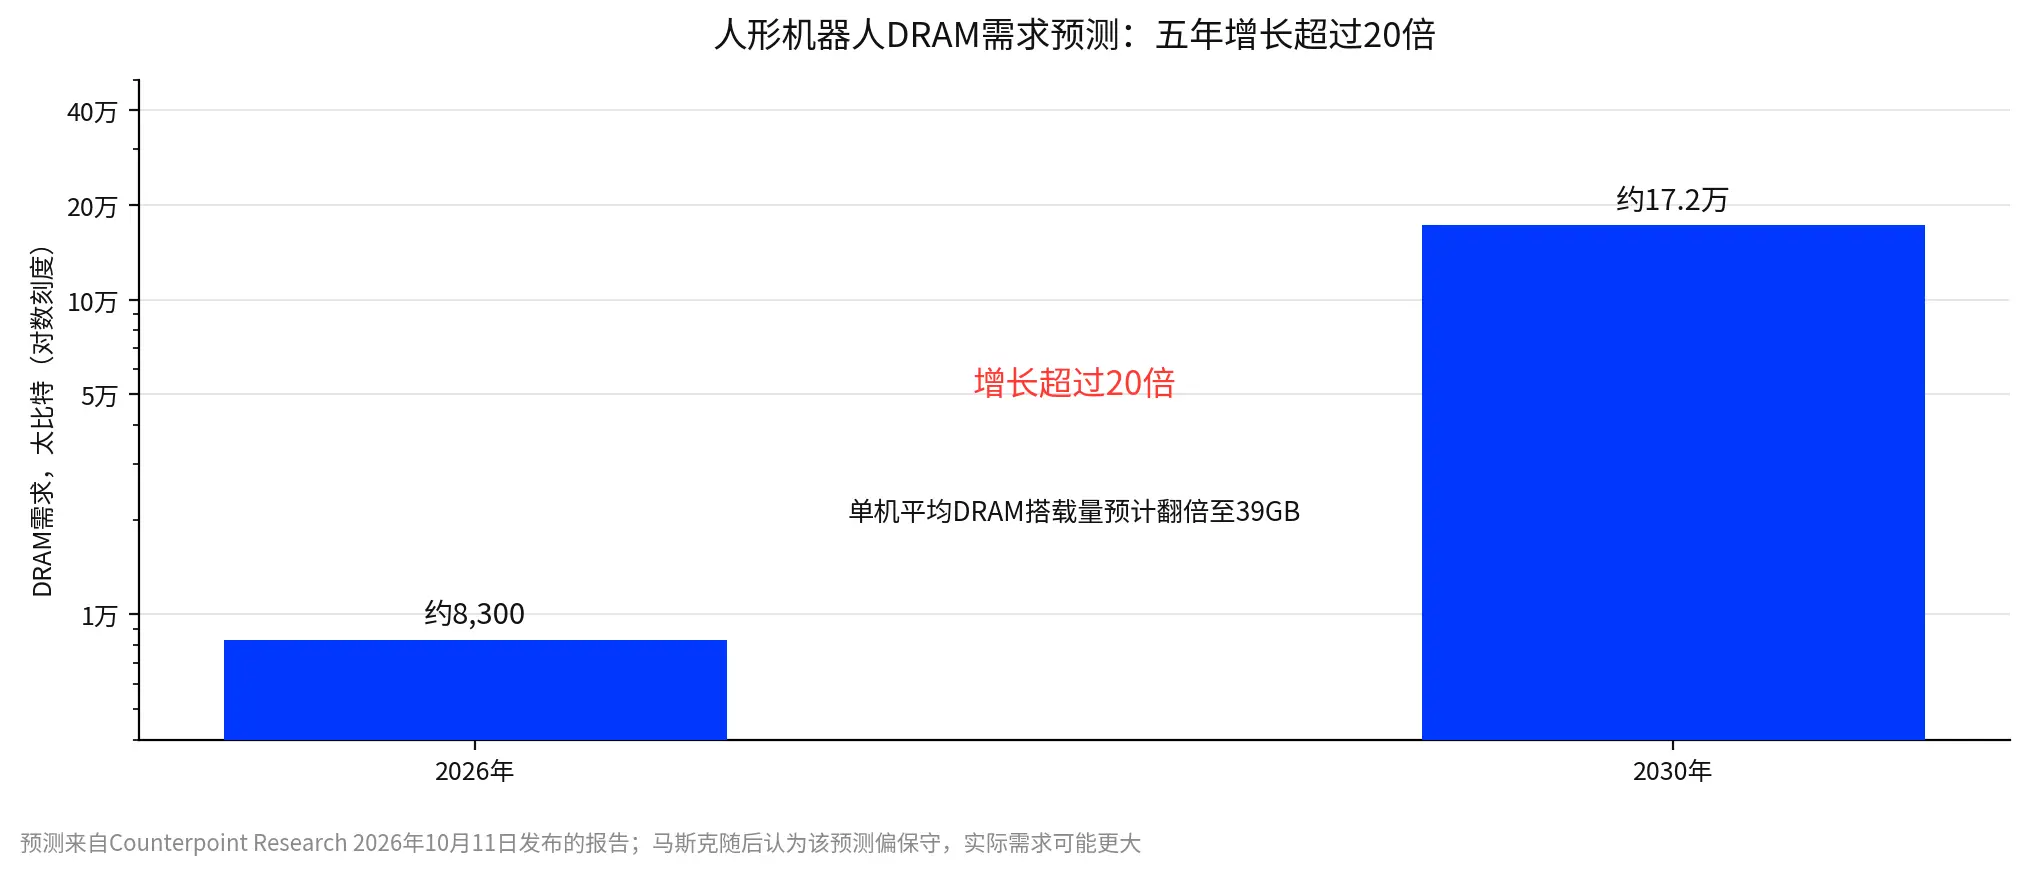
図4:人型ロボットのDRAM需要予測、2026年から2030年。注:予測はCounterpoint Researchが2026年10月11日に発表した報告書に基づいています;マスクはその後、この予測が保守的であると考えました。
したがって、現段階ではロボットのメモリをストレージ産業の遠期の増分として見るのが適切であり、今のところストレージ株の上昇を説明するには不十分です。現在の収益は主に供給と需要の緊張、製品構成、長期供給契約によって支えられています。ロボットは追跡する価値のある方向性を提供します:もし将来的に販売量と単体メモリ構成が徐々に予測を実現すれば、ストレージ需要の成長基盤はさらに拡大する機会があります。
五、オラクル:自由キャッシュフローがマイナス237億ドルから、2029会計年度にはプラス300億ドルへ
オラクルは市場が注目すべき別の答えを示しました:新しい四半期の財務報告を発表せず、今後数年間の投資のピーク、資金調達の必要性、キャッシュフローがプラスに転じる時期を明らかにしました。
10月28日の投資家向け説明会で、オラクルは資本支出が2027年から2028会計年度にピークに達し、2029会計年度には減少すると予測しました;自由キャッシュフローは2028会計年度の下半期にプラスに転じ、2029会計年度には少なくとも300億ドルに達すると予測しています。オラクルの会計年度は毎年5月末に終了します。会社はまた、2030会計年度前の追加資金調達規模は200億ドルを超えないとし、そのうち株式資金調達と債務資金調達がそれぞれ100億ドルを占めると述べました;2029会計年度からは、事業の成長が徐々に自己資金で実現し、純債務と調整後EBITDAの比率が3.5倍以下に低下するとしています。同時に、同社は2030会計年度の収益が2250億ドルを超える目標を掲げました。
これらの数字の意義は、収益目標の大きさだけではありません。オラクルは市場が最も関心を持つ一連の質問に答えようとしています:資本支出はいつピークに達し、キャッシュフローはいつプラスに転じ、プラスに転じる前にどれだけの追加資金調達が必要で、成長はいつからより多く事業自身の生成したキャッシュに依存できるのか。
このロードマップは実現を待っており、関連する数字はまだ実現した業績ではありません。オラクルの前会計年度の自由キャッシュフローはマイナス237億ドルであり、2029会計年度に少なくともプラス300億ドルに達するためには、資本支出のピーク、データセンターの拡張、顧客のビジネスが収益に転換されること、そして運営キャッシュフローが徐々に改善されるなど、いくつかの段階を経る必要があります。どの段階も期待に及ばない場合、キャッシュフローがプラスに転じる時期が遅れる可能性があります。
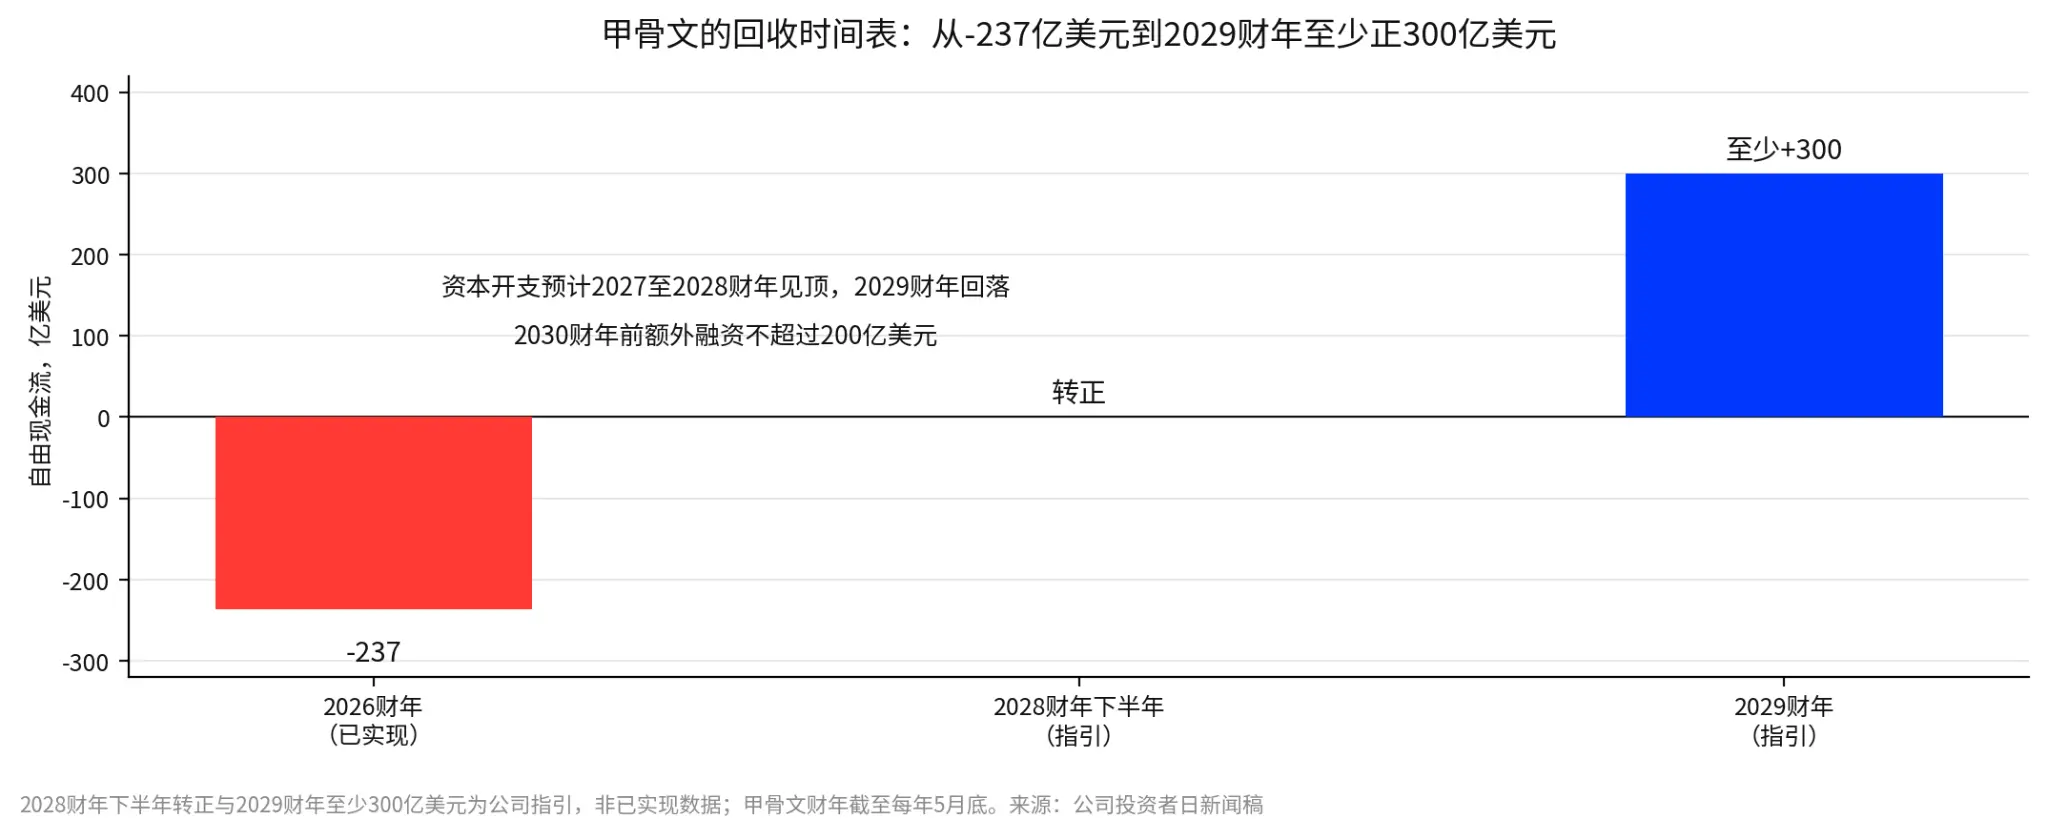
図5:オラクルの自由キャッシュフロー回収タイムライン。注:会社の投資家向け説明会資料に基づいて整理;2028会計年度下半期の自由キャッシュフローがプラスに転じること、および2029会計年度に少なくとも300億ドルの目標は、経営陣の指針であり、実現したデータではありません。
それにもかかわらず、明確なタイムラインは投資家がリスクを評価するのに役立ちます。将来の需要を強調するだけで、キャッシュフロー回収の道筋を明確に示さないストーリーと比べて、オラクルが示した段階的な目標は持続的に検証されやすいです:資本支出が予定通りピークに達するか、自由キャッシュフローが2028会計年度の下半期にプラスに転じるか、追加資金調達が200億ドル以内に抑えられるか、そして2029会計年度に少なくとも300億ドルの自由キャッシュフローに達するか。
オラクルは当日10.58%上昇し、取引中には一時13%以上上昇しましたが、これは市場がこの計画に対して積極的な反応を示したと理解できます。しかし、株価の上昇は目標がすでに検証されたことを意味するわけではありません。今後本当に重要なのは、会社が計画通りに構築を進め、新たなビジネスが徐々に前期の投資をカバーできるかどうかです。
マイクロソフト、グーグル、オラクルを並べてみると、三者の間に良い会社と悪い会社の区別はなく、市場が現在見えるリターンの証拠が異なるだけです。マイクロソフトは比較的早い収益成長と注文の蓄積がありますが、利益率とキャッシュフローはまだ観察が必要です;グーグルのクラウドビジネスは好調ですが、グループのキャッシュフローがいつ改善されるかを証明する必要があります;オラクルは中期的な回収のロードマップを提供しており、今後は実際の業務結果を逐次実現する必要があります。
結論:AI市場は終わっていない、市場はただ投資に対するリターンの説明を求め始めた
10月28日の市場の分化は、収益と注文、キャッシュフローの実現時期、供給と供給能力の三つのラインで理解できます。
マイクロソフトのAzureの成長率は48%に達し、商業的な残余履行義務は6770億ドルに増加し、市場は依然として需要に支えられたAI投資にプレミアムを支払う意欲があることを示しています。しかし、注文は利益を意味するわけではなく、マイクロソフトのクラウドビジネスの粗利率と自由キャッシュフローの変化は、この部分の成長に対する市場の評価に影響を与えるでしょう。
グーグルのクラウドビジネスは103%成長しましたが、グループの自由キャッシュフローがさらにマイナスに転じるのを防ぐことはできず、ビジネスの成長とキャッシュ回収の間には依然として明らかな時間差があります。オラクルは資本支出がピークに達し、資金調達規模が制限され、キャッシュフローがプラスに転じる目標を通じて、この待機期間に対してより明確な手配を提供しようとしています。投資家にとって、成長のストーリーは珍しくはなく、重要なのはキャッシュフロー改善の道筋が持続的に検証できるかどうかです。
ストレージメーカーは、強い需要、供給の拡張制限、長期契約による注文の可視性から利益を得ています。彼らもクラウドベンダーの資本支出の変化の影響を受けますが、短期的な供給と需要のギャップが利益に追加の支援を提供しています。ロボットのメモリ需要は将来の市場空間を拡大する可能性がありますが、その規模を証明するには販売量と実際の調達が必要です。
したがって、持続的に検証が必要な判断を提起できます:市場は依然としてAI投資の価格を設定しており、ただリターンの道筋に対する要求が高まっています。この判断は今後のデータによって変わる可能性があります。もしグーグルが資本支出を増加させながら明確にキャッシュフローを改善できれば、市場の懸念は和らぐかもしれません;もしマイクロソフトのクラウドビジネスの粗利率が持続的に低下し、注文の増加が利益率の圧力を相殺するには不十分であれば;もしクラウドベンダーが2027年に明らかに投資を減速させれば、ストレージの長期契約以外の需要と価格も圧力を受ける可能性があります。オラクルのキャッシュフロー目標が実現できるかどうかも、今後の財務報告で徐々に答えを出す必要があります。
今後、持続的に追跡すべき指標には、ストレージ価格と長期契約の変化、マイクロソフトとグーグルの次の四半期の資本支出とキャッシュフロー、オラクルの2028会計年度下半期のキャッシュフローがプラスに転じる進捗、そしてロボットのメモリ需要が業界予測から実際の注文に移行できるかどうかが含まれます。
AI取引の次の段階では、比較の焦点が誰がより多く投資し、誰がより早く成長するかから、誰がより早く投資を持続可能な収益、利益、キャッシュフローに転換できるかに移る可能性があります。投資家にとって、これは評価の分化がAI需要の成長とともに消えるわけではなく、むしろ資本支出が継続的に拡大するにつれてより顕著になる可能性があることを意味します。
データソース
マイクロソフト2027会計年度第一四半期、アルファベット2026年第三四半期の業績と電話会議:会社の財務報告および議事録、2026年10月28日;市場予測はStreetAccountの集計およびメディア報道に基づく。
SKハイニックス第3四半期業績と長期供給契約:会社業績説明会及び財聯社、上海有色網、MarketWatch整理、2026年10月28日;約100兆ウォンの株主還元はMarketWatch換算で約750億ドル。
オラクル投資家デー目標:会社ニュースリリース、2026年10月28日;会計年度は毎年5月末まで、黒字化と2029会計年度目標は会社の指針であり、実現済みデータではない。
市場データ:2026年10月28日終値及びアフターマーケット;約2.9%上昇は米東部時間28日19時59分のアフターマーケット価格。
ロボット需要予測:Counterpoint Researchレポート、2026年10月11日;マスクの発言は財聯社、IT之家の報道を参照、2026年10月27日から28日。
免責事項:この記事の内容は一般的な情報及び市場コメントのためのものであり、文中に記載された時点の公開資料に基づいて整理されています。関連する市場データ、予想及び確率は市場状況の変化に伴い変動する可能性があります。文中で引用された第三者機関、アナリストまたはその他の人物の見解及び投資戦略は、特定の時点における関連第三者の見解を示すものであり、BITの見解や推奨を代表するものではありません。この記事は投資アドバイス、投資研究、勧誘、募集またはいかなる証券、投資商品または取引戦略の推奨を構成するものではなく、いかなる投資決定の根拠としても使用されるべきではありません。金融市場にはリスクが存在し、証券価格及び市場のパフォーマンスは変動する可能性があります。過去のパフォーマンス及び過去の市場動向は未来の結果を示すものではなく、保証するものでもありません。投資家は自身の状況に基づいて関連リスクを独立して評価し、必要に応じて専門的な意見を求めるべきです。
 リスク警告 リスク警告