同様に利益が大幅に増加し、HSBCは下落し、恒瑞は上昇した:香港株式市場の決算シーズンは何を報酬としているのか?

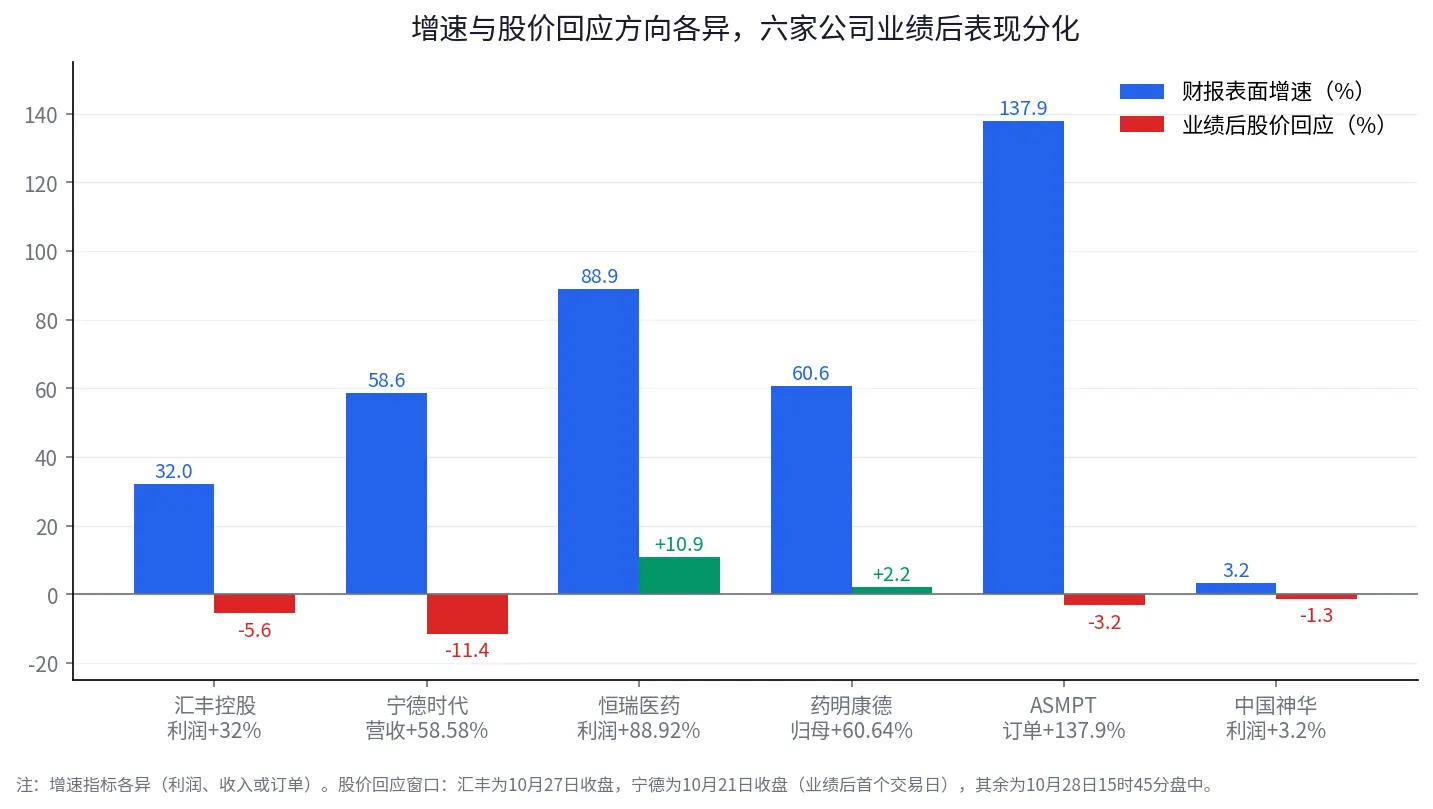
6社の財務報告の表面上の成長率と業績後の株価の反応を対照し、成長指標は各々異なり、反応のウィンドウは図内の説明を参照。
一、指数が急落するほど、財務報告は一つの質問に答える必要がある:成長はどれだけの価値があるのか?
10月20日から23日まで、恒生指数は累計で4.52%下落し、恒生テクノロジー指数は5.76%下落した。特に10月22日には、恒生指数が1日で3.03%下落し、恒生テクノロジー指数は5.03%下落した。この期間、南向き資金は約170.46億香港ドルの純流出があり、4日間連続で純売りとなった。テクノロジー株の下落幅はさらに大きく、これはこの圧力がすべての資産に均等にかかっているわけではないことを示しており、高ボラティリティの成長株はリスク嗜好の変化に伴ってボラティリティが増幅される。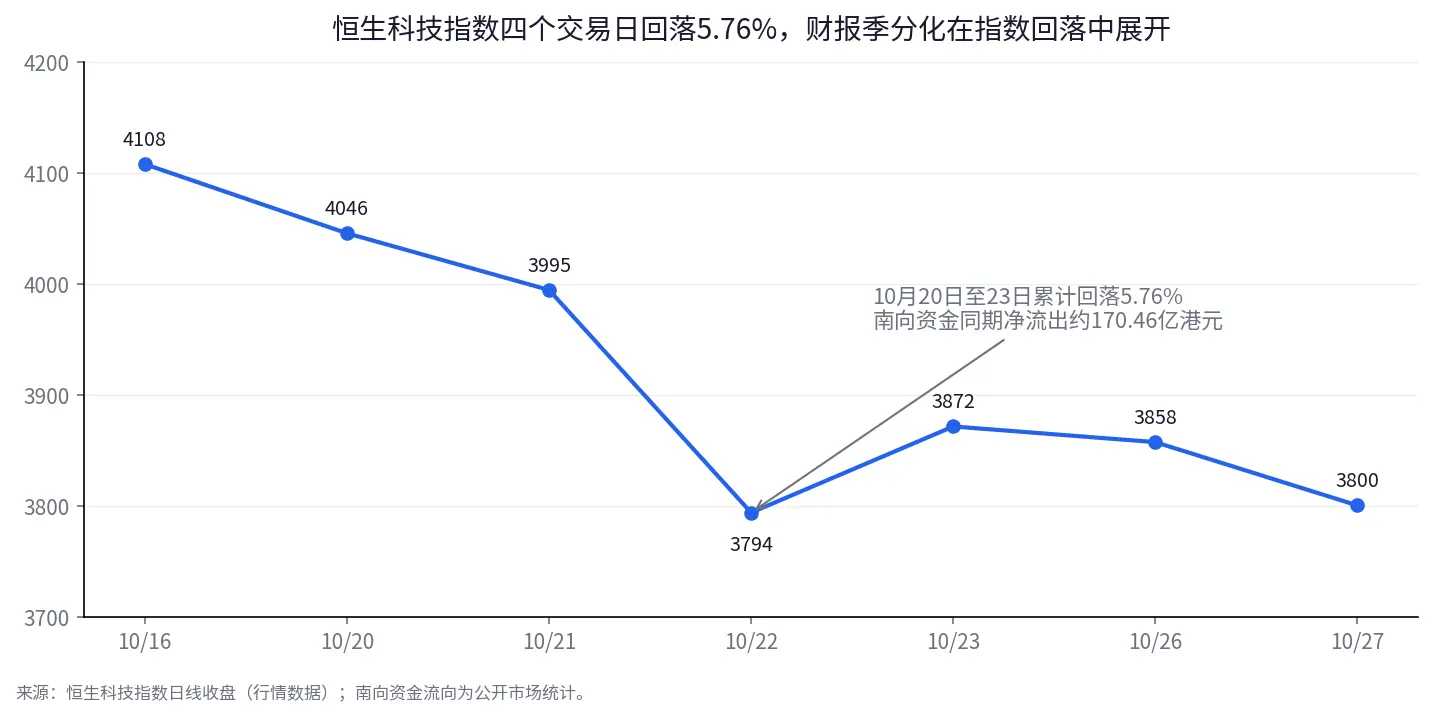
恒生テクノロジー指数の終値の動き、10月20日から23日まで累計で5.76%下落し、同期間に南向き資金は約170.46億香港ドルの純流出があった。
その背後には少なくとも3つの力がある。まず、世界のテクノロジー株の調整がAI資本支出のリターンサイクルに関する議論を再燃させた。過去には、市場は計算能力、半導体、AIインフラに対して高い評価を支払うことを望んでいた。なぜなら、投資家は今日の投資が将来の収入と利益に変わると信じていたからだ。投資規模が持続的に拡大し、商業化のリターンが時間を要する場合、評価は再計算されなければならない。AIの需要は消えていないが、変化しているのは収入の実現のタイミング、利益率、資本回収率が価格設定において占める割合である。
次に、政策期待と実際のデータとの間のギャップである。市場が刺激政策の強化の可能性を前もって織り込んでいる場合、たとえ経済データが悪化しなくても、評価をさらに押し上げるには不十分なことがある。株価は実際の結果が市場の元々の期待に対してどのように変化したかを取引しており、孤立した経済データ自体は答えを構成しない。第三に、南向き資金が純流出に転じたことで、前期に大きく上昇した、ポジションが比較的集中しているセクターの調整圧力が増す。
しかし、指数が圧力を受けることは、市場が一様に成長を悲観視しているわけではない。実際に注目すべきは、全体の評価が圧力を受けているときに、どの企業の成長が投資家を納得させるのかである。指数の圧力は評価、政策期待、資金の3つから来ており、財務報告シーズンの真の手がかりは個別株の分化である。HSBCと寧徳時代は、素晴らしい数字の背後にあるディスカウントを明らかにし、恒瑞医薬、薬明康德、ASMPTは異なるタイプの成長の証拠を示した。中国神華は、市場が買い入れを望むのは必ずしも高成長ではなく、より確実なキャッシュリターンである可能性があることをさらに説明している。
二、HSBCの利益成長32%でも5.56%下落:市場は一時的な改善に同じ価格を支払うことを望まない
HSBCの第3四半期の財務報告は悪く見えない。会社は税引前利益が96.32億ドルで、前年同期比32%増加したと報告している。税引後利益は38%増の76億ドルで、純利息収入は93億ドルで前年同期比6%増加した。会社はまた、1株あたり0.1ドルの中間配当を発表し、最大10億ドルの株式買い戻しを計画している。しかし、業績発表後の香港株取引日、HSBCの株価は5.56%下落し、134.30香港ドルで取引を終えた。
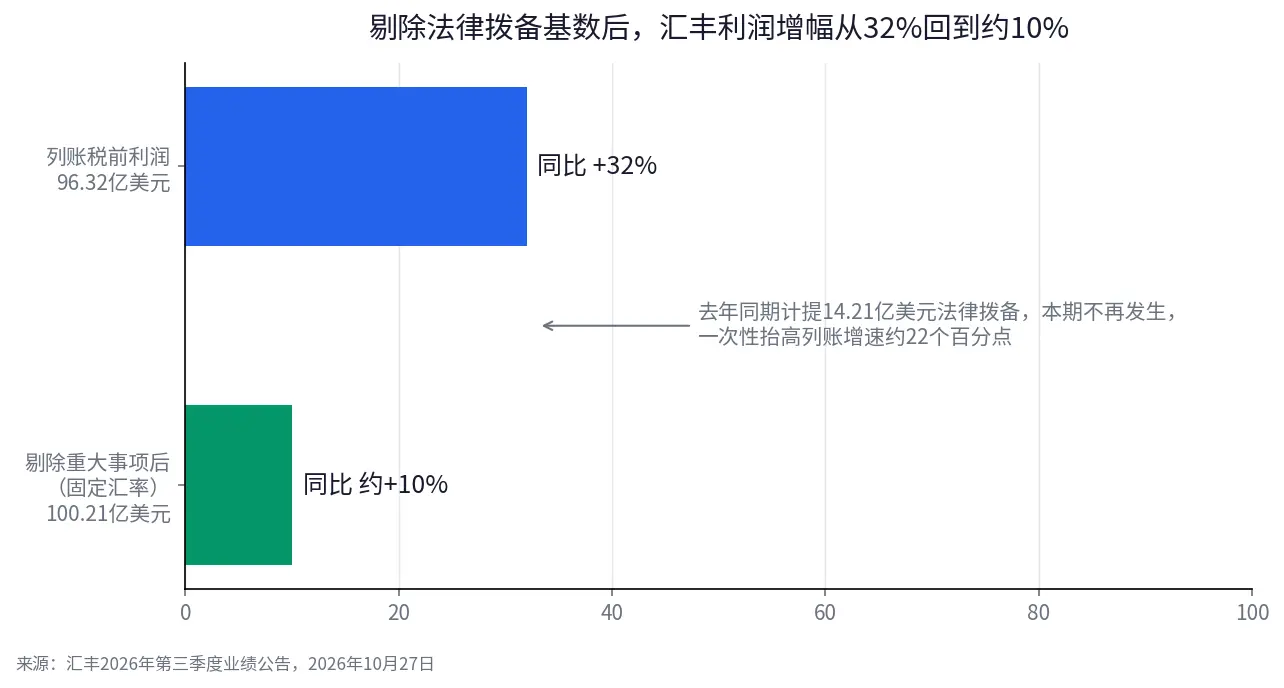
14.21億ドルの法律準備金を除外すると、HSBCの利益成長率は32%から約10%に戻る。
この対比を理解するためには、まず32%の利益成長率を分解する必要がある。2025年同期、HSBCはルクセンブルクのマドフ詐欺事件に関連する請求に対して約14.21億ドルの法律準備金を計上しており、今期には同様の支出がないため、明らかな前年同期比の基準優位性が形成されている。重大な事項を除外し、固定為替レートで計算すると、HSBCの第3四半期の税引前利益は約100.21億ドルで、前年同期比の増加率は約10%であり、計上された数字の32%とはかなりの差がある。一方、会社の収入は186.2億ドルで、前年同期比4.7%増加し、市場予想の189.3億ドルを下回り、資産管理収入は約27億ドルで、前年同期比ほぼ横ばいであり、成長率は前の2四半期の強さを継続していない。
これはHSBCの経営が突然悪化したことを意味するわけではない。純利息収益率は1.57%を維持し、年率換算の有形株主資本利益率は17.7%であり、配当と買い戻しも株主へのリターンを支えている。問題は、投資家が財務報告を見たとき、利益が増加しているかどうかだけでなく、成長の構成要素を判断する必要があることである。つまり、どれだけが経営改善から来ているのか、どれだけが前年同期の低基準から来ているのか、そしてどれだけが今後の四半期で再現可能であるのかを判断する必要がある。
HSBCの株価の反応は、これら3つの違いを反映している。一時的な準備金は再発生しないため、当期の利益を引き上げることはできるが、毎年同等の利益を再創出することはない。収入の成長が予想を下回ると、市場は将来の利益に対する判断を引き下げる可能性がある。利益の成長はすでに発生した結果であり、持続的な利益能力こそが評価が本当に購入すべきものである。市場は本来、会社が指針をさらに引き上げることを期待していたが、財務報告の表面上の成長率がいかに目を引いても、株価を支えるには不十分かもしれない。
三、寧徳時代の収入成長58.58%、なぜ株価は依然として圧力を受けるのか?問題は3つの表の間にある
HSBCの問題が利益成長率にどれだけ一時的な要因が含まれているかであれば、寧徳時代が直面しているのは、収入、利益、キャッシュフローが一時的に同期していないという別の追跡すべき分岐である。
寧徳時代の第3四半期の営業収入は1652.21億元で、前年同期比58.58%増加し、前四半期比11.8%増加した。親会社に帰属する純利益は212.46億元で、前年同期比14.54%増加し、前四半期比で5.77%減少し、バーンスタインやゴールドマン・サックスなどの機関の予想を下回った。前三四半期、会社の収入は4421.37億元で、前年同期比56.19%増加し、親会社に帰属する純利益は645.30億元で、前年同期比31.60%増加した。収入の急成長のトレンドは変わっていないが、第3四半期の利益成長率は明らかに収入成長率に遅れをとっている。
キャッシュフローデータはこの差異をさらに際立たせる。前三四半期、寧徳時代の営業活動によるキャッシュフローの純額は616.25億元で、前年同期比23.60%減少した。半年報と第3四半期報告を分解すると、第3四半期の単季営業キャッシュフローの純額は約14.09億元で、前年同期比93.59%減少し、2018年第2四半期以来の最低単季レベルであり、当期の純利益を明らかに下回っている。会社の経営陣は、キャッシュフローの変化はサプライヤーの支払い政策の調整や前払いなどの要因に関連しており、当期の利益は製品構成の変化や税制政策の調整の影響を受けていると説明し、2027年には市場需要に成長の余地があると予測している。会社はその後、約8億元のA株買い戻し計画を発表したが、買い戻し自体は経営データの観察を代替するものではない。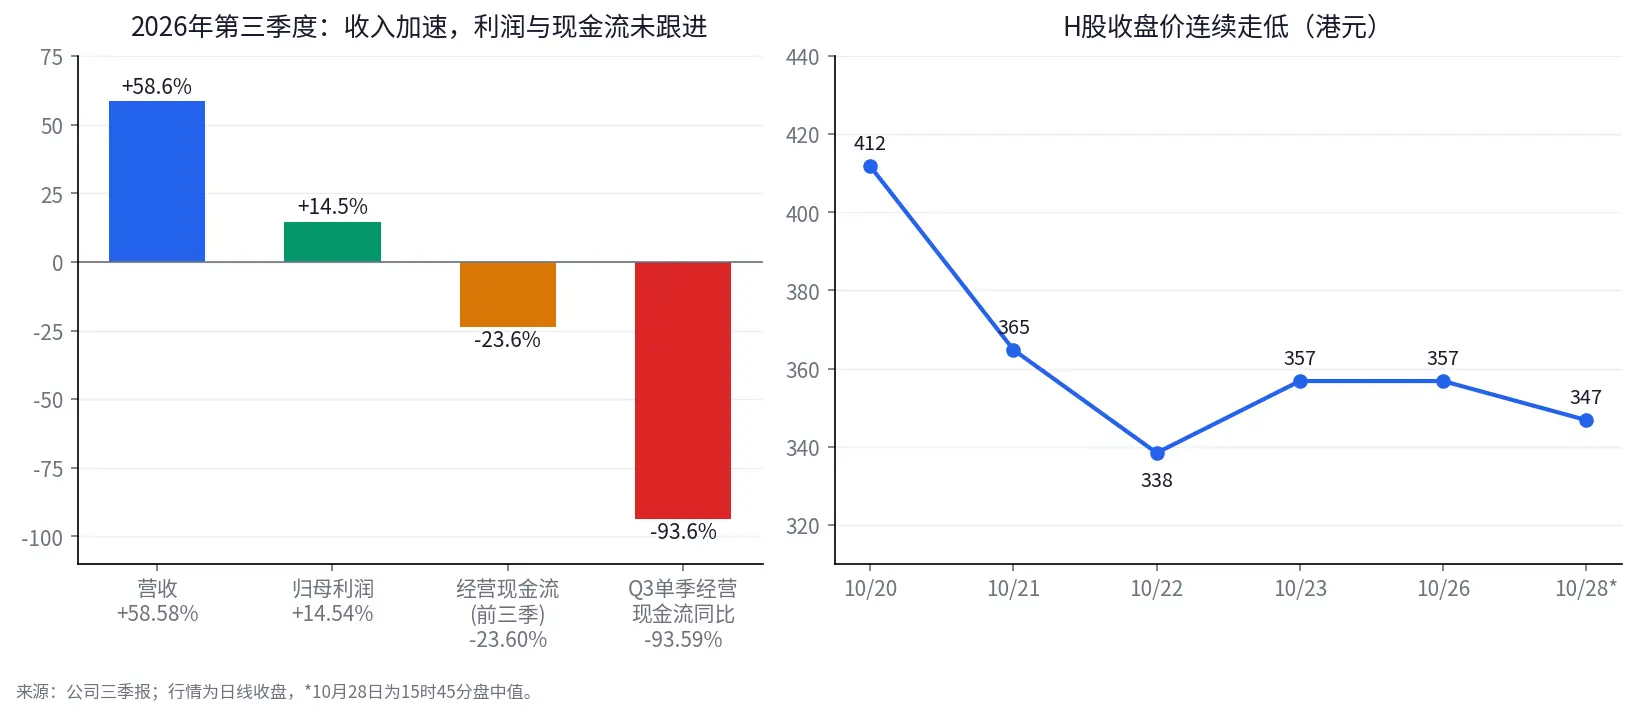
寧徳時代の収入、利益、営業キャッシュフローの成長率の対照、右図はH株の終値の動き。
株価の動きは、これらの差異に対する市場の慎重さを反映している。10月20日、寧徳時代のH株は6.58%下落した。10月21日は11.41%下落し、10月22日は7.24%下落した。10月28日15時45分時点で、株価は346.8香港ドルで、前の取引日の終値から約0.5%下落した。
ここで「キャッシュフローが減少したので、成長の質が悪化した」と単純に結論を出すことはできない。営業キャッシュフローは支払いサイクル、前払い、運転資本の変化の影響を受け、単季データも大きな変動がある可能性がある。実際に答えるべきは3つの質問である。すなわち、収入の成長は販売の拡大から来ているのか、それとも製品と価格構成の変化から来ているのか、利益成長が収入に遅れをとっているのは一時的な製品構成の変化なのか、競争やコスト圧力によるものなのか、キャッシュフローの減少は決済のタイミングによる一時的な乱れなのか、それとも利益の転換能力に持続的な変化が見られるのか。
この3つの線が今後の財務報告をどう見るべきかを決定する。もし収入が成長を維持し、利益率が徐々に安定し、営業キャッシュフローがその後回復するなら、今四半期の乖離は一時的な要因から来ている可能性が高い。もし収入が引き続き拡大し、利益とキャッシュフローが長期的に遅れをとるなら、成長の経済的価値を再評価する必要がある。寧徳時代にとって、次の段階で最も重要な任務は、需要の成長が利益に転換でき、最終的にキャッシュフローに入ることを証明することである。
四、恒瑞医薬が12%以上上昇:利益の高成長は良いニュースだが、直接的に外挿することはできない
HSBCや寧徳時代と比較して、恒瑞医薬の財務報告は市場からより積極的な反応を得た。会社は10月27日の夜に、第3四半期の営業収入が89.53億元で、前年同期比20.55%増加し、親会社に帰属する純利益が24.58億元で、前年同期比88.92%増加したと発表した。非経常的な要因を除いた親会社に帰属する純利益は25.14億元で、前年同期比90.93%増加した。第3四半期の営業キャッシュフローの純額は58.57億元で、前年同期比21.76%増加した。10月28日、恒瑞のH株は一時12%以上上昇し、15時45分時点で約10.9%上昇し、49.58香港ドルで取引されている。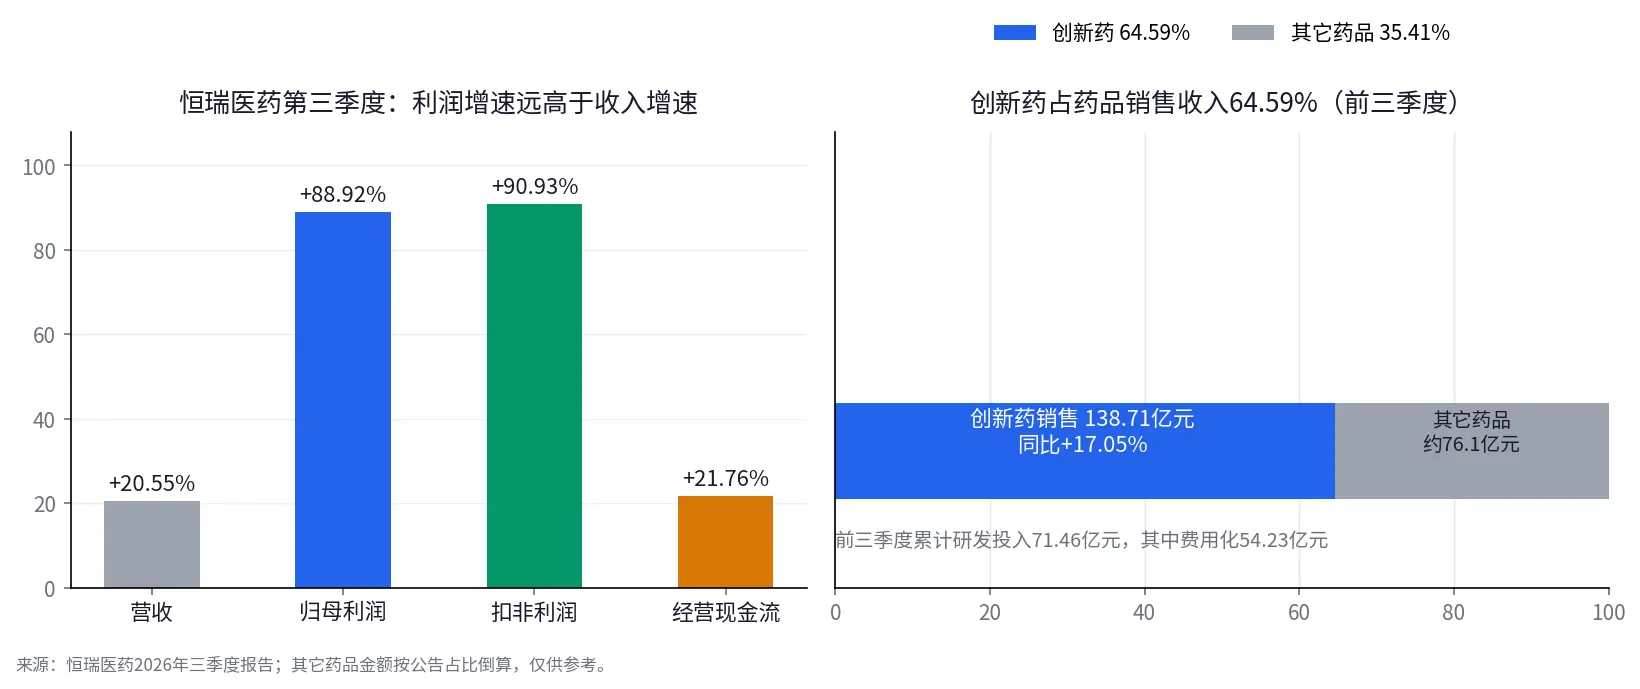
恒瑞医薬の第3四半期の4つの主要指標の成長率、右図は前三四半期の革新薬の販売収入が薬品販売収入の64.59%を占め、他の薬品の金額は公告に基づいて逆算されている。
しかし、この上昇を理解するためには、88.92%の純利益成長率だけを見るわけにはいかない。恒瑞の公告によると、外部ライセンス収入の増加は当期の利益の高成長の重要な理由の一つである。革新薬企業にとって、収入源は薬品販売に限定されず、海外ライセンス契約の前払い金やマイルストーン支払いも収入と利益に貢献することができる。これらの協力は製品の研究開発の価値と潜在的な商業化のスペースを反映するが、収入の確認のタイミングは均等ではなく、ある四半期の利益成長率を未来の各四半期の成長速度に直接外挿することはできない。
一方で、恒瑞も完全に一時的なライセンス収入に依存しているわけではない。前三四半期、会社の革新薬の販売収入は138.71億元で、前年同期比17.05%増加し、薬品販売収入の64.59%を占め、累計研究開発投資は71.46億元である。第3四半期の非経常的な純利益成長率は親会社に帰属する純利益成長率に近く、利益の改善は完全に非経常的な損益によって推進されているわけではない。
したがって、恒瑞の財務報告で本当に注目すべきは、革新薬の販売、研究開発の成果、外部ライセンスの3つの経路が相互に支え合う利益構造を形成できるかどうかである。薬品販売は持続的な営業収入を提供し、研究開発投資は将来の製品の蓄積を決定し、海外ライセンスは革新成果の商業化の実現を加速する可能性がある。これら3つが共同で改善されることは、単一の四半期の利益成長率が突然跳ね上がることよりも長期的に意味がある。
ライセンス収入には別の側面もあり、当期の利益を明らかに引き上げることができるが、取引や確認のリズムによって四半期の変動を引き起こす可能性がある。今後、利益成長率が減少した場合、すぐに経営が悪化したと認定することはできず、当期の高成長を単純に常態と見なすこともできない。ライセンス収入の基準の変化、革新薬の販売の持続的な成長、研究開発の成果が新たな協力や商業的リターンに転換できるかどうかをさらに区別する必要がある。
恒瑞の上昇は、市場が革新薬企業の成長に対して支払う意欲があることを示しているが、その前提は投資家が成長の源を理解し、それが持続可能である可能性を信じることである。実際に価格を決定するのは、異なる収入源が共同で持続可能な利益モデルを構成できるかどうかである。
五、薬明康德とASMPT:注文は成長の次のステップを提供するが、実現の保証ではない
恒瑞は、収入と利益がさまざまな要因によって共同で推進されることを証明しました。薬明康德とASMPTは、単一四半期の利益に比べて、受注と業績ガイダンスが投資家に将来の事業活動が依然として拡大しているかどうかを判断するのに役立つ別の観点を提供します。しかし、受注にも限界があり、受注は納品を意味せず、納品は高利益を意味しません。記録的な受注は、将来の収入が同じ幅で増加することを必ずしも意味しません。
薬明康德の前三四半期の営業収入は455.37億元で、前年同期比38.59%増加しました。親会社に帰属する純利益は193.98億元で、前年同期比60.64%増加し、非経常項目を除いた後の純利益は73.03%増加しました。第三四半期の親会社に帰属する純利益は83.18億元で、前年同期比136.67%増加し、これは連結企業WuXi XDCの一部株式を売却したことによる約31.02億元の一時的な利益を含んでいます。非経常項目を除いた単四半期の純利益の増加率は49.85%で、主業のパフォーマンスを観察するのにより適しています。
単一四半期の利益よりも追跡する価値があるのは、会社が9月末までに持っている767.4億元の受注で、前年同期比36.4%増加し、単四半期で約103億元の純増加がありました。会社は年間収入のガイダンスを585億から605億元から610億から619億元に引き上げ、調整後の自由現金流の予想を145億から155億元に引き上げました。受注の増加、収入ガイダンスの引き上げ、現金流の予想の改善は、相互に確認し合う信号を構成し、事業の需要はすでに確認された収入だけでなく、将来の納品待ちの作業量にも現れています。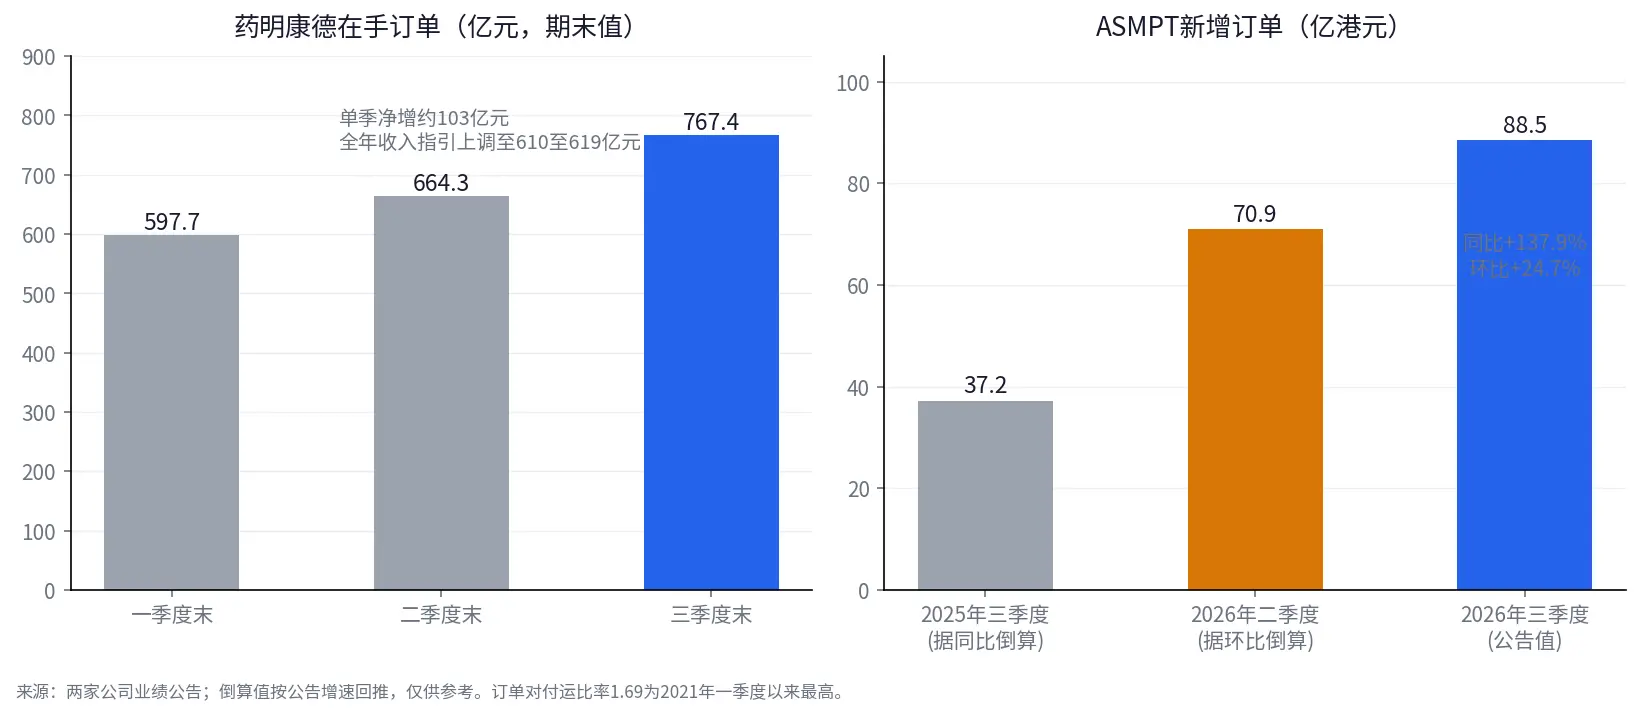
薬明康德の受注は、第二、第三四半期で累計約170億元の純増加があり、ASMPTの単四半期の新規受注は歴史的な新高を記録し、公告の増加率に基づいて逆算されます。
ASMPTの受注データはさらに際立っています。会社は10月28日に第三四半期の業績を発表し、売上高は52.47億香港ドルで、前年同期比48.7%増加しました。新規受注総額は88.45億香港ドルで、前年同期比137.9%増加し、歴史的な新高を記録し、前四半期比で24.7%増加しました。受注対出荷比率は1.69に達し、2021年第一四半期以来の最高水準です。会社は第四四半期の収入を6.7億から7.3億米ドルと予測し、ガイダンスの中央値で計算すると、前四半期比で約4.6%増加し、前年同期比で約37.5%増加します。
これらのデータは、AI産業チェーンの需要に対して概念的な物語よりも直接的な証拠を提供します。AIへの投資は、サプライチェーン企業の収入に転換される必要があり、最終的には顧客の注文、設備の納品、収入の確認が必要です。ASMPTの新規受注と第四四半期のガイダンスは、少なくとも今後数四半期の業務パフォーマンスに対する追跡可能な根拠を提供します。ただし、会社は、受注に一時的な大口受注が含まれており、納品サイクルの延長が顧客に早期の注文を促す要因であることも指摘しています。言い換えれば、受注の増加は実際の事業信号ですが、将来の収入が前年同期比で137.9%増加すると機械的に理解されるべきではありません。
市場の反応も一様ではありません。薬明康德は10月27日の業績発表後に4%以上高騰し、10月28日15時45分には約2.2%上昇しました。ASMPTの業績発表当日は5%近く高騰しましたが、その後午後に反落し、15時45分時点で117.3香港ドルで、前日終値から約3.2%下落しました。これは投資家に対し、経営指標が改善しても、株価はこれらの改善が以前の期待を超えるかどうか、評価がすでに反映されているかどうか、そして投資家が将来の受注の実現ペースをどう判断するかに依存することを思い出させます。
薬明康德とASMPTの共通点は、持続的に追跡可能な経営変数、すなわち受注規模、収入ガイダンス、現金流の予想を示していることです。彼らの違いは、薬明康德の受注が将来の実行待ちの業務量をより直接的に反映しているのに対し、ASMPTの新規受注は納品サイクル、顧客の早期注文、製品構成をさらに観察する必要があることです。次の段階では、受注が収入に転換できるか、収入が利益に転換できるか、利益が現金流に転換できるかが、成長の質を判断する鍵となります。
六、中国神華の説明:市場は成長だけでなく、目に見える現金リターンも評価する
恒瑞、薬明康德、ASMPTが異なる形態の成長を代表するなら、中国神華は別の価格設定ロジックを提供します。成長は速くなくてもよく、現在の収益と株主リターンが十分に明確であれば、同様に魅力的である可能性があります。
中国神華の第三四半期の親会社に帰属する純利益は156.88億元で、前年同期比3.2%増加し、非経常項目を除いた後の純利益は前年同期比10.6%増加しました。前三四半期、会社の営業収入は2960.31億元で、前年同期比9.0%増加し、親会社に帰属する純利益は444.03億元で、前年同期比3.8%増加し、営業活動による現金流の純額は927億元で、前年同期比23.1%増加しました。2025年の配当比率に基づくと、10月26日現在、会社の配当利回りは約4.52%です。
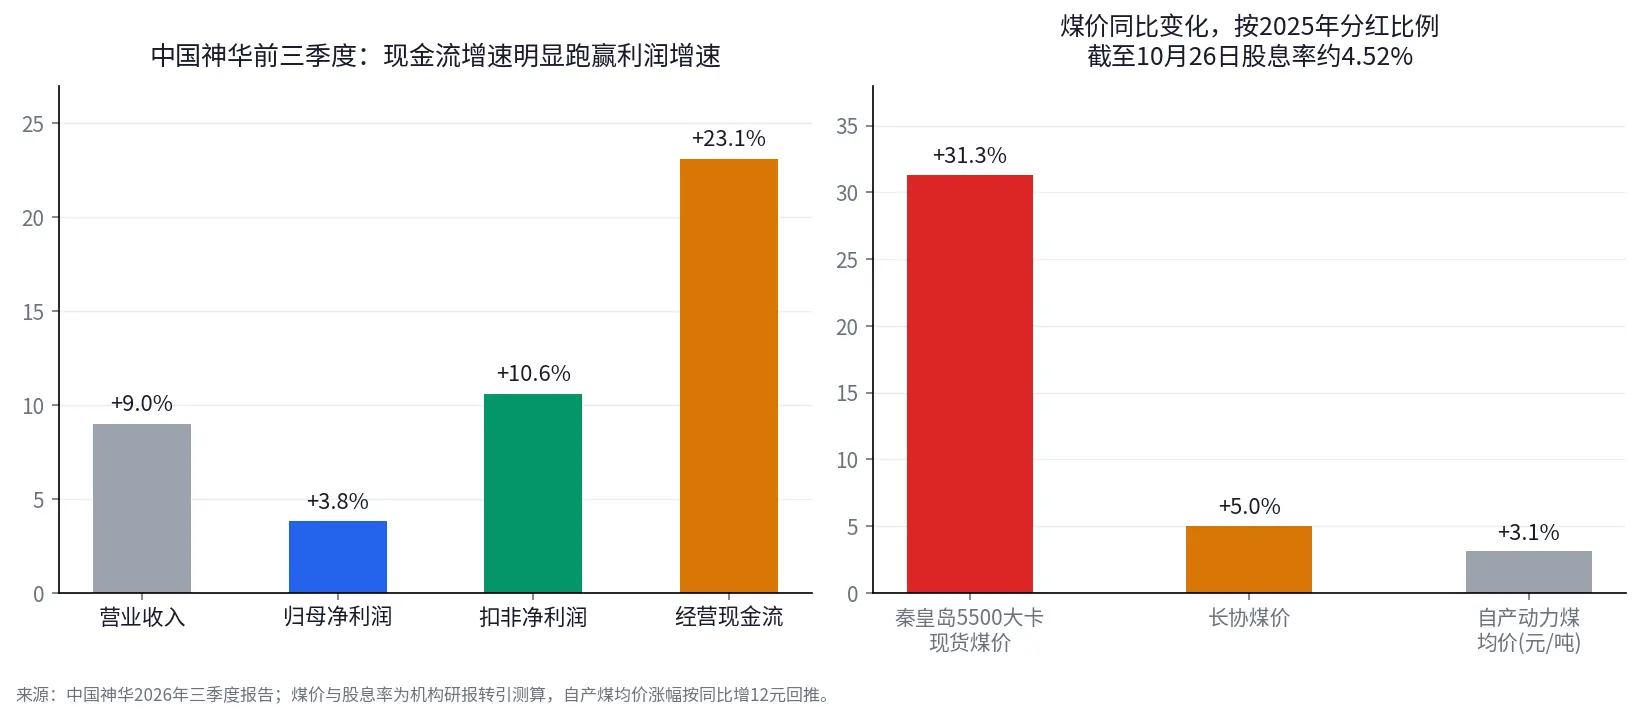
中国神華の前三四半期の現金流の増加率は、利益の増加率を明らかに上回っています。右の図は、石炭価格の前年同期比の変化と配当利回りの水準を示しています。
革新的な医薬品やAIサプライチェーン企業と比較して、中国神華は急速な成長に依存して投資価値を証明する必要はありません。この種の資産に対して、投資家は石炭価格と電力価格の変動、長期契約メカニズムの安定性、資本支出、そして営業現金流が配当をカバーできるかどうかに関心を持っています。秦皇島の5500大カロリーの現物石炭価格は前年同期比31.3%上昇し、長期契約価格は5.0%上昇し、価格面が現金流を支えています。利益の増加率が比較的穏やかであることは、必ずしも投資の魅力が低下することを意味しません。現金流が安定し、資本配分の規律が明確で、配当が持続可能である場合、投資家は依然として当期のリターンに対して価格を支払う意欲があるかもしれません。
しかし、高配当も検証が必要です。商品価格の低下、資本支出の増加、または利益の持続的な減少は、将来の配当能力を弱める可能性があります。配当利回りは現在の株価に基づいて計算された収益指標であり、将来の配当の保証ではありません。本当に重要なのは、配当がどれだけ持続可能な自由現金流から来ているか、そして会社が配当を維持するために必要な投資を犠牲にする必要があるかどうかです。
中国神華と恒瑞、薬明康德の違いは、彼らが異なる問題に答える必要があることです。成長型企業は将来の利益が実現できることを証明する必要があり、現金リターン型企業は現在の収益が持続可能であることを証明する必要があります。市場は異なる資産間で成長、リスク、現金リターンの確実性を再比較しており、単純な成長と価値の二分法ではこの変化を要約することはできません。
七、「検証可能性プレミアム」を実現する:各社は異なる答えを出さなければならない
これらの事例をまとめると、財務報告の分化の背後にある論理がより明確になります。市場は高い利益増加率を一様に評価することも、受注や高配当を一様に評価することもありません。市場は、どの指標がこの会社の成長やリターンを最も証明できるか、そしてそれが市場の期待に沿って持続可能であるかを探しています。
|--------|-----------------------|---------------------------| | 会社 | 表面的な信号 | 次に最も検証すべき変数 | | HSBC | 税引前利益が32%増加 | 一時的な項目を除いた後、コア利益と収入が持続的に改善できるか | | CATL | 売上高が58.58%増加 | 利益率と営業現金流が収入の増加に再び追いつけるか | | 恒瑞医薬 | 親会社に帰属する純利益が88.92%増加 | 革新的な医薬品の販売と外部ライセンスが後続の利益を支えることができるか | | 薬明康德 | 受注767.4億元、前年同期比36.4%増加 | 受注が持続的に収入、利益、現金流に転換できるか | | ASMPT | 新規受注が137.9%増加 | AI関連の受注が期待通りに納品され、早期注文による変動を回避できるか | | 中国神華 | 親会社に帰属する純利益が3.2%増加 | 営業現金流、商品価格、配当能力が安定しているか |
このフレームワークの価値は、投資家に次に何を見なければならないかを知らせることにありますが、特定の数字に基づいて個別株のパフォーマンスを直接予測することはできません。利益の増加率が高いからといって、将来の利益が必ずしも高くなるわけではありません。受注の増加が速いからといって、すべての受注が期日通りに納品されるわけではありません。現金流が強いからといって、配当が永遠に安定するわけではありません。異なる指標はそれぞれ異なる問題に答え、会社のビジネスモデル、バランスシート、評価予想の中に置かれなければ、完全な判断を形成することはできません。
さらに強調する必要があるのは、株価は期待に対する変化を反映しており、財務報告を単純に評価するよりもはるかに複雑であるということです。たとえ会社の業績が成長しても、市場の元々の期待を下回れば、株価は下落する可能性があります。たとえ当期の成長率が高くなくても、経営状況が悲観的な期待を上回れば、株価は上昇する可能性があります。いわゆる検証可能性プレミアムは、市場が現金流や受注に対してのみ支払うことを意味するのではなく、評価が圧力を受け、資金が慎重になるとき、投資家は成長の源、実現の道筋、持続可能性をより重視することを意味します。
現在の香港株の調整は、全体的な評価と資金環境の圧力を反映しています。個別株のパフォーマンスの分化は、主に利益予想、成長の質、評価との関係に依存しています。南向資金の段階的な純流出は、その時の資金環境を示すことができますが、市場が成長から価値への長期的な切り替えを完了したことを証明するには不十分です。この変化を確認するには、今後の資金の流れ、セクターの相対的なパフォーマンス、そして会社が財務報告を発表した後に株価が反応を維持できるかどうかを引き続き観察する必要があります。
最後に:次の四半期の財務報告で検証されるのは、成長率ではなく、実現能力です
HSBC、CATL、恒瑞医薬、薬明康德、ASMPT、中国神華は、六つの異なる経営と価格設定の状況を代表しています。HSBCはコア利益の改善が単なる基数の変化ではないことを証明する必要があり、CATLは収入、利益、現金流がより合理的に一致することを示さなければなりません。恒瑞はライセンス収入と革新的な医薬品の販売が利益を共同で支えることができることを証明する必要があり、薬明康德とASMPTは受注を収入と現金流に転換する必要があります。中国神華は現在の現金リターンが持続可能であることを証明しなければなりません。
これらの会社は、単一四半期の数字だけで最終的な結論を導き出すことはできません。しかし、彼らは共通して、評価が圧力を受ける市場において成長が依然として重要であることを示す変化を持続的に追跡する必要があることを示唆しています。ただし、投資家は成長がどのように実現されるかをますます知りたがっています。
今後、CATLの営業現金流が回復できるか、薬明康德の受注が持続的に転換できるか、ASMPTの高い受注が後続の収入に実現できるか、恒瑞の革新的な医薬品事業が成長を維持できるかが、この判断に新たな証拠を提供します。もし今後の財務報告で、一時的な要因による利益の増加がコアの経営改善と同等の評価の反応を得ることができれば、検証可能性プレミアムの説明は修正が必要になります。市場が最終的に何を評価するかは、特定の概念によって決まるのではなく、次の財務報告が引き続き答える必要があります。
データの説明
HSBCの第三四半期の業績と株価の反応:会社の業績公告、21世紀経済報道、中国新聞網、2026年10月27日から28日
恒瑞医薬、薬明康德、中国神華の第三四半期報告:会社の公告、新華財経、上海証券報、2026年10月23日から27日
CATLの第三四半期報告、業績説明会と単四半期の現金流の分解:会社の公告、財経網、鳳凰網財経、搜狐財経、2026年10月20日から23日
ASMPTの第三四半期の業績:会社の業績公告、財華社、智通財経、2026年10月28日
石炭価格と配当利回りの算出:光大証券などの機関研究報告(引用)、2026年10月26日から27日
ハンセン指数、ハンセンテクノロジー指数と南向き資金:公開市場統計、2026年10月20日から23日、ハンセンテクノロジーの終値は市場データの確認による
免責事項:この記事の内容は一般的な情報および市場コメントのためのものであり、文中で述べられた時点までの公開資料に基づいて整理されています。関連する市場データや予測は市場の状況に応じて変動する可能性があります。文中で引用された第三者機関、アナリストまたはその他の人物の意見や投資戦略は、特定の時点における関連第三者の見解を示すものであり、BITの見解や推奨を代表するものではありません。この記事は投資アドバイス、投資研究、勧誘、募集またはいかなる証券、投資商品または取引戦略の推奨を構成するものではなく、いかなる投資決定の根拠としても使用されるべきではありません。金融市場にはリスクが存在し、証券価格および市場のパフォーマンスは変動する可能性があります。過去のパフォーマンスや過去の市場動向は、将来の結果を示すものではなく、保証するものでもありません。投資家は自身の状況に基づいて関連リスクを独立して評価し、必要に応じて専門家の意見を求めるべきです。BITの香港株取引サービスは香港居住者やその他の制限された法的管轄区域のユーザーには提供されません。
 リスク警告 リスク警告