連邦準備制度は動かず、市場は12月の利上げを待っている:本当のサスペンスは変わった

導入:金利を上げるかどうかの疑念は10月28日に終わり、新たな疑念がその日の夜に始まった。市場はほぼ12月の利上げを価格に織り込んでいるが、米国株は下落せず、ドルは逆に弱くなった。いくつかの資産がそれぞれ異なる反応を示す中で、データが決定的な役割を果たす。今夜の第3四半期GDPの初値と9月のPCEは、市場がちょうど計算を終えたこの問題を検証するものであり、高金利がどれくらい続くのかを示す。
一、二票の反対票、金利そのものよりもタカ派
 決議自体には驚きはなく、その重みは二票の反対票にある。10対2の投票結果の中で、二票は即座に利上げを主張しており、これは委員会内部でのインフレの頑固さに対する判断が一致していないことを示している。大多数は待つことを選び、少数はリスクが十分に大きいと考えている。市場にとって、待つことはハト派に転じることを意味せず、インフレが明らかに冷却しない限り、高金利を維持する理由は依然として存在する。
声明の文言も同様に硬い。経済活動の評価は「堅調」から「強い」に引き上げられ、インフレは依然として高い水準に留まっている。ロイターの報道によれば、委員会は次のステップを判断するためにより多くのデータが必要であり、さらなる引き締めの可能性も残されている。経済が弾力性を持つ限り、FRBは急いで利下げを行う必要はない。インフレが明らかに後退しない限り、早期の緩和は前のインフレ抑制の努力を相殺してしまう。
ウォッシュの記者会見は、道筋を描かないスタイルを継続した。彼はタイムテーブルを示さず、インフレが高すぎること、政策の効果、より多くの情報が必要であることに言及した。投資家は一回の会議から完全な道筋を導き出すことはできず、各インフレ、雇用、消費の報告を可能性のある転換点として扱うしかない。
会議のスケジュールの調整も誤解されやすい。ウォッシュは、2027年に1回、2028年に2回の会議が長期的な金融政策戦略について特別に議論されることを発表した。この種の会議では金利投票は行われず、通常の政策声明も発表されない(CNBCの報道による)。変更の本質は、一部の会議を金利決定からフレームワークの議論に変更することだ。市場に対する実際の影響は、どの会議が金利を決定し、どの会議が政策フレームワークについてのみ議論するかを明確にする必要がある。
決議、声明、記者会見を合わせると、結論は政策の方向性が依然としてオープンであることだ。FRBはすぐに利上げを行う準備はできておらず、緩和に転じることもなく、次のステップはインフレと経済データによって決まる。市場はこの不確実性に対して引き続き価格を支払わなければならない。
二、利上げ期待が高まる中、米国株はなぜ下がらないのか
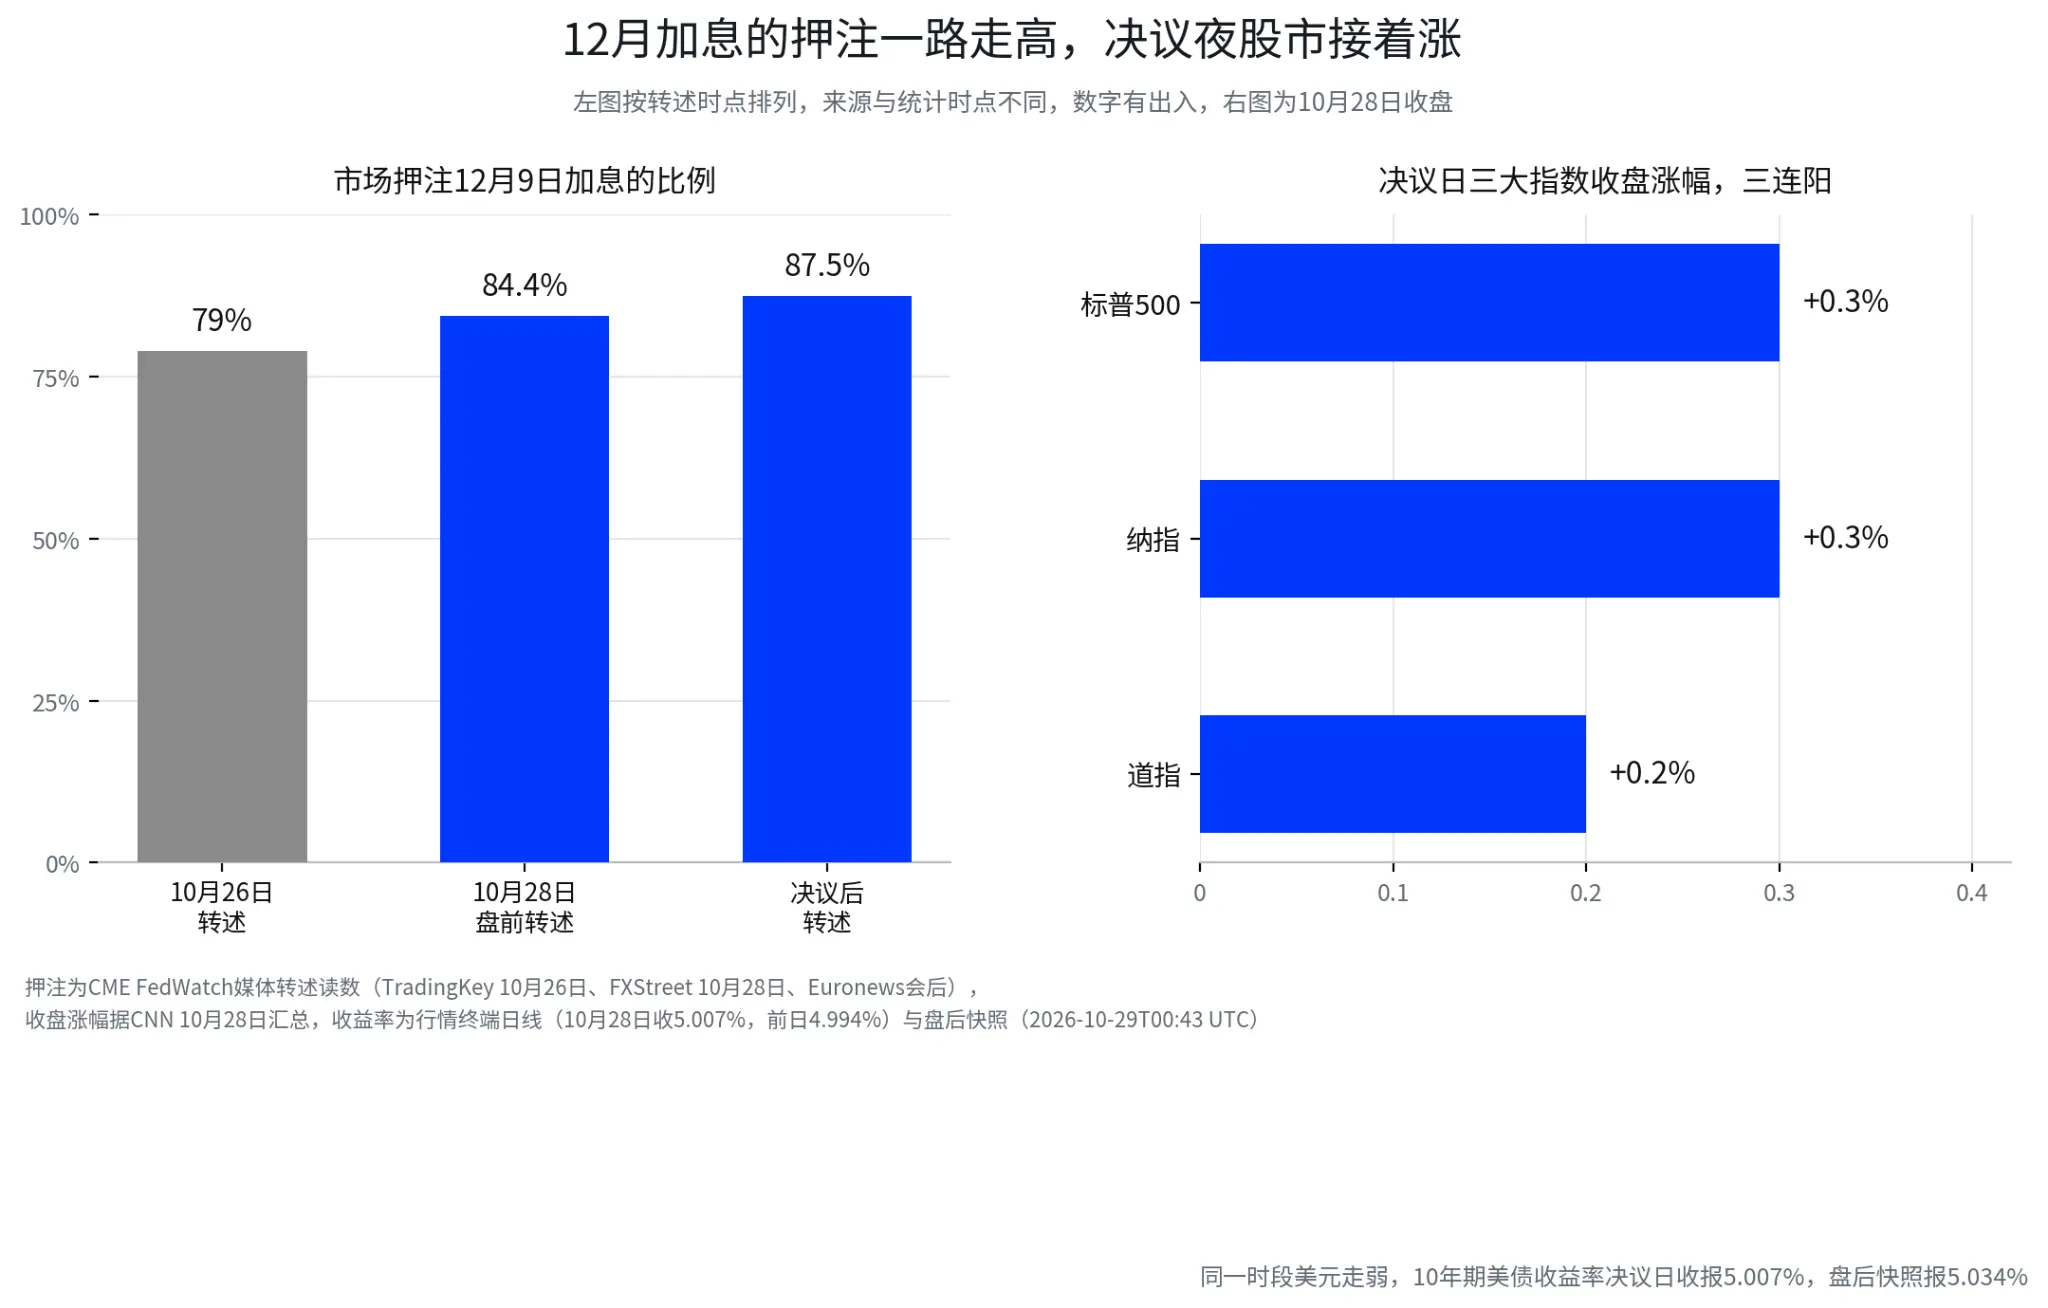
表面的には、決議の夜の動きはやや矛盾している。S&P500とナスダックは約0.3%上昇し、ダウは約0.2%上昇し、3つの主要指数は3日連続で上昇した(CNNのまとめ)。ドルは決議と記者会見の間に弱くなった(ロイターの報道)、ブルームバーグの市場まとめによれば短期の米国債が優位に立った。12月の利上げがほぼ確実であるなら、株式市場はなぜ下がらないのか?
決議はその日の新たな引き締めをもたらさなかった。たとえ12月の利上げの可能性が非常に高くても、10月に動かないことは金融条件がその日にさらに引き締まらなかったことを意味し、以前に政策の予期しない変化を心配していた投資家は一息ついた。
経済が強いことはインフレリスクでもあり、利益の支えでもある。高金利は評価を圧迫し、成長は利益を支える。両方の力が同時に存在する限り、消費と企業投資に弾力性があれば、市場は直ちに利益予想を下方修正する必要はなく、株価も利上げの賭けとともに下がる必要はない。
反応は会前の期待と比較して考えるべきであり、単に方向を見るだけでは何も説明できない。タカ派の文言がすでに価格に織り込まれている場合、決議は期待以上のタカ派ではなく、一部の資産は逆に短期的に反発した。ドルの弱さも直接的に利上げ期待の低下と読むことはできず、為替レートは他の主要中央銀行の動向、資金の流れ、ポジションの変化の影響を受ける。
これらの反応を異なる次元の信号として捉える方がより確実だ。株式市場は成長と利益を反映し、ドルは相対的な政策と資金の流れを反映し、債券は金利の道筋を反映し、それぞれがポジションや記者会見の文言の影響を重ねている。決議の夜のいくつかの動きだけで市場が利上げを緊急ではないと考えていると断言するのは根拠が不十分だ。本当の検証は今夜のデータとその後の金利の価格設定を待たなければならない。
12月9日の約87.5%の賭けについては、それを温度計と考える方が適切だ。それはPCE、雇用データ、官僚の発言によって変化する。ある時点の数値がどれほど高いかよりも、今夜以降どの方向に進むか、どれだけ進むかの方が重要だ。
三、高金利が長く続く、四つの資産が再計算
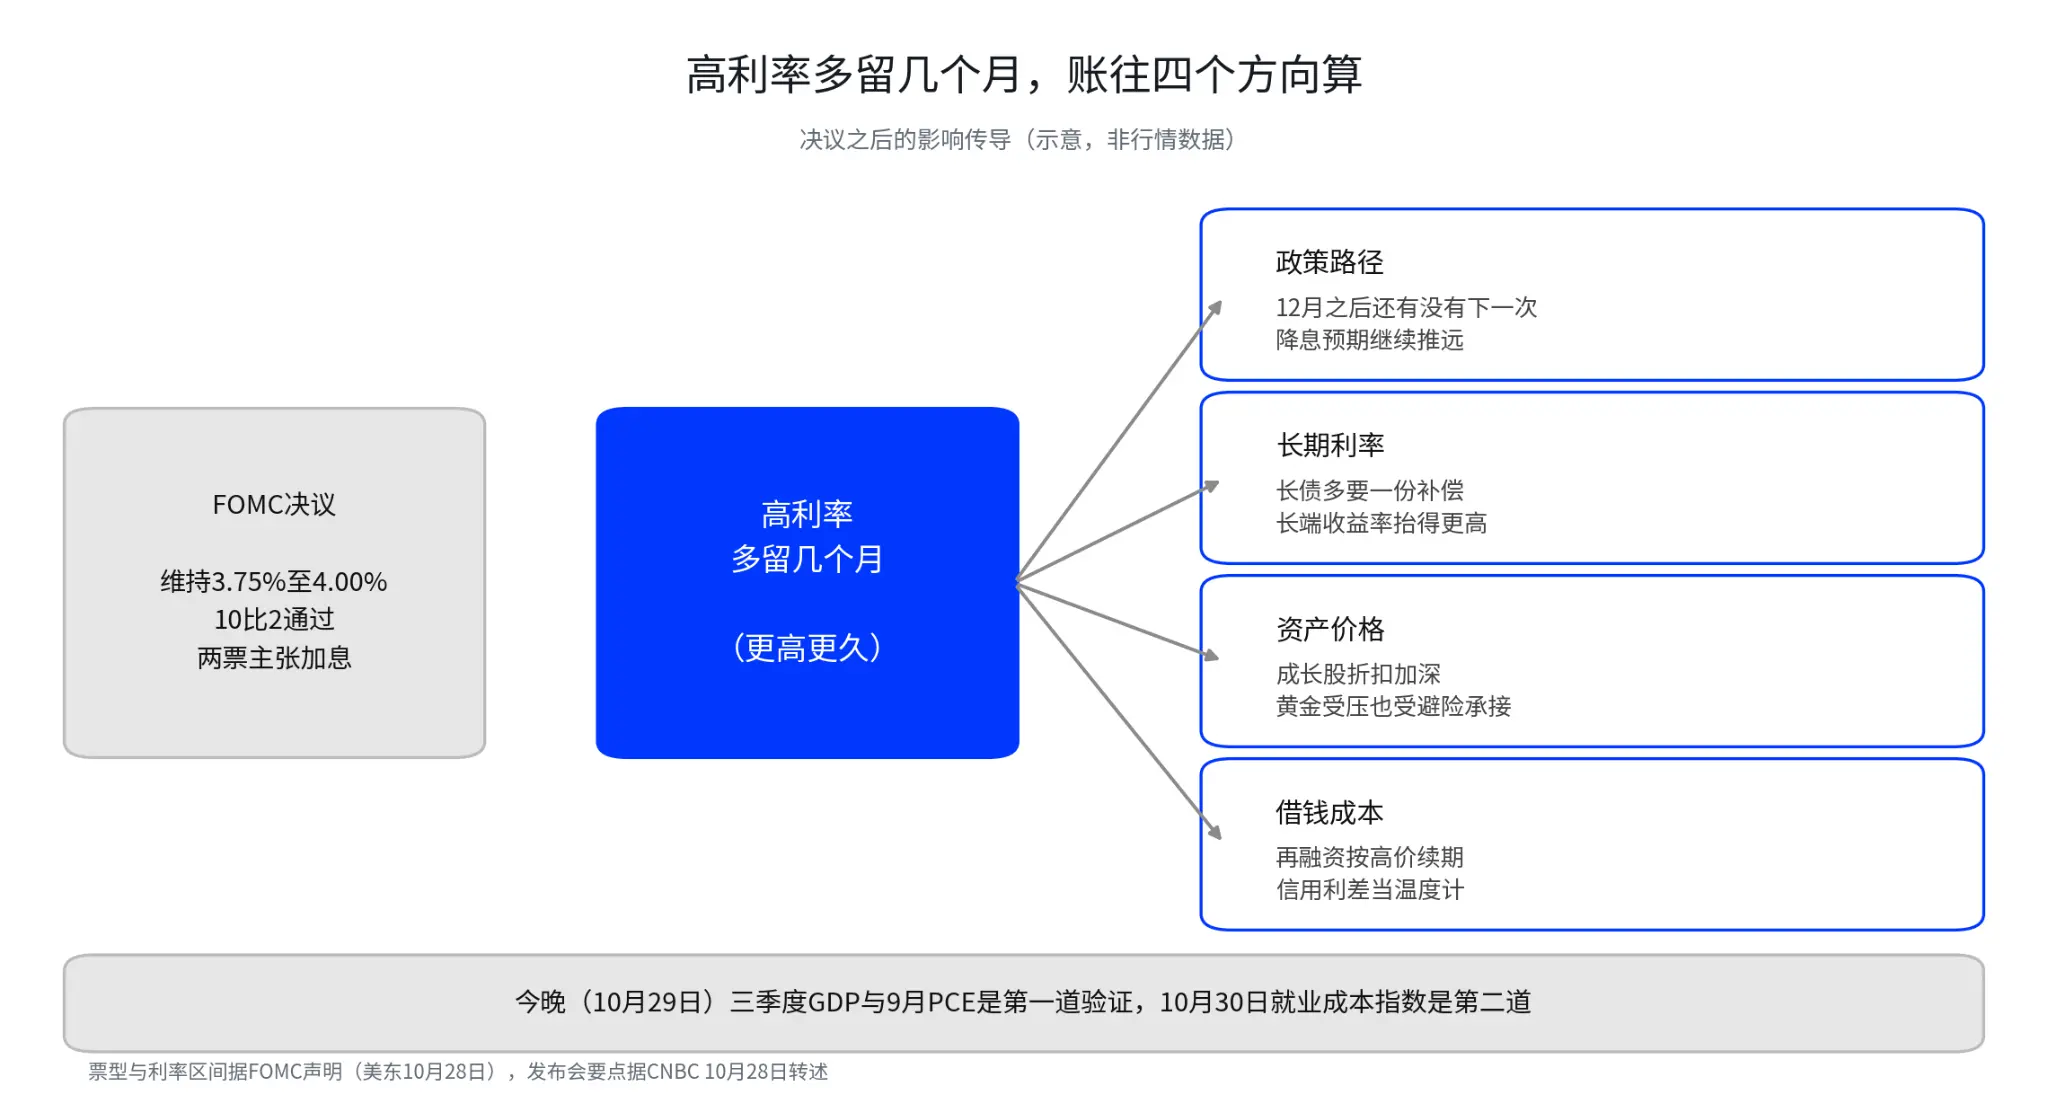
債券:短期の利回りは今後の数回の会議の政策予想に密接に関連しており、2年物国債は利上げの道筋に最も敏感である。10年物は政策金利だけでなく、将来のインフレ、成長、財政供給、長期債特有の補償を消化する必要がある。市場が高金利が長く続くと信じるほど、長期の補償がより多く求められる。この関係には例外もあり、成長期待が明らかに弱まると、避難資金が逆に長期の利回りを押し下げることもある。市場の終端日次は、10年物米国債の利回りが10月28日に5.007%で引け、決議前の取引日の4.994%より約1ベーシスポイント高く、10月26日の4.988%より約2ベーシスポイント高く、取引後のスナップショットでは一時5.034%(10月29日00:43 UTC)を記録した。決議当日は長期の変動は大きくなく、より長期の補償は会議の前の週に徐々に蓄積されたものである。
成長株:この種の企業の価値の大部分は数年後の利益にあり、長期金利が高くなるほど、将来の利益を現在に割り引く際により大きな割引が必要となる。成長株も一様ではなく、キャッシュフローが安定しており、価格引き上げ能力があり、資金調達にあまり依存しない企業は、持続的な資金調達に依存し、利益がまだ実現していない企業よりも圧力に耐えやすい。市場が本当に再評価すべきは、現在の評価が将来の成長にどれほど依存しているかであり、これらの期待が信頼できるかどうかである。
金:高金利は無利息資産を保有するコストを引き上げる。これは圧力の一面である。高金利が長く続くほど、政策の許容範囲は小さくなり、成長や信用の問題が発生した場合、避難買いと各国中央銀行の金購入が売りを受け止めることになる。これは受け止める側面である。決議前の現物金は4050ドルから4060ドルの間で反復しており(10月28日の報道)、方向性はインフレデータ、実質利回り、ドルが一緒に答えを出すのを待つ必要がある。
企業の資金調達:高金利がさらに1ヶ月続くごとに、再資金調達に依存する企業は高価格を1ヶ月待つことになる。キャッシュフローが安定し、負債の期限が長い企業には緩衝材があり、レバレッジが高く、キャッシュフローが弱く、持続的な資金調達が必要な企業は先に圧力を受ける。信用スプレッドは観察の窓口であり、金利が横ばいの時にスプレッドが持続的に拡大することは、市場が資金調達の脆弱性に対して補償を始めていることを示しており、圧力は金利からリスク資産に伝わる。
香港株とA株の成長資産は同じチェーン上にある。米国債の長期利回りは世界の成長資産の共通の評価基準であり、香港ドル資産は連動為替レート下での金利伝導を加味しているが、伝導は即時ではなく、均等でもない。香港株のAI資産は二つのラインを見る必要がある。一つは米国債の長期利率が評価をどう圧迫するか、もう一つは企業自身の利益とキャッシュフローが耐えられるかどうかである。
四、今夜のGDPとPCEは何を覆すことができるか
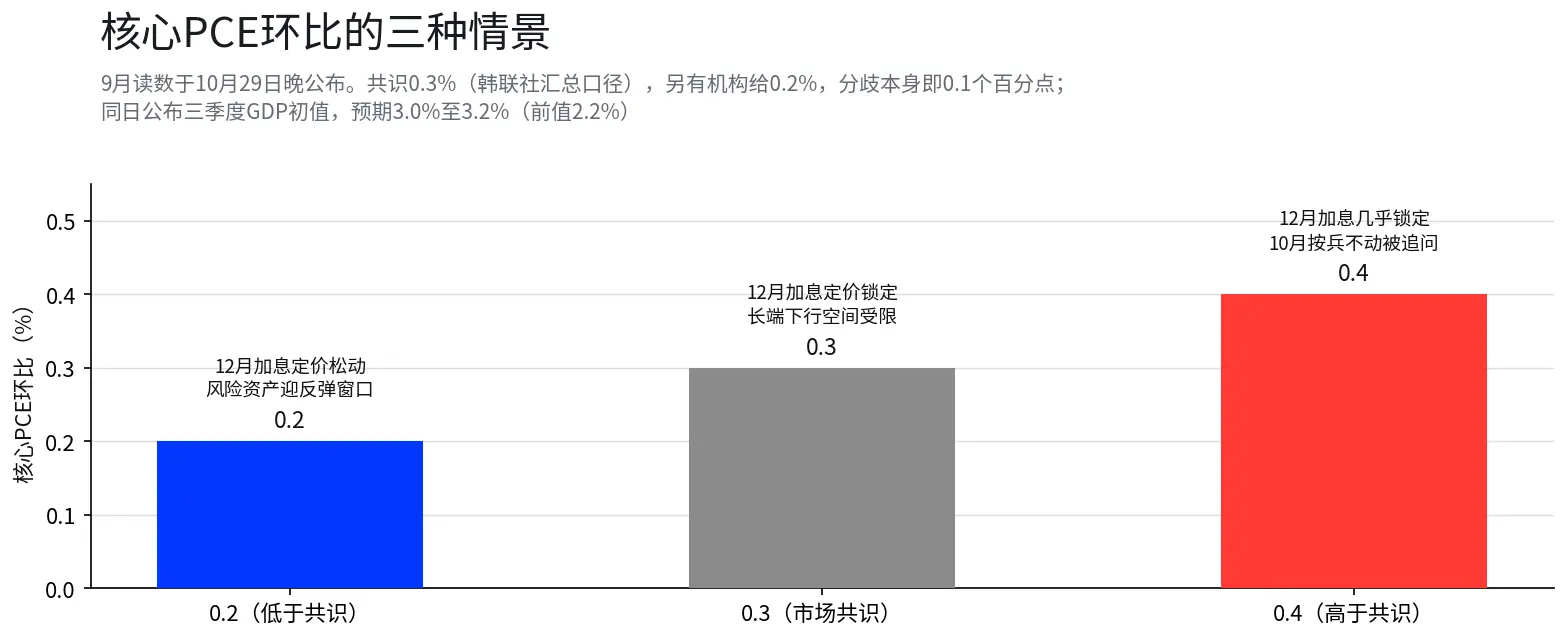
北京時間10月29日20時30分に、第3四半期GDPの初値と9月のPCEが同時に発表される。GDPは成長にどれだけの弾力性があるかを示し、PCEはインフレが冷却しているかどうかを示す。この二つの問題が組み合わさって、FRBが直面している政策の組み合わせとなる。データは決議の後に発表され、市場がちょうど完了したより高く、より長い価格設定を検証するものである。
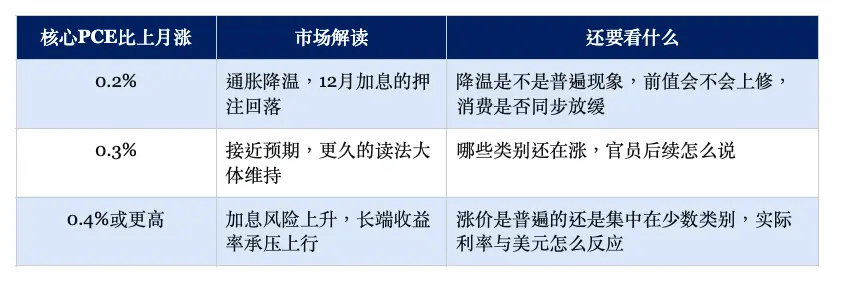
この表は機械的な取引信号ではない。単月のインフレデータはカテゴリーの変動、季節性、前値の修正の影響を受けるため、0.2%、0.3%、0.4%は直接的に利下げ、据え置き、または利上げと同等ではない。市場が本当に関心を持っているのは、データが今後数ヶ月のインフレ傾向に対する判断を変えたかどうかである。
GDPの方では、初値の予想は3.0%から3.2%(前値2.2%)であり、実際の消費と民間最終購入に注目する。成長が強く、インフレが頑固であれば、引き締めの立場にはより多くの理由があり、長く続くと必要に応じて利上げを続けることになる。成長が弱まり、インフレが頑固であれば、市場は引き締めと景気後退の二つの懸念に同時に直面し、株式、債券、ドルの動きは単なる引き締めよりも複雑になる。
10月30日の夜(北京時間20:30)に発表される雇用コスト指数(前四半期比0.8%上昇、前値0.9%)は第二の検証となる。労働コストは賃金圧力がサービス価格に伝わっているかどうかを判断するのに役立つが、それ自体では政策の道筋を決定することはできない。PCE、GDP、雇用コスト指数を組み合わせることで、FRBが待つ余地があるのか、それとも強硬を続けなければならないのかが明らかになる。
五、今後注目すべき四つの信号
12月の賭け:PCE発表後に上昇を続けるのか、それとも明らかに回落するのか、一時的な変動と持続的な再価格設定を区別する。
利回り曲線:短期が上昇し、長期がそれに続く場合、市場が引き締めを強化していることを示す。短期が高位で、長期が回落する場合は、成長懸念や避難の高まりに似ている。
信用スプレッド:高い資金調達コストがより広範な信用リスクに変わり始めているかどうか。
評価伝導:成長株と香港株のAI資産が長期金利に対してどれほど敏感であるか、利益予想が評価圧力を相殺できるかどうか。
これらの信号は一緒に読む必要がある。インフレが予想を上回り、短期が上昇し、ドルが強くなる場合、市場はより引き締まった政策を価格に織り込んでいるように見える。インフレが予想を上回るが長期が回落し、信用スプレッドが拡大する場合は、成長と信用の懸念も発酵していることを示す。単一の指標に当てはまることの意義は限られており、市場がどのようなシナリオを取引しているかを見極めることが重要だ。
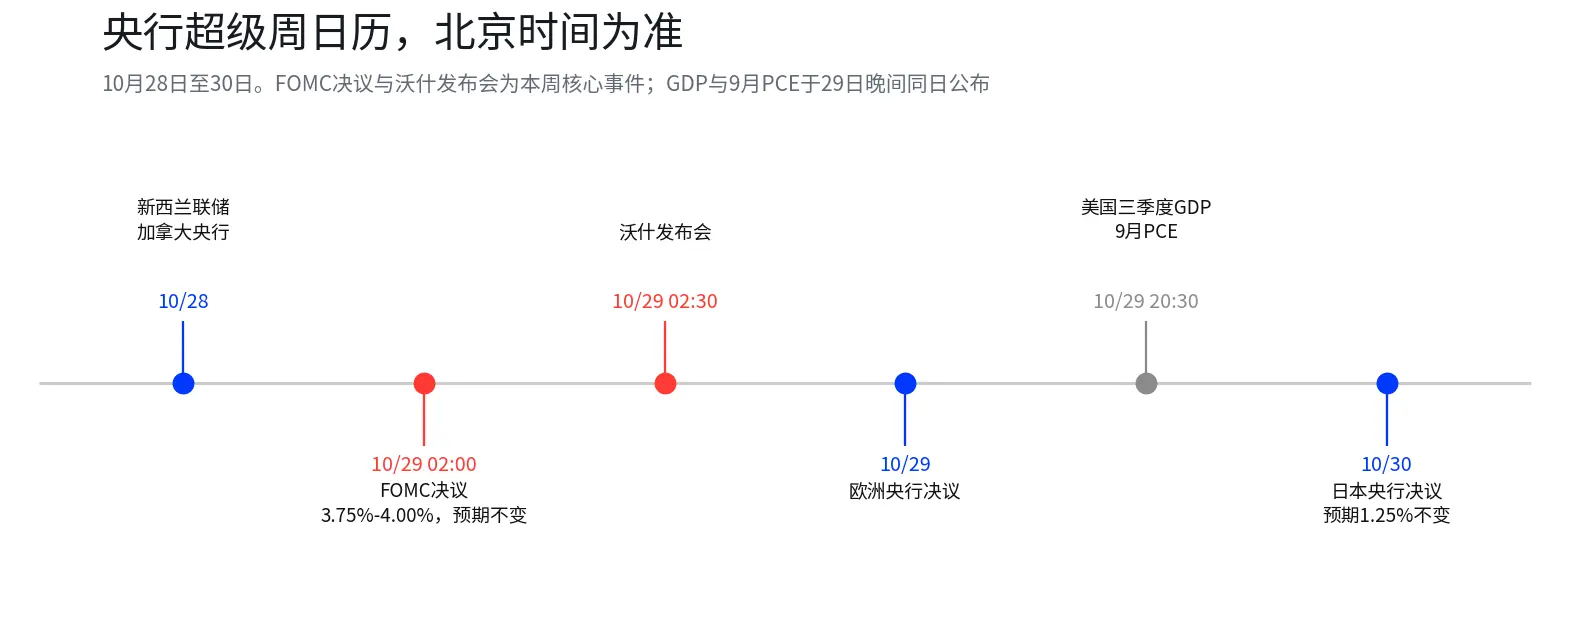
中央銀行の他の部分は補助情報である。ニュージーランド準備銀行は28日に予想外に動かず、ニュージーランドドルが下落した(ロイターの報道)。カナダ銀行、欧州中央銀行、日本銀行の決定は相対的なスプレッドと為替レートに影響を与えるが、米国自身のインフレと成長データに取って代わることはできない。ドル、金、そして世界のリスク資産の方向性は、最終的に相対的な政策の道筋、データ、ポジションによって決まる。
六、動かないことは転換ではなく、データが次の投票用紙
FRBは今回利上げを行わず、インフレ抑制の任務が完了したとも発表していない。10対2の投票結果、より強硬な経済評価、ウォッシュがタイムテーブルを示さなかったことは、政策の道筋が依然としてオープンであることを示している。12月の利上げへの賭けはすでに90%に近づいているが、それはデータの変化に応じた数値であり、すでに決定されたものではない。
今後最も注目すべき問題は非常に直接的であり、今夜のGDPとPCEが市場の金利の道筋に対する判断を変えることができるかどうかである。経済が強く、インフレが頑固であれば、高金利が長く続く理由がある。インフレが冷却し、成長が鈍化すれば、市場は引き締めの必要性を再評価する理由がある。金利が今日動かないからといって、資産の価格設定が停止するわけではなく、本当の分水嶺は市場が高金利が終わると信じる時期と、それを信じるために何の証拠が必要かである。
データの説明
決議:FOMCは10月28日に10対2で3.75%から4.00%を維持;クック、ハマークは反対し、25ベーシスポイントの利上げを主張した。CNBC、ロイターなどの報道による。
文言:経済活動は「堅調」から「強い」に引き上げられ、「インフレは依然として高い」と保留された。ロイター、CNBCの報道による。
会議の予定:2027年に1回、2028年に2回の会議が長期的な金融政策戦略について専念し、投票や通常の声明は行わない。CNBCの報道によると、これにより「利上げ会議の回数を減らす」という簡略化された表現を修正する。
発表会:インフレが高すぎる、政策の効果、さらなる情報が必要であり、先行きの指針には傾かない。CNBCの報道によると。
12月の予測:会議後約87.5%(Euronews);会議前79%から84%(TradingKey、FXStreet)。時点が異なるため、CMEの原始ページは取得していない。
市場の反応:株価指数の終値とドルの動きはCNN、ロイターによる;短期金利が優位に立つのはブルームバーグ、investingLiveによる。
10年物米国債:10月23日4.994%、26日4.988%、27日4.994%、28日5.007%;取引後5.034%(2026-10-29T00:43 UTC)。最終日の終値を基準とし、メディアの方向性の違いを説明できる。
データカレンダー:BEAは10月29日8:30に第3四半期のGDP初値と9月の個人所得支出を発表;BLSは10月30日8:30に雇用コスト指数を発表。GDP初値の予想は3.0%から3.2%、コアPCEの予想は0.3%、複数の調査をまとめたもの。
中央銀行の週:ニュージーランド準備銀行は10月28日に予想外の据え置きを決定(ロイター);カナダ銀行は10月28日、欧州中央銀行は10月29日、日本銀行は10月30日(予想1.25%不変、東方財富のまとめ)。
原油と金:WTIは約102ドル、現物金は4050から4060ドル付近で、いずれも10月28日の報道による。
免責事項:この記事の内容は一般的な情報および市場コメントのためのものであり、文中に記載された時点の公開資料に基づいて整理されています。関連する市場データ、予測および確率は市場の状況に応じて変動する可能性があります。文中で引用された第三者機関、アナリストまたはその他の人物の意見および投資戦略は、特定の時点における関連第三者の意見を示すものであり、BITの意見や推奨を代表するものではありません。この記事は投資の助言、投資研究、オファー、勧誘または任意の証券、投資商品または取引戦略の推奨を構成するものではなく、いかなる投資決定の根拠としても使用されるべきではありません。金融市場にはリスクが存在し、証券価格および市場のパフォーマンスは変動する可能性があり、過去のパフォーマンスおよび過去の市場動向は未来の結果を示すものではなく、保証するものでもありません。投資家は自身の状況に基づいて関連するリスクを独立して評価し、必要に応じて専門的な意見を求めるべきです。BITの香港株取引サービスは香港の居住者やその他の制限された法的管轄区域のユーザーには提供されません。
 リスク警告 リスク警告