Anthropicが上場して三日間で誰が25%上昇し、誰がわずか2%上昇したのか?上場はどのように産業チェーンを引き上げるのか

招股書データは2026年6月30日まで(S-1は2026年10月26日に提出)、市場および財務データは2026年10月28日の米国株式市場の終値まで、2026年10月29日北京時間
S-1招股書がAI産業チェーンの真実の帳簿を明らかにする
8070億ドルの約束からキャッシュフローへ:誰が最初にお金を受け取り、誰が資金を立て替え、リスクは誰の手に残るのか
市場は三日間で答えを出した
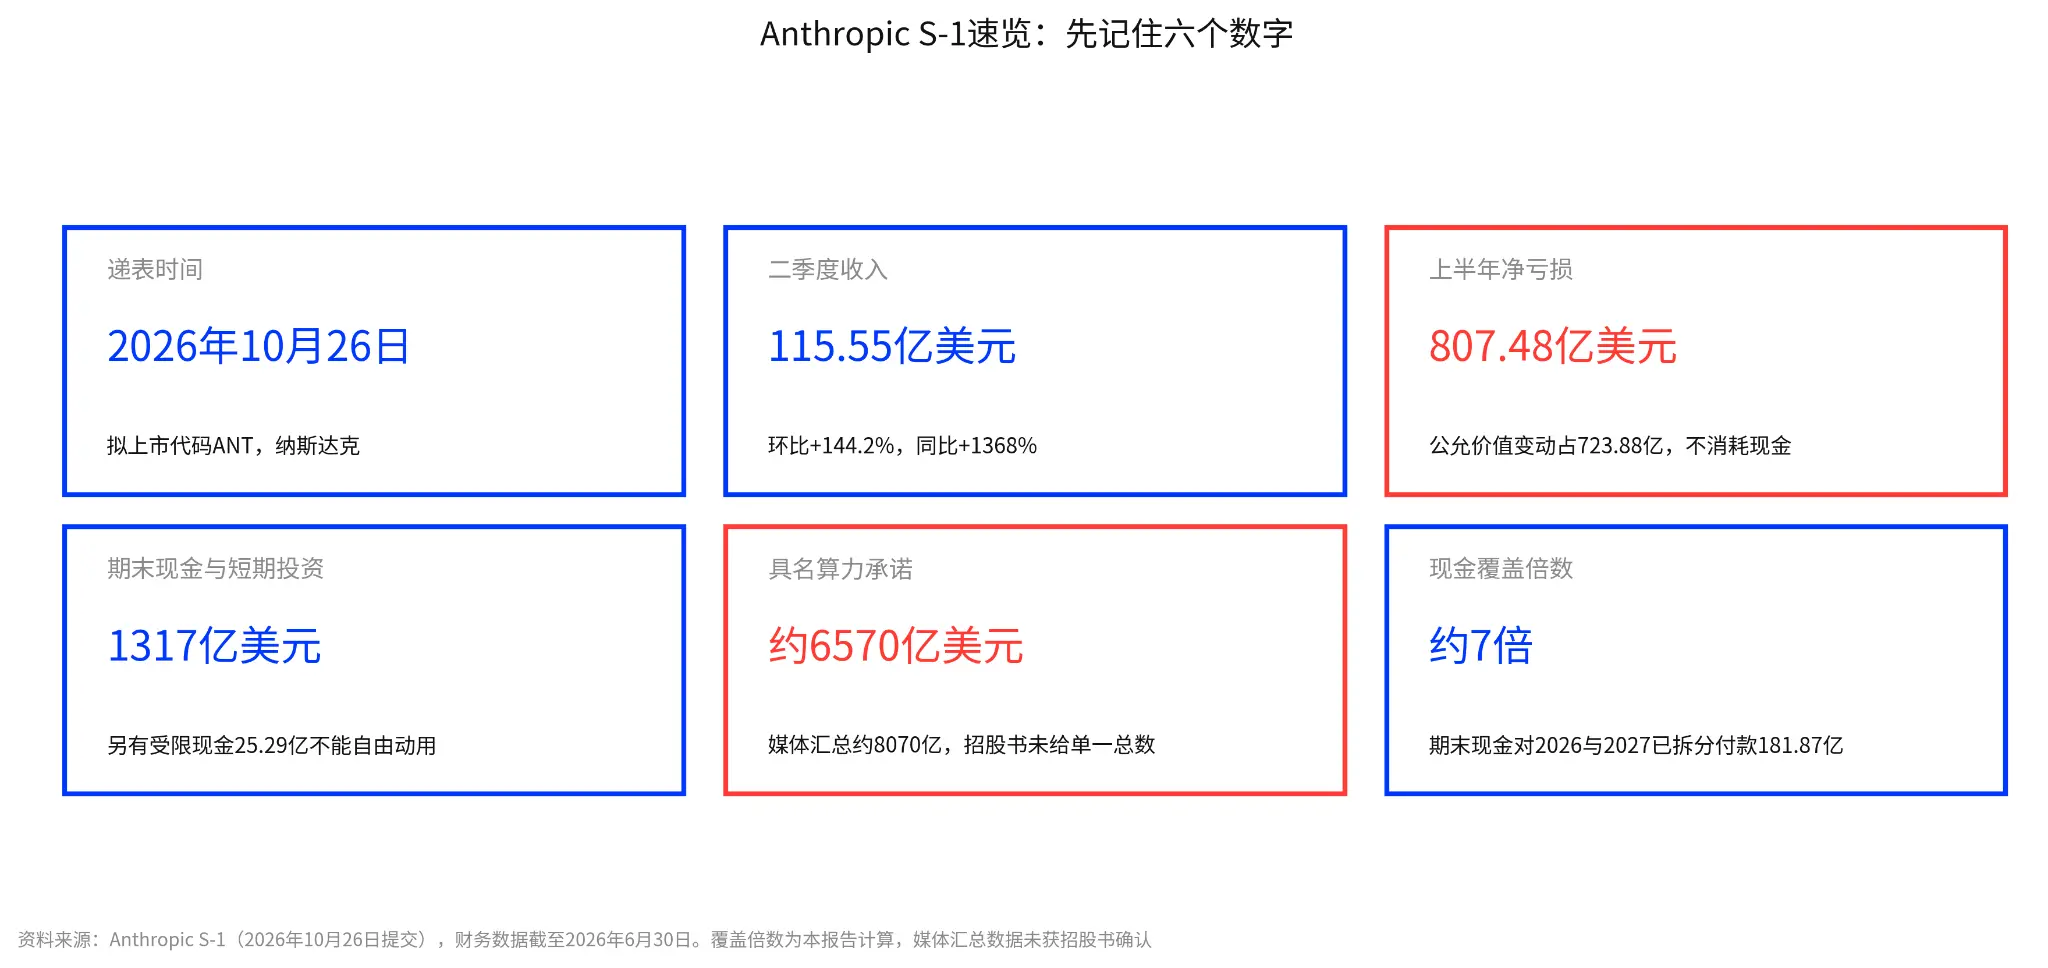
10月26日、Anthropicは米国証券取引委員会にS-1招股書を提出し、コードANTでナスダックに上場する計画を発表した。メディアはすぐに驚くべき数字をまとめた:8070億ドルの計算能力の約束。
三営業日後、上昇率のランキングは常識を覆す答えを示した:Vertiv(電力散熱設備)は累計25.0%上昇、CoreWeave(GPUクラウドサービス)は17.9%上昇、オラクルは14.4%上昇、ブロードコムは9.4%上昇、NVIDIAはわずか2.1%上昇。
このランキングは常識を覆した。チップが最大の部分を占めているが、NVIDIAはわずか2.1%の上昇にとどまった。逆に電力設備供給業者のVertivは25%も急騰した。市場は足で投票している:上昇率の高低は約束金額を見ず、どの注文が先に検証され、どの回収が先に実現するかを見ている。
核心要点
· 一つの主線:このS-1はAI産業チェーンの価格設定の根拠を物語から契約とキャッシュフローに移行させた:提出から三営業日、マーケットはすでに検証順に再評価を行っており、Vertivは累計25.0%上昇、NVIDIAはわずか2.1%上昇している。上昇したのは約束金額が最大のものではなく、注文と回収が先に検証されたものである。約束金額は誰がチェーン上にいるかを決定し、注文と回収は誰が価格設定されるかを決定する。
· お金は使われたが、誰が受け取ったか:Anthropicの第二四半期の収入は115.55億ドル、前期比144%増、クラウド業者は単四半期で907億ドルを立て替え、Googleはフリーキャッシュフローがマイナスに転じた。クラウド層は収入を受け取ったが、下流にチップと電力を購入する必要がある。
· 誰が先にお金を受け取り、誰が先に立て替えたか:チップ層のブロードコムは売り手であり出資者でもある(1612億ドルの賃料に加え630億ドルのSPV)、電力層のVertivは注文が倍増したが回収の段階が最も多い。アプリケーションソフトウェアが受け取るのはAnthropicの金ではなく、エンドクライアントのワークフローバジェットである。
· 請求書のもう一つの側面:上半期の純損失807.48億ドルのうち、公正価値の変動が90%を占め、営業キャッシュはプラス39.29億ドル、1317億ドルの現金は二年分の支払いを約7倍カバーし、6570億ドルの契約は約2割しかカバーできず、ギャップは営業キャッシュと継続的な資金調達で埋められ、リスクは誰がキャンセル不可能な契約を結んだかに集中している。
Anthropicは10月26日に米国証券取引委員会にS-1を提出し、コードANTでナスダックに上場する計画を発表した。市場が最初に目にしたのはメディアがまとめた約8070億ドルの計算能力の約束だが、招股書はこの単一の総数を示していない。各メディアの合計結果も一致していない。市場はすでに発行前に反応を示している:提出前の10月23日の終値から10月28日の終値まで、Vertivは累計25.0%上昇、CoreWeaveは17.9%上昇、オラクルは14.4%上昇、マイクロンは12.0%上昇、ブロードコムは9.4%上昇、NVIDIAはわずか2.1%上昇した。
提出は第一歩に過ぎない。投資家にとって本当に役立つ質問は:お金はどの層に流れ、何を事前に注視すべきか?この記事は資金の流れを追って展開する:まずAnthropicのお金が使われた後、誰が受け取ったのかを見て、次にお金を受け取った人の中で、誰が先に現金を受け取り、誰が先に立て替えたのかを見て、次にAnthropic自身の請求書と契約を見て、リスクが誰の手に残っているのかを確認し、最後に現在の価格にどれだけの仮定が前払いされているのかを問う。
一、一つの「先にお金を使い、後で利益を得る」招股書
Anthropicの収入と約束は同時に爆発したが、性質は異なる。収入は単四半期で初めて赤字を脱したが、約束は長期的な最低保証である;市場は「注文と回収の検証強度」に基づいて投票しており、約束の規模ではない:
収入は爆発しているが、単四半期の赤字脱却は半年の利益を意味しない:S-1は、収入が2025年第一四半期の3.76億ドルから2026年第二四半期の115.55億ドルに増加し、前期比144.2%、前年同期比1368%の増加を示している。同時期に計算能力とインフラコストは300%増加しており、収入の増加率はコストの増加率の四倍以上である;GAAP営業利益は9.74億ドル、利益率は8%、赤字脱却は最近の四半期に発生した。上半期合計では依然として営業損失6.93億ドルである。
約束の規模はさらに大きいが、確認できる数字だけを見ている:S-1に名前が挙がった八つの計算能力の取り決めはおおよそ6570億ドルに達し、さらに価格未定の追加TPU計算能力が1250億から1500億ドルである;メディアは約8070億ドルをまとめたが、招股書はこの単一の総数を示していない。確認できるのは、固定または最低保証の約束が約2656億ドルで、最長20年の契約であり、過去12ヶ月の収入197.08億ドルの13.5倍に相当する;名義上の八つの合計は約33倍である。この招股書が語っているのは依然として先にお金を使い、後で利益を得ることである。市場はすでに投票している。提出から三営業日、上昇率のランキングは約束金額に従わず、注文と回収の検証強度に従っている。Vertivの財務報告の夜に16.48%の上昇が大部分の上昇をもたらし、NVIDIAは大口顧客の自社開発による分流の期待に圧迫されている。正式な上場価格が決まった後、このランキングには明確な基準が与えられ、評価も関連してくる。
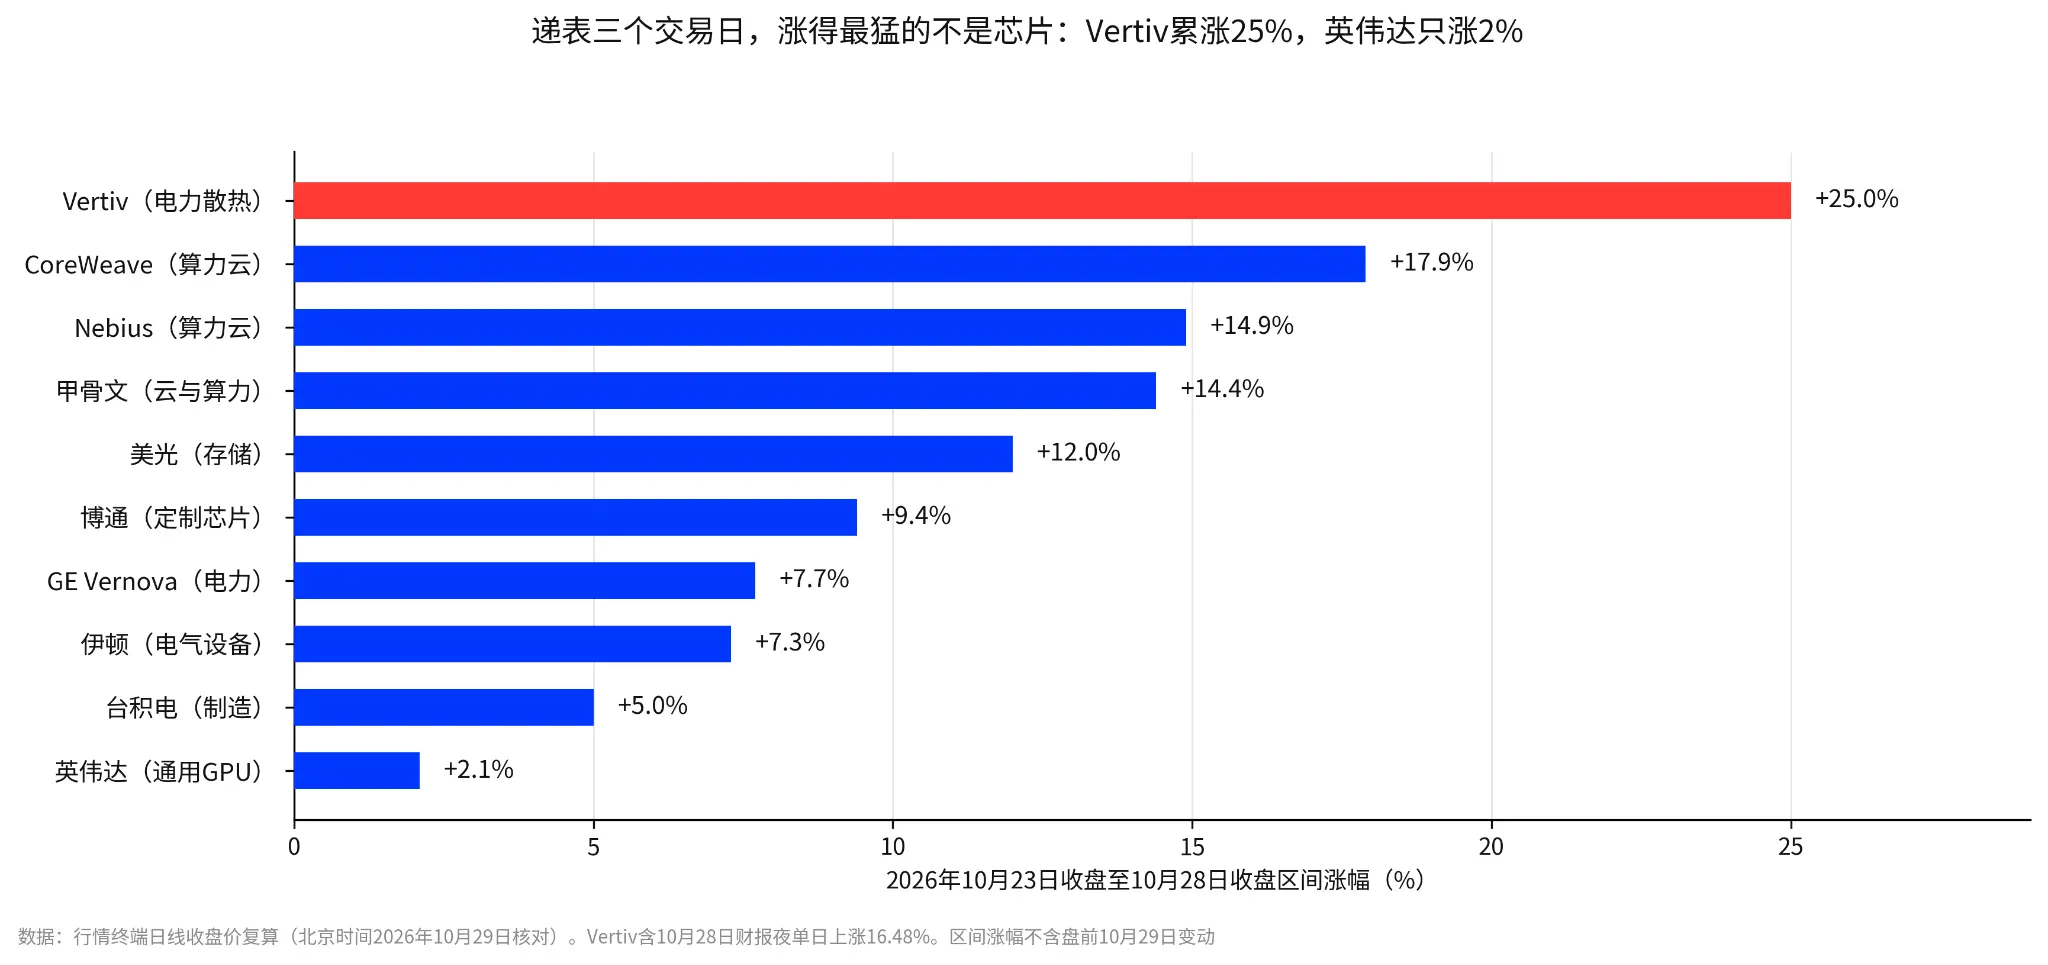
提出から三営業日、最も急騰したのはチップではない:Vertivは累計25%上昇、NVIDIAはわずか2%上昇
市場はすでに投票しており、最も急騰したのはチップではない。提出後の三営業日、上昇率のランキングは注文と回収の検証強度に従い、約束金額には従わなかった:Vertivは累計25.0%上昇、CoreWeaveは17.9%上昇、オラクルは14.4%上昇、マイクロンは12.0%上昇、ブロードコムは9.4%上昇、NVIDIAはわずか2.1%上昇した。Vertivは財務報告の夜に16.48%上昇し、大部分の上昇をもたらした;NVIDIAは大口顧客の自社開発による分流の期待に圧迫されている。正式な上場価格がこのランキングに明確な基準を与え、この基準が評価にどのように影響するかは第5章で展開される。
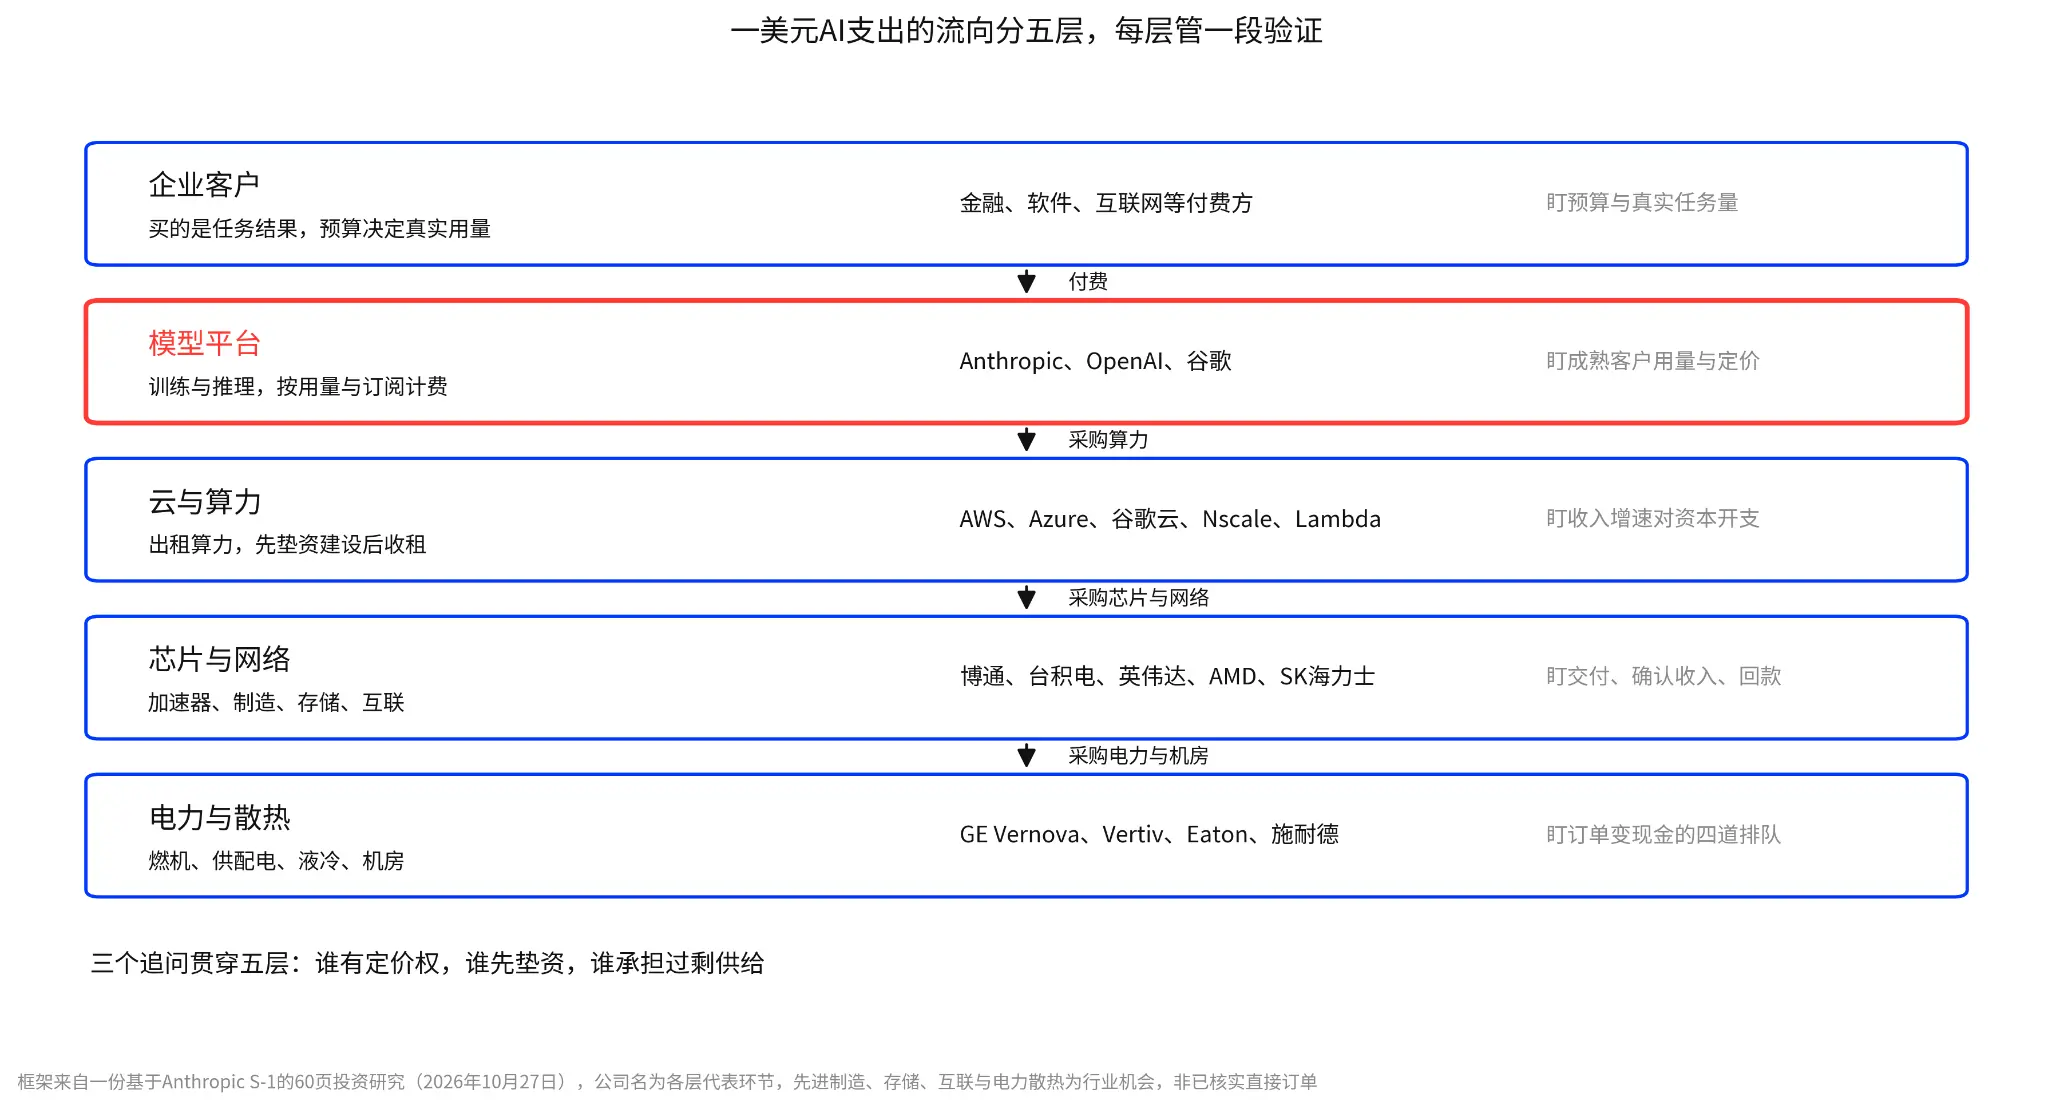
1ドルのAI支出の流れは五つの層に分かれ、それぞれの層が一部の検証を管理する
企業顧客はモデルプラットフォームに支払い、モデルプラットフォームはクラウドと計算能力を調達し、クラウドと計算能力はさらにチップ、ストレージ、ネットワークを調達し、その下は電力と冷却、最外周はアプリケーションソフトウェアである。各層は三つのことを問う:誰が価格設定権を持ち、誰が先に立て替え、誰が過剰供給を負担するのか。
二、お金は使われたが、誰が受け取ったか
モデル層はどれだけのお金を受け取り、クラウド層はどれだけの資金を立て替えたか。二つの層は同じお金の両端であり、Anthropicの従量課金のビジネスモデルはその収入曲線を決定し、クラウド業者の立て替え曲線も決定する。モデル層は主に二つの質問に答える必要がある:Anthropicの収入の爆発は新規顧客の流入、既存顧客の増加、または価格の引き上げによるものか?利益率は価格の引き上げによるものか、それとも効率の向上によるものか?
2.1. モデル層:収入が初めて計算能力コストを上回り、質は顧客と維持率を見る
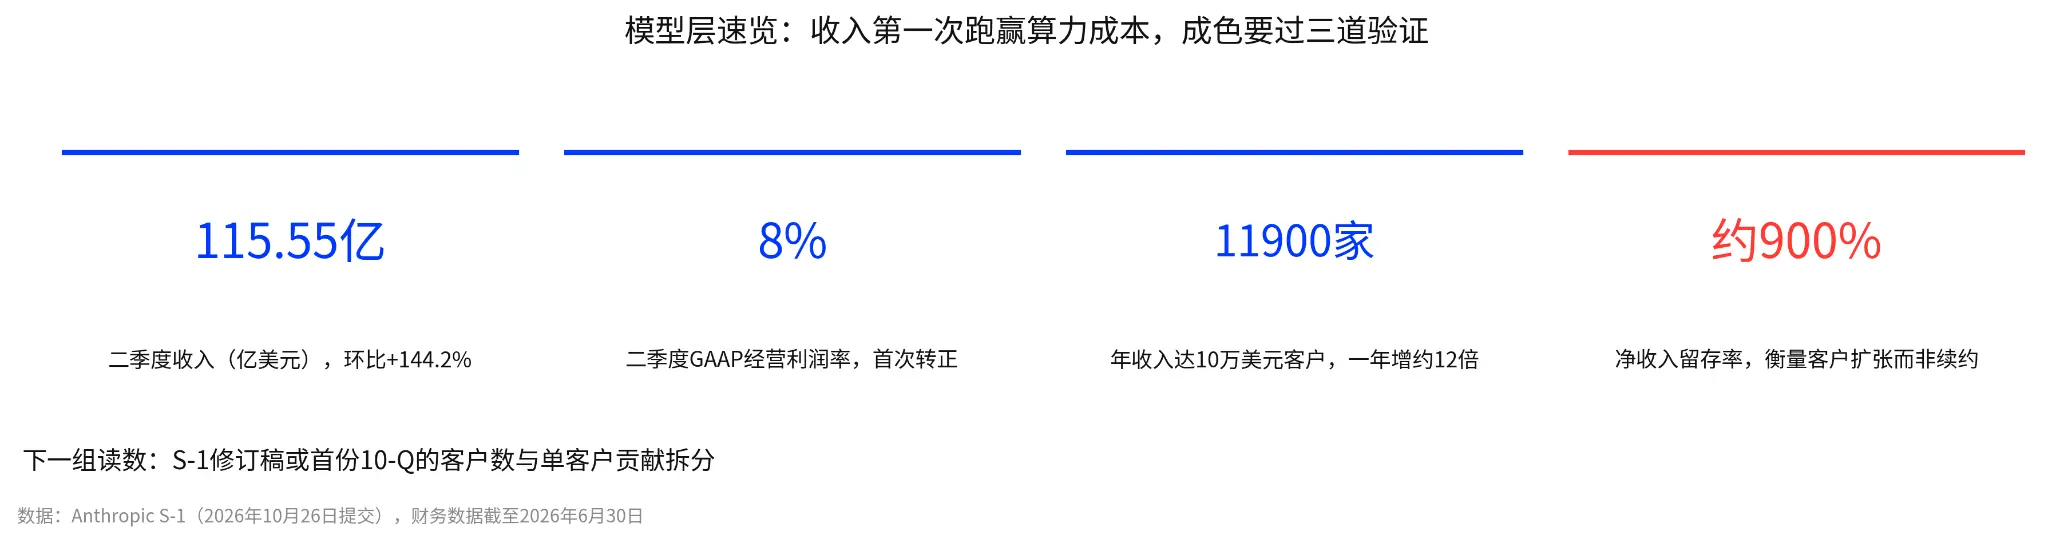
モデル層の概要:第二四半期の収入115.55億ドル、営業利益率8%、顧客11900社、維持率約900%
収入構造上、従量課金が主で、バージョンの更新が早い。上半期の消費型(トークン使用量に基づく)収入は131億ドルで、80%を占め、サブスクリプション型は32億ドルで、20%を占める。Opus 5.5の単一タスクコストはOpus 5に比べて約40%減少しており(国信証券の整理による)、これは従量課金のもとで収入が計算能力コストを上回る製品の理由である。地域的には米国本土が約72%、海外が約28%を占める;80%以上の収入は過去六ヶ月以内にリリースされたモデルバージョンから来ており、既存バージョンの収入地位はいつでも書き換えられる可能性がある。
既存顧客がより多くのお金を使うことが収入爆発の主なエンジンである。純収入維持率は約900%であり、同じ顧客グループは一年後に基準の約9倍の支出を行う。前五大顧客の収入比率は第一四半期の36%から前三四半期の25%に減少し、第三四半期の単四半期ではわずか21%であり、単一顧客が10%を超えることはない。これは収入爆発が主に既存顧客の使用量の拡大から来ていることを示している;新規顧客の基数が小さすぎて、総収入を支えることができない。もしインテリジェントエージェントのワークロードの呼び出し量の増加が鈍化すれば、収入の増加率も鈍化するだろう。
利益率がプラスに転じるのは単位計算能力の生産性向上による:1ドルの計算能力から得られる収入は2025年第一四半期の0.40ドルから2026年第二四半期の2.08ドルに上昇し、累計で5.2倍の向上を示している(国信証券のS-1整理による)。第二四半期の収入は前期比144%、計算能力コストは300%増加しており、コストはより早く上昇しているように見えるが、単位経済は改善している。
改善は主にアルゴリズムの継続的な最適化と、異なるチップ間でより優れたコストパフォーマンスの計算能力を自動的に選択することから来ている。したがって、利益率がプラスに転じるのは価格の引き上げによるものではない。リスクは:もしマルチクラウドの調整スペースが尽き、アルゴリズムの最適化の利益が減少すれば、2.08がさらに上昇するかどうかは2027年の利益率の最初の変数である。人の効率の向上はもう一つの側面である:2026年9月にはコードベースの90%以上がClaudeによって作成され、過去12ヶ月の収益は約1200%増加し、従業員は約170人しか増えていない。単位従業員の年間収益は140万ドルから660万ドル以上に上昇した。費用率の低下はモデルによる人の効率の向上によるものであり、解雇によるものではない。
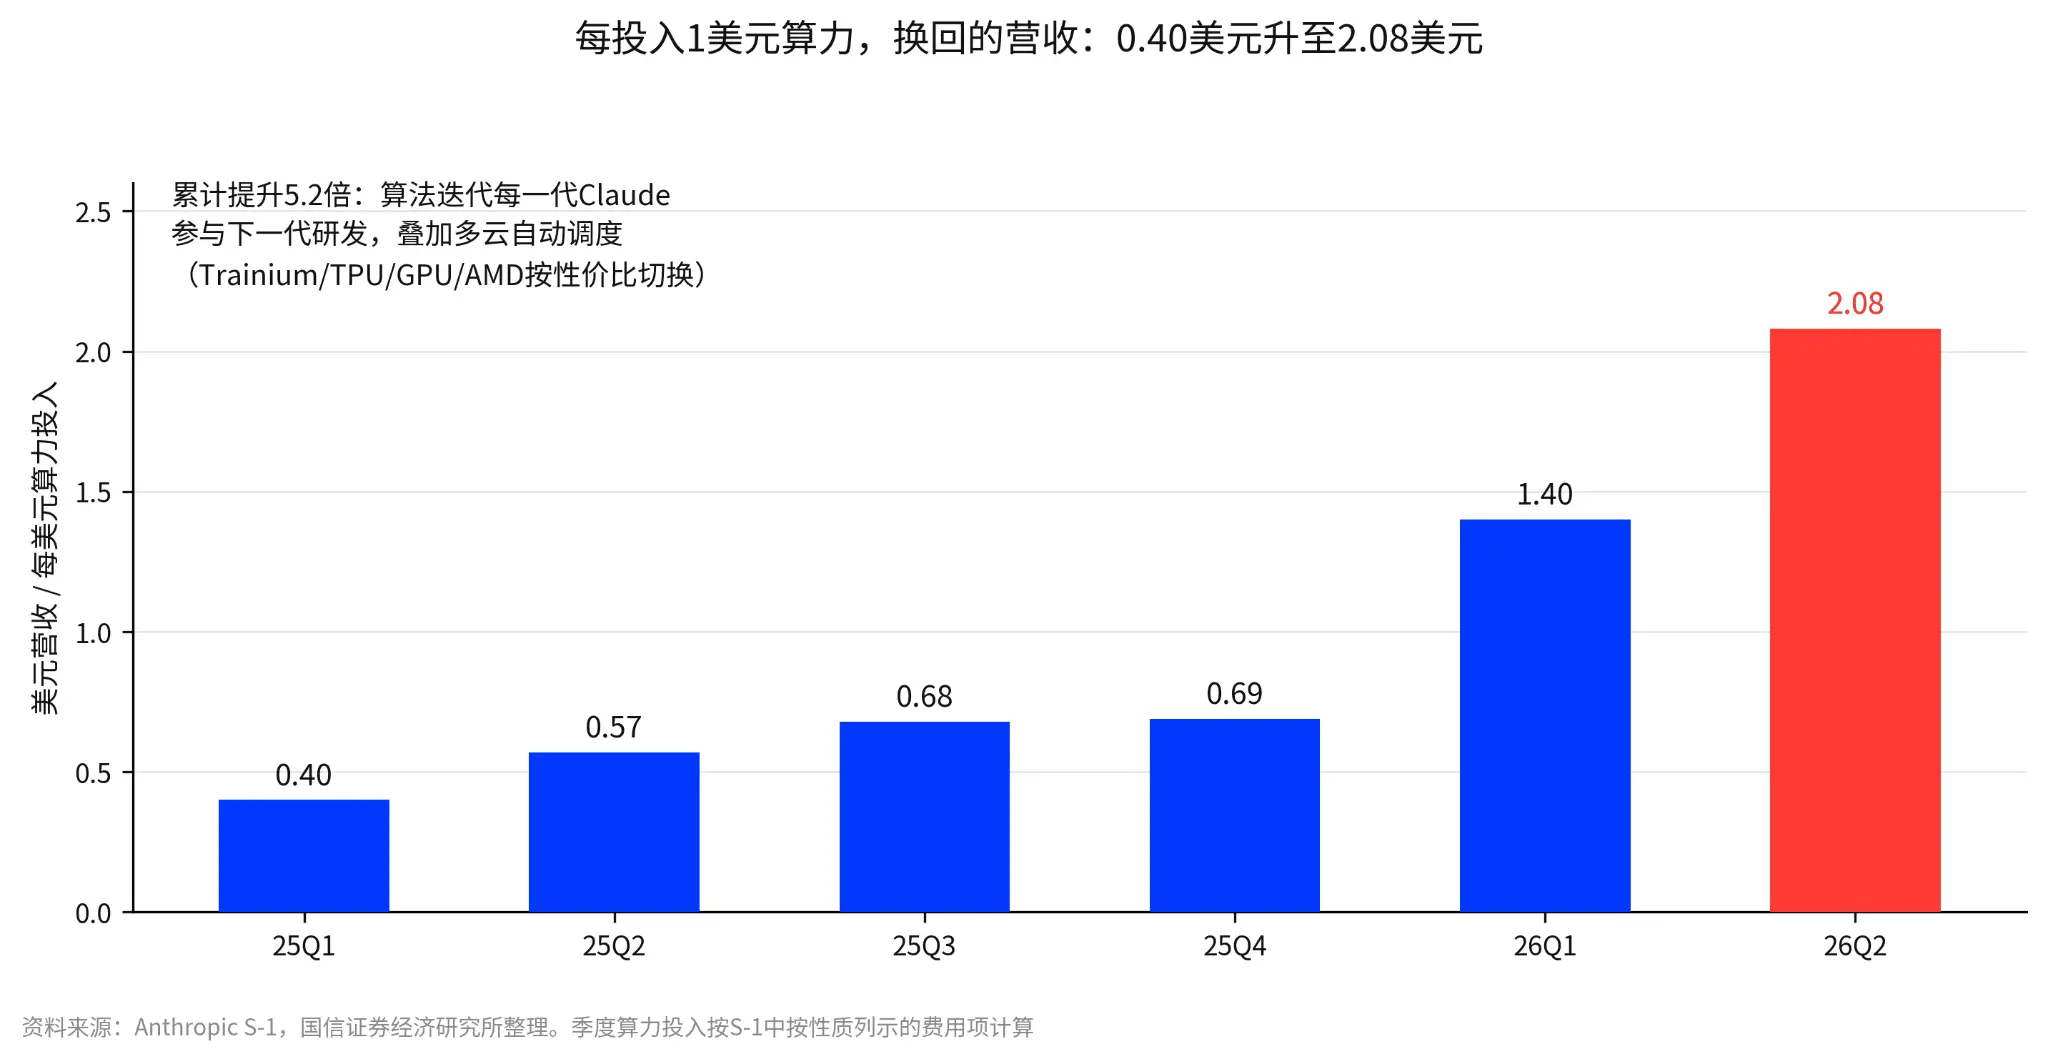
1ドルの計算能力から得られる収益:六四半期で0.40ドルから2.08ドルに上昇
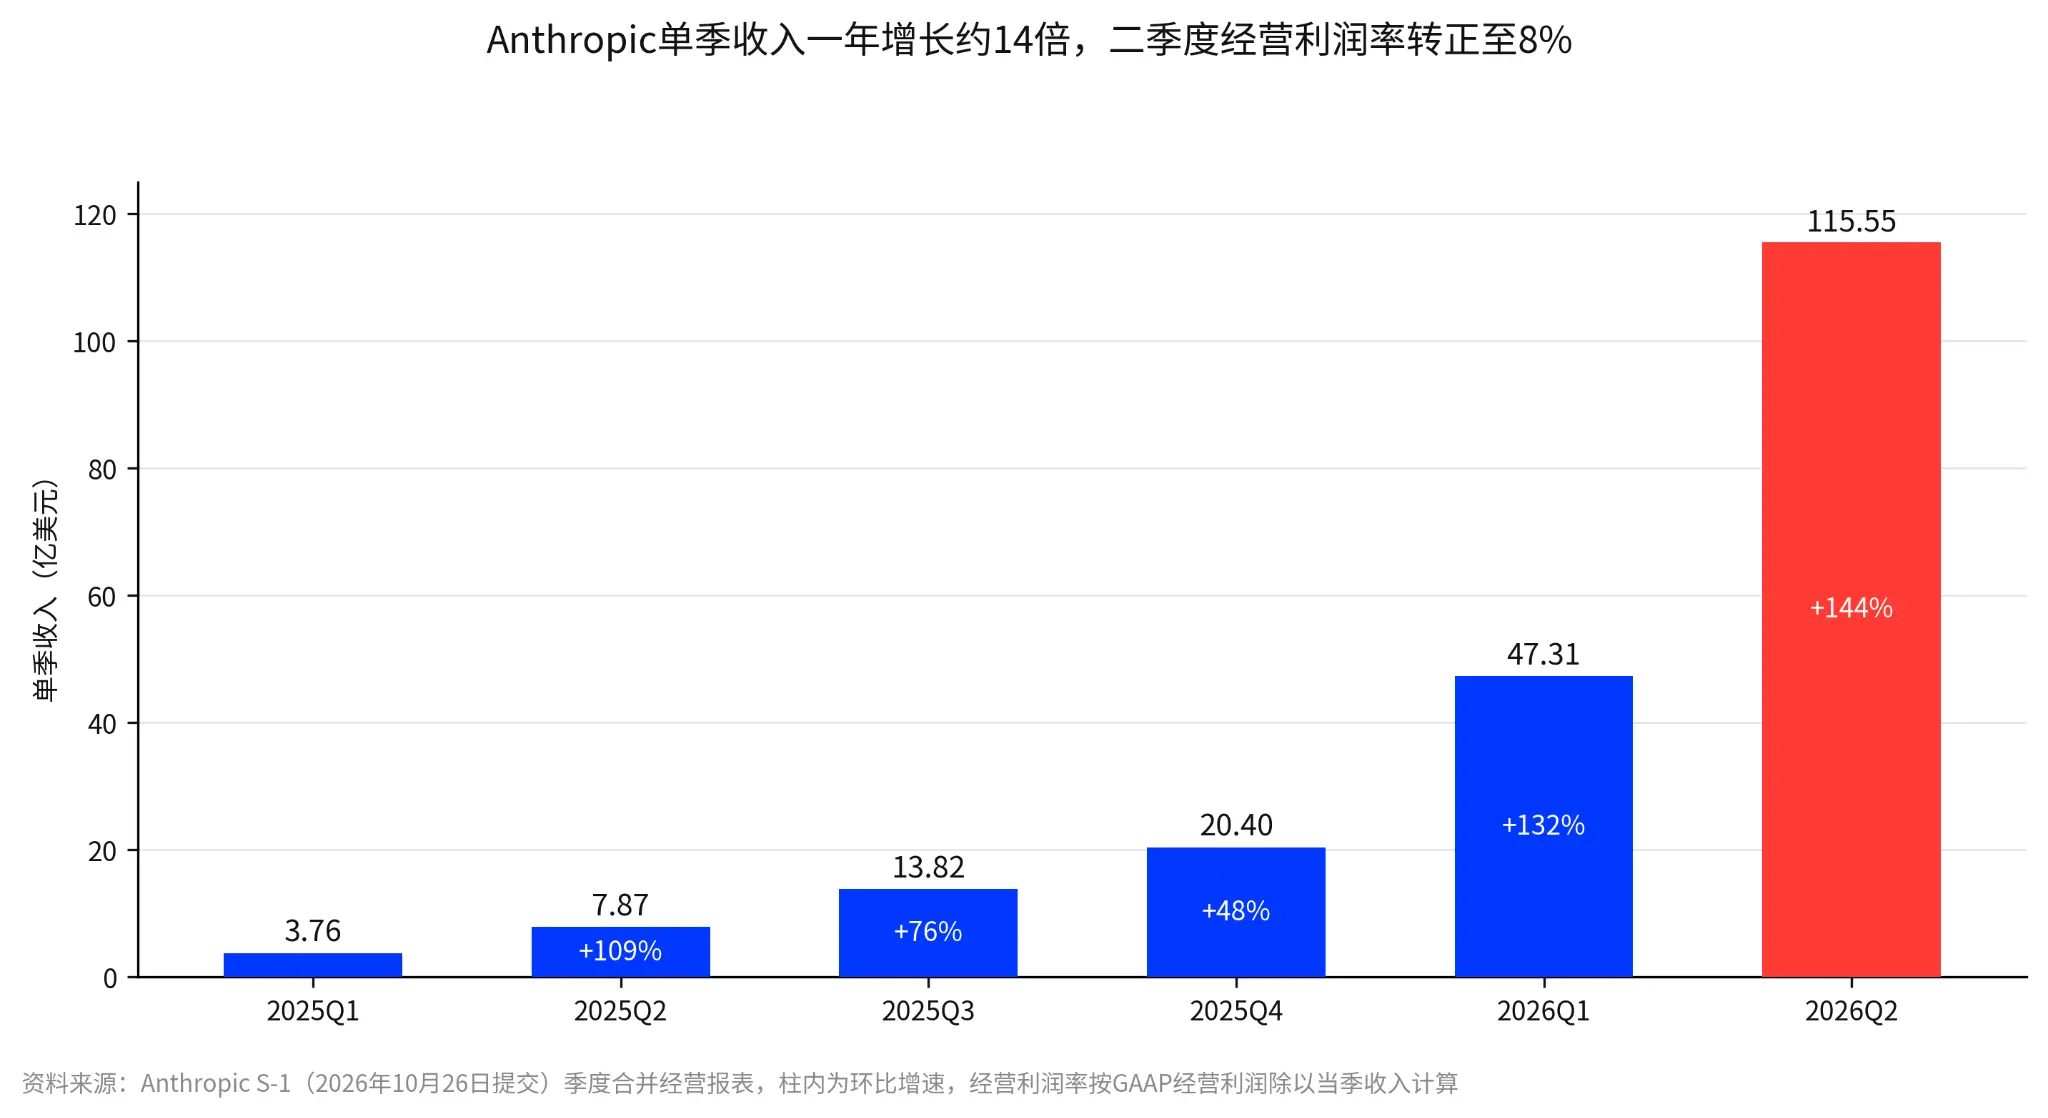
Anthropicの単四半期収入は一年で約14倍増加し、第二四半期の営業利益率は8%に転じた
顧客数は一年で12倍増加したが、単一顧客への依存は同期して解決されていない。年収が10万ドル以上の顧客は約950社から11900社以上に増加し、100万ドル以上は1900社以上、1000万ドル以上は約250社である。2025年の顧客A、Bはそれぞれ収入の12%を占め、2026年上半期の顧客Cは11%を占めている;顧客が増えることは主に分散度を高めるが、顧客Cが2027年に使用量を削減すれば、収入の下限は顧客数が示すよりも脆弱である。前五大顧客の占有率は25%であり、信頼できる業界基準はなく、自己の36%からの回復の傾向を参考にするしかない。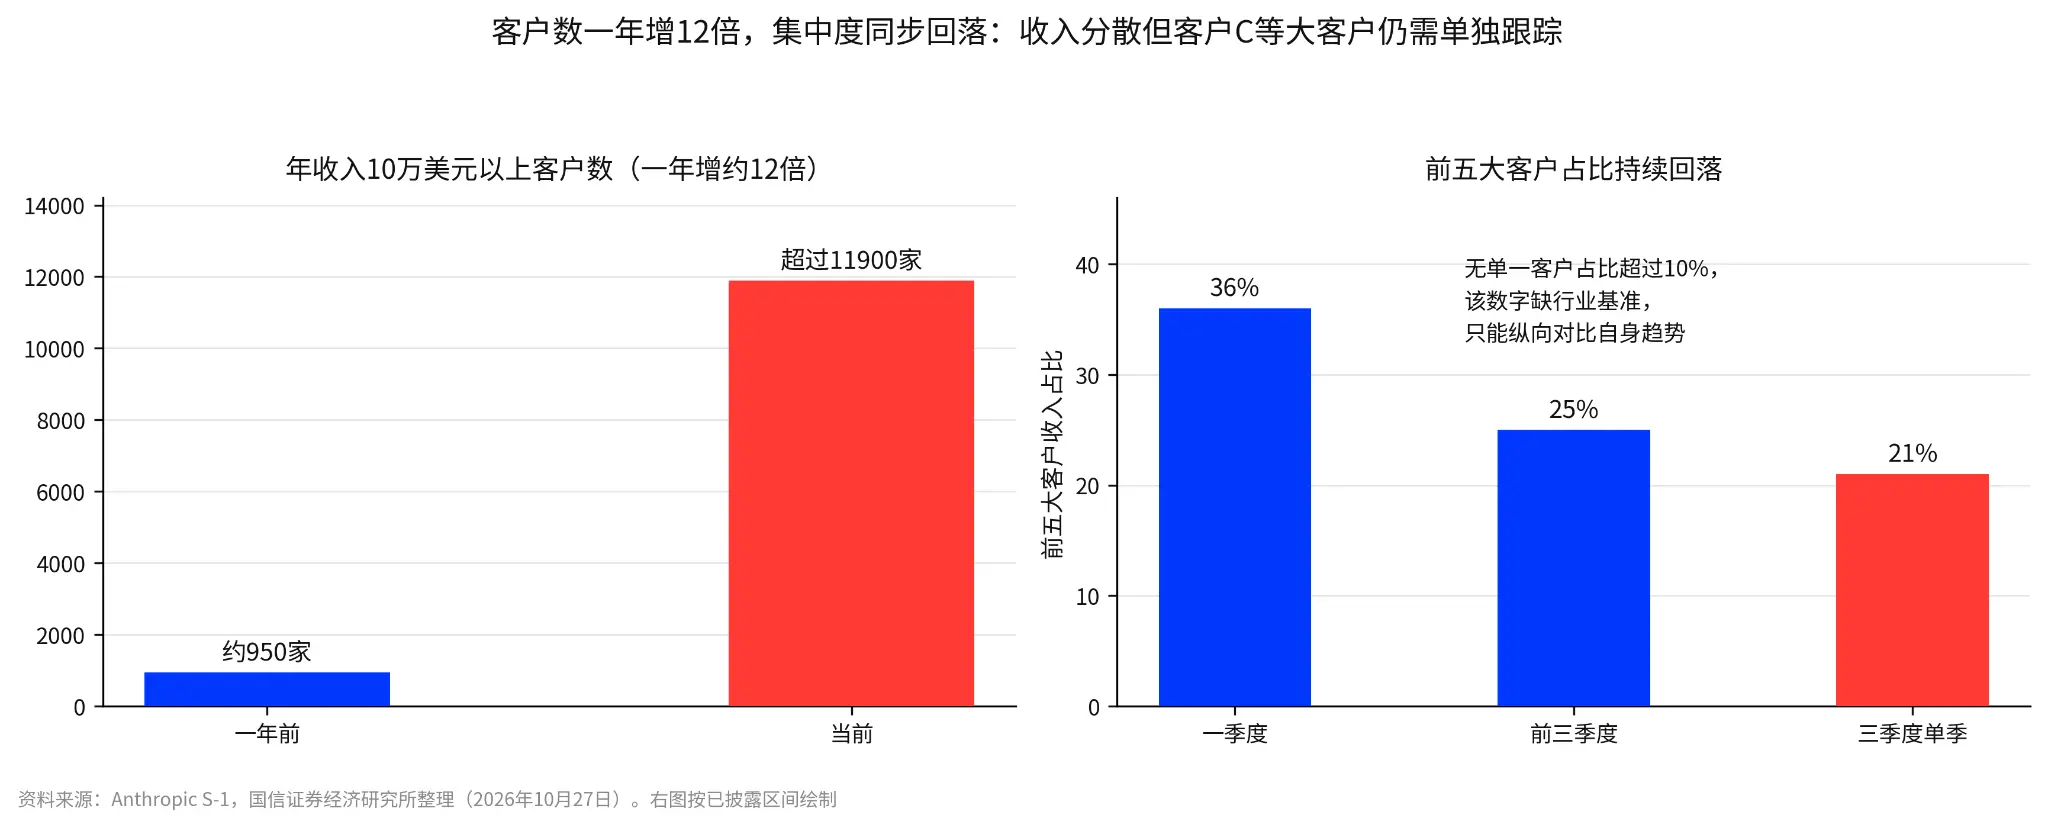
顧客数は一年で12倍増加し、前五大顧客の占有率は同時に低下:分散度は改善されているが、単一顧客への依存は依然として注視が必要である
顧客維持率900%はまず基数を見る必要がある:標準的なSaaSの純収入維持率は通常110%から130%であり、900%は非常に高い。しかし、この指標は従量課金の顧客の支出拡大のみをカバーしており、固定価格のProおよびMaxのサブスクリプションは含まれていない。低基数と早期採用の成長も数字を押し上げる要因となる。したがって、900%はまず顧客の使用量がまだ成長段階にあることを示しており、忠誠度の証拠とは見なせない。成長が終わった後にどのレベルに戻るかが、収入の持続可能性を判断する鍵となる。
コスト面も正常化している:性質別に示された総費用は169.79億ドルで、収入の104%に相当する。その内訳は、計算能力89.45億(53%)、人件費31.52億(19%)、販売市場およびチャネル31.68億(19%)、その他17.14億(10%)である。2025年の年間費用は収入の276%に相当し、現在は明らかに減少しており、その動力は単位計算能力の効率向上である。機能別に示された収入コストは23.80億ドル(粗利率85.4%)であり、これは計算能力の費用の一部に過ぎず、残りは研究開発および販売の項目に含まれており、169.79億とは合算できない。研究開発支出は97.41億ドルで、収入の約60%を占めている。6月30日現在の残りの履行義務は108億ドルで、約75%は今後12ヶ月内に確認される。RPOはキャンセル不可の契約のみをカバーしており、RPOが調達総額を下回るからといって資金不足を断言することはできない。
全体的に見て、モデル層の収入エンジンは既存顧客の使用量の成長であり、安全弁は単位計算能力の効率である。この2つの前提のいずれかが揺らぐと、下流各層で締結された契約はそれほど信頼できなくなる。
2.2. クラウド層:単四半期の資金提供907億ドル、収入の成長は資本支出と共に見る必要がある
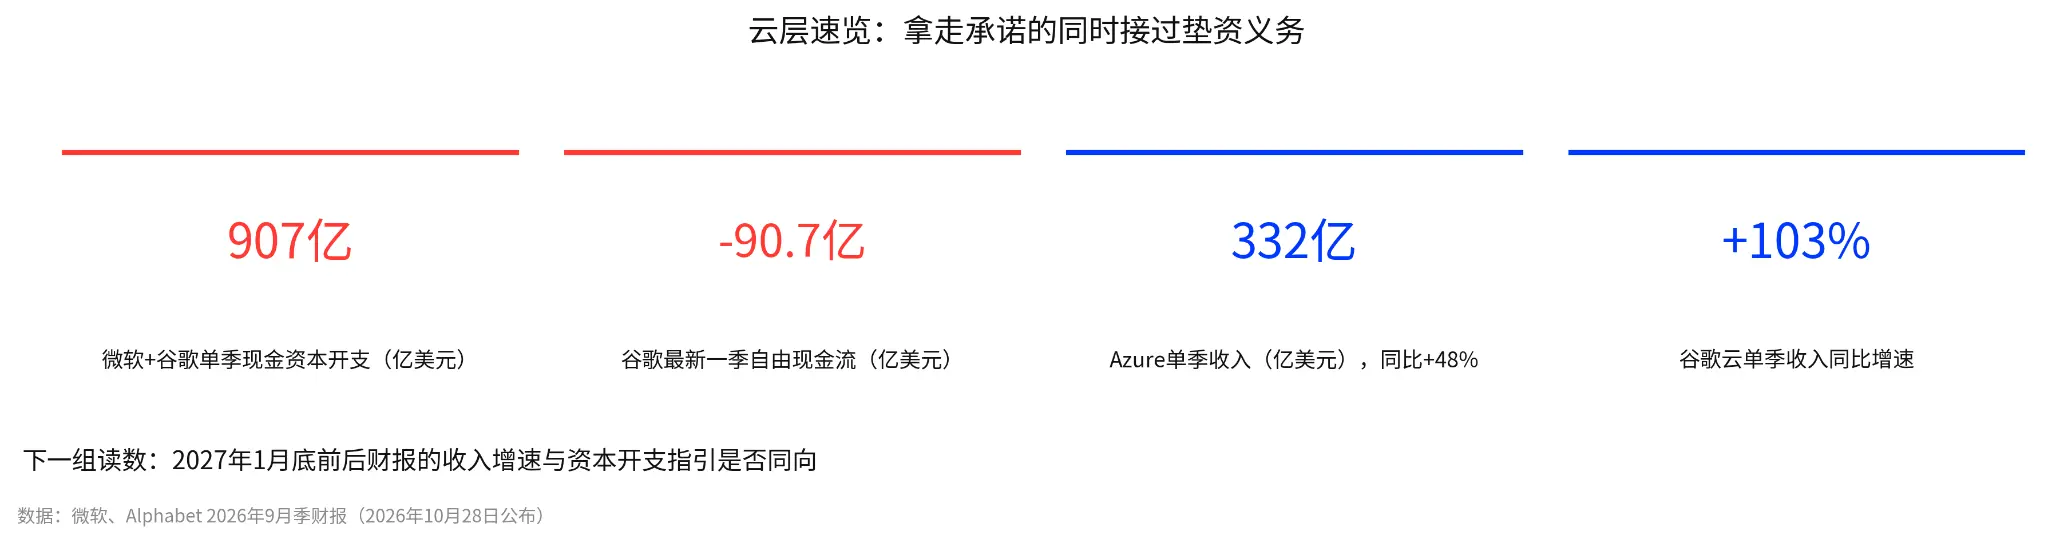
クラウド層の概要:2社の単四半期の資本支出合計907億ドル、Googleの自由現金流-90.7億ドル
クラウド事業者はなぜ資金提供を行うのか?それは契約が最低消費条項を含んでいるからである:不足分を補填し、重大な違約がない限りキャンセル不可。クラウド事業者はAnthropicが成長することに賭けているのではなく、Anthropicが最低支払いを約束した前提で事前に生産能力を構築している。したがって、この907億ドルのリスクは需要側ではなく、供給側にある:生産能力が整っているが使用量が不足している場合、Anthropicが不足分を補填することになる;生産能力の構築が遅れると、Anthropicの使用量の成長が供給に制約されることになる。
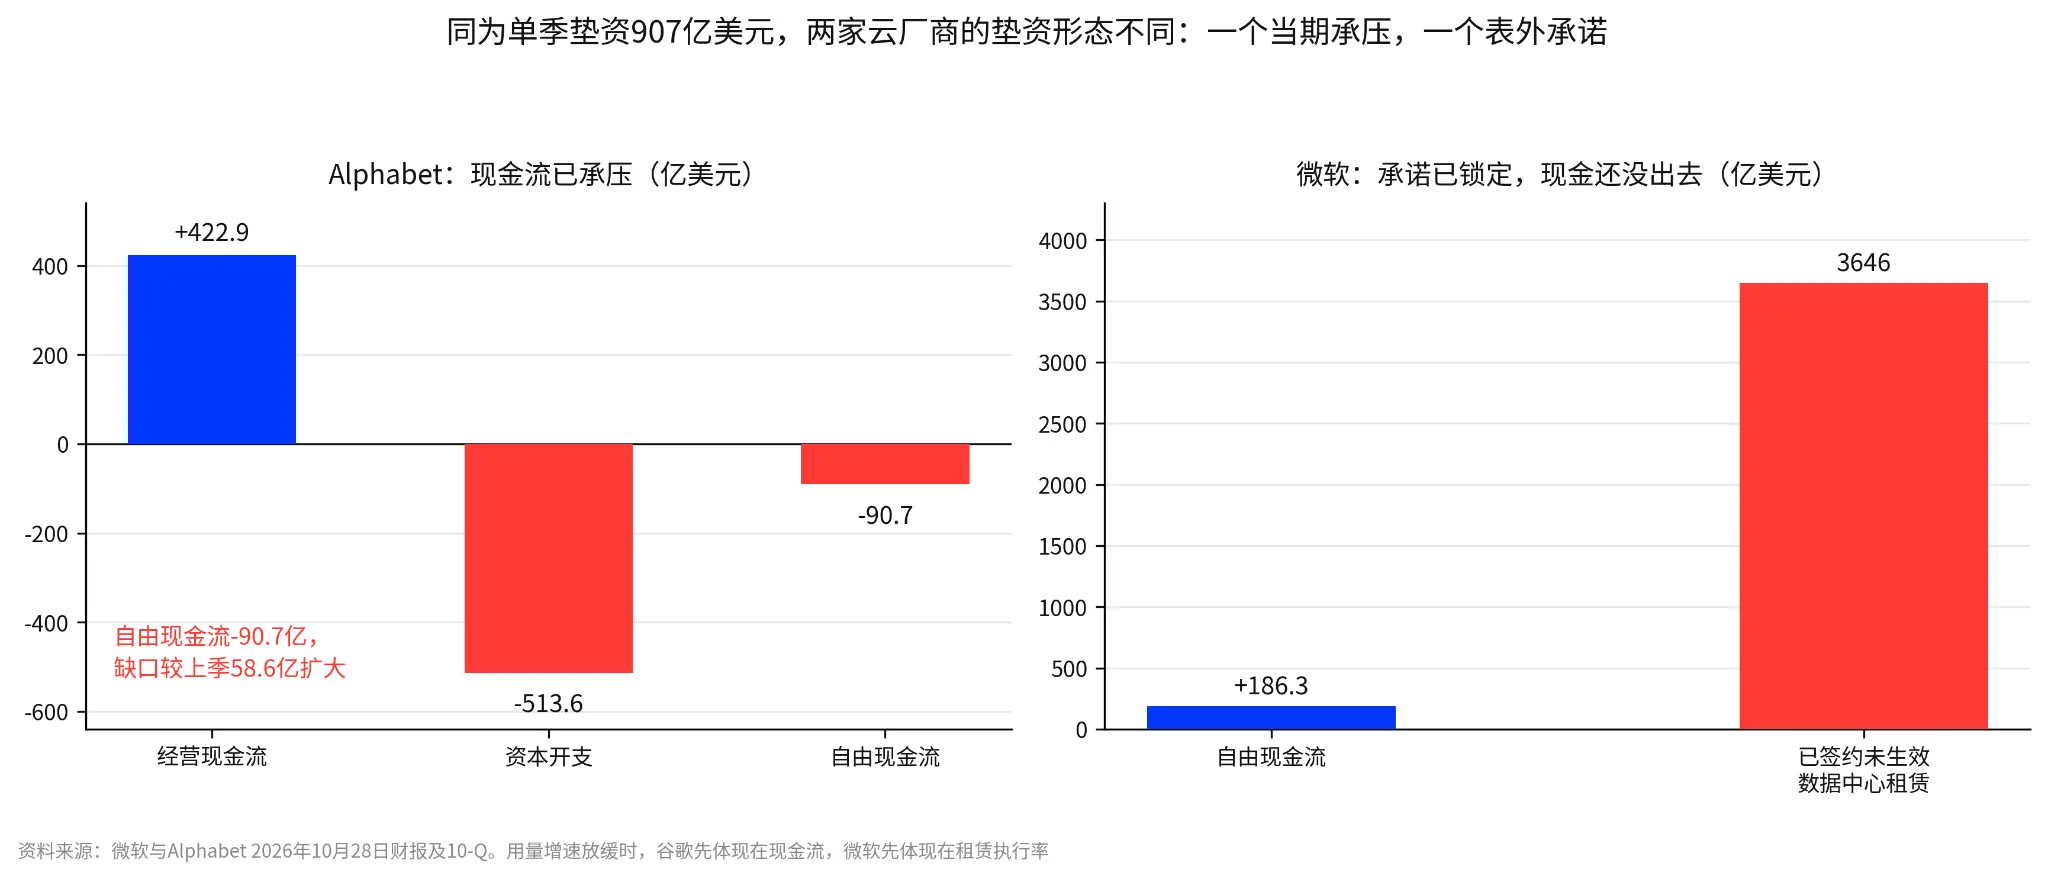
同じく単四半期の資金提供907億ドルだが、2社の資金提供の形態は異なる:Googleは当期の圧力を受け、Microsoftは表外の約束をしている
同じく単四半期の資本支出であっても、2社の形態は異なる:Googleは当期の圧力を受け、Microsoftは表外の約束をしている。10月28日の第3四半期報告書によると、MicrosoftとAlphabetの単四半期の現金資本支出は合計907億ドルである。その内訳は、Azureの収入332億ドル(前年同期比48%増)、Google Cloudの収入307億ドル(前年同期比103%増)である。しかし、2社の圧力の位置は異なる:
Alphabetは当期の圧力を受けている:当期の営業現金流422.9億ドル、資本支出513.6億ドル、自由現金流は-90.7億ドルで、前四半期の58.6億ドルからのギャップが拡大しており、資金提供が営業現金流の全ての余剰を消費してしまった。
Microsoftの圧力は表外にある:自由現金流は依然として正の186.3億ドルだが、契約済みでまだ発効していないデータセンターのリース契約は3646億ドルに達しており、資金提供は当期の現金ではなく約束としてより多く表れている。
もし2027年にAnthropicの使用量の成長が鈍化すれば、Googleの圧力はまず現金流に現れ、Microsoftはリース契約の実行率に現れるだろう。
907億は当期の支出であり、8070億は長期の約束であり、後者は複数の供給業者に分散している。この8070億ドルはAnthropicという顧客が複数の供給業者に対して行った長期的な計算能力の約束に対応しており、特定のクラウド事業者の生産拡大計画ではない。2社の単四半期の現金資本支出合計907億ドルを基に計算すると、この約束は2社の9四半期の支出に相当し、これはAnthropicという1つの顧客の約束に過ぎず、Google Cloud、AWS、Microsoft、Broadcom、SpaceXAIなど複数の供給業者に分散しているため、特定のクラウド事業者に全てを算入することはできない。MicrosoftとAlphabetの907億ドルの資本支出の中で、Anthropicのような大口顧客のために事前に生産拡大するための部分は一部に過ぎない。リスクは2つある:もしAnthropicの使用量の成長が追いつかなければ、彼らのために確保されたデータセンター、電力、設備は無駄になる;同時にOpenAIやGoogle Geminiも同じ電力、土地、設備を奪い合っており、クラウド事業者が誰にリソースを優先的に提供するかが、Anthropicが時間通りに計算能力を得られるかに直接影響する。
3社のクラウド大手はそれぞれ独自の問題を抱えている:Amazonは自社開発のチップとクラウド流通の協調に依存しており、第2四半期のAWSの収入は422億ドル、営業利益は166億ドルであり、同一の顧客経路上の多層課金は重複して加算できない;AlphabetのTPUは内部のGeminiと外部のClaudeの両方にサービスを提供しており、第2四半期のその他の収益には980億ドルの株式証券未実現利益が含まれており、これは非営業的なものである;MicrosoftのAzureは企業ソフトウェアの入口と計算能力の基盤層を組み合わせており、Microsoft Cloudの粗利率は65%で前年同期比で低下しており、減価償却の圧力が粗利率に現れている。
核心的なポイントは、約束が果たされるかどうかであり、主要な変数はモデル収入の成長速度であり、支払い意欲はむしろ二次的なものである。なぜなら最低消費条項が支払い意欲を契約に明記しているからである。もしGoogle CloudとAzureの収入成長が今後2四半期で鈍化し、2社の資本支出の指針が上昇し続けるなら、クラウド事業者の評価はAIの物語自体よりも先に圧力を受けることになる。これは検証可能な判断であり、成立する前提は2社が次の財務報告で同時に収入の鈍化と支出の上昇の指針を示すことであり、単独で見ることはできない。
クラウド事業者の資金提供のリスクは需要側ではなく供給側にあり、最低消費条項が需要リスクをAnthropic自身に残している。生産能力の構築が遅れると、最初に影響を受けるのはAnthropicの収入成長である。クラウド事業者は資金を受け取ったが、下流にチップと電力を購入する必要があり、次の章では誰が最初に現金を受け取り、誰が最初に資金提供を行うかを見ていく。
三、誰が最初にお金を受け取るか、誰が最初に資金提供を行うか
3.1. チップ層:Broadcomが最も特殊で、TSMCは両方から恩恵を受け、NVIDIAとAMDはシェアと供給を見る
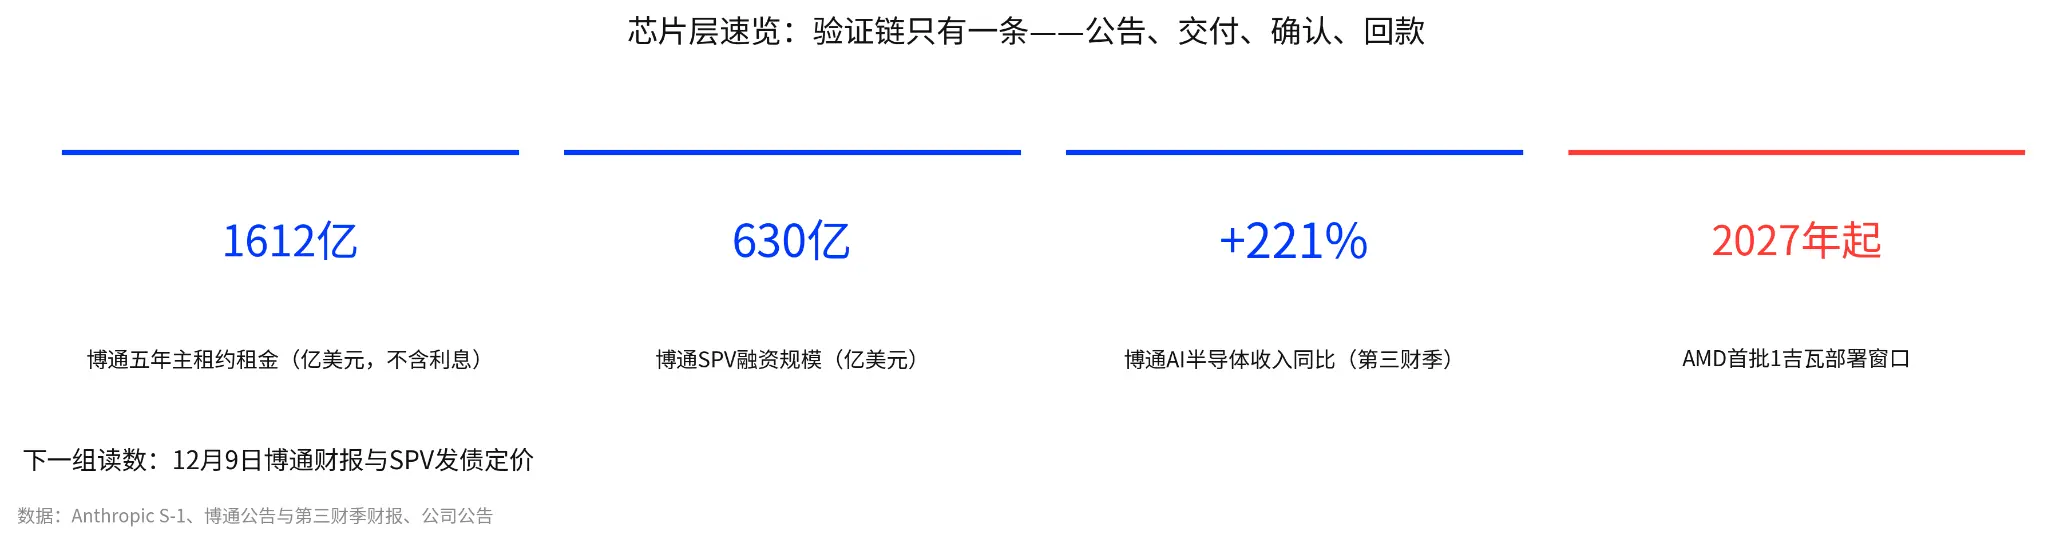
チップ層の概要:Broadcomの賃料1612億、SPVファイナンス630億、AI収入+221%、AMDは2027年から供給開始
まず総表を見て、表中で段階別に分類し、AnthropicがS-1で約束した巨額支出を基に、どの供給業者が最も確実で最大規模の将来の収入を得られるかを分析する:
|------------|----------------|----------------|----------| | 段階 | 利益の源 | 主なリスク | 関連会社 | | カスタムチップ(ASIC) | チップ設計とカスタマイズ収入 | 顧客集中と賃貸ファイナンスリスク | Broadcom | | 一般GPU | チップ販売、ソフトウェアエコシステムとシステム提供 | 競争シェアと実際のタスクコスト | NVIDIAとAMD | | 先進製造 | ウェーハ製造とパッケージサービス | 生産拡大、減価償却、稼働率と地域リスク | TSMC | | ストレージ | HBMなどの高帯域メモリのアップグレード | 価格サイクル、顧客の自社開発とホワイトラベル化 | SK HynixとMicron | | ネットワーク | ネットワークスイッチとクラスター接続 | 技術の進化と顧客アーキテクチャの変化 | Arista |
Broadcomはカスタムチップとネットワーク接続の段階に属し、このチェーン上で最も特殊な部分である:Anthropicの直接の競争相手であり、出資者でもある。5年の主賃貸契約の賃料は約1612億ドル(利息を除く);2026年10月26日、Broadcomは美銀、ブラックストーン、シティ、モルガン・スタンレーと共に630億ドルのSPVを設立し、約束された資金を用いてXPUアクセラレーターとネットワーク機器を購入し、Anthropicに賃貸する予定である。このSPVは後に約210億ドルの債券を発行する予定である。SPVが機器を購入するのはBroadcomが手配したファイナンス調達であり、最終顧客の追加の独立したチップ需要ではなく、リスクはBroadcomとSPV側にある。さらに最高42億ドルの賃貸ファイナンス枠があり、通常のPIK金利は9%、特定の収入条件下で13%であり、6月末時点で未償還元本はゼロである;この枠は既存の賃料の支払いに使用され、賃料と重複して加算することはできない。Broadcom自身の第3四半期の収入は296億ドルで、前年同期比85.5%増、AI半導体の収入は前年同期比221%増であり、当期の自由現金流は136.65億ドルである。今後注目すべきは3つの事柄:計算能力が期日通りに稼働するか、収入が契約通りに確認されるか、回収が利益に追いつくかである。もしデータセンターの引き渡しが引き続き遅れ、顧客が賃料をファイナンスに依存するようになれば、利益の成長が現金回収の悪化を伴う場合は優先順位を下げるべきである。
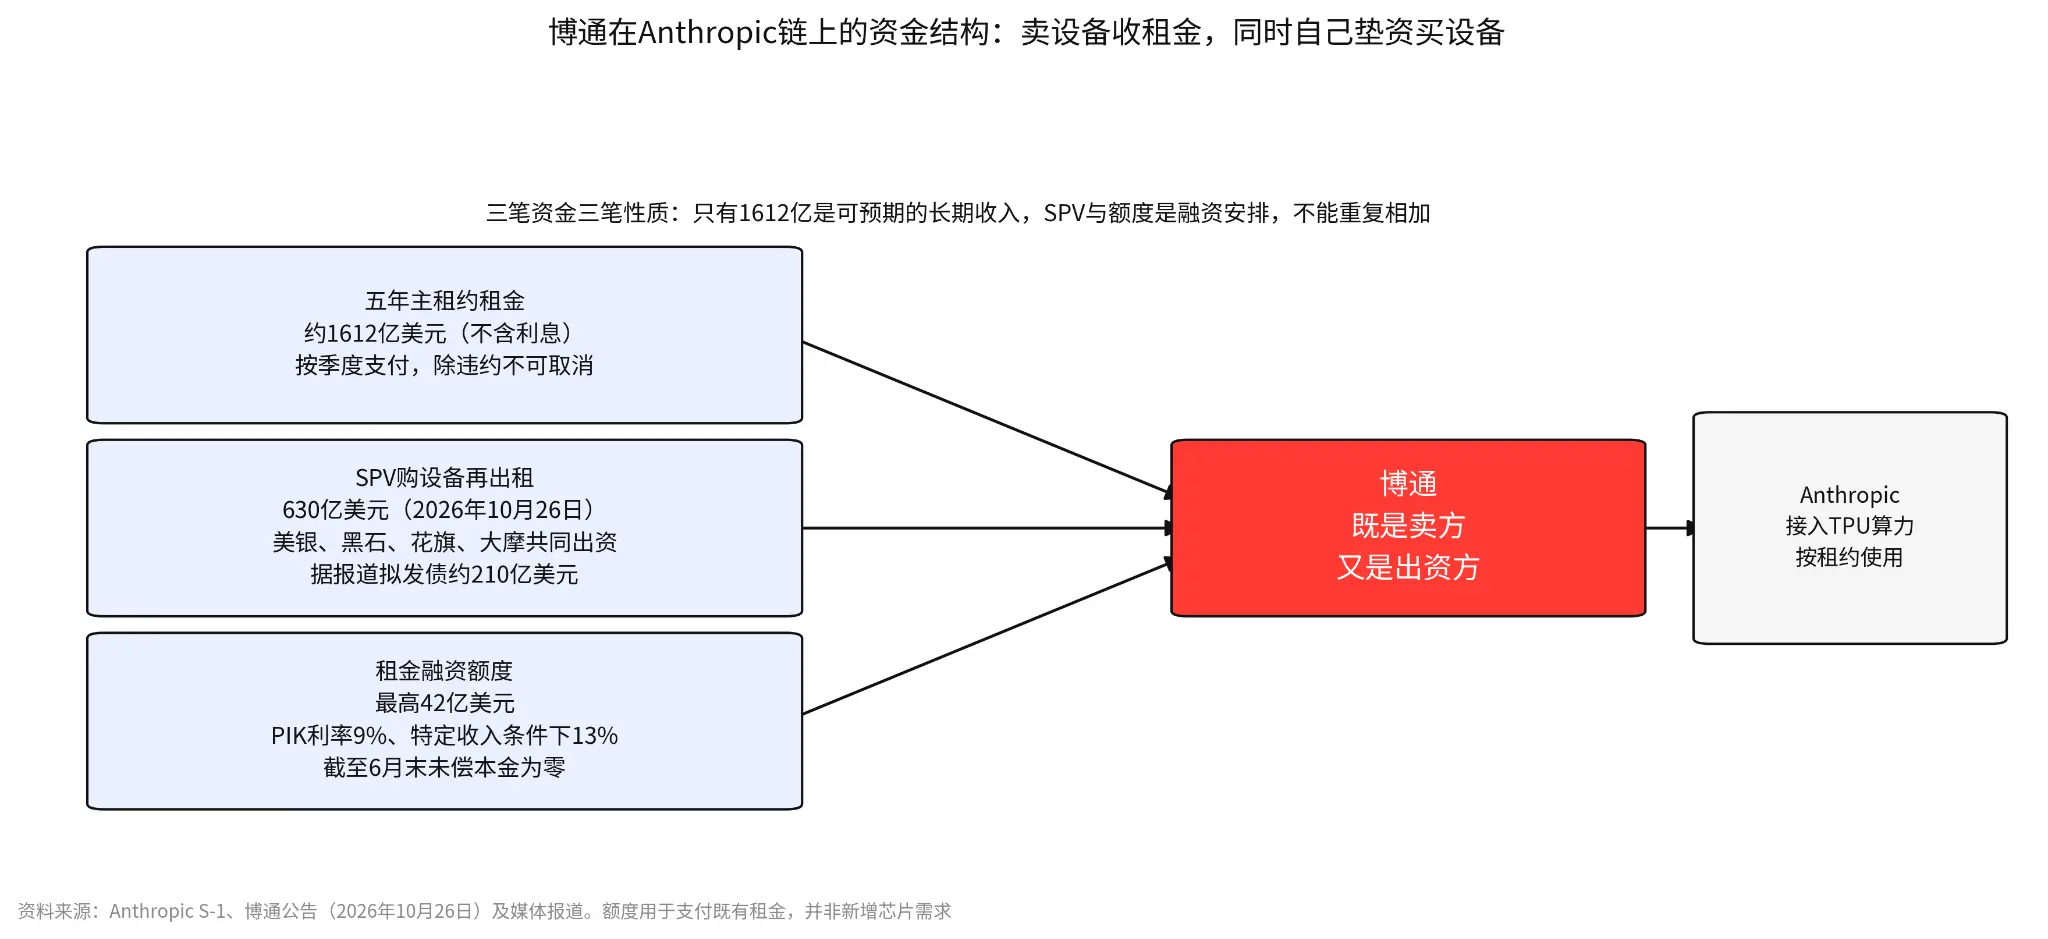
BroadcomのAnthropicチェーン上の資金構造:機器を販売して賃料を受け取り、同時に自ら資金提供して機器を購入
TSMCは先進製造の段階に属し、アーキテクチャの争いの両側に立っている:GPUとカスタムチップの競争は先進ウェーハとパッケージの需要を増加させ、クロスアーキテクチャの露出は単一モデルの勝者への依存を減少させるが、資本サイクルを排除することはできない。会社の2026年の資本予算は600億から640億ドルで、経営陣は2027年にN2ファミリーの年間生産能力が倍増すると予測している(研究によると、TSMCの第3四半期の業績会議での発言)。どのチップアーキテクチャが勝つかには賭けていないが、生産拡大、減価償却、稼働率は依然として資本サイクルに従う。
NVIDIAは一般GPUの段階に属し、検証ポイントはシェアであり、総量ではない:2025年11月18日の公式な協力発表はGrace BlackwellとVera Rubinプラットフォームおよび初期の最大1ギガワットの計算能力に関するものである。顧客がTPUとAMDの使用を増やすことは、必ずしもNVIDIAの収入の減少を意味するわけではないが、シェアと価格権を変える可能性がある。
AMDも一般GPUの段階に属し、検証は2027年まで待つ必要がある:MI450シリーズの最初の1ギガワットは2027年上半期から展開され、全体の計画は最大2ギガワットであり、展開規模は計画であり、すでに納入された収入ではない。もし初期規模が全量調達される場合、契約期間中の支出は200億ドルを超えると予想されている;さらに最大50億ドルの株式投資計画があり、本業の販売と混同すべきではない。
SKハイニックスとマイクロンはストレージセグメントに属し、チップレイヤーの外延です:これは業界の関連性に属し、確認済みのAnthropicの直接注文ではありません。SKハイニックスのHBM4は2026年第2四半期に大量出荷され、約10社の顧客と長期契約を結びました;マイクロンのHBM4はVera Rubinプラットフォーム向けで、2026会計年度の純資本支出は約273.7億ドルです。長期契約は可視性を高めますが、価格設定、キャンセル条項、顧客の帰属はまだ確認が必要であり、高峰利益によって形成された低いPERをそのまま安いと見なすことはできません。
Aristaはネットワーク接続セグメントに属します:ブロードコムはTomahawk 6、Jericho 4および800Gネットワークカードを発表し、Aristaは1.6TbpsのAIネットワーク製品を発表しました;製品が存在することは、すでに受注を得たことを意味するわけではありません。
別の企業間の現象も注目に値します:報道によると、NVIDIAとAMDはそれぞれ10月下旬にMetaの株式売却に30億ドルと10億ドルを投資しました。半導体メーカーは株式で顧客を結びつけており、財務諸表間の比較可能性は低下しています。
業界の関連性は直接の注文を意味しません:S-1に名指しされた対抗者はブロードコム、AMD、NVIDIA、TSMCの数社のみで、残りは業界の関連性です。関係が直接であればあるほど、前に位置づけられるべきで、Anthropicによる影響を受ける可能性が高くなります。順序としては、ブロードコムとTSMCが最前に位置し、NVIDIAとAMDが2番目に位置します。シェアと納品を見て、総量は見ません;ストレージと接続はその後に続き、注文と収入データが出てから再確認します。
3.2. 電力層:最も堅固な注文、回収が必要な段階も最も多い
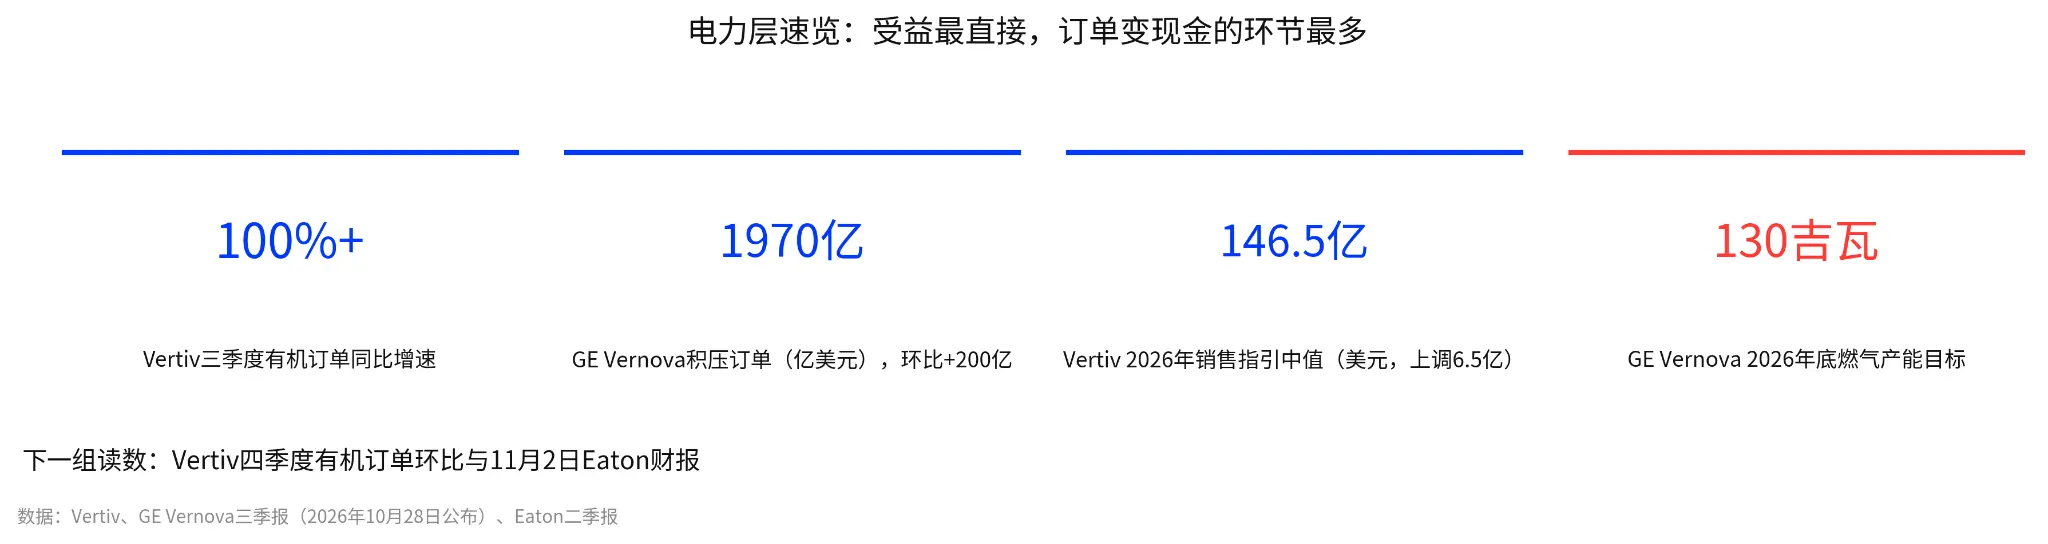
電力層の概要:Vertivの有機注文は100%以上の増加、GEVの未処理注文は1970億、ガイダンスは上方修正、能力は130GW
Vertivのこの財務報告書は熱気を明示しました。10月28日に第3四半期の報告を発表:収入は43.13億ドルで、前年同期比61%増;調整後の1株当たり利益は2.21ドル、調整後の営業利益率は25.2%;有機注文は前年同期比で100%超の増加。会社は2026年の売上ガイダンスの中央値を6.5億ドル上方修正し、146.5億ドルとしました。その日の終値は16.48%上昇しました。経営陣は、注文の増加は市場の需要が強いことを示しており、前期の注文の回復ではないと述べました。この言い方が正しいかどうかは、第4四半期の注文が前期比で増加するかどうかにかかっています。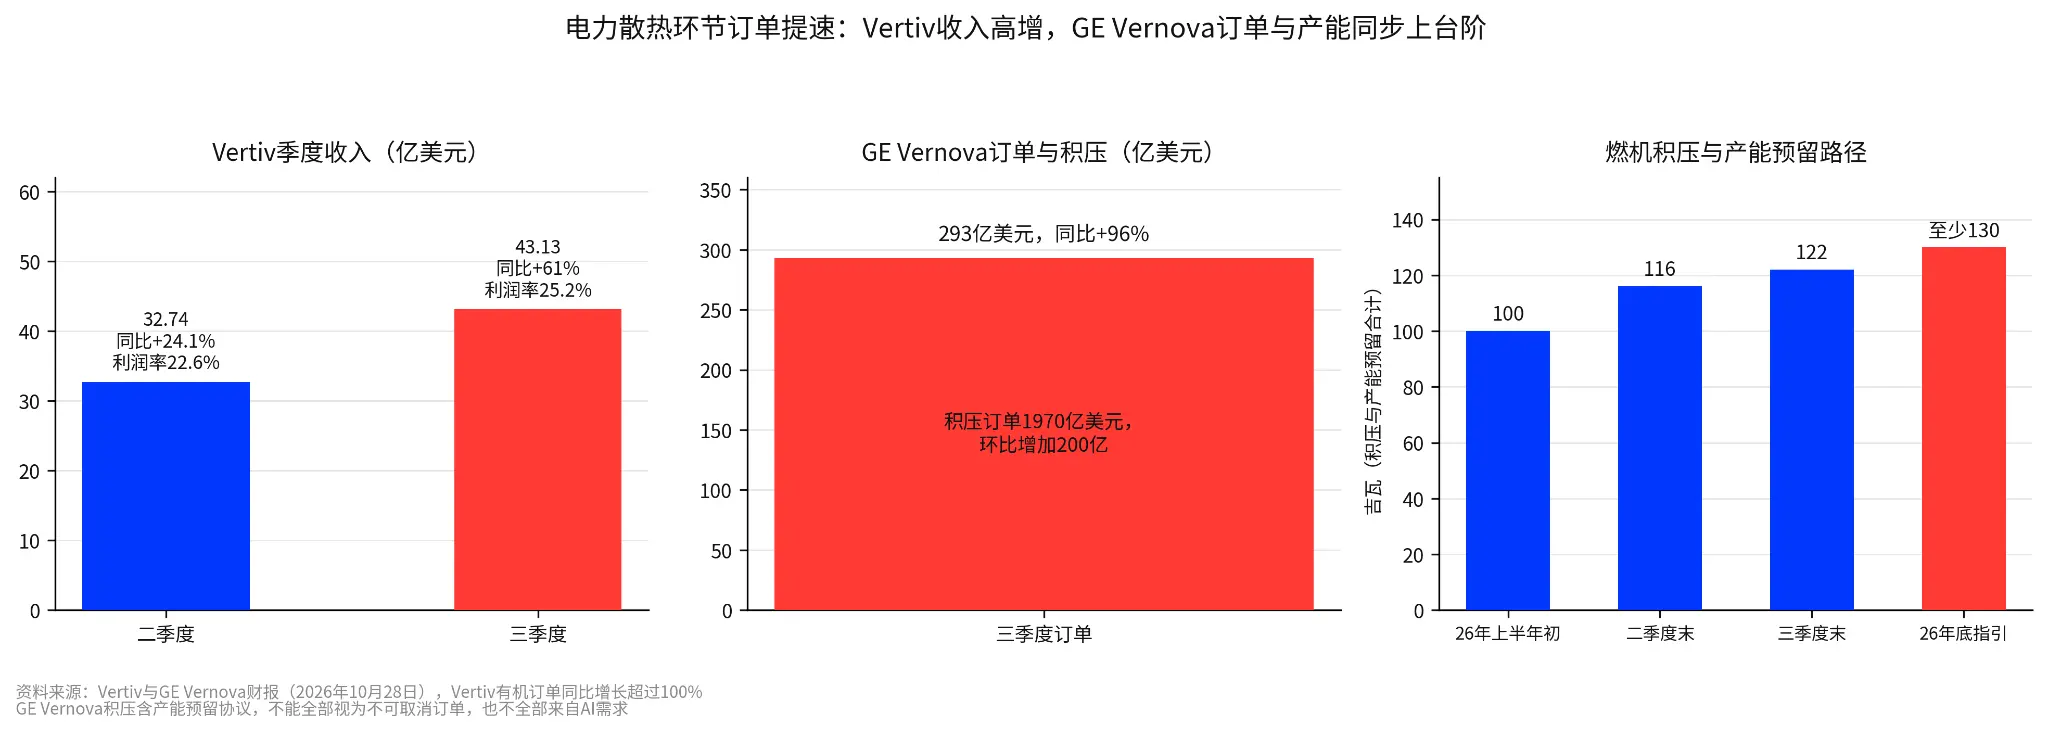
電力冷却セグメントの注文が加速しています:Vertivの収入が高増加し、GE Vernovaの注文と能力が同時に上昇しています。
GE Vernovaの同日の第3四半期報告はさらに大規模ですが、注文と収入の間には数年の建設周期があります。注文は293億ドルで、前年同期比96%増、未処理注文は前期比で200億ドル増加し1970億ドルに達し、ガス設備の予約契約は116GWから122GWに増加し、2026年末までに少なくとも130GWを見込んでいます;2026年のキャッシュフローガイダンスは160億から170億ドルに上方修正され、同日に90億ドルでTrench Groupを買収し、自己株式買戻しの権限を上方修正しました。その日の終値は1.90%下落しました。予約契約は合計数に含まれており、すべてをキャンセル不可の注文と見なすことはできず、AI需要に全てを帰属させることもできません。
Eatonの第2四半期の電気事業の未処理注文は前年同期比で43%増加し、アメリカ地域のデータセンター収入は約65%増加しましたが、これは部門全体のデータであり、AIまたはAnthropicの注文を意味するものではありません。
S-1は電力セグメントに対応する供給業者を項目ごとに開示していません。上記の成長はデータセンター建設の業界全体の需要から来ています。今後は注文収入比、納品周期、部門利益率、運転資金を確認します;もし注文が増加し、キャッシュ変換が悪化すれば、需要がまだ回収可能な現金に変わっていないことを示します。設備の不足から生じる価格設定能力も、承認、建設、稼働を経て初めて持続的なキャッシュリターンに変わります。
3.3. アプリケーションソフトウェア:Anthropicの金ではなく、エンドユーザーのワークフローバジェットを受け取る
アプリケーション層はチップや電力の2層とは異なります。直接Anthropicの注文を受けるのではなく、Anthropicが変更した請求方法を受け取ります:モデルが安価で、呼び出し量に応じて請求されるほど、サブスクリプションソフトウェアの請求ロジックはより受動的になります。これがソフトウェア層が前の2層と並ぶ理由です。
SalesforceとServiceNowはAnthropicとの製品協力を開示しましたが、両社とも協力による収入を単独で示していません:製品統合は出発点に過ぎず、契約が有料使用、更新、キャッシュ回収に変わるかどうかを見る必要があります。ServiceNowは10月28日に決算を発表し、収入は41.06億ドル、純利益は2.77億ドルでした;サブスクリプション収入の前向きガイダンスは市場にAIがサブスクリプション課金モデルに与える影響への懸念を引き起こし、発表後の株価は一時約19%下落し、当日の終値は150.13ドル、3.00%下落しました。S-1は約80%の収入が使用量に基づいて請求されることを示しており、これ自体も懸念の源です:顧客の支出がサブスクリプション料金から呼び出し量に移行し、その間のソフトウェアの請求が必ずしも増加するわけではありません。
アプリケーション層で計算すべきは純額です:新しいタスク収入から推論コスト、納品サポートコストを引き、さらに置き換えられた席の利益を引きます。分化がすでに現れています:SalesforceはClaudeを一部製品のデフォルトモデルにし、チャネルと流通を通じて展開しています;ServiceNowはAnthropicをエージェント製品設計パートナーとして、インテリジェントエージェントを自社のワークフローエンジンに組み込み、企業プロセスのロックイン力に賭けています。価値保護は独自のデータ、複雑な操作権限、ビジネスワークフロー、支払い関係に依存し、占有率が高いほど、顧客に回避され、モデルの価格引き下げに侵食される余地は小さくなります。単純にモデルアクセスを再販するアプリケーションは、顧客の直接接続とモデルの価格引き下げの二重の圧力に直面します。セキュリティとガバナンスの需要ロジックは比較的独立しており、CrowdStrikeのグループARRは58.4億ドルで、前年同期比25%増ですが、エージェントセキュリティ収入は単独で示されておらず、グループの成長はすべてAIとして計上できるわけではありません。
アプリケーション層の検証周期はチップや電力よりも長いです:チップは納品を見て、電力は注文を見て、アプリケーションは更新と席を見て、変化は財務報告を待たなければなりません。これがアプリケーション層を研究の列の後方に位置づける理由でもあります。ServiceNowの第4四半期のサブスクリプションガイダンスと更新のパフォーマンスは、チャネル型とワークフロー型の2つのルートの分化を明らかにします。
全体のチェーンに落とし込むと、最初に現金を受け取るのはブロードコムで、その四半期のフリーキャッシュフローは136.65億ドルです;回収が最も遅いのは電力層で、注文は承認、建設、稼働を経て初めて現金に変わります;アプリケーションソフトウェアは自社のワークフローバジェットを守ります。もし2027年初頭にSpaceXAIのキャンセルウィンドウが発動した場合、最初に再評価されるのはこれらの注文に基づく生産の可視性プレミアムです。これらの資金が最終的に各社の財務諸表に戻るかどうかは、契約条項がどのように書かれているかに依存します。次の章ではAnthropic自身の請求書と契約に戻り、リスクが誰の手に残るかを見ます。
四、今後九ヶ月の検証ノード
ノードは多くなく、各ノードは反証可能な仮説に対応する必要があります。下表は今後九ヶ月の確認ノードを日程に並べ、各行は五つの質問に答えます。いつ見るか、どのイベントを見るか、確認する読み取り値は何か、どの信号が判断を覆すか、影響を受けるチェーンのどの層または側面か。
|------------|---------------------|------------------------------|---------------|---------| | 時間点 | イベント | 確認読み取り値 | 反証信号 | 影響層級 | | 11月2日 | EatonとPalantirの決算 | Eatonの電気事業の未処理注文増加率とデータセンター収入の増加率 | 部門の未処理注文増加率が明らかに減少 | 電力層 | | 11月3日 | AMDの第3四半期決算 | Heliosラックレベルシステムの納品リズムとInstinctの粗利表現 | 納品の遅延または低価格でのシェア獲得 | チップ層 | | 11月17日 | NVIDIAの決算 | データセンター収入と大口顧客の自社開発に関する表現 | 大口顧客の分流信号が経営陣によって確認される | チップ層 | | 12月9日 | ブロードコムの第4四半期 | AIチップ収入が約217億ドルのガイダンスに対照されるか、SPVの債券発行の進展 | ガイダンスが達成されないか、債券発行が遅れる | チップ層と資金調達端 | | 12月以降 | SpaceXAIのフル稼働納品の予想開始 | 既に納品された計算力の受領と請求の発表 | 納品のリズムが明らかに後移動 | 契約面 | | 時点未定 | S-1の修正案または上場後初の10-Q | 2656億の約束の年ごとの分割と顧客集中度の更新 | 分割が遅れて開示されない | 財務諸表と契約面 | | 2027年1月と3月 | SpaceXAIの初期キャンセル不可期間の先後到期 | 実際に使用された契約された計算力 | いずれかの側がキャンセル通知を発出 | 契約面 | | 2027年1月末前後 | GoogleとMicrosoftの決算 | クラウド収入の増加率が資本支出のガイダンスと同方向か | 収入が鈍化し支出が上昇 | クラウド層と評価関 | | 2027年上半期 | AMDの初回1GWの展開 | 展開の進捗、ソフトウェアの移行と性能価格比 | 計画が紙面に留まる | チップ層 |
データソース:各社の決算日程、Anthropic S-1およびメディア報道、ブロードコムのガイダンスは報道に基づく。
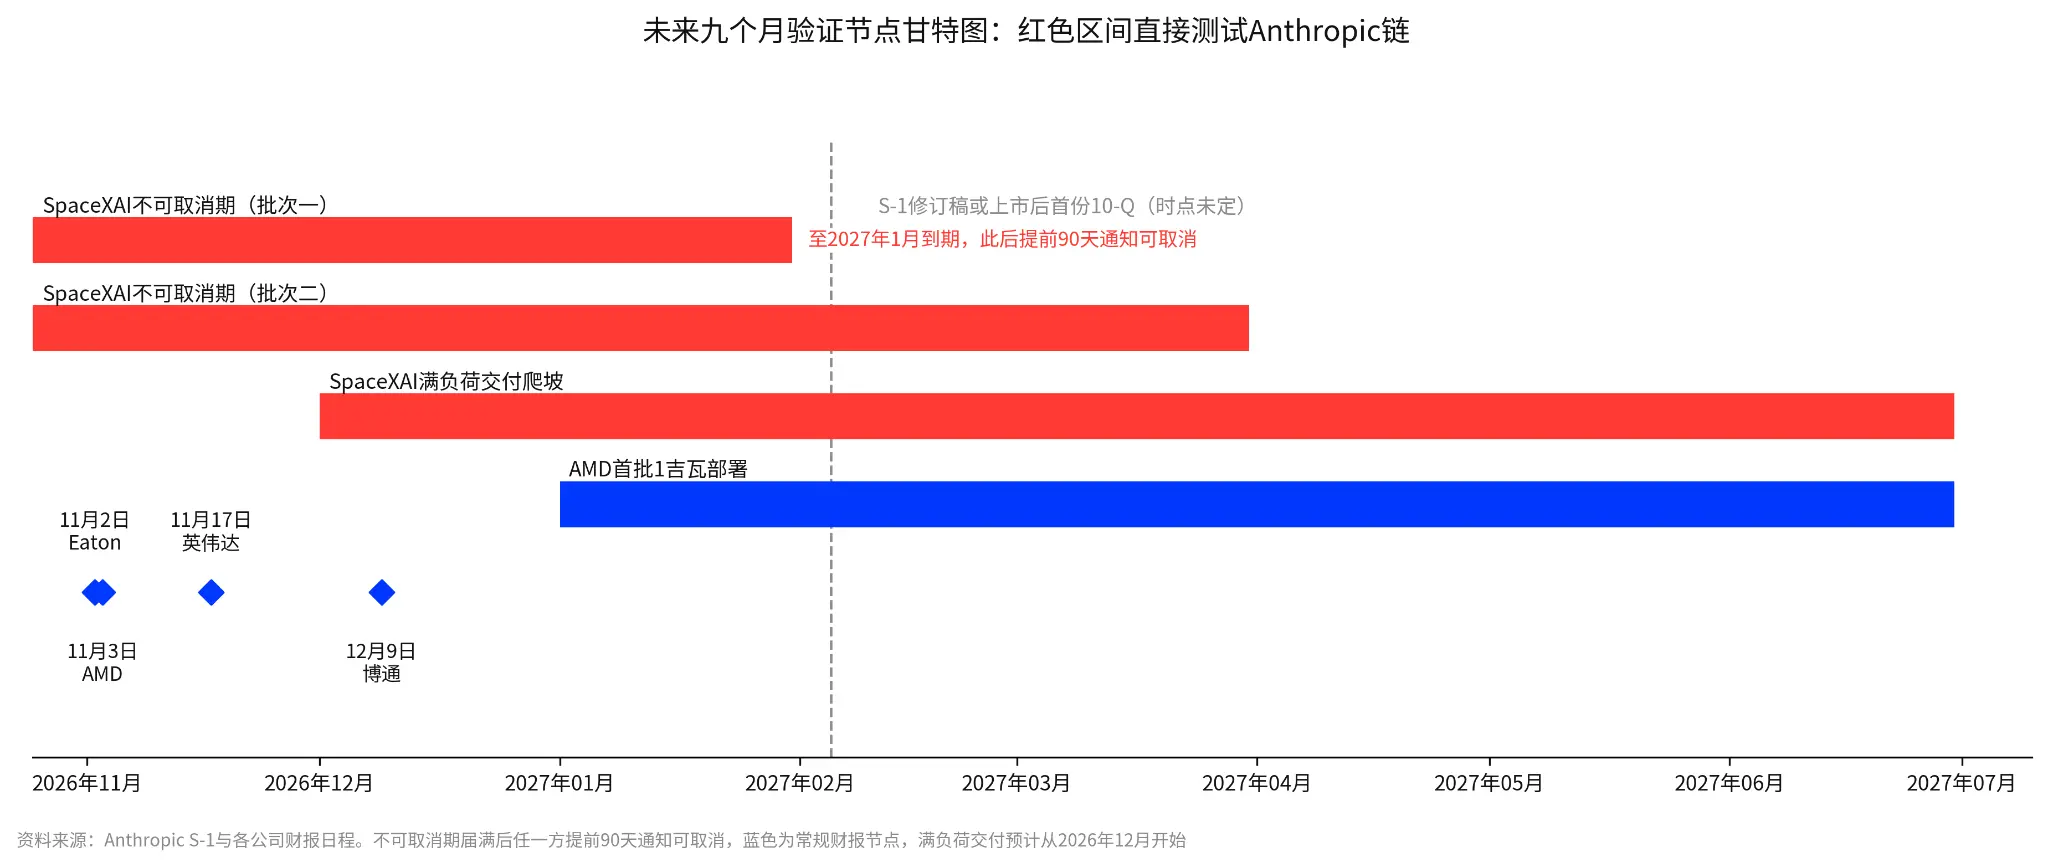
今後九ヶ月の検証ノードのガントチャート:赤い区間はAnthropicチェーンの約束の履行を直接テストします。
対象に対応して、追跡リストは以下の通りで、取捨選択の理由は本文各章に見られます。
|-----------------------------------|--------------------|-------------------|--------------| | 対象 | なぜリストに載っているのか | 次の読み取り | 反証信号 | | Broadcom | Anthropicの直接の競合かつ出資者 | 12月9日第4四半期とSPV発債の価格設定 | 配送遅延または発債キャンセル | | TSMC | GPUとカスタムチップの両方で収益 | 2027年N2の生産能力と稼働率のガイダンス | 重複予約または顧客の遅延 | | Vertiv | 電力冷却の注文が確認済み | 第4四半期の有機的な注文の前期比 | 前期比がマイナスまたは設計の切り替え | | GE Vernova | ガスタービンの積み残しと生産能力の確保 | 年末までに少なくとも130GWの実現 | ガイダンスの引き下げまたは確保のキャンセル | | Eaton | データセンターの電気の積み残し | 11月2日の決算 | 積み残しの増加率が鈍化 | | NVIDIAとAMD | シェアと配送の確認 | 11月17日と11月3日の決算 | 自社開発の分流または配送の遅延 | | ServiceNow、Salesforce、CrowdStrike | アプリケーション層の収益の帰属 | 第4四半期のサブスクリプションのガイダンスと更新 | 新規顧客獲得が影響を受けて更新が弱まる |
データソース:本文各章の確認項目のまとめ。リストは優先順位を追跡するものであり、購入評価ではありません。
結論:物語から現金価格への移行
このS-1はAI産業チェーンの価格設定の根拠を「物語」から「契約とキャッシュフロー」に移行させました。市場はすでに検証順に再価格設定を行っています:Vertivは25%上昇(注文が確認済み)、NVIDIAはわずか2%上昇(シェアが分流)。今後の9ヶ月間で、最も重要な2つのポイントは2027年1月のSpaceXAIのキャンセルウィンドウと12月9日のBroadcomの決算およびSPV発債の価格設定です。この2つのポイントの前に、追跡リストの優先順位はBroadcom、TSMC、Vertiv、クラウドプロバイダーです:Broadcomは売り手であり出資者でもあり、その回収のリズムは全体のチェーンで最も敏感な温度計です。TSMCは2つのチップラインで同時に収益を上げています。Vertivの注文は決算で確認されています。クラウドプロバイダーの答えは来年1月末の決算を待つ必要があります。それまでの間、契約条件は物語よりも重要であり、回収の速度は注文の総額よりも重要です。もしS-1の改訂版が2656億ドルの約束の年次支払いを分割しないまま遅れる場合、またはSpaceXAIが2027年初頭にキャンセルされる場合、クラウドプロバイダーとチップメーカーの注文の可視性プレミアムは引き下げる必要があります。
免責事項:この記事の内容は一般的な情報および市場コメントのためのものであり、文中に記載された時点での公開資料に基づいて整理されています。関連する市場データ、予測および確率は市場の状況に応じて変動する可能性があります。文中で引用された第三者機関、アナリストまたはその他の人物の見解および投資戦略は、特定の時点における関連第三者の見解を示すものであり、BITの見解や推奨を代表するものではありません。この記事は投資の助言、投資研究、勧誘、募集またはいかなる証券、投資商品または取引戦略の推奨を構成するものではなく、いかなる投資決定の根拠としても使用されるべきではありません。金融市場にはリスクが存在し、証券価格および市場のパフォーマンスは変動する可能性があります。過去のパフォーマンスおよび過去の市場動向は、将来の結果を示すものではなく、保証するものでもありません。投資家は自身の状況に基づいて関連リスクを独立して評価し、必要に応じて専門的な意見を求めるべきです。BITの香港株取引サービスは香港の居住者やその他の制限された法域のユーザーには提供されません。
 リスク警告 リスク警告