グーグルは12.64%暴落し、リリーは歴史的な新高値を記録した。市場はAIのキャッシュ計算を始めた。

一、グーグルが12.64%暴落:AIの成長が速いほど、市場は何を心配しているのか?
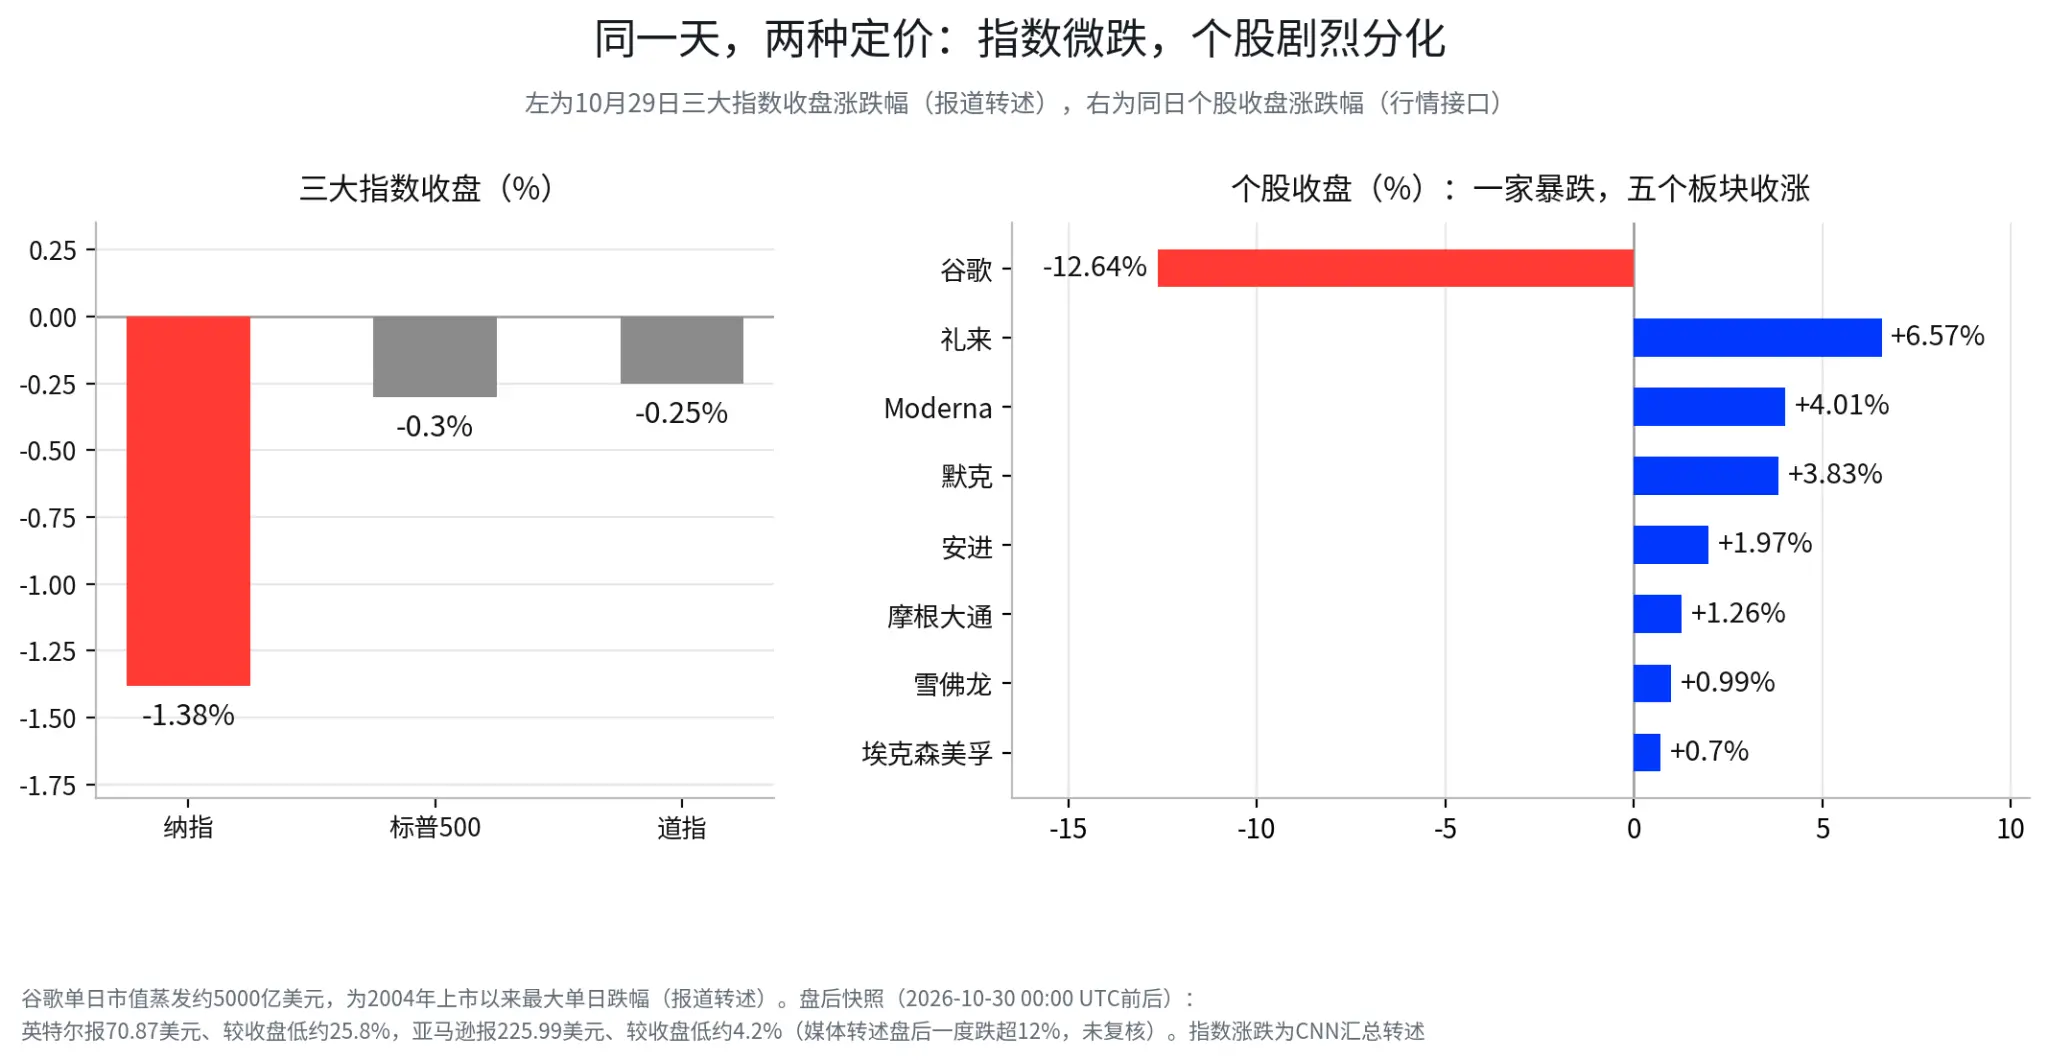
10月29日、米国株式市場の取引終了後、個別株とセクターの明らかな分化が見られました。グーグルは12.64%下落し、1日の時価総額が約5000億ドル蒸発し、2004年の上場以来最大の1日下落幅を記録しました(報道による)。インテルとアマゾンはその後、決算を発表し、取引後の株価も明らかに下落しました。テクノロジー株の弱さとは対照的に、リリーは6.57%上昇し、歴史的な新高値を更新しました。医療、金融、エネルギーセクターも一般的に上昇しました。その日のナスダックは1.38%下落し、S&P 500は0.30%下落、ダウ平均は0.25%下落しました(CNNのまとめによる)。指数レベルでは全面的な恐慌は見られず、実際に変化があったのは、資金が異なる企業の利益の質をどのように判断するかという点でした。AI投資の規模が拡大する中で、市場はこれらの投資がいつ現金のリターンに転換されるのかにより関心を持ち始め、この変化はその日の全ての取引に貫かれていました。
グーグルのこの決算は、収入の部分では実際には悪くありませんでした。第3四半期の収益は1275.77億ドルに達し、前年同期比で25%増加し、13四半期連続で二桁成長を維持しました。Google Cloudの収益は307.09億ドルで、前年同期比103%増加し、市場の予想を明らかに上回りました。これは企業顧客のクラウドコンピューティングとAIインフラへの需要が依然として旺盛であり、AI産業チェーンの需要側に明らかな冷却は見られないことを示しています。本当に市場を失望させたのは、広告事業の成長速度の鈍化と、資本支出の継続的な拡大によるキャッシュフローの圧力です。
広告事業の問題は、ユーザーが検索を行う頻度が高まっているにもかかわらず、商業的な収益化がそれに追いついていないことです。第3四半期の検索およびその他の広告収入は633.5億ドルで、前年同期比12%増加しましたが、市場予想の650億ドルには届かず、成長率も前四半期の17%から明らかに減速しました。グーグルは同時に、検索量の前年同期比増加率が過去5年間で最高レベルに達していることを明らかにしました。ユーザーは検索を減らしておらず、検索量の増加は同じ比率の広告収入をもたらしていません。『エコノミスト』などのメディアによると、一部のAIモデルでのクエリは、従来の検索結果ページよりも広告収益化効率が低いとのことです。ユーザーがAIを通じて直接回答を得ることに慣れていく中で、グーグルが解決すべきは、より多くの人々にAIを使用させることだけでなく、新しいインタラクション方式の下で広告事業の商業的価値を維持する方法でもあります。
広告の成長速度の鈍化に比べ、資本支出によるキャッシュフローの圧力こそが今回の下落の核心です。グーグルの第3四半期の資本支出は513.55億ドルに達し、前年同期比約114%増加し、当期の422.90億ドルの営業キャッシュフローを超えました。そのため、フリーキャッシュフローは90.65億ドルの純流出に転じ、市場は以前は約27億ドルの小幅な純流入を予想していました。さらに注目すべきは、これは一時的な変動ではないということです。グーグルの第2四半期のフリーキャッシュフローは58.55億ドルの純流出で、前年同期は244.61億ドルの純流入でした。キャッシュフローのギャップは拡大しています。経営陣はまた、2027年の資本支出は2026年を上回ると述べましたが、明確な投資のピークや支出の天井のタイムラインは示しませんでした。
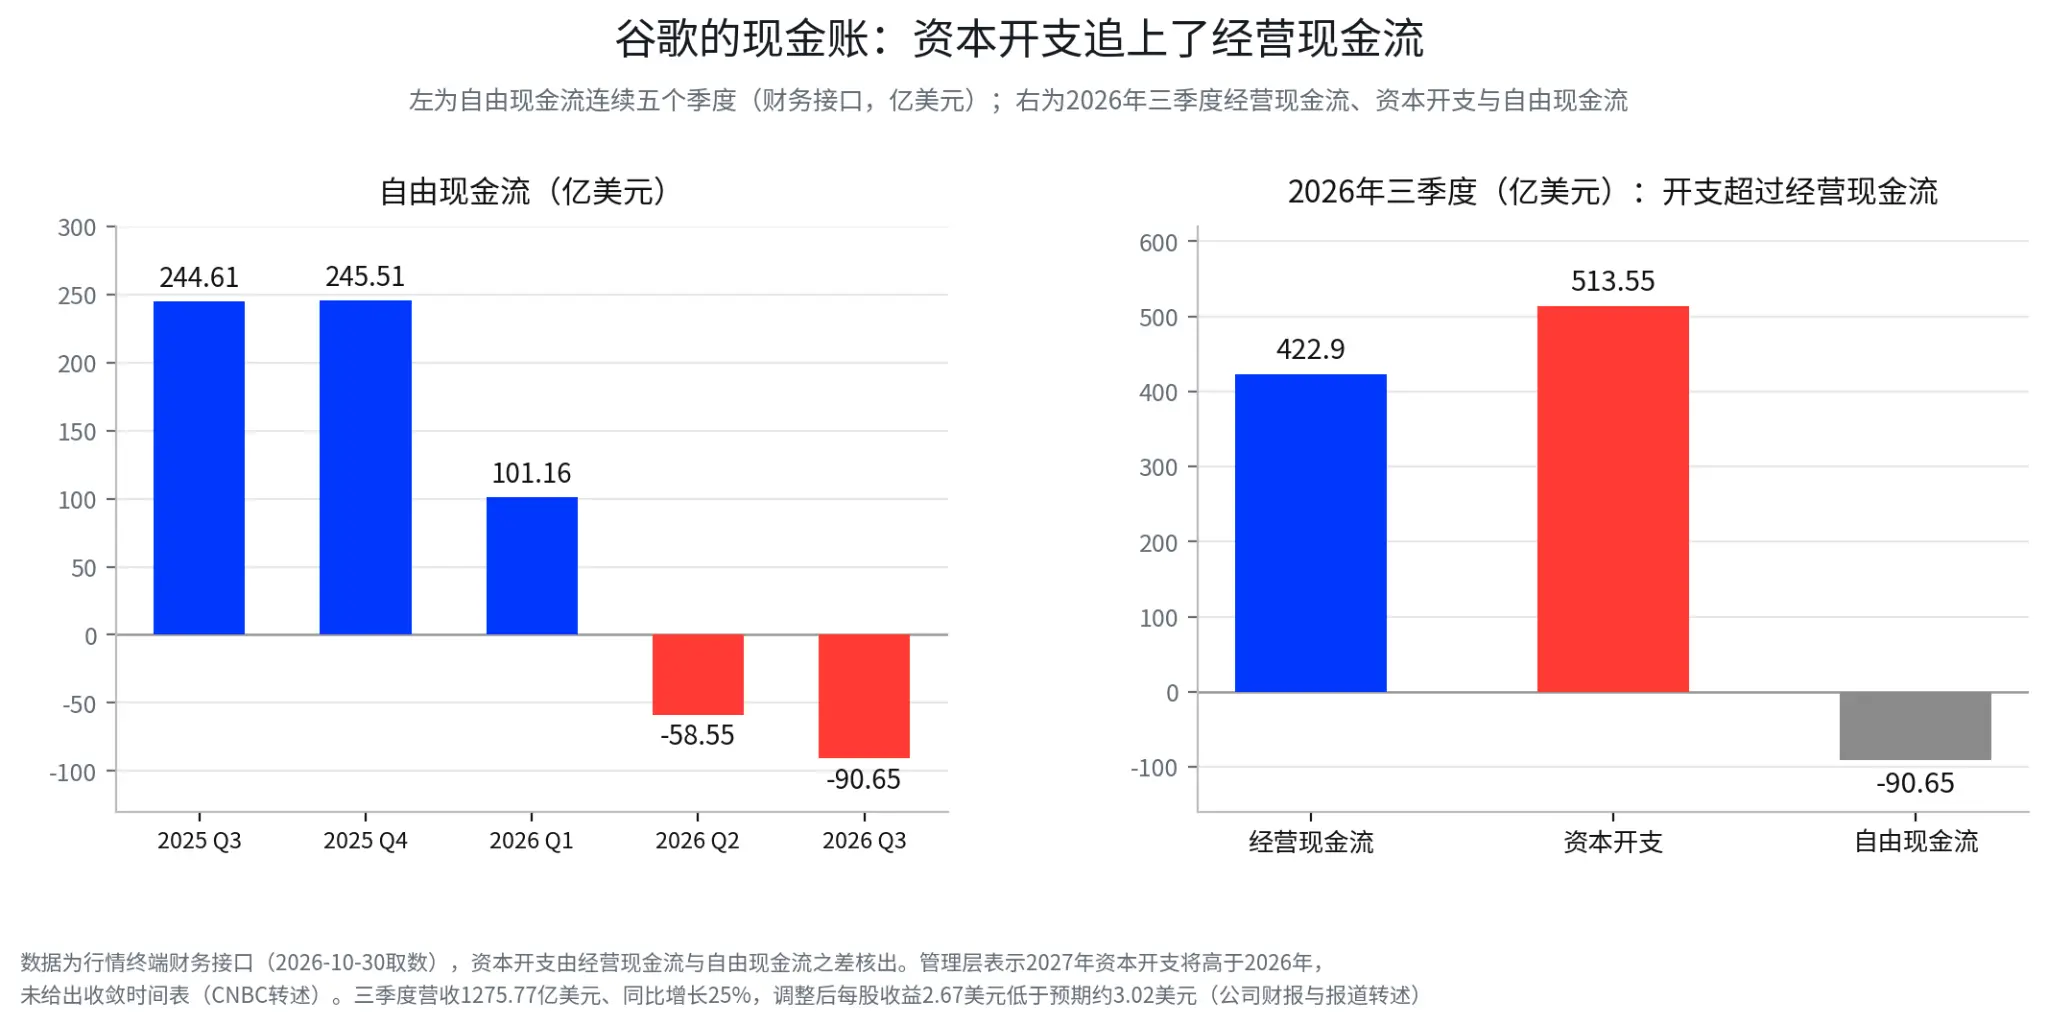
資本支出の増加自体は悪いことではありません。クラウドコンピューティングとAIインフラの企業にとって、データセンターの事前構築、サーバーの購入、ネットワーク能力の拡充は、長期的な市場シェアを獲得するための重要な手段です。重要なのは、新たな投資が十分な収益と利益をもたらすかどうかです。もしクラウド事業が引き続き高速成長を維持し、利益率も規模の拡大とともに改善されるなら、現在のキャッシュフローの圧力は単なる拡張サイクルの一時的な現象かもしれません。しかし、資本支出が長期的に営業キャッシュフローを上回り、クラウド事業の収益成長が相応のキャッシュリターンに転換できない場合、投資家は企業の将来のフリーキャッシュフローと資本収益率を再評価しなければなりません。グーグルが直面している評価の再設定は、実際にはAI投資の回収サイクルに対するものであり、AI能力そのものではありません。
二、インテルとアマゾン:同じく取引後に下落、背後の問題は異なる
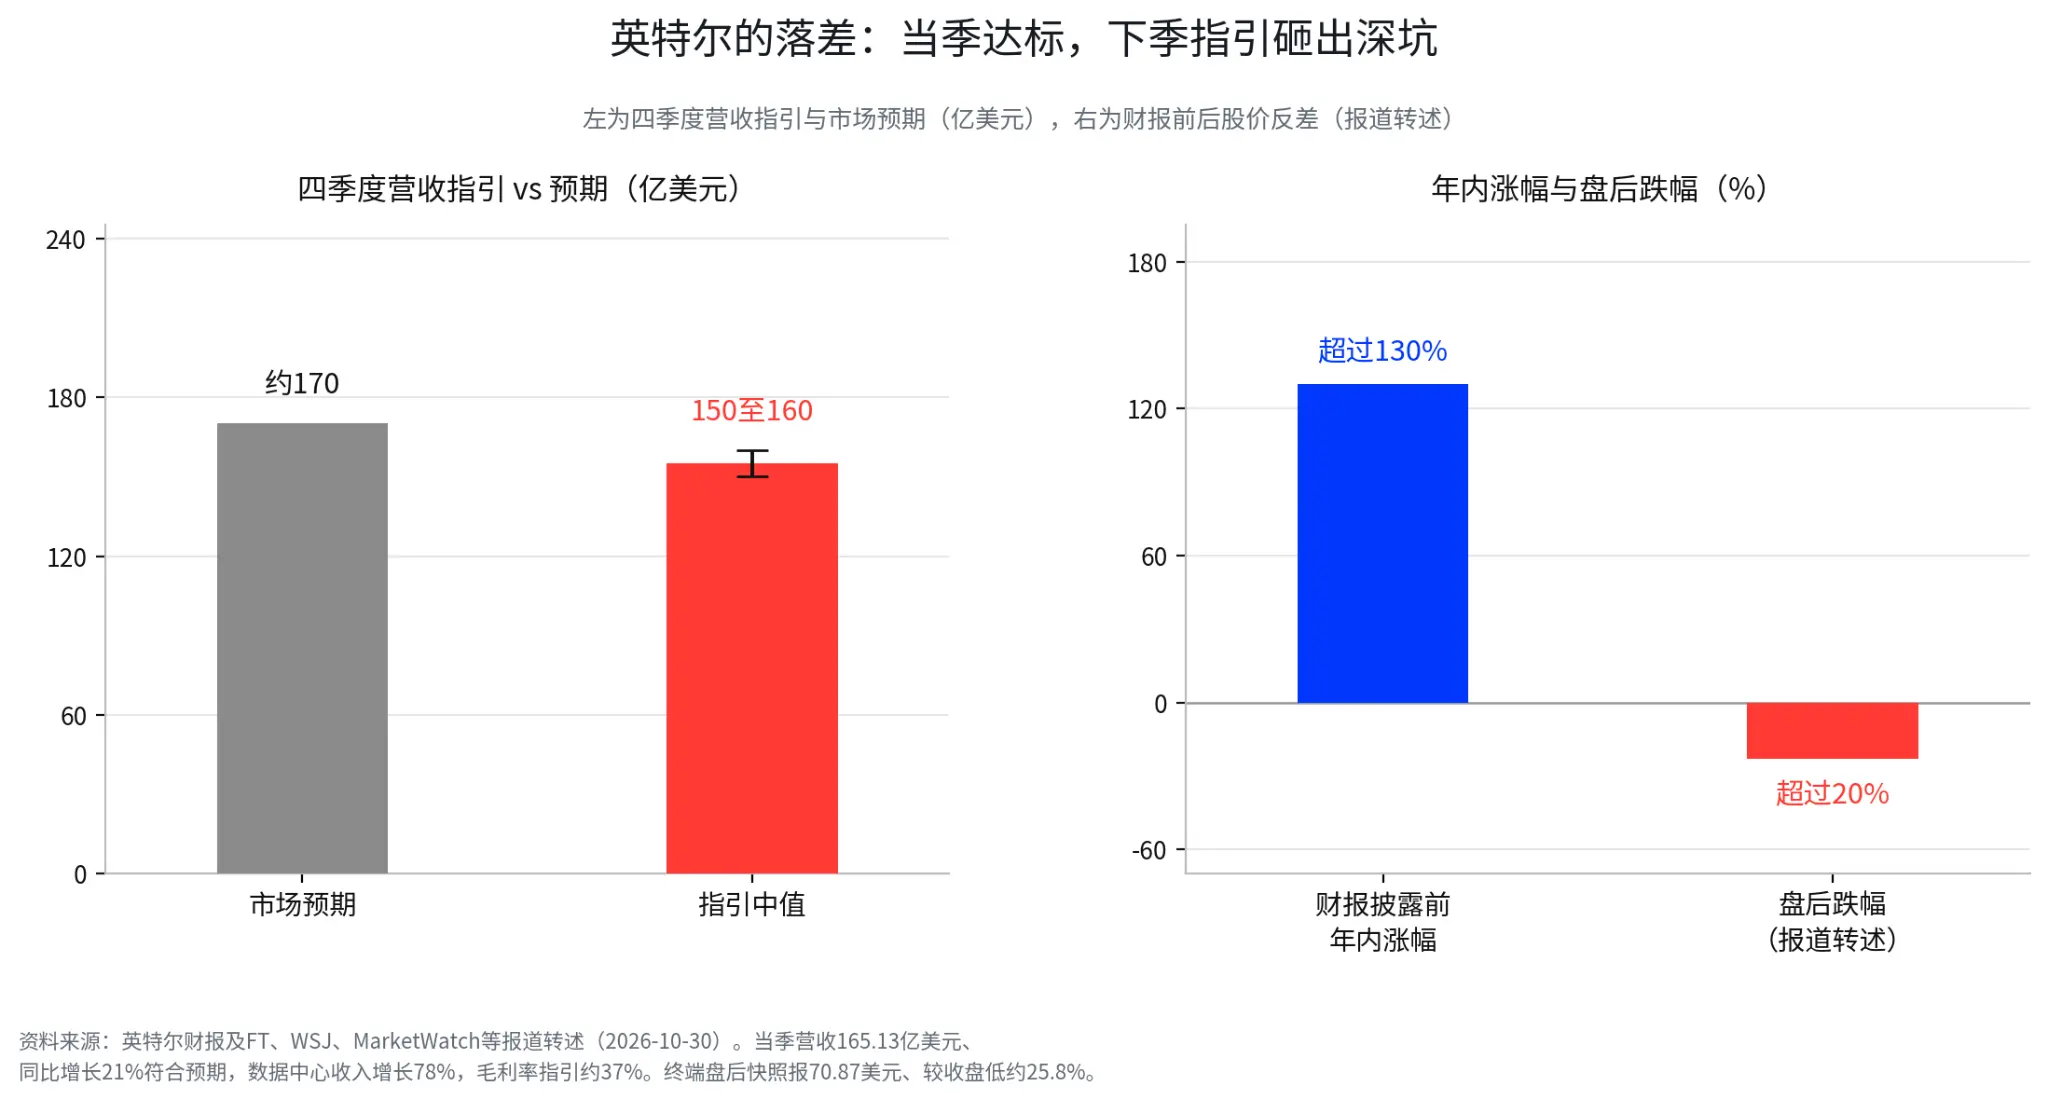
インテルとアマゾンは取引後に弱含みですが、圧力は分けて考える必要があります。インテルは取引後に一時20%超下落しましたが、当四半期の業績は実際には悪くありませんでした:第3四半期の収益は165.13億ドルで、前年同期比21%増加し、データセンター事業の収益は78%増加し、AI推論サーバーチップの需要が実現していることを示しています。本当に株価を圧迫しているのは第4四半期のガイダンスです:収益は150億ドルから160億ドルで、ウォール街の約170億ドルの予想を下回り、粗利率のガイダンスは37%に引き下げられました。経営陣は、PC需要の弱さが2027年上半期まで続く可能性、メモリーチップの価格上昇がコストを押し上げていること、イスラエルの工場事故が第4四半期の収益に約3億ドルの影響を与えることを説明しました。
より重要なのは、期待が高すぎたことです。決算発表前にインテルの年内の株価上昇率は130%を超えており、当四半期の目標達成では不十分で、ガイダンスが予想を下回ると利益確定が容易に引き起こされます。取引後の株価は一時20%超下落し、最終的なスナップショットは70.87ドルで、終値より約25.8%低下しました。したがって、今回の下落はガイダンスの衝撃と高い期待の重なりによる評価の調整のようであり、AI資本支出の再評価に単純に帰することはできません。しかし、これは市場がAI産業チェーンの資産に対する許容度が低下していることも示しています:AIの概念や将来の需要だけでは評価のプレミアムを得ることが難しく、企業は実際の業績と利益のガイダンスで語る必要があります。
アマゾンは取引後に一時7%超下落しましたが、アマゾンが直面しているのはグーグルと同様の資本回収の問題で、圧力は収益、キャッシュフロー、資本支出の3つに集中しています。第3四半期の総収益は2019億ドルで、市場予想をわずかに下回りました。AWSの収益は460億ドルで、前年同期比39.3%増加し、前四半期の37%を上回りましたが、一部の機関が期待していた40%以上には達していませんでした。ホリデーシーズンの販売ガイダンスも弱く、市場は短期的な収益成長に疑念を抱きました。収益よりも重要なのはキャッシュフローです。過去12ヶ月の営業キャッシュフローは1683億ドルで、前年同期比29%増加しましたが、フリーキャッシュフローは424億ドルの純流出でした。両者の差はほぼすべてデータセンターなどの資本投入による営業キャッシュの消耗から来ています。
アマゾンは投資を縮小しておらず、2026年に2200億ドルの資本支出計画を維持しています。CEOのジャシーは2027年の支出が大幅に増加すると述べました。投資家にとって、AWSは依然として強い成長の原動力を持っていますが、リターンを実現するためには、今後も大量の資金を継続的に投入する必要があります。収益が予想を下回り、ホリデーガイダンスが弱く、フリーキャッシュフローが深くマイナスで、資本支出が引き続き拡大する予想が加わり、決算後の主要な圧力を形成しています。取引後の株価は一時7%超下落し、メディアの報道によれば下落幅は一時12%を超え、最終的なスナップショットは225.99ドルで、終値より約4.2%低下しました。
グーグルとアマゾンを並べて見ると、市場が心配していることは変わりました。AIの需要には問題がありませんが、問題はインフラの構築が投資規模をますます大きくし、回収サイクルが不明確な段階に入る可能性があることです。『ニューヨークタイムズ』などのメディアによると、グーグル、アマゾン、マイクロソフト、メタの今年の資本支出合計は7200億ドルを超え、約2年前の3倍に達する見込みです。4社のうち3社はフリーキャッシュフローがマイナスに転じ、メタも上場以来初めて四半期のフリーキャッシュフローがマイナスとなりました。上流とクラウドサービスプロバイダーは投資を拡大しており、市場は当然、これほど大規模な資本支出が最終的に株主にどれだけのリターンを生むのかを問いただすでしょう。
三、リリーが歴史的な新高値を更新:市場はキャッシュフローの確実性に再評価を始めた
テクノロジーの巨人たちが資本支出と投資回収を説明する忙しい中、リリーはまったく異なる決算を発表しました。会社の第3四半期の収益は243.97億ドルで、前年同期比39%増加し、市場予想の約226億ドルを上回りました。調整後の1株当たり利益は7.48ドルで、市場予想の6.49ドルも超えました。コア成長は依然としてGLP-1薬から来ており、Mounjaroの世界的な収益は107.2億ドルで、前年同期比65%増加し、Zepboundの収益は53.5億ドルで、前年同期比49%増加しました。この2つの製品は合計で四半期収益の約66%を貢献しています。販売が引き続き予想を上回る中、会社は年間収益のガイダンスを850億ドルから870億ドルから910億ドルから920億ドルに引き上げました。これは年内3回目の引き上げです(会社の決算と報道による)。
リリーとグーグルの違いは成長率ではなく、成長の実現方法にあります。グーグルは数百億ドルを投資してデータセンターを建設し、設備を購入し、その後クラウドサービスやAI製品を通じてコストを回収する必要があります。一方、リリーのコア収入はすでに発生した医薬品の販売と処方需要から直接得られます。会社の第3四半期のフリーキャッシュフローは82.19億ドルの純流入で、販売量は53%増加しました。医療保険の承認などの要因により純価格は約15%減少しましたが、販売量の増加は依然として全体の収益を39%増加させるのに十分です。市場が企業の資本回収を再評価し始める中で、リリーのように製品需要を直接収益とキャッシュフローに転換できるビジネスモデルは、資金の関心を引きやすくなります。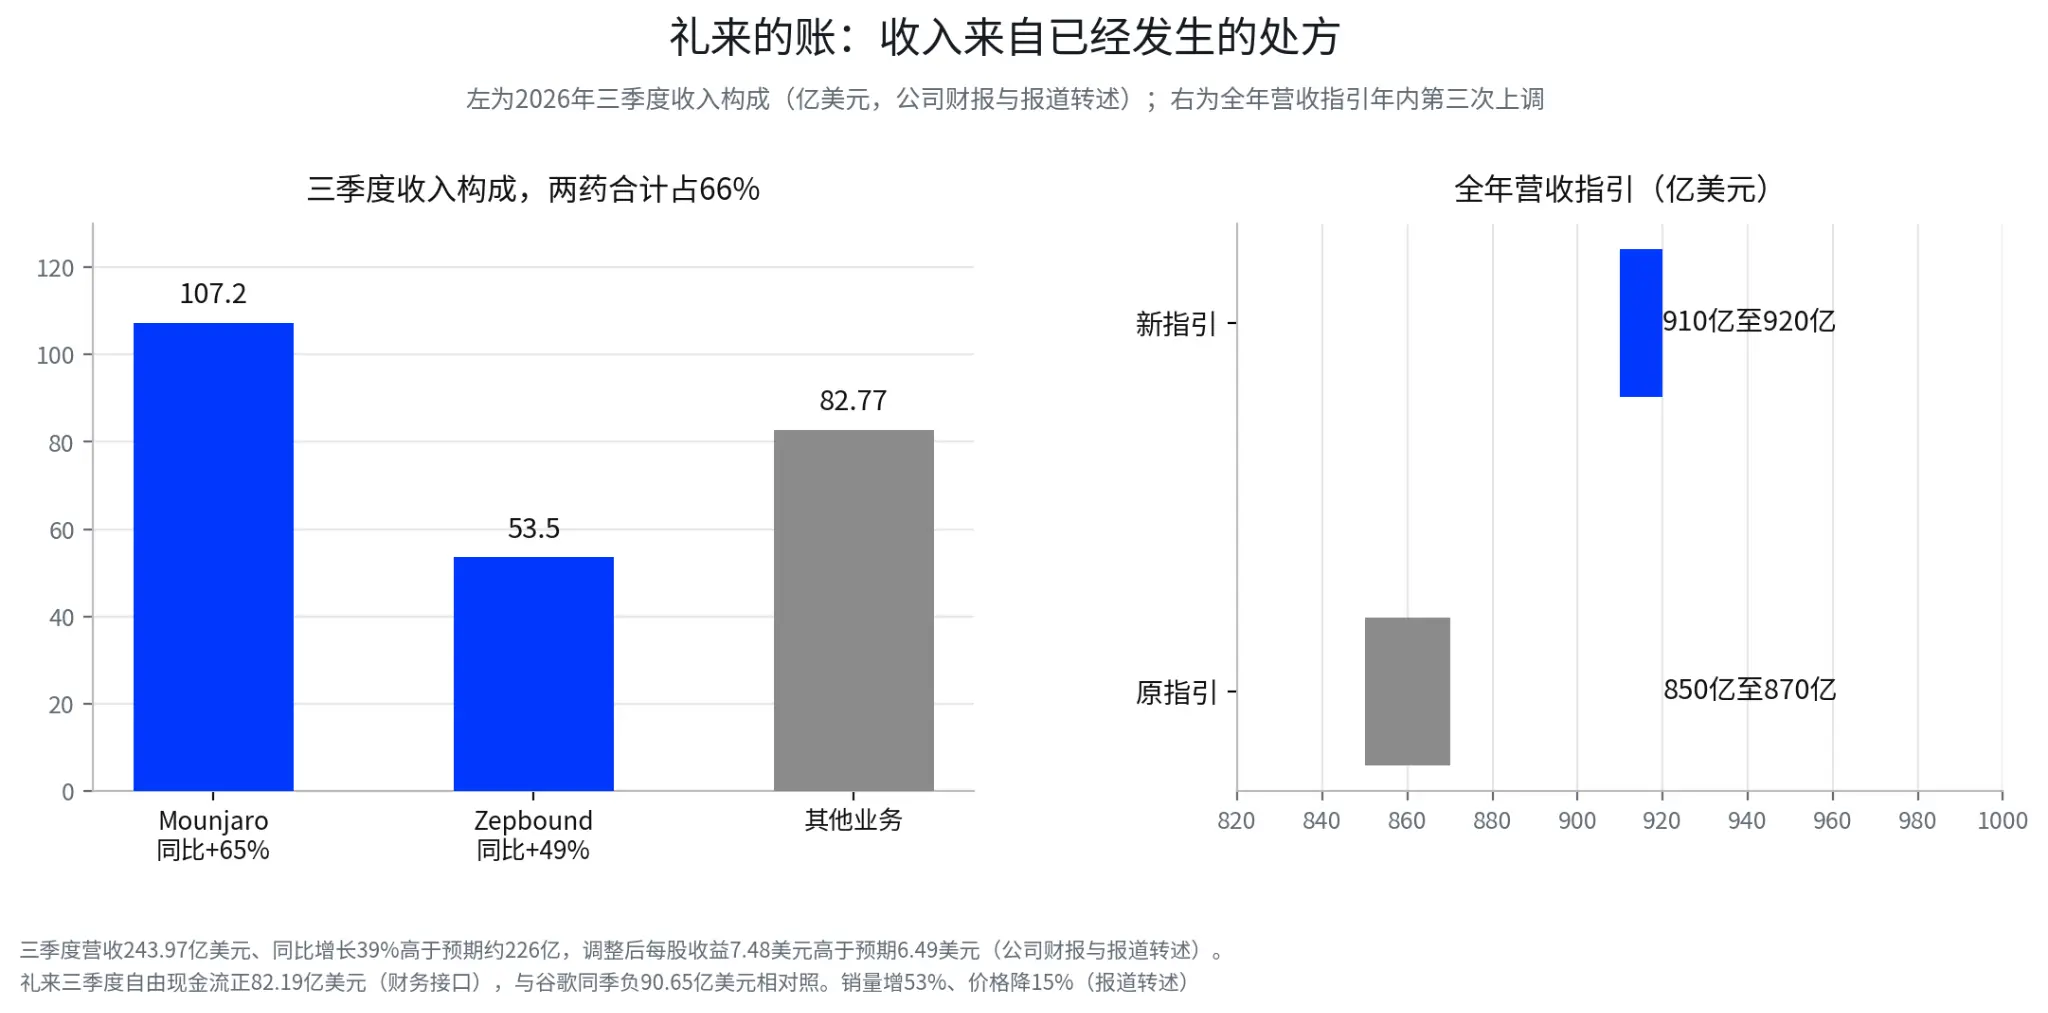
もちろん、キャッシュフローのパフォーマンスが良いからといって、リリーに評価リスクがないわけではありません。以前の計算ではそのロールオーバーのPERは約45倍で、評価は決して安くありません。医療保険の承認は純価格を引き続き押し下げる可能性があり、減量薬市場の競争も将来の市場シェアに影響を与える可能性があります。リリーを追跡したい投資家にとって、今後は処方量と販売量の成長が継続できるか、純価格の下降が販売量の成長を上回るか、収益ガイダンスとフリーキャッシュフローが引き続き相互に確認できるかを重点的に観察する必要があります。特に株価がすでに歴史的な新高値を更新した後は、医療セクターへの資金流入だけで短期的な上昇を追い求めるのではなく、量と価格のデータおよび利益の予想がさらなる支えを提供するのを待つ必要があります。
四、資金は米国株を離れていない、むしろ利益の源を再選択している
グーグルとリリーが一方は下落し、一方は上昇するのは、単なる2つの株の問題ではなく、その日のセクター全体でも類似の変化が見られました。その日、医療保健セクターは際立ったパフォーマンスを示し、モデルナは4.01%上昇、メルクは3.83%上昇、アムジェンは1.97%上昇しました。金融株の大多数も上昇し、JPモルガンは1.26%上昇しました。エネルギー株も小幅に上昇し、エクソンモービルは0.70%上昇、シェブロンは0.99%上昇しました(市場データによる)。ブレント原油とWTIはそれぞれ114ドルと102ドル近辺で維持されています(報道による)が、エネルギー株は原油価格に見合った大幅な上昇は見られず、その日の資金が注目していたのは地政学的なプレミアムだけでなく、エネルギー企業がすでに実現できる営業キャッシュフローでもあることを示しています。
医療、金融、エネルギーの収益の得方は異なりますが、共通点があります:収入とキャッシュフローがどこから来るのかが比較的明確であることです。医薬品は薬の販売と処方需要に依存し、銀行は利ざや、取引、信用に依存し、エネルギーは原油価格、生産量、コスト管理に依存しています。これらの企業にもそれぞれのリスクがあります。例えば、銀行は信用の質が悪化することを恐れ、エネルギーは原油価格の下落を恐れ、医薬品は薬価や競争の圧力を恐れています。しかし、AIインフラを大規模に拡張しているテクノロジー企業と比較すると、これらの企業の利益の実現経路はより予測しやすいです。投資家が当期のキャッシュフローを再評価する段階において、この「見えやすさ」自体が資金を引き寄せる要因となります。
機関資金データも証拠を提供しています。ゴールドマン・サックスのポジション追跡によると、過去2週間でヘッジファンドは医療セクターに合計169億ドルを増加させ、一方で半導体を減少させました。EPFRのデータによれば、最近2週間で米国株の医療テーマファンドには472億ドルの純流入があり、回帰の強さは今年の高い水準にあります。しかし、2週間の流入では市場がテクノロジーから医療に長期的に移行したことを証明するには不十分です。より合理的な理解は、機関が医療などの利益が比較的見えやすいセクターへの配分を増やしているということです。今後は医療ファンドが引き続き資金を集められるか、半導体の減少がさらに拡大するかを見る必要があります。ベアードのストラテジストの見解も似ています:AIのナarrativeに変動が見られるが、それは市場全体の成長ロジックが破壊されたことを意味しない。資金は高い資本支出で支えられている少数の巨大企業から、より多様な利益源を持つ資産に広がる可能性があります。
したがって、現在の市場は単純に「AI対非AI」の資金対立として理解するべきではありません。AIの需要は依然として旺盛で、Google Cloudの収入は103%増、Amazon AWSは39.3%増であり、企業がクラウドコンピューティングとAIの計算能力に対する需要が消えていないことを示しています。変化は、市場が「産業に需要がある」と「企業が利益を上げられる」を区別し始めたことにあります。計算能力の供給者は注文と製品販売で収入を得ることができても、すべてのクラウドサービスプロバイダーが短期間でデータセンターのコストを回収できるわけではありません。将来的に持続的に評価プレミアムを得られるのは、最終的に投資が利益と自由現金流に変わることを証明できる企業であり、必ずしもAIへの投資規模が最大の企業とは限りません。
五、次の3つのノードが市場がAI資産をどのように選別し続けるかを決定します
投資家にとって、今はGoogleがいつ反発するかを推測するよりも、次の3つの市場判断を検証できる時間ノードを追跡することが価値があります。まずは11月中旬のNVIDIAの決算です。これはAI計算能力の需要が依然として強いかどうかを直接検証します。データセンターの収入、注文と納品の状況、そして粗利率が安定しているかどうかは、注目すべき指標です。もし収入と注文が引き続き予想を上回れば、AIインフラの需要が依然として支えられていることを示し、計算能力の産業チェーンの利益期待は迅速に下方修正されにくくなります。しかし、もし注文の増加率が明らかに鈍化するか、粗利率が製品の組み合わせや競争圧力の影響を受ける場合、市場はAIハードウェアの成長期待をさらに下方修正する可能性があります。NVIDIAの業績が予想を上回ったからといって、クラウドの巨人の投資回収の問題が自動的に解決されるわけではなく、計算能力の供給者が利益を上げることとクラウドサービスプロバイダーが資本支出を回収することは、依然として異なる財務問題です。
2つ目のノードは次のクラウドの巨人の資本支出の指針です。これは単なる収入の成長よりも重要かもしれません。Google、Amazon、Microsoft、Metaに対して、投資家は資本支出、クラウドビジネスの収入、営業利益率、自由現金流を一緒に観察する必要があります。もしクラウド収入が成長を維持し、資本支出の増加率が徐々に鈍化し、営業キャッシュフローが投資支出をより良くカバーし始めるなら、AIインフラの構築が投資段階から回収段階に移行している可能性があり、テクノロジー株も再び評価の支えを得ることが期待されます。逆に、企業が資本支出計画を引き続き引き上げる一方で、クラウドビジネスの成長率が改善しない場合、自由現金流のギャップがさらに拡大すれば、たとえ株価が反発しても、評価圧力が解消されたとは見なせません。
3つ目のノードは12月9日の連邦準備制度の金利決定会合です。これは異なる期間のキャッシュフローの相対評価に影響を与えます。金利が高い水準に維持されている場合、何年も後に実現される利益の現在価値は相対的に低下し、将来のリターンに依存する高評価の成長株は圧力を受けやすくなりますが、利益と配当が相対的に安定している企業は相対的な優位性を得る可能性があります。その際には金利決定、ドットプロット、パウエルの発言、米国債の利回りの変化を組み合わせて、資金コストがさらに上昇するかどうかを判断する必要があります。しかし、金利の引き下げが必ずしもテクノロジー株に好影響を与えるわけではありません。もし金利の引き下げが経済の急速な弱体化によって引き起こされた場合、企業の収入と利益期待が同時に下方修正される可能性があり、評価の改善が必ずしもファンダメンタルズの悪化を相殺するとは限りません。
六、市場はどの方向と指標に注目していますか?
方向性から見ると、現在の観察範囲を3つのグループに分けることができます。第一のグループはAIインフラとクラウドコンピューティングのリーダーで、株価の調整幅だけを見ているのではなく、計算能力の需要と資本回収をそれぞれ検証することに重点を置いています。NVIDIA、AMDは主に注文、データセンターの収入、粗利率を観察し、クラウドの巨人はクラウドビジネスの収入成長率、利益率、資本支出、自由現金流を追跡する必要があります。第二のグループは医療資産で、GLP-1製品の処方量、純売価、年間指針を重点的に観察し、他の製薬会社はそれぞれの製品ラインと販売パフォーマンスを組み合わせて利益の持続性を判断する必要があります。第三のグループは金融とエネルギー資産で、JPモルガン(JPM)はネット金利差、信用損失、取引収入を追跡し、伝統的なエネルギーは原油価格、生産量、資本規律、自由現金流に注目する必要があります。
これらの方向性は単純に同じ防御的な配置に分類するのには適していません。リリーは依然として評価と競争リスクがあり、銀行は信用サイクルに直面し、エネルギー企業は原油価格の変動の影響を受けます。より合理的なアプローチは、それぞれの利益駆動要因に基づいて観察リストを構築し、財務報告と資金流の変化を組み合わせて、配置の重みを増やす価値があるかどうかを判断することです。
|----------|---------------------------|-----------------| | 観察方向 | 重点対象及び指標 | 検証が必要な変化 | | AI計算能力 | NVDA、AMD:データセンターの収入、注文、粗利率 | 計算能力の需要と利益成長が維持できるか | | クラウドコンピューティング | GOOGL、AMZN、MSFT:クラウド収入、営業利益率 | クラウドビジネスの成長が利益に転換できるか | | 資本支出 | 四大クラウド巨人:資本支出、営業キャッシュフロー、自由現金流 | 投資の増加率が鈍化し、キャッシュフローのギャップが縮小するか | | 医療 | LLY、MRK、AMGN:処方量、純売価、収入指針 | 売上の成長が価格圧力を相殺できるか | | 金融 | JPM:ネット金利差、信用損失、取引収入 | 利益の成長と資産の質が安定しているか | | エネルギー | XOM、CVX:自由現金流、生産量、原油価格 | 商品価格が持続的な現金リターンに転換できるか | | マクロ | 米国債の利回り、インフレ、FOMCの指針 | 資金コストが引き続き上昇するか |
全体的に見て、この市場の核心的な変化は、投資家がAIビジネスのリターンに対する要求を高め始めたことです。資金はAIを見捨ててはいません。計算能力の需要が引き続き成長する限り、AI産業の長期的な投資機会は一部の決算によって消えることはありません。しかし、資本支出が引き続き拡大し、キャッシュフローが改善されていない企業に対して、市場はもはや単に将来の成長ストーリーだけで高評価を与えることを望まないかもしれません。逆に、医療、金融、エネルギーなど利益の道筋が比較的明確なセクターは、引き続き資金の注目を集める可能性があります。今後本当に追跡する価値があるのは、誰が最初にこれらの投資を利益と自由現金流に変えることができるかであり、単に誰がより大きなAI投資計画を発表したかではありません。
データの説明
Google:市場と財務インターフェース、2026-10-30。283.82ドルで終了、12.64%下落、市場価値3.46兆ドル、約5000億ドルが蒸発したと計算されます。Q3の収入は1275.77億、営業キャッシュフローは422.90億、自由現金流は負の90.65億、資本支出は513.55億で、2期の差から算出されました。1株当たりの利益、AIモデルの収益化効率などは、財務報告とCNBC、『エコノミスト』の引用です。
インテル:FT、WSJなどの報道を引用、2026-10-30。Q3の収入は165.13億で21%増加し、予想通りで、データセンターは78%増、Q4の指針は150億から160億で、予想の約170億を下回り、粗利率の指針は37%です。取引後のスナップショットは70.87ドルで、終値より25.8%低いです。
アマゾン:報道を引用、2026-10-30。収入は2019億で予想をわずかに下回り、AWSは460億で39.3%増、TTMの自由現金流は負の424億、2026年の資本支出は2200億です。取引後のスナップショットは225.99ドルで、4.2%低下し、一時12%以上下落しましたが、未確認です。
リリー:市場と財務インターフェース。1373ドルで終了し、6.57%上昇して最高値を更新し、市場価値は1.29兆ドルです。Q3の収入は243.97億で39%増加し、1株当たりの利益は7.48(GAAPは7.23)、自由現金流は82.19億、指針は910億から920億で、年内に3回目の上方修正です。
セクターと資金流:個別株の上昇と下落は市場インターフェースで、指数はCNNの引用です。ゴールドマン・サックスのポジション追跡とEPFRの医療ファンド流入は機関データの引用です。
四大巨頭の今年の資本支出は7200億を超え、3社の自由現金流はマイナスです:ニューヨークタイムズなどの引用。ブレントは約114ドル、WTIは約102ドルで、10月29日の報道を引用しています。
免責事項:この記事の内容は一般的な情報および市場コメントのためのものであり、文中に記載された時点での公開資料に基づいて整理されています。関連する市場データ、期待、および確率は市場の状況に応じて変動する可能性があります。文中で引用された第三者機関、アナリスト、または他の人物の見解および投資戦略は、特定の時点における関連第三者の見解を表しており、BITの見解や推奨を代表するものではありません。この記事は投資アドバイス、投資研究、オファー、勧誘、または任意の証券、投資商品、または取引戦略の推奨を構成するものではなく、いかなる投資決定の根拠としても使用されるべきではありません。金融市場にはリスクが存在し、証券価格および市場のパフォーマンスは変動する可能性があります。過去のパフォーマンスおよび過去の市場動向は、将来の結果を示すものではなく、保証するものではありません。投資家は自身の状況に基づいて関連するリスクを独立して評価し、必要に応じて専門的な意見を求めるべきです。BITの香港株取引サービスは、香港の居住者や他の制限された法域のユーザーには提供されません。
 リスク警告 リスク警告