Anthropicが上場申請を行い、AI市場を活性化させる:IPOの熱潮はキャッシュフローの試練に耐えられるか?

 Anthropicが上場申請を行い、AI市場に新たな触媒をもたらし、最先端モデル企業の評価が初めて公開市場での連続的な検証を受ける機会を得ましたが、これはまだファンダメンタルの転換点を証明するものではありません。
核心の見どころ:IPOの点火、AI資産の価格差を逆転できるか?
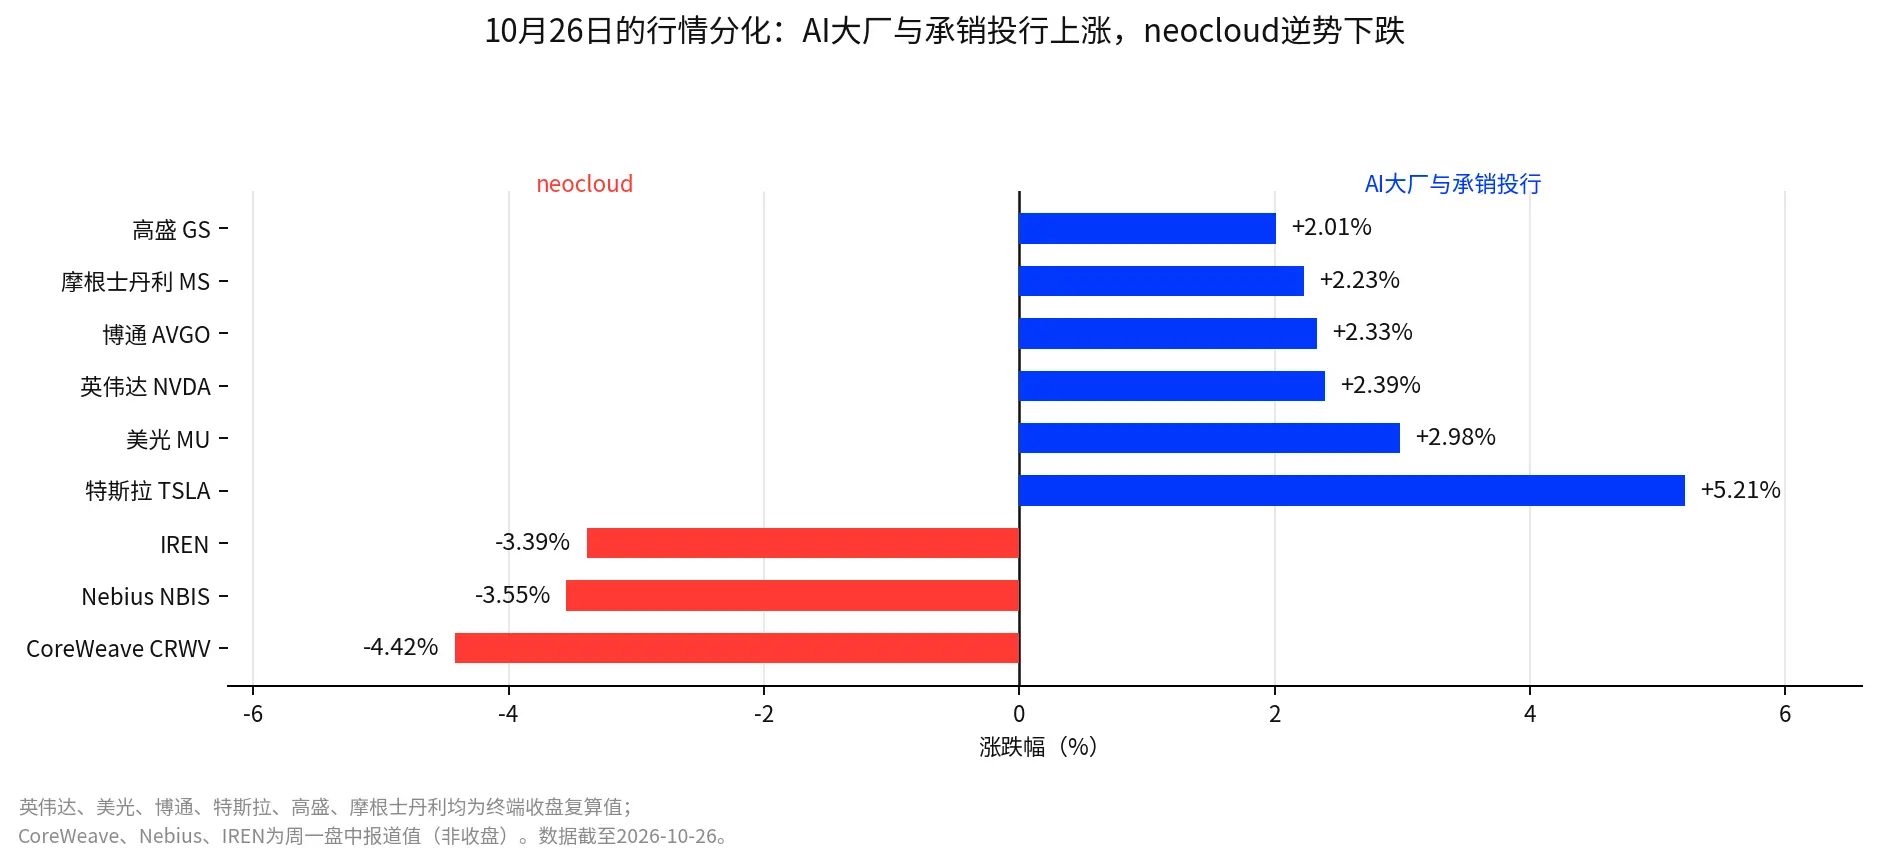
- Anthropicが申請を行った夜、AI資産の3つの信号は方向性が一致しなかった。二次市場では、AI大手が一斉に上昇し、ナスダックは0.8%上昇した。一時市場では、評価の噂が以前の約2兆ドルから約1.5兆ドルに後退した。信用市場では、AIインフラ企業の資金調達コストは依然として高く、一部の計算能力クラウド企業(neocloud)の株価はその日に逆風で下落した。申請は感情を燃え上がらせたが、価格差は消えていない。これがこの記事の主題である。
一、Anthropicはまだ上場していないのに、なぜAI株は先に上昇したのか?
米東部時間10月26日、Anthropicは米国証券取引委員会にS-1登録書類を公開し、コードANTでナスダックグローバルセレクト市場に上場する予定である。ゴールドマン・サックスとモルガン・スタンレーが主幹事を務め、合計22の銀行が引受団に参加している。報道によれば、同社は11月16日の週に価格設定を目指している。
今回のIPOに関する評価の噂は一時2兆ドルに達した。最終的に資金調達規模が1000億ドル級に達すれば、この取引は今年6月にSpaceXが樹立した記録を更新することになる。ニュースが発表された後、市場は迅速に活気づいた:ナスダックは0.8%上昇し、フィラデルフィア半導体指数は約3%上昇し、NVIDIA、マイクロン、ブロードコムは同時に上昇し、テスラは1日で5.2%上昇し、9月初以来の最大の1日上昇幅を記録した。原油価格の下落と米国債の利回りの低下も、その日のリスク選好を助けた。
なぜ1つのIPO書類が全体のAIセクターの反発を引き起こすことができるのか?
真の理由は、Anthropicが最前線のモデル企業に公開市場の価格設定ウィンドウを開く可能性があるからである。投資家はついに、資本市場が急成長し、大規模な投資を続けているAI企業に対してどれだけの価格を支払う意欲があるのかを継続的に観察する機会を得た。
10月15日の研究では、AIの収益化能力が階層化しているという判断が示された。IPOウィンドウは市場の信頼感を測る温度計となる可能性がある。モデル層の評価は成長と商業化の期待に依存し、重資産のAIインフラは資金調達コストと信用スプレッドの影響を受けやすい。両者の間の分化の程度が、AI市場が単なる感情の反発なのか、より広範な資金の支持を得ているのかを決定する。Anthropicの今回の申請は、この価格設定テストを市場の視野に早めに持ち込んだ。
既存の情報から見ると、10月26日の上昇は新しい経営データのグループによって推進されたものではない。S-1で開示された上半期の収益は約163億ドルで、前年同期比で1300%以上の成長を示しているが、以前の市場で流布された説明会データと比較して、セクターの大幅な上昇を単独で説明するのに十分な方向性の変化は見られなかった。
本当に変わったのは、市場の未来の価格設定に対する想像の余地である。Anthropicが上場する前、最前線のモデル企業の評価は主にプライベートファイナンスラウンドから来ており、投資家は資金調達のニュースと少数の上場企業のパフォーマンスを通じて、業界全体の価値を間接的に判断することしかできなかった。IPOが進むと、市場には公開価格の座標が増え、投資家は発行価格と上場後の取引パフォーマンスを継続的に観察できるようになる。これが、株価が正式な価格設定の前に早期に反応する理由でもある。部分的な資金は、Anthropicがすでに証明した収益性ではなく、全体のAI産業チェーンに新しい評価座標をもたらすことができるかどうかに重きを置いている。しかし、Anthropicの発行パフォーマンスが最終的にすべてのAI株に伝播するかどうかは、異なる企業の収益構造、資本支出、資金調達条件によるものであり、同日に全体が上昇したからといって、セクター全体が再評価を完了したわけではない。
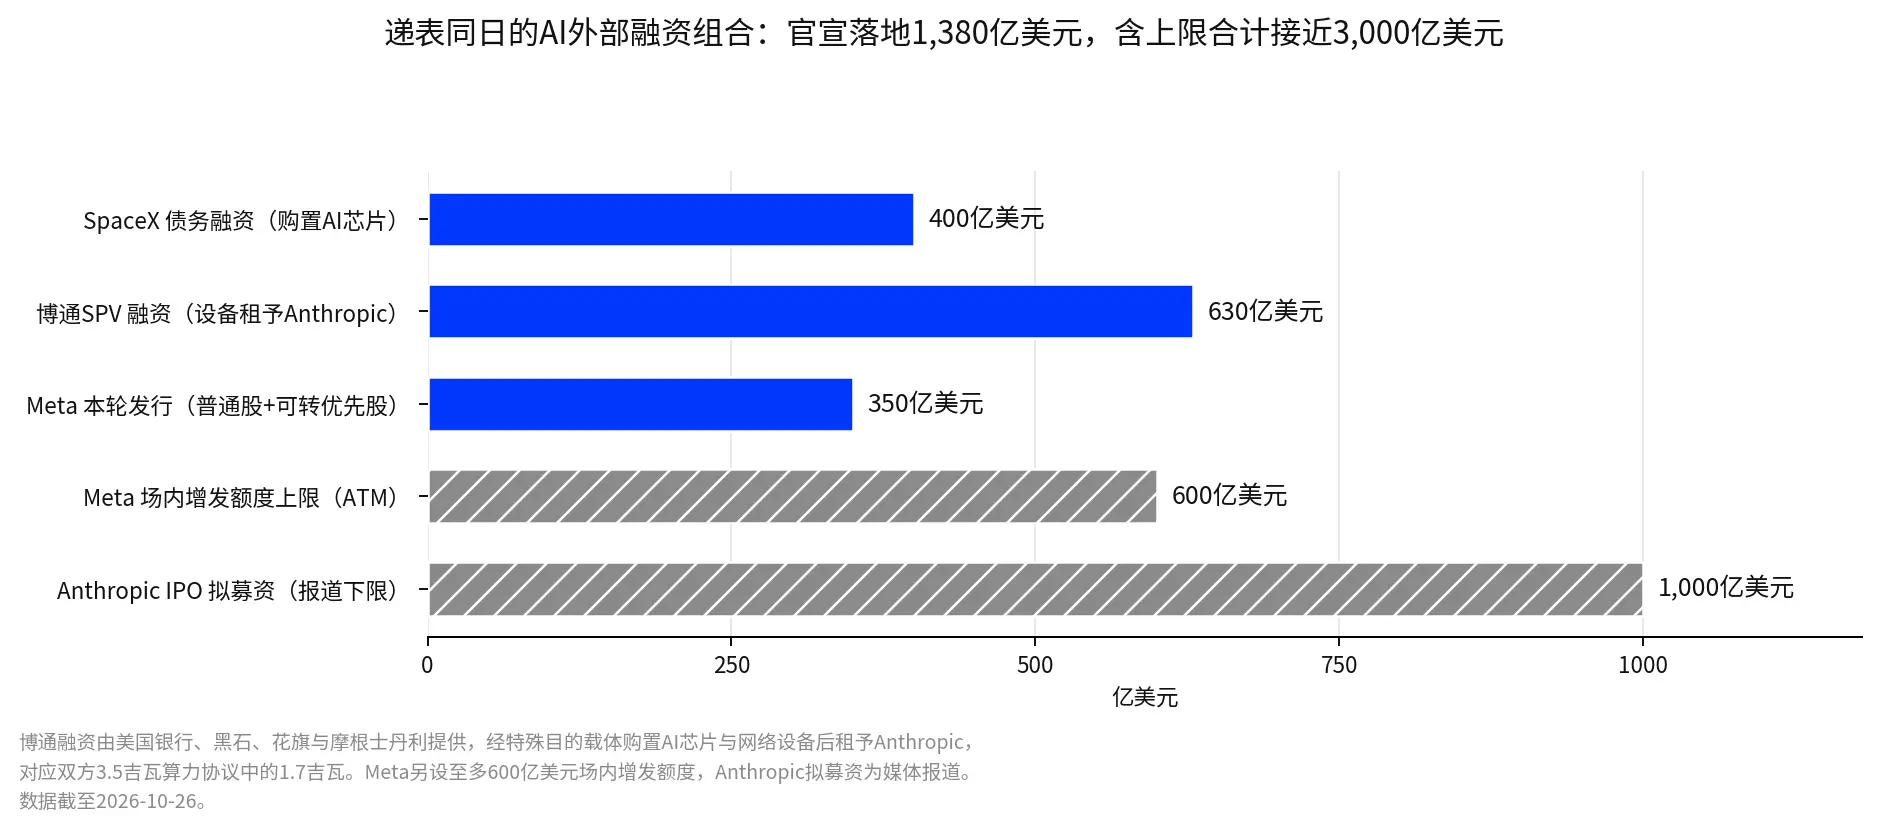
同日に発表された資金調達のニュースは、AI投資の別の側面を明らかにしている。ブロードコムはアメリカン・バンク、ブラックストーン、シティ、モルガン・スタンレーとともに630億ドルの資金調達構造を確定し、新たに設立された特別目的会社を通じてAIチップとネットワーク機器を購入し、Anthropicに再リースする。これは双方の3.5ギガワットの計算能力契約のうち1.7ギガワットに相当し、機器の納入は2027年から開始される。SpaceXは400億ドルの債務資金調達を完了し、NVIDIA GPUを主としたAIチップの購入に充てる。Metaは約350億ドルの公開発行を開始し、225億ドルのAクラス普通株の先行販売と125億ドルの強制転換優先株を含み、最大600億ドルの場内増資枠を設定し、合計上限は約950億ドルとなる。各取引の構造と用途は異なるが、これらは共通して、AIインフラの拡張がますます外部資本を利用して実現されていることを示している。
投資規模が経営キャッシュフローが容易にカバーできる範囲を超えると、株式資金調達と債務資金調達は単なる成長加速のツールではなく、拡張速度と財務リスクを決定する重要な変数となる。
二、S-1には好材料だけでなく:損失、評価の調整と成長速度の鈍化
IPOは新しい価格設定の想像をもたらしたが、S-1は投資家に対して、高成長とリスクは等号で結べないことを思い出させる。実際に分解して見るべきは、帳簿上の損失の原因、評価期待の変化、そして収益成長速度が維持できるかどうかである。
帳簿上の巨額損失と経営利益は同じではない。書類で開示された上半期の純損失は807億ドルに達し、前年同期の130億ドルを大きく上回っている。メディアの報道によれば、同社は巨額損失を主に転換社債の公正価値の変動に起因しているとし、関連する影響を除外した場合、調整後の営業利益は約16億ドルである。具体的な調整項目は正式な発行書類に基づく。この2つの数字は異なる側面を反映しており、転換社債の評価変動は報告書上の損失を拡大させる可能性があるが、経営業務の悪化と直接的に等しいわけではない。調整後の利益も、キャッシュフローや長期的な収益能力に問題がないことを示すものではない。リスク警告は、同社が将来的に利益を実現または維持できない可能性があることを明確に記載している。高成長が高評価を支える企業にとって、この言葉は市場の熱意に覆い隠されるべきではない。コスト面にも詳細があり、上半期に支払った手数料は前年同期比で2.22億ドル、専門サービス費は2.05億ドル、ITおよびクラウドコストは2.23億ドル増加しており、収益の増加と費用の膨張が同時に発生している。
評価期待が先に冷却し、IPO価格設定は試練に直面している。複数のメディアが関係者の話を引用し、評価の議論は以前の約2兆ドルから約1.5兆ドルに後退したと報じている。今年5月の最後のプライベートファイナンスの評価は約9,650億ドルであった。これらの数字は異なる時点の市場の噂であり、正式な発行価格ではないが、変化自体は注目に値する。評価が近い万億ドルからより高い噂の範囲に向かい、再び調整が現れたことは、たとえ市場が最も熱心に支持しているAI資産であっても、投資家が未来の成長に対する価格設定に限界があることを示している。IPOにとって、メディアが報じた評価がどれほど高かったかは重要ではなく、最終的な発行価格が機関の需要の支持を得られるかが重要である。以前に提案された観察指標は、最終的な発行価格が噂の範囲に対してどの位置にあるかである。もし価格設定が以前の期待を大きく下回る場合、市場はAI資産のリスクプレミアムを再評価する必要がある。もし発行需要が強く、価格設定が範囲の上限に近い場合、一次市場の信頼感は依然として十分であることを示す。単に評価の噂の変化だけでは、信用市場の圧力がAnthropicに伝わったとは言えない。
収益は依然として高成長だが、成長速度は鈍化している。以前の説明会で流布されたデータによれば、Anthropicの第2四半期の収益は前年同期比で約1368%増加し、純収入留保率(NRR、会社が定義した留保指標、定義は発行書類に基づく)は900%に達している。これらの数字は非常に強い商業拡張の勢いを示しているが、高成長は成長速度が常に維持できることを意味するわけではない。市場で流布されている四半期データによれば、収益の前期比成長率は第2四半期の約140%から第3四半期の約46%に低下している。ここでは前年同期比と前期比を区別する必要がある。前年同期比の高成長は、会社の規模が昨年より大幅に拡大したことを示しているが、前期比の成長率の低下は最近の成長の傾きが変化していることを意味しており、両者は同時に成立することができる。将来の高速成長に基づいて評価が行われる企業にとって、成長速度の変化は現在の収益規模よりも価格設定に影響を与えることが多い。IPOが本当に答えるべきことは、Anthropicがどれだけ成長したかだけでなく、その成長がどれだけ持続可能であるか、そして最終的にどれだけの利益とキャッシュフローに転換できるかである。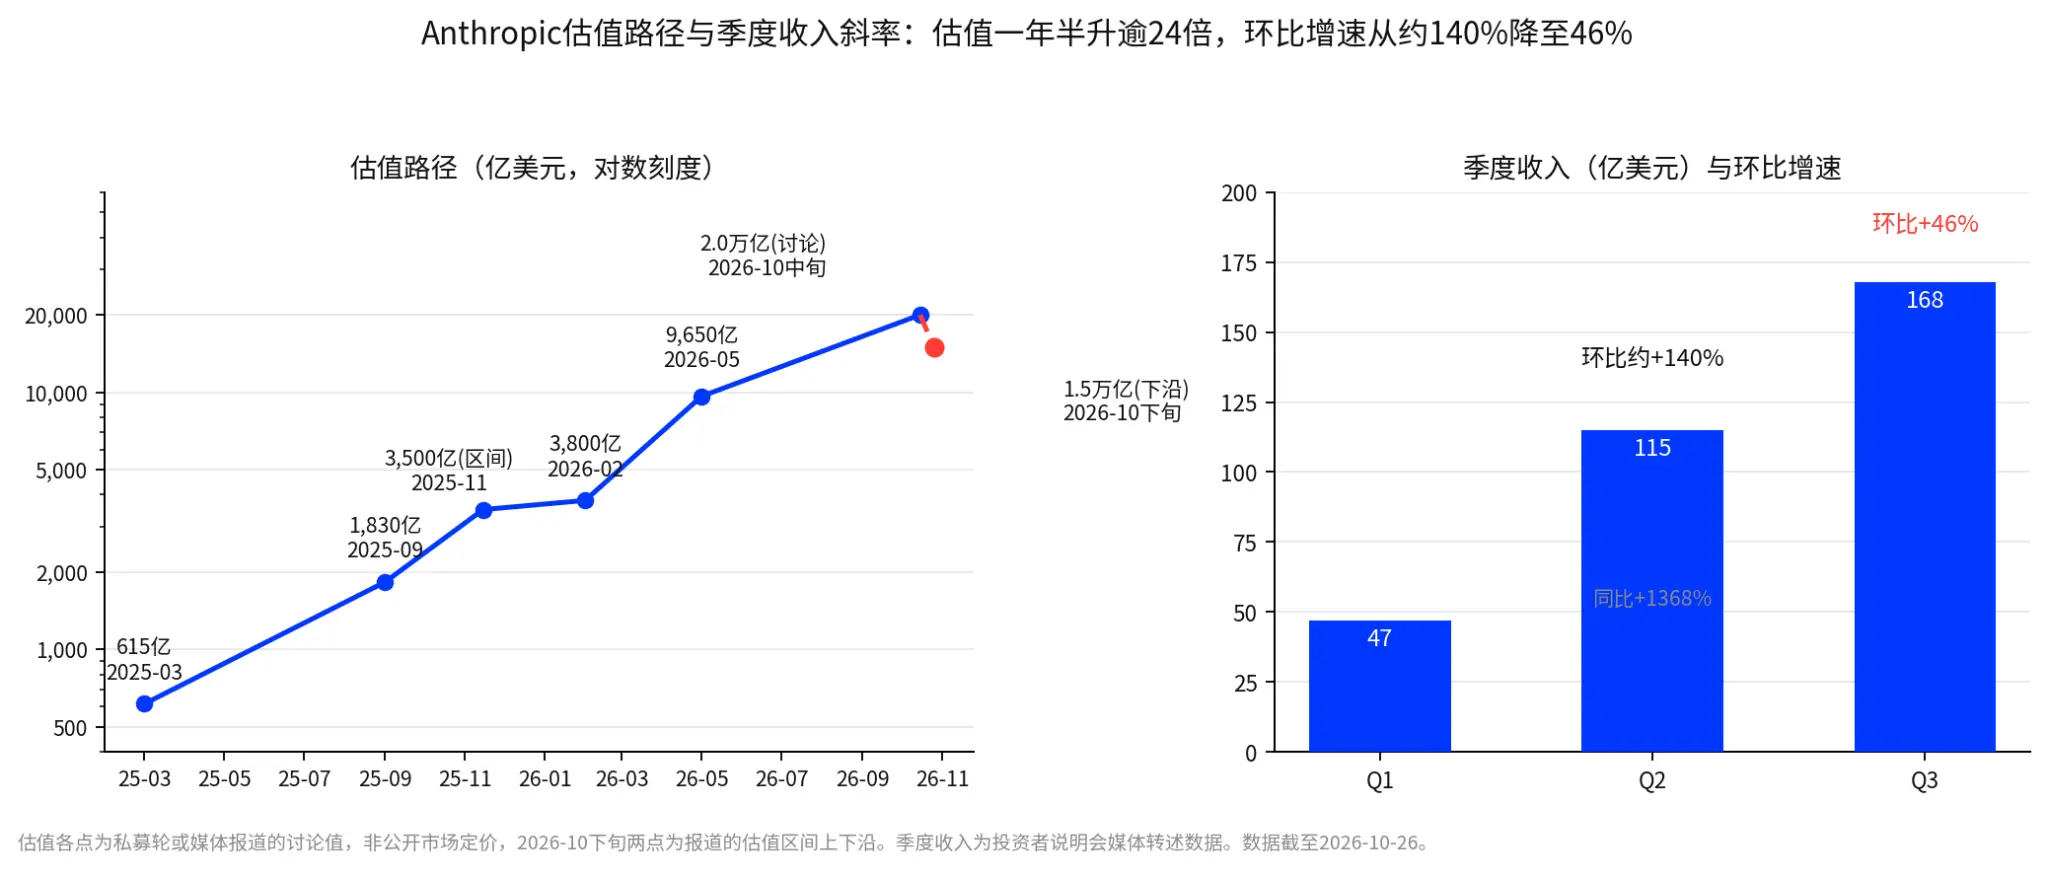
三、海外の感情がA株と香港株に伝わり、高開からボリュームを増やすことができるか?
Anthropicの申請がもたらす海外の反発は、10月27日のA株の半導体およびAIアプリケーションセクターに感情的な支えを提供することが期待されている。これは開盤前の比較的明確な感情変数である。しかし、前夜の上昇は開盤前の信号に過ぎず、持続的なトレンドを形成できるかどうかは、地元の資金が引き継ぐ意欲にかかっている。
前の取引日(10月26日)、A株内部ではすでに分化が見られ、上証指数は0.19%上昇して3,697.52ポイントで終了し、創業板指数は1.71%下落し、両市場の取引額は約1.62兆元に縮小し、資金は高位のテクノロジー株から配当防御資産に移行する兆しが見られた。このような背景の中で、海外のAI株の反発がA株の取引を拡大できるかどうかは、開盤が高開するかどうかよりも注目に値する。
マクロ要因も退場していない。中央銀行は同日に債券市場の非銀行機関の大口償還スワップの便宜を設け、連邦準備制度、欧州中央銀行、日本銀行は今週順次政策金利を決定する予定で、市場は一般的に動かないと予想しており、これらの手配は流動性とリスク資産の価格設定に影響を与える可能性がある。
この一連の海外の動向がA株と香港株に与える影響は、まず感情の伝達として理解するのが適切であり、基本的な面はまだ変化していない。開盤後の取引、セクター内部の拡散の程度、資金が持続的に流入するかどうかが、反発が持続するかどうかを判断する基準となる。
四、11月のIPO価格設定が迫る中、4つの信号が市場の行き先を決定する
今後、AnthropicのIPOプロセスは、単日の株価よりも価値のある検証信号を提供することになる。
発行価格設定は、一次市場の信頼の直接的な検証である。もし同社が計画通り11月中旬に価格設定を行う場合、最終的な発行価格と噂の範囲(約1.5兆ドルから2兆ドル)の差は、市場が投資家が未来の成長に対して高いプレミアムを支払う意欲があるかどうかを判断するのに役立つ。発行価格の高低は1つの次元に過ぎず、実際の需要と最終的な発行規模も同様に重要である。
信用スプレッドは、AIインフラが圧力を受けているかどうかを検証する。CoreWeaveなどのAIインフラ企業の資金調達コストは、モデル層の熱気が重資産セクターに伝わるかどうかを観察する重要な指標である。もしAnthropicのIPOが順調に進むが、AIインフラ企業の信用スプレッドが依然として高いままであれば、市場はモデルの商業化機会とインフラの資金調達リスクを区別している可能性があり、全体のAI産業チェーンを一概に楽観視しているわけではない。
資金調達市場の温度差も注目に値する。マスクはSpaceXの400億ドルの設備資金調達を進める一方で、独立した収入がないAIクラウド企業が資金調達の困難に直面し、大規模な統合が起こる可能性があると警告している。この温度差は、現在のAI投資の核心的な矛盾を明らかにしており、資本は競争優位性を持つプロジェクトに資金を提供する意欲があるが、すべての計算能力の拡張が同じ資金調達条件を得られるわけではない。
もしIPOが強力で、発行価格が堅調であり、AIインフラの信用スプレッドが同時に改善されれば、今回の反発が感情のレベルからより広範なリスク選好の修復に拡散していると考える理由がある。逆に、一次市場が活況で、信用面が依然として緊張している場合、AI資産の階層的な価格設定はさらに悪化する可能性がある。
結論:申請はただの点火、価格設定こそが真のストレステストである
Anthropicが申請を行い、AI市場に新たな触媒をもたらし、最前線のモデル企業の評価が初めて公開市場で継続的に検証される機会を得ましたが、これは基本的な転換点の証明ではありません。
上半期の収益は急成長を遂げており、商業化には依然として強い勢いがあります。巨額の帳簿上の損失、評価の噂の後退、そして四半期の成長速度の鈍化は、市場に対して、高成長が評価に境界がないことを意味しないことを警告しています。一方で、AIインフラ企業は依然として債務と株式の資金調達を利用して投資を拡大する必要があり、信用市場の態度はモデル企業のIPOによって必ずしも温まるわけではありません。
今回の申請が引き起こしたのは、AI資産の再評価の期待であり、それ自体がすべてのAI企業が継続的に高評価を得る保証にはなりません。
10月15日の判断は変わらず、IPOウィンドウは市場の温度を観察する指標であり、市場のエンジンは依然として成長の実現と資金調達条件です。11月中旬の発行価格、機関投資家の需要、そしてAIインフラ企業の信用スプレッドは、この反発が感情の回復なのか、一次市場、二次市場、信用市場の間の分化が埋まるのかを共同で検証します。
データ説明
市場:Fin terminal 2026-10-26 米国株の終値:NVDA 216.00/+2.39%、MU 903.70/+2.98%、AVGO 329.17/+2.33%、TSLA 391.62/+5.21%(終値を基に再計算);ナスダック+0.8%で26,169、S&P+0.7%で7,677、ダウ+0.3%で52,364(MarketWatchのまとめ);フィラデルフィア半導体指数と現物金4,017.2ドル/オンスはメディアのまとめ;原油価格は終端の連続契約とメディアの日の下落幅が異なるため、本文では具体的な数字を引かない;単日の上下は多要因であり、本文では申請を触媒の一つと見なす。
損失:H1の純損失は807億ドル、Fortune、Fast Company、Yahoo FinanceがS-1を確認後、転換社債の公正価値の変動を含む;発表前にSECの文書フォームに従って通貨、単位、期間を再確認する必要があります。
評価/指標:約2兆、約1.5兆、9650億(5月のプライベートラウンド)はそれぞれ市場の噂/プライベートデータであり、時点が異なる;噂の評価、IPO評価、発行価格、調達額の概念は異なる。NRR 900%は企業の基準、メディアの伝え。成長率は統一してパーセンテージ:H1 >1300%、Q2約1368%。
取引/報道:22の銀行の引受団はBarron'sによると、タイムテーブルが変更される可能性がある。博通630億ドルの構造、Meta最高950億ドルの計画、SpaceX 400億ドルの債券発行およびマスクの発言は、2026-10-25/27の公開報道(博通IR、ロイター、ブルームバーグ、CNBC、NYTなど)に基づく。SpaceXの6月のIPO調達は750億/857億ドルの2版があり、いずれも保持。
免責事項:この記事の内容は一般的な情報および市場コメントのためのものであり、文中に記載された時点の公開資料に基づいて整理されています。関連する市場データ、予測および確率は市場の状況に応じて変動する可能性があります。文中で引用された第三者機関、アナリストまたは他の人物の意見および投資戦略は、特定の時点における関連第三者の意見を表しており、BITの意見や推奨を代表するものではありません。この記事は投資の助言、投資研究、オファー、勧誘または任意の証券、投資商品または取引戦略の推奨を構成するものではなく、いかなる投資決定の根拠としても使用されるべきではありません。金融市場にはリスクが存在し、証券価格および市場のパフォーマンスは変動する可能性があります。過去のパフォーマンスおよび過去の市場動向は未来の結果を代表または保証するものではありません。投資家は自身の状況に基づいて関連するリスクを独立して評価し、必要に応じて専門的な意見を求めるべきです。BITの香港株取引サービスは香港居住者または他の制限された法的管轄区域のユーザーには提供されません。
 リスク警告 リスク警告