SpaceX電話会議:マスクは来年のARRが1兆に達すると述べ、テスラの合併を探る委員会を設立した。
 核心的な視点


 マスクは、2027年末までにSpaceXのARRが5000億から1兆ドルに達すると予想していると述べた。今年残りの期間中に毎月20万個のNVIDIA GB300 GPUを投入し、2027年には13GWのAI計算能力を実現することを目指しており、44万個のNVIDIA Rubin GPUで構成される単一のトレーニングクラスターを含む。利益相反のため、彼はSpaceXとテスラの合併に関する議論を避けており、合併は未定であり、テスラの全株主の半数の支持を得る必要がある。
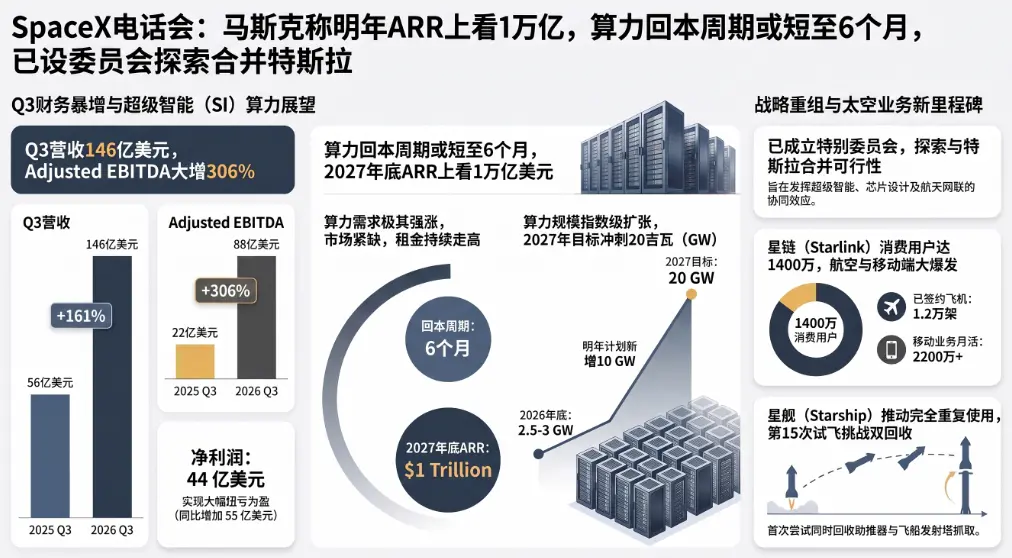
SpaceXの第3四半期の業績は大爆発を迎え、マスクは2027年に最低13GW、さらには20GWのAI計算能力の急激な拡張計画を発表しただけでなく、会社の年間経常収入が来年末までに1兆ドルの大台に達するとの豪語をしました。
ウォールストリートジャーナルは、米東部時間20日火曜日の米国株市場の取引後、SpaceXが2026年の第3四半期の業績を発表し、9月までの売上高が前年同期比161%増の145.8億ドルとなり、アナリストの予想である約128億ドルを10%以上上回ったと伝えました。
売上高の急増の背後には、スーパーインテリジェントクラウドサービス事業の爆発的な成長があります。スーパーインテリジェント事業の単四半期の売上高は76億ドルに達し、前四半期比で50億ドル、前年同期比で67億ドル増加しました。一方、純利益は昨年同期の11億ドルの損失から44億ドルの利益に転換し、調整後EBITDAは88億ドルに達し、前年同期比で306%の増加を記録しました。
電話会議で、CEOのマスクはスーパーインテリジェント計算能力の市場需要が非常に旺盛であり、スーパーコンピュータのインフラの回収期間が1年未満に圧縮されており、短期契約の更新価格が引き続き上昇していると述べました。
マスクはさらに、会社の2027年の年間経常収入(ARR)が5000億から1兆ドルの範囲に達する見込みであると予測しました。
マスクは、2026年末までに2.5から3GWの計算能力が稼働する予定であり、SpaceXは2027年に10GWの計算能力を実現する自信があると述べ、来年末までに計算能力が13GW未満であれば驚くと語りました。
この拡張を支えるために、SpaceXは2027年に追加で20GWの電力供給と冷却インフラを増強する計画です。マスクは、SpaceXが電力、冷却、関連インフラの展開速度が他のすべてのメーカーの合計を上回る可能性があると述べました。
ロケットの打ち上げとスターリンクのデータに関して、SpaceXのCOOグウィン・ショットウェルは電話会議で、会社は来年初めにロケットの第2段の再利用打ち上げを実現する見込みであると述べました。ショットウェルは、スターリンクの航空端末の生産量が今年の年末までに倍増する見込みであると語りました。
ショットウェルは、スターリンクのモバイルダイレクト接続の月間アクティブユーザーが2200万人を超えたことを明らかにしました。周波数の取得取引により、スターリンクは米国の主要なモバイルキャリアとなるでしょう。スターリンクの企業向けビジネス収入と政府向けビジネス収入は、将来的に消費者向けビジネス収入を上回る見込みです。スターリンクは、世界のインターネットトラフィックのかなりの部分を担うことが期待されています。
SpaceXとテスラの合併について、マスクは、SpaceXとテスラが合併の可能性を探る特別委員会を設立したと述べました。メディアは、合併が実現すれば史上最大の企業合併案件となると指摘しています。
予想を超えた計算能力の積み重ねとNVIDIAの注文
以前、市場はマスク系企業のAI計算能力に対する野心を過小評価していました。この会議で、マスクは非常に衝撃的な計算能力の展開スケジュールを示し、以前の計算目標を大幅に引き上げました。
マスクは電話会議で率直に述べました:
人々は、スーパーインテリジェントを展開する制約要因がチップではなく、電力、冷却、インフラにあることに気づき始めています。
彼は、SpaceXが宇宙分野で世界のほぼ90%の軌道投入質量シェアを獲得したトップチームを地上の計算能力の展開に移行させたと述べました。マスクは言いました:
これはまるでニューヨーク・ヤンキースが少棒リーグに出場するようなもので、不公平です。しかし最終的な結果は、私たちが電力と冷却インフラを展開する速度が誰よりも速く、他のすべての人の合計よりも速いかもしれません。この事実を皆さんに消化してもらいたいです。
具体的なNVIDIAのGPUの注文と納期については、増分データが非常に驚異的です。マスクは、現在チームが昼夜を問わず働いていることを明らかにしました:
私たちの現在の進捗は、今年残りの各月に約20万個のGB300をオンラインにし、来年もこのペースを維持し、来年は主にVera Rubinを展開する予定です。
将来の計算能力の総容量について、マスクは非常に高い業績指針を示しました:
今年の年末までに、約2.5から3GWの計算能力がオンラインになる予定です。私は2027年に10GWの計算能力を追加する自信があります。言い換えれば、来年末までに私たちのオンライン計算能力が13GW未満であれば、私は驚くでしょう。
さらに市場が注目するのは、彼が大きな想像の余地を残したことです:
電力と冷却がボトルネックにならないようにするために、実際には来年の目標は20GWの電力冷却インフラを追加することです……したがって、来年SpaceXは20GWを超えるスーパーインテリジェント計算能力を持つ可能性があります。
また、彼は来年の第2四半期末までに44万台のVera Rubinコンピュータで構成される最強のトレーニングクラスターをオンラインにし、Grok大モデルをサポートすることを確認しました。
6ヶ月の急速な回収と計算能力の不足
SpaceXは第4四半期の資本支出が350億から400億ドルに達する見込みであり、膨大な資本支出に直面して市場はその商業化の持続可能性に高い関心を寄せています。SpaceXの経営陣は非常に楽観的なフィードバックを提供しました。
CFOのブレットは、現在の市場状況が「異常」であり、現在の価格設定の下で新しい計算能力の展開の回収期間が1年未満であると指摘しました。マスクの表現はさらに攻撃的です:
私は言いたいのですが、これは不可能ではなく、来年私たちの計算能力の回収期間が6ヶ月に短縮される可能性があります。
マスクは、計算能力の価値がAIモデルの最適化に伴って上昇すると確信しているため、SpaceXは短期リース契約を現物市場の料金で締結する傾向があり、長期的な拘束を避けています。彼は英国の有名なコメディチームモンティ・パイソンの「チーズ屋」のネタを使って、現在の業界全体の計算能力の渇望状態を表現しました:
私たちは実際にすべての超大規模クラウドプロバイダーと数十の小企業に無情に追い詰められ、私たちの計算能力をもっと借りるように求められています。もし私たちが皆に「はい」と言えば、私たちの計算能力は何度も貸し出すことができます。それはまるでチーズ屋でチーズを買う人のようです……私たちは他のクラウドサービスプロバイダーにいくつかの推論計算能力を外注しようとしましたが、「チーズ屋のシーン」に遭遇しました。私たちは「GB300はありますか?」と尋ねました。ありません。「GB200は?」ありません。「TPUは?」ありません。「H100は?」ありません。ありません。これは本当に馬鹿げています。
超高利益のクラウドサービス契約により、SpaceXのスーパーコンピュータ部門(SI)は第3四半期に76億ドルの売上を上げ、前四半期比で50億ドルの急増を記録しました。会社は今年の年末までにこの事業の年間経常収入(ARR)が1000億ドルに達する目標を維持しています。より長期的な未来に関して、マスクは驚くべき予測を示しました:
簡単に言えば、これは2027年末までにSpaceXの年間経常収入(ARR)が5000億から1兆ドルの範囲に達することを意味します。
スターシップの完全再利用の突破と1兆ドルエコシステムの防壁
伝統的な宇宙ビジネスの側面でも、SpaceXは巨大な基本的な質的変化を育んでいます。
マスクは、スターシップの第15回飛行が来月行われ、軌道打ち上げで「ブースターと宇宙船を同時に回収する」ことを初めて試みると強調しました。彼は言いました:
これは文明意識の歴史において非常に重要な技術的マイルストーンです……もし第15回の飛行が成功しなければ、私たちは最終的にそれを実現するでしょう。
SpaceXは、来年上半期にスターシップが毎週飛行し、下半期には毎週2回、さらにはそれ以上の頻度での打ち上げを実現する見込みです。
スターシップの成熟は、Starlinkスターリンクネットワークに降次元打撃の能力を与えます。最近打ち上げられたV3衛星は、1回の展開で10回のファルコン9打ち上げに相当する帯域幅を提供します。
マスクは、3年以内にスターリンクの帯域幅が現在の約100倍に達し、将来的には現在の10倍以上の帯域幅を持つ約10万個の衛星を打ち上げる予定であると予測しています。「AIエージェントの爆発による指数関数的通信帯域幅の需要」に対応するためです。
また、市場で熱く議論されている「自社開発チップ(TerraFab)」の問題について、マスクは内部目標として来年5月または6月にオースティンのラボで最初の機能テストチップを製造し、2028年第3四半期にTerraFabの主工場で量産を実現することを確認しました。最終目標は、毎年「1テラワット(1 Terawatt)」のスーパーインテリジェントチップの生産能力を実現することです。
利益相反のため、マスクはSpaceXとテスラの合併の議論を回避
自社の2社の合併について、マスクは、SpaceXとテスラが合併の可能性を探る特別委員会を設立したと述べました。メディアは、合併が実現すれば史上最大の企業合併案件となると指摘しています。
マスクは言いました:
現在、合意に達する保証はありませんが、2社を合併することには大きな価値があると思います。なぜなら、私たちはスーパーインテリジェントの特異点にいるからです。
マスクは、自身の利益相反のため、上記の委員会の議論には参加していないと述べました。現在、各委員会は合併条件について合意に達していません。
マスクは、合併には変数が残っており、株主の支持を得る必要があると警告しました。彼は、テスラが全株主の50%の承認を得る必要があり、投票に参加する株主の過半数の支持を得るだけでは不十分であると述べました。彼は言いました:
一部の人々は、SpaceXとテスラの合併が確定的であると考えています。私はそのような言い方は過大評価だと思います。
SpaceXの電話会議全文(AI支援翻訳):
投資家関係責任者のアンドレア・ウィリアムズ:
皆さん、こんにちは。テキサス州バスストロップにある私たちのスターリンク工場、未来のスターマイン(Starmind)の生産基地にようこそ。私は投資家関係責任者のアンドレア・ウィリアムズです。SpaceXの2026年第3四半期の決算発表会にご参加いただき、ありがとうございます。
本会議には、イーロン、グウィン、ブレットも出席しています。この会議はXプラットフォームで同時ライブ配信されています。私たちの第3四半期の財務業績は、テキサス時間の午後3時以降に正式に発表され、すべての関連資料は私たちの投資家関係ウェブサイトir.spacex.comに掲載されています。
本発表会は2つの部分に分かれています。まずは準備された発言があり、その後に質疑応答のセッションに入ります。最初に株式アナリストからの現場質問を受け、その後、投資家からの質問に答えます------これらの質問はSpaceXチームとブロックが共同で構築した専用の決算質問プラットフォームからのものです。
このネットライブ配信では、会社のビジネスの見通しについて展望を示します。関連する発言は、私たちの現在の予測と期待に基づいています。今日まで、実際の出来事や業績結果は、さまざまなリスクや不確実性により予想と大きく異なる可能性があります。これには、私たちの決算発表やSECに提出した最新の文書(最終的な募集説明書を含む)で言及されている関連リスク要因が含まれます。プレゼンテーション中に、いくつかの非GAAP財務指標について議論する可能性があります。関連する開示情報と比較可能なGAAP指標との調整説明については、今日の決算発表およびSEC文書を参照してください。
以下は2026年第3四半期の財務業績(前年同期比)です:
営業収入:146億ドル、前年同期比161%増(前年同期は56億ドル); 純利益:44億ドル、前年同期比55億ドル改善(前年同期は純損失11億ドル); 調整後EBITDA:88億ドル、前年同期比306%増(前年同期は22億ドル)。
それでは、イーロンに発言をお願いしましょう。
共同創業者兼CEOのイーロン・マスク:ありがとう。
現在、SpaceXは打ち上げ、接続、スーパーインテリジェントの3つの分野で重要な転換点を迎えています。
星艦に関して、第14回の飛行は重要なマイルストーンです------Sashaが初めて軌道に入り、運用レベルのスターリンクV3衛星を成功裏に展開しました。後で振り返りのビデオを再生します。第15回の飛行は来月に予定されており、ブースターと宇宙船の同時回収を試みます。成功すれば、軌道運搬ロケットの歴史において完全回収を達成する初めての事例となり、重大な技術的マイルストーンとなります。
地球外での意識の持続的な拡張を実現するためには、完全に再利用可能な軌道運搬ロケットが唯一の方法です。したがって、これは人類文明の歴史において非常に重要な技術的マイルストーンであると考えています。次に、第15回の飛行のシミュレーションアニメーションを再生し、成功した場合の飛行プロセスを示します。
たとえ第15回の飛行が成功しなくても、私たちはあきらめません。最初の数回の飛行の成功には100%の保証はありませんが、次回の飛行が成功する確率は50%を超えると考えています。成功しなかった場合でも、今年の年末までにスターシップの飛行試行を続け、来年にはさらに頻度を高める予定です。
ルイジアナ州の宇宙発射場の開発計画も発表しました。これはアメリカだけでなく、全世界にとって非常に価値のある重要な資産となる見込みで、約20基以上の発射塔が建設され、毎年数百万トンの有効荷重を軌道およびそれ以上の宇宙に輸送できるようになります。
スターシップは、早ければ来年の上半期に週1回の飛行を実現し、来年の下半期には週2回、さらには来年の年末にはさらに高い頻度を達成する見込みです。迅速な完全再利用技術の突破に伴い、スターシップの発射頻度は大幅に向上します。
完全再利用が実現した後、最初は各飛行の間に少量のメンテナンス作業が必要ですが、徐々にメンテナンスの必要性を排除し、最終的にはロケットが着陸した後すぐに再発射できるようになります。まるで飛行機のように。前述の通り、これは非常に重要な技術的マイルストーンであり、現在ほとんどの人がその重要性に気づいていないかもしれませんが、振り返ってみれば明らかになるでしょう。
スターリンクに関しても、同様に始まったばかりです。第14回の飛行では、26 Tbps(テラビット毎秒)のスターリンク帯域幅を展開しました。これは10回のファルコン9の発射の帯域幅の合計に相当します。つまり、たった1回のスターシップの発射------まだ半分の積載量ですが------で、10回のファルコン9の発射に相当する効果を達成しました。
私は、あまり時間がかからず、約3年以内に私たちのスターリンクコンステレーションの帯域幅が現在の約100倍に達することを予測しています------なぜなら、帯域幅を1桁増加させる衛星を発射し、スターリンク衛星の総数も1桁増加させ、約10万基に達する見込みだからです。各衛星の帯域幅は、現在のスターリンクシステムの10倍を超えます。スターリンクの収益は、提供される総帯域幅に大体比例して増加します。
私たちは、高帯域幅のダイレクト・トゥ・セル端末能力を持ち、地上ネットワークを構築し、すべてのSpaceXおよびスターリンクが運営を許可された地域で広範な接続を提供します。私は、今後3〜5年以内に帯域幅の需要が今日の数倍を超えると考えています------おそらく現在の需要の1000倍です。その理由は、AIエージェントが帯域幅消費において単一の人間ユーザーをはるかに超え、エージェントの数も人間の数をはるかに超えるため、通信帯域幅は数桁の増加が必要となり、膨大な通信需要を満たす必要があるからです。
スーパーインテリジェンスに関して、私はこれをSpaceX SI(SpaceXスーパーインテリジェンス)と呼んでいます。人々は徐々に、スーパーインテリジェンスの展開を制約するボトルネックが、チップそのものではなく、電力、冷却、インフラストラクチャにあることを認識し始めています。
SpaceXは優れたチームを持ち、地球の質量軌道投入シェアは約90%に達し、中国は約6%、他の国や地域(アメリカの他の勢力を含む)は合計で約4%を占めています。このチームが達成した成果は、すべての宇宙競争相手を合わせたものよりも1桁高いです。現在、私たちはこの同じチームを地上の計算能力の展開に適用しています。これは、ニューヨーク・ヤンキースがマイナーリーグでプレーするようなもので、勝敗のサスペンスはほとんどありません。そして最終的な結果は、私たちが他のどの企業よりもはるかに速い速度で電力と冷却インフラを展開できることです。時には、すべての他の企業の合計を超えることもあります。この言葉をしっかりと消化してください。
私は最近、メンフィスで多くの時間を過ごしており、週に4日通い、昼夜を問わずメンフィススーパーコンピューティングクラスターの立ち上げ作業を進めています。今年の残りの期間中に、毎月約20万のGV300を安定して立ち上げる予定で、来年もこのペースを維持し、来年の主力はVera Rubinの計算能力に切り替わります。現在、2027年までにさらに10 GWの計算能力を立ち上げる自信があります。これは、今年の年末までに完了する予定の約2.5〜3 GWに重なることになります。
言い換えれば、来年の年末までに私たちが立ち上げる計算能力が13 GW未満であれば、私は驚くでしょう。前述の通り、電力と冷却はある程度の制約要因です。インフラストラクチャが私たちの拡張のボトルネックとならないようにするため、来年の目標は20 GWの電力と冷却インフラを新たに追加することです。これにより、利用可能な電力冷却容量はGPUに必要なものを大幅に超えることになります。
もう一つの可能性があります------現在の確率は低いですが、ゼロではありません------それは、SpaceXが来年オンラインのスーパーインテリジェンス計算能力が20 GWを超えることです。この確率は小さいですが、もはやゼロではありません。
私たちはまた、第二四半期末までに史上最強のトレーニングクラスターの立ち上げを完了する予定で、その際には44万のVera Rubin計算ユニットを展開し、最適化トレーニングに使用します。私はこれがGrokを最も優れたモデルにする大きな助けになると考えています。少なくとも非常に競争力のあるものになるでしょう。
Grok Botに関して、私はこれほど急速に成長する製品を見たことがありません。それだけでなく、Grok Botのユーザー使用量は時間とともに増加し続けており、減少していません------私たちがその実用性を向上させるにつれて、ユーザーの週ごとの使用頻度も増加しています。私たちは企業顧客向けにGrok Botを大規模に展開し、会社のチームが仮想チームメンバーのように効率的に協力できるようにします。現在、私たちは一部の信頼できる顧客と早期展開を開始しており、数週間以内に企業顧客に全面的に展開する予定です。私は、Grok Botが最終的に私たちのスーパーインテリジェンス計算能力を最も多く占有するアプリケーションシーンになる可能性があると考えています。
以上のことが、SpaceXにとって2027年末までの年次定常収入が何を意味するのでしょうか?答えは5000億から1兆ドルの間です。次にBretをお呼びします。
投資家関係責任者のAndrea Williams:ありがとう、Elon。この四半期も私たちは素晴らしい実行力を発揮しました。今日は運営とビジネスのハイライト、そして次の四半期の優先事項について重点的に説明します。
以下、KPIスライドに基づいて一つ一つ紹介します。
宇宙ビジネスに関して、私たちは依然として世界のリーディング発射サービスプロバイダーであり、軌道投入有効荷重の大部分を運搬しています。第3四半期には35回の発射を完了し、その中には21回のファルコン9スターリンク発射、2回のスターシップ発射、1回のファルコン重発射(後で詳述)、および12回の注目すべき商業顧客のミッションが含まれています------その中には、重ファルコンを使用してNASAのロマン宇宙望遠鏡を深宇宙に発射するミッションも含まれています。また、6回の国家安全宇宙発射ミッションも実行しました。
新しいビジネスに関しては、2028年までの3件の追加ドラゴン宇宙船有人宇宙ミッションを成功裏に獲得しました。また、NASAアーティミス3ミッションのスターリンク通信契約、18件の新しい国家安全宇宙発射契約、スターシップを使用して月面に有効荷重を輸送する契約、そして3件の新しいスターシップスターフォールミッションを締結しました。ちなみに、今日はファルコン9のスターフォールミッションを完了しました。スターフォールは私たちの宇宙カプセルで、科学研究のために通常の、比較的低コストの微小重力環境へのアクセスを提供し、癌や糖尿病などの病気の研究を進め、地球上の患者により最適化された医療ソリューションを提供します。
四半期末の最後の週に、私たちはスターシップ第14回飛行の軌道ミッションを完了しました(Elonが述べたように)。その後、10月1日に、私たちはさらに偉業を達成しました------3つのファルコン発射場で連続して3つのファルコンミッションを実行し、わずか13時間で完了しました:Crew 13を国際宇宙ステーションに安全に送達し、重ファルコンのNROミッションを1回、130の有効荷重を搭載したライドシェア発射ミッションを1回実行しました。これは、SpaceXが1日内に同時に有人、商業、国家安全ミッションを提供する強力な能力を十分に示しています。
スターシップの未来についても、私たちは同様に期待を寄せています------軌道、他の惑星、月に大型有効荷重を輸送し、宇宙経済システムを共に構築することです。Elonが言ったように、スターシップ第14回飛行は重要な技術的マイルストーンです。私たちは、今年中にブースターと上面段を発射台に回収する目標を計画通りに進めており、来年初めには上面段の再飛行検証を完了し、発射頻度を継続的に向上させ、迅速な完全再利用に向けて進んでいきます。来年初めには軌道上での給油実験を開始し、2027年には移動版V2およびスターマイン衛星の発射を開始する予定です。
私たちはアメリカ連邦航空局(FAA)と有意義な深いコミュニケーションを行い、第15回の飛行の許可が発射場への帰還および両段階の発射台回収を含む内容になると予想しています。私は、スターシップの運営をルイジアナ州に拡大することに非常に興奮しています------この「第二次ルイジアナ購入」は、地理的位置、コミュニティの雰囲気、地元の労働精神がスターシップの素晴らしい未来と高度に一致しています。
スターリンクに関しては、消費者、企業、政府ビジネスの持続的な成長により、この四半期も再び素晴らしい成果を上げました。四半期末までに、私たちは174の市場で運営を開始しました。新たにベトナムやウガンダなどの市場も含まれています。
ユーザーの成長に関しては、この四半期に160万の消費者ユーザーが新たに加わり、全世界のブロードバンド消費者の加入者数は1400万に近づいています。注目すべきは、この数字には数十万の企業加入者や航空顧客は含まれていないことです。
スターリンクが世界のコミュニティに与える深遠な影響は、私たちを引き続き刺激しています。これは、世界中の学校の数十万の学生や教師にサービスを提供し、自然災害時に緊急保障を提供することを含みます。第3四半期には、スターリンクの迅速な応答能力が25回の危機救援を支援しました。これには、ベネズエラの地震、コロンビア西部の地震、ハワイのロワールハリケーンが含まれます。ベネズエラだけで、スターリンクは1400セット以上の機器を緊急機関に寄付し、25万人以上に重要なブロードバンド接続を提供しました。
前四半期に述べたように、企業および政府ビジネスには依然として顕著な成長の余地があり、航空ビジネスは引き続き重要な突破口であり、固定サイトビジネスも加速しています。スターリンクは現在、約12000機の航空機と契約しており、約4分の1の利用可能なフライトをカバーし、新旧の顧客との協力を拡大し続けています。私たちはアメリカの4大主要航空会社のうち3社と契約を締結し、国際航空会社とのパートナーシップも拡大しています。
この四半期、ルフトハンザ航空、スイス航空、コロンビア航空、大韓航空、オーストリア航空、アシアナ航空は、スターリンクを搭載した最初の航空機の運航を完了しました。この需要に応じて、私たちは今年に入って航空製品の生産能力を4倍に増やし、年末までにさらに倍増する見込みです。
航空パートナーからのフィードバックによれば、スターリンクは旅行者がそのフライトを選ぶ重要な理由となっています------全程接続にますます依存するビジネス旅行者や、いつでもどこでもオンラインでありたい一般旅行者にとってです。私たちのデータによれば、スターリンクを搭載したフライトの座席利用率は高く、全程接続は急速に乗客の基本的な期待となっています。
政府ビジネスに関しては、Starshieldは独自の重要なミッション能力を提供し、依然として大きな成長の余地があると考えています。私たちは、企業および政府の収益が今後、消費者接続ビジネスの収益をそれぞれ超えると予測しています。
スターシップ第14回飛行は、運用レベルのV3ブロードバンド衛星を成功裏に展開し、スターリンクの重要な転換点を示しました。この衛星群がもたらす能力の向上は、スターシップ運搬プラットフォーム自体と相まって、各市場により大きな容量を提供し、高需要地域で新たなビジネスを開拓することになります。
私たちは、通信市場の成長が従来の人間通信の範囲を大きく超えると予想しています。自動車の接続、ロボットの相互接続、そしてスーパーインテリジェンスの普及により、通信需要は数量的に、パーセンテージではなく、飛躍的に増加するでしょう。今後数年で、スターリンクだけで、世界のインターネットトラフィックのかなりの割合を占めることが期待されています。
モバイルビジネスに関して、第三四半期には国際的な協力を拡大し、ウガンダ、コンゴ民主共和国、カザフスタン、コスタリカなどの複数の国のオペレーターとサービスを開始しました。四半期末までに、スターリンクのモバイル月間アクティブユーザーは2200万を突破し、前月比で37%増加しました。最近の優先事項は、来年にモバイル版V2コンステレーションを継続的に打ち上げ、私たちのスペクトル資産を統合し、2028年初頭にサービスを開始することです。数週間前、私たちはFCCから15000基のモバイルV2衛星の打ち上げを承認され、スターリンクモバイルがアメリカの主要なモバイルオペレーターになるための基盤を築くために、低周波数帯のスペクトル資産を一部取得しました。
スーパーインテリジェンスに関して、業界の大規模な計算能力への需要は引き続き強力です。私たちは、Grokおよび関連製品のスケール化に必要な内部需要や、クラウドサービスの外部顧客の需要を満たすために、計算能力を迅速に拡充しています。企業顧客からの最近のモデルリリースに対するフィードバックは好意的で、Grok Botの市場採用の勢いは特に強いです。Grok Bot(私たちのインテリジェントアシスタント)は8月にローンチされ、今月初めまでに80万の有料週次アクティブユーザーを持ち、先月の2倍に増加しました。B2Bは最も成長が早いビジネスカテゴリーで、ますます多くの企業がGrok Botを販売、マーケティング、IT、エンジニアリング分野の効率化ツールとして利用し、複雑なエンドツーエンドのワークフローに対応する24時間体制のチームメンバーと見なしています。
私たちは同時にGrokモデルのリリースペースを加速しており、最近は顕著な性能向上を達成し、今後も最適化を続けます。一方で、Cursorの統合作業は順調に進んでおり、私たちの製品能力とスケール化された企業販売のアプローチをさらに強化しています。この勢いには初期の証拠があります:Cursorを含む、年次運営収入が100万ドルを超えるGrok企業顧客の数は、前四半期比で50%増加しました。先週、私たちは製品ポートフォリオをさらに統合し、Grok、Grok Bot、Cursor、X Premiumを1つのパッケージにまとめた新しいプランを発表しました。
総じて、私たちのビジネスは3つの主要セグメントで強力な成長の勢いを示しています。エンジニアリングチームは、スターシップと次世代衛星(ブロードバンド、モバイル、Starshieldをカバー)のスケール化プロセスを推進し、商業チームは航空、企業、政府、そしてグローバル市場でスターリンクの拡大を推進しています。同時に、私たちはハードウェアの専門知識を活かして、重要な計算能力インフラストラクチャの分野でスーパーインテリジェンスビジネスの拡大を加速しています。ここでBretに発言をお願いしましょう。
最高財務責任者Bret Johnsen:ありがとう、Gwynne。第三四半期、私たちは再び素晴らしい成果を上げました。
収益は、接続ビジネスの持続的な強い勢いとスーパーインテリジェンス(SI)ビジネスの明らかな転換点の影響で、前年同期比で161%大幅に増加し、146億ドルに達しました。EBITDAの成長率は再び収益の成長率を上回り、88億ドルに達し、前年同期比で306%の増加です。
私たちの打ち上げ分野でのリーダーシップ、スターリンクの定期収入、そしてSIインフラビジネスの大幅な拡大が、ビジネスの顕著な運営レバレッジ効果を共に推進しました。私たちのバランスシートは依然として非常に健全で、持続的な資本配分の焦点が、私たちが加速的なイノベーションのペースを維持し、3つの主要ビジネスセグメントの重要な収益機会を強力に支えることを可能にしています。
次に、ビジネスセグメントごとに財務状況を紹介します。
宇宙ビジネスの収益は18億ドルで、前四半期比で84%増、前年同期比で6%増加し、好ましい顧客構成の恩恵を受けています。ファルコンとドラゴンの強力な顧客ミッションリストに基づき、年間を通じて安定した成長を実現する見込みです。
資本配分の観点から、私たちはスターシッププロジェクトに継続的に投資し、Raptorエンジンと航空機の生産を加速し、Gigabayの建設を進め、インターギャラクティック基地とカナベラル角で複数の発射台の建設を同時に進めています。さらに、アメリカの宇宙打ち上げ能力の次の段階の発展のための立地をルイジアナ州に決定しました。これらの投資は、スターシップがもたらすコストと運力の飛躍的な向上を実現するために重要です。
接続ビジネスは再び強力な収益成長と利益を実現し、収益は52億ドルで、前年同期比で69%、前四半期比で22%増加しました。Gwynneが述べたように、スターリンクの消費者サブスクリプションユーザーは1360万に達し、第三四半期だけで160万が新たに追加され、成長は主に成熟市場から来ています。この四半期、私たちはV5スイートの生産能力を立ち上げ、在庫の緊張を効果的に緩和しました。私たちは流通チャネルの戦略的管理を行い、ホリデーシーズンに備えて小売チャネルへの供給を優先しました。これにより、第四四半期のアクティベーション数の増加が期待されます。
スターリンク消費者の月間ユーザーあたりの収益(ARPU)は前四半期比で5%増加し、月あたり69ドルに達しました。これは四半期内の好ましい顧客構成の恩恵を受けています。企業および政府の収益は前年同期比で91%、前四半期比で18%増加し、主にアメリカ政府のStarshieldプロジェクトの成長と航空業界の持続的な強い勢いによるものです。航空ビジネスは依然として重要な成長機会であり、私たちは世界中の多くの大手航空会社でまだインストールの初期段階にあり、主要パートナーの2027年の加速的なアクティベーションパスに対して明確な予測を持っています。
接続ビジネスの粗利益は前年同期比で倍増し、粗利益率は55%に達しました。この中には、今四半期の関税還付からの約3%の一時的な利益が含まれています。一時的な要因を除外すると、調整後EBITDA利益率は前年同期比で約2%向上しています。
今後を展望すると、衛星のロードマップは接続セグメントの生産能力と能力の核心的な推進力です。今年の年末から2027年全体にかけて、私たちは毎回のスターシップ打ち上げで大量にV3ブロードバンド衛星を展開することを予想しており、各打ち上げの有効荷重が現在のファルコン9の打ち上げの20倍以上の下り容量を提供することになります。同時に、2027年からスターシップでスターリンクモバイルV2衛星の打ち上げを開始し、私たちの新たに追加された無線周波数資産を利用して、Gwynneが述べたように、アメリカの主要なモバイルオペレーターになることを目指します。スターリンクブロードバンド、スターリンクモバイル、Starshieldの3つの接続アプリケーションにおいて、スターシップの打ち上げペースは総容量、カバレッジ、サービス品質の飛躍的な向上をもたらすと予想されます。
スーパーインテリジェンス(SI)は再び今四半期の最も顕著な成長エンジンとなりました。このセグメントの収益は76億ドルに大幅に増加し、前四半期比で50億ドル、前年同期比で67億ドル増加しました。これは主にクラウドサービス契約の迅速な実施によって推進されています。新たな計算能力の商業化運用に伴い、私たちはこのセグメントの利益構造を大幅に改善し、強力な運営レバレッジ効果を実現しました。
第三四半期末までに、私たちの名目計算能力は1.7 GWで、10月初旬にはさらに多くのデータセンターが稼働を開始しました。
SIソリューションとインフラビジネスの収益は70億ドルで、その中には四半期中頃に完了したCursorの貢献による6.08億ドルが含まれています。Cursorを除外しても、SIソリューションとインフラの収益は前四半期比で192%増加し、主に新しいクラウドサービス契約の活性化によって推進されています。現在、多くの顧客が計算能力を求めており、私たちは内部および外部の需要を満たすために供給を積極的に拡充しており、今後も新しい顧客や新しい契約を継続的に拡大する見込みです。私たちは、計算能力資産を新旧のクラウドサービス契約および自社のSI製品推論サービスの間で最適な高利益率の用途として評価し続けます。
現在の市場の需要状況は非常に珍しいもので、現行の価格水準で新たな計算能力の投資回収期間は1年未満です。現在の1ワットあたりの価格は、前四半期に議論した30ドルから50ドルの範囲の上限をわずかに上回っており、これらの地上スーパーインテリジェンス計算能力への投資の魅力をさらに際立たせています。私たちは需要に基づいて、計算能力の展開を慎重なペースで維持し、半導体供給の資本計画を最近の顧客需要と密接に一致させていきます。
現在のSI計算能力顧客契約は、私たちが計算能力資産を柔軟に管理できるようにしており、自社モデルのトレーニングにも使用でき、また市場供給が引き締まり、価格が有利な場合にはクラウドサービス契約の収益化にも使用できます。広告収益は前年同期比で19%増加し、これは前四半期(Q2)に導入した新しい広告技術プラットフォームによる成長の勢いによるものです。
SIセグメントの調整後EBITDAは50億ドルで、前四半期比で38億ドル、前年同期比で54億ドル増加し、主に高利益率のクラウドサービス契約によって推進されています。SIセグメントの営業利益は4.31億ドルですが、Cursorの買収に関連する12億ドルの株式報酬費用を除外すると、このセグメントはQ3だけで16億ドルの営業利益を達成しました。
Cursorの60億ドルの株式価値に基づく報酬費用についてさらに説明します:買収時に、23億ドルはコア従業員を保持し、未行使の株式報酬を置き換えるために使用され(重要な管理職の再帰属契約を含む)、これらの株式報酬は約3年間の帰属期間内に株式報酬として認識されます。
全社の第三四半期の資本支出は196億ドルで、主にSI計算能力の構築、スターシップインフラ、衛星生産に使用されました。
9月30日現在、私たちの未完成の注文総額は630億ドルに達し、そのうち175億ドルは繰延収益として認識され、約420億ドルの未完成の注文は今後1年内に確認される見込みです。
今後を展望すると、3つの主要ビジネスセグメントの需要はすべて強力に維持されており、特にクラウドサービスビジネスにおいては、私たちは12月の月間収益を基に、年末までに年次収益が1000億ドルに達するという以前に発表した目標を達成する見込みです。メンフィスと南ヘイブンのSIインフラが引き続き稼働しており、今年の残りの期間内の加速的な建設パスに対して明確な予測を持っています。
したがって、私たちは10月だけで名目計算能力が約2.2 GWに達する見込みであり、Elonが強調したように、今四半期末には名目計算能力が2.5から3 GWの範囲に達する見込みです。今四半期にはさらに多くの計算能力が稼働するため、第四四半期の資本支出は350億から400億ドルの範囲になると予想しています。また、Q4の全社の粗利益率はQ2全体と同程度になると予想しており、Q3の一部の一時的な利益および顧客構成要因についてはすでに説明しています。
今後6ヶ月間の計算能力契約パイプラインの可視性が向上したため、ビジネスの加速的な動向について追加の前向きな指針を提供する条件が整いました。私たちは2027年第一四半期の全社収益が330億から370億ドルの範囲になると予想しています。
要約すると、会社の財務状況は深刻な変革の段階にあります。私たちはSI計算能力、スターシップの研究開発および生産、次世代スターリンクブロードバンドおよびモバイルコンステレーションの3つの分野に積極的に投資しており、これらの3つの方向は私たちが長期的に最も高いリターンを見込んでいる分野です。これらはすべて需要駆動型の投資であり、現在の市場には明確で可視的なリターンがあります。
私たちは厳格な態度で未来のインフラを構築し、資本効率、強力な投資資本のリターンに焦点を当て、健全な投資適格のバランスシートを維持しながら、十分な実行速度で現在の機会を捉えています。多様な収益構造、極限の垂直統合能力、そしてスーパーインテリジェンスに対する市場の強力な需要が、私たちの未来の発展パスに対する自信を支えています。
次にAndreaにお返しします。
質問と回答セッション
投資家関係責任者Andrea Williams:まず、株式アナリストからの質問を受け付けます。最初の質問はモルガン・スタンレーのAdam Jonasからです。
Adam Jonas(モルガン・スタンレー):
皆さん、私の声が聞こえますか?とても良いです。まず、Elon、飛行自動車を現実にしてくれてありがとう。それは本当にクレイジーで、全世界、特に創造を目指す若者たちにとって非常に感動的です。
TerraFabに関する2部構成の質問があります:あなたたちは国内または安全に制御された場所でチップを製造したいと考えており、生産規模はかなりのものである必要があります。SpaceXはEUV露光装置をすでに注文しましたか?もしそうなら、いつ納品される予定ですか?
また、あなたが第一原理で半導体ファウンドリのサプライチェーンを考察する際------私はあなたがTSMC、ASML、AMD、ファンリングループなどの企業を調査したことを知っています。これらは非常に優れた会社です------あなたたちの方法で進める際、最大の改善の余地はどこにあると考えますか?
イーロン・マスク:
私たちは現在、チップ製造の段階を模索しています。しかし、内部の目標期待を共有することはできます。もちろん、実現できるかどうかにはかなりの不確実性があります。
私たちの内部目標は:来年の5月または6月までに最初のテストチップを完成させることです。おそらくSRAMまたは類似の基本的な検証チップで、生産ラインのテストに使用され、場所はオースティンの研究所です。私たちのビジョンは、2028年第3四半期にギボンズクリークのテラファブ主工場で量産を実現することです。これは非常に攻撃的なタイムテーブルであり、ASMLやすべてのサプライヤーが設備の早期納入を推進するために尽力してくれていることに非常に感謝しています。仮に2028年の第3または第4四半期に量産を実現できれば、少なくとも可能な結果の集合に含まれるでしょう。
これらのタイムテーブルは明らかに狂気じみて速いです。私はチップ製造においていくつかの重要な突破口がある可能性があると考えていますが、これは財務報告の電話会議で開示するには適していません。しかし、私たちがチップ生産を大幅に加速できると楽観的に考えており、テラファブが最終的に名実ともに一致することを信じています------毎年テラワット級のスーパーインテリジェントチップを生産することを。
アンドレア・ウィリアムズ:次の質問はモルガン・スタンレーのダグ・アンムスからです。
ダグ・アンムス(モルガン・スタンレー):
ありがとうございます。イーロン、電力、冷却、インフラの制約をどのように克服するか、また、来年末までに13 GWに達する自信の源は何か、さらにブレット、対応する資金調達のニーズについて理解を助けていただけますか?
イーロン・マスク:
そのうち約3 GW、またはほぼ3 GWは、私たちが今後数ヶ月内に達成できると予想している部分です。皆さんは実際の展開とオンライン計算能力の速度に注目すれば良いです。
私の理解では、他の超大規模クラウドサービスプロバイダーは、毎月実際にオンラインになるGPUの具体的な数を公表することはほとんどありませんが、私たちは非常に透明にこれらのデータを公表します。毎月22万枚のGB300を展開し、それに電力、電気設備、冷却、バッテリー、ネットワークおよびすべての付随するインフラを提供することは、確かに非常に困難な作業ですが、まさに私たちが現在行っていることですし、来年はさらにそのペースが加速するでしょう。
電力問題の解決方法については詳しく説明できませんが、これは高度に機密性のある情報であり、一旦公開されると他の人が模倣しようとする可能性があります。私が言えるのは、私たちには計画があり、すべてが順調に進めば、来年には20 GWの電力と冷却能力が追加され、今年の分と合わせて合計約23 GWになるということです。しかし、現実にはすべてが順調に進むわけではないので、私は非常に確信を持って10 GWと言っており、20 GWは難しいが不可能ではありません。
私がすでに公表した施策の一つは、ガスタービンのブレードとガイドブレードの鋳造です。SpaceXは非常に先進的な鋳造能力を持っており------これはロケットエンジンに必要なために開発されたもので、私はこれが地球上で最も先進的な鋳造技術であると考えています。なぜなら、ロケットエンジンは鋳造部品に対する要求が他のどのアプリケーションよりもはるかに高いからです。この世界で最も先進的な鋳造技術を持つ卓越したチームが、地上のガスタービン用のブレードを製造することは、彼らが以前に直面していた課題に比べれば容易なことです。
私たちはガスタービンのサプライヤーから、ブレードとガイドブレードの納期が他の部品よりも12〜18ヶ月長いことを知りました。つまり、彼らはブレードを除くすべての部品を12〜18ヶ月前に納品できるということです。鋳造は本当にボトルネックであり、悪化し続けているようです。これは、私たちが他の誰よりも12〜18ヶ月早く電力をオンラインにできることを意味します------この競争優位性は非常に模倣が難しく、誰かが新たに先進的な鋳造工場を設立しない限り、SpaceXと競争することはできません。
私たちはまた、ガスタービン以外のさまざまな電力源を探求しています。太陽光、風力など、すべての入手可能なエネルギーを含みます。さらに、推論計算能力にも大きな機会があると考えています------工場レベルでモジュール化された推論計算ユニットを製造し、電力と冷却システムを内蔵し、それを全国や世界中に分散展開すれば、効率が大幅に向上します。
以上のことから、来年に10 GWの計算能力(合計13 GW)を追加することに非常に自信を持っており、20 GWを突破する可能性も急速に高まっています。
ブレット・ジョンセン:
ダグ、資金調達に関して、私たちの強みは投資適格の信用格付けと健全なバランスシートを持っていることです。現在、複数の債務資本源と接触しています。もう一つの重要な要素は、投資回収期間が非常に短いことです。これは、この能力がすぐに自己資金を生むことができることを意味します。今四半期に追加された計算能力も、来年の上半期から資金調達をサポートし始めます。
したがって、まずは営業キャッシュフロー、次に投資適格の地位と強力なバランスシートがもたらす多様な債務市場の資金調達チャネル、さらにサプライヤーや顧客との全体のバリューチェーンにおける協力の機会があります。SpaceXが行っていることは決して簡単ではなく、資金調達の課題も例外ではありません。しかし、私たちは慎重な方法で着実に進める自信があり、その過程で投資適格の信用格付けを維持することができると非常に信じています。
イーロン・マスク:私たちのスターシップやすべてのプロジェクトにおける資本効率の記録から見ると、世界中でSpaceXに匹敵する会社を見つけるのは難しいです。
ブレット・ジョンセン:完全に同意します。
アンドレア・ウィリアムズ:次の質問はドイツ銀行のエディソン・ユーからです。
エディソン・ユー(ドイツ銀行):
ありがとうございます。私もロードスターに感銘を受けています。最近、市場にはSpaceXとテスラの合併の可能性について多くの報道と期待があります。あなたが表現に制限があることは知っていますが、マクロの観点から、潜在的な合併の利点と欠点をどのように考えていますか?進める前に解決すべき障害はありますか?
イーロン・マスク:
この質問は地雷原の中で踊っているように感じさせます。非常に慎重に言葉を選ぶ必要があります。
SpaceXとテスラは、株主の要求に応じてそれぞれ特別委員会を設立し、この問題を専門に議論しています。委員会のメンバーはすべて独立した取締役です。私は利害関係者であるため、特別委員会の議論には参加できませんので、これは奇妙な状況です------二つのグループが交渉を行っているのに、私はその中に入れないのです。
私は、SpaceXとテスラの合併を必然的なものと見るべきではないと考えています。一部の人々は過度に楽観的かもしれません。私個人としては良いアイデアだと思いますが、最終的には株主の支持に依存します。特にテスラ側では、全株主(投票権を持つ株主だけでなく)50%以上の支持を得る必要があり、これはかなり高いハードルです。
現在、両社の特別委員会は取引条件について合意に達しておらず、最終的に合意に達する保証もありません。しかし、私たちがスーパーインテリジェンスの特異点の時代にいる中で、合併は重要な意味を持つと確信しています------スーパーインテリジェントソフトウェアの開発、チップ設計、テラファブ、ロボティクス、品質の軌道能力、スターミン星座、通信接続などの分野で、両社の協力は大いに利益をもたらすでしょう。しかし、これは最終的に両社の特別委員会が合意を形成し、株主投票に提出することに依存します。
アンドレア・ウィリアムズ:次の質問はエバコアのクットグン・マラルからです。
クットグン・マラル(エバコア):
ありがとうございます。星リンクモバイルに関する質問をしたいと思います。最近の低周波数帯域のスペクトル取得は顕著な進展を遂げましたが、外部にとっては依然としていくつかの不確実性があります------スペクトル資産が改善され続けても、米国市場の既存のオペレーターと競争できるかどうかは不明です。外部からあまり知られていない重要なポイントは、衛星層が地上ネットワークと競合するためにどれだけのカバレッジと容量を提供できるかということです。衛星と地上ネットワークはそれぞれどのような役割を果たすのでしょうか?両者の間のトラフィック分配と5G体験を提供する能力についてどのように考えていますか?よりマクロな観点から、接続ビジネスの中心は従来の小売無線通信なのか、それとも物理的なAIがもたらす巨大な機会なのか?
アンドレア・ウィリアムズ:
私が先に答えます。イーロンが詳細を補足できます。指摘すべきは、モバイルデータ接続の大部分------約85%から93%------がWi-Fiを通じて行われており、星リンクブロードバンドも多くのWi-Fiシーンの接続を担っています。
スペクトル構造に関しては、Sバンドが大部分のトラフィックを担うと予想しています。一方、低周波数帯域(800 MHz)は建物内の信号透過にとって重要です------非Wi-Fiシーンでも、ユーザーは信号を受信できます。また、先月、星リンクデバイスが設置されている家庭、商業施設、鉄塔に小型無線ユニットを展開し、星リンクの現地設置資産を最大限に活用するという提案もしました。したがって、利用可能なのはSバンドと低周波数帯域のスペクトルだけではなく、私たちは星リンクの設置基盤と他の鉄塔の現地資源を全面的に活用します。
イーロン・マスク:
私たちは、星リンク接続の全体計画について詳しく説明するための特別なプレゼンテーションを設定すべきだと思います。なぜなら、私たちがこれが最終的に毎年数千億ドルの収益を生むビジネスになると考えている理由を説明する必要があるからです。現在、私たちが持っている内部情報の多くは完全には伝えられていません。私は、接続ビジネスが毎年数千億ドルの収益を実現するための明確な道筋があると確信していますが、具体的な計画内容は財務報告電話会議の数分で説明するには適していません。私たちは別途特別なセッションを設けて詳細を説明すべきです。
アンドレア・ウィリアムズ:今、残り時間は3分です。
イーロン・マスク:もう少し話せると思います。
アンドレア・ウィリアムズ:次の質問はゴールドマン・サックスのエリック・シェリダンからです。
エリック・シェリダン(ゴールドマン・サックス):
ありがとうございます。計算能力の展開の枠組みの中で、外部クラウドサービスの機会とCursor、Grok、Grok Botのスケール化に必要な内部計算能力の間でどのように合理的なバランスを見つけるかについて教えてください。過去12〜18ヶ月で、このバランスについての考え方はどのように進化しましたか?収益化の観点から、この組み合わせはビジネスにどのような成果をもたらす可能性がありますか?
イーロン・マスク:
計算能力の第三者と内部の間の配分比率は、時間とともに動的に変化します。ざっくり言えば、私たちの目標は大体五分五分------内部に半分、外部に半分を貸し出すことですが、この比率は六四の間で変動する可能性があります。
私たちは、長期契約を結ぶのではなく、スポット市場で価格を設定して貸し出す傾向があります。私たちの判断では、計算能力の1ワットあたりの価値は時間とともに上昇するでしょう------理由は簡単です:AIソフトウェアが進化し続け、モデルが最適化されるにつれて、1ワットの計算能力が生み出す有効な知的価値も向上しており、この価値が計算能力の価格設定の根本的な支えとなっています。これが、H100のような「古い」モデルのGPUのレンタル価格が、新品が発売されたときよりも高くなっている理由であり、私はこの傾向が続くと考えています。
スーパーインテリジェント計算能力の供給不足は長期的に存在し続けるため、短期契約で計算能力の1ワットあたりの有効価値が持続的に向上することに賭けるのは賢明な選択です------事実もこの判断を裏付けています。契約の更新状況から見ると、私たちが見ているのは1ワットあたりのドル単価が上昇していることであり、下降しているわけではありません。
率直に言うと、私たちはほぼ毎日、各大規模クラウドサービスプロバイダーや数十の中小企業から、より多くの計算能力をレンタルするように追い立てられています------もし私たちがすべて応じれば、私たちの計算能力は何度も貸し出すことができます。これが現実の状況で、モンティ・パイソンの「チーズ店」のスケッチのようです:その店には実際には何のチーズもなく、来客は一つ一つ尋ねますが、何も得られません。
私たちは、トレーニングにより多くのリソースを確保するために、一部の推論計算能力を他のクラウドサービスプロバイダーに外注しようとしましたが、結果は同じでした------GB300はありません、GB200はありません、TPUはありません、トレーニングアクセラレーターはありません、H100は海外にいくつかあるかもしれませんが、調べた後に言われたのは、もうありませんでした。本当に荒唐無稽です。
要するに、私は需要面での問題はないと思います。これが必ず起こるとは言いませんが、来年には計算能力の投資回収期間が6ヶ月に短縮される可能性を排除できません。
Andrea Williams:
次に、個人投資家が公開Q&Aプラットフォームで提出した質問に移ります。
前の話で地上の計算能力の展開について多く話しましたので、V3衛星に関する質問を見てみましょう:V3衛星がもたらす容量の増加は、いつユーザーが実感できるより高いネット速度とより低い遅延として現れるのでしょうか?高需要地域のユーザーがネットワークの改善を明確に感じるためには、何個のV3衛星が必要ですか?
Gwynne Shotwell(社長兼COO):
ユーザーが明確な改善を実感するためには、数百個のV3衛星が必要だと思います。現在、衛星の数は非常に少ないため、ユーザーは時折向上を体験するかもしれませんが、数分後には元に戻ってしまいます。数百個の衛星が閾値であり、私たちは来年の中頃にこの数に達する見込みです。
Andrea Williams:
第六の質問:ルイジアナ州のインターステラーベースの最新の進展について教えていただけますか?タイムラインはどうなっていますか?この基地からのスターシップの初回発射(最早2029年)の信頼度はどのくらいですか?
Elon Musk:
私たちの内部目標は実際には2年以内、つまり2028年に初回発射を実現することですが、2029年は非常に確実だと思います。2029年までに、ルイジアナ州は大規模な発射を実現することに高度に自信を持っています。
Andrea Williams:皆さん、終了の準備はできましたか?
Gwynne Shotwell:はい。
Andrea Williams:ご参加いただきありがとうございました。本日の2026年第3四半期の決算電話会議はこれで終了です。次の四半期にお会いしましょう。
Bret Johnsen: 皆さん、ありがとうございました。
 リスク警告 リスク警告