MSCIから除外されることは、Strategyにとって一体何を意味するのか?
 核心的な視点

 一時的な売却はStrategyが言うように影響が限られているかもしれませんが、資本市場からの資金供給にますます依存している企業にとって、受動的な買い手の一部を失う代償は、次回の資金調達の際に現れる可能性があります。
著者:Zhou,ChainCatcher
米国東部時間10月15日、米国株式市場の取引終了後、指数編成機関MSCIは非営業会社排除ルールを正式に採用することを発表し、新しい規則は11月30日の取引終了後に発効します。
MSCIが発表した潜在的影響リストによると、世界最大のビットコイン保有上場企業であるStrategyが除外候補に挙げられ、日本のビットコイン財庫会社Metaplanetもその中に含まれています。最終リストは11月11日に発表されます。
Strategyの株価は当日151.29ドルで取引を終え、5.62%上昇しました。発表後、株価は時間外取引で1.60%下落し148.87ドルとなり、夜間取引では米国東部時間10月16日午前に2.54%の下落幅が拡大しました。
昨年と比べて、今回の反応は静かに見えます。2025年11月、モルガン・スタンレーの除外リスクに関するレポートだけで、Strategyの株価は数週間連続で下落しました。現在、ルールが正式に施行される中で、市場がなぜパニックに陥らないのか、MSCIから除外されることが一体何を意味するのか?
MSCI新規則の施行、Strategyは難関を突破できず
これはMSCIがこの種の企業に対して手を打つのは二度目となります。2025年10月10日、MSCIはコンサルテーションを開始し、デジタル資産が総資産の50%以上を占める企業を世界の投資可能市場指数から除外することを提案し、リスト内の企業に対して一時的な措置を実施し、株数と組入れファクターの引き上げを凍結し、新たな組入れを一時停止しました。
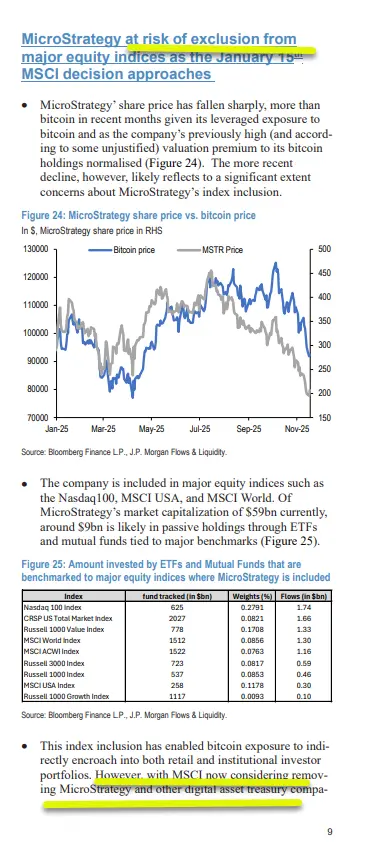
モルガン・スタンレーはその後、Strategyが除外される場合、MSCI指数を追跡するパッシブ資金が280億ドル流出する可能性があると推定しました。Strategyの株価はその後も圧力を受け続け、2025年末には2024年11月の高値から約71%下落しました。
2026年1月6日、MSCIは2月の指数審議においてその提案を実施しないことを発表し、Strategyの株価は時間外で約6%上昇しました。しかし、一時的な措置は依然として保持され、MSCIは非営業会社に対してより広範な審査を行うことを同時に発表しました。
8月3日、新たなコンサルテーションが開始されました。新しい提案ではデジタル資産については一切言及せず、二段階のスクリーニングに変更されました。第一段階では営業資産が総資産の50%を超えているかどうかを確認し、通過した場合はそのまま保持されます。通過しなかった場合は第二段階に進み、営業資産強度、費用強度、営業キャッシュフロー、公正価値強度、資本依存度の5つの財務比率で評価され、4つ以上の基準を満たすと組入れ資格を失います。
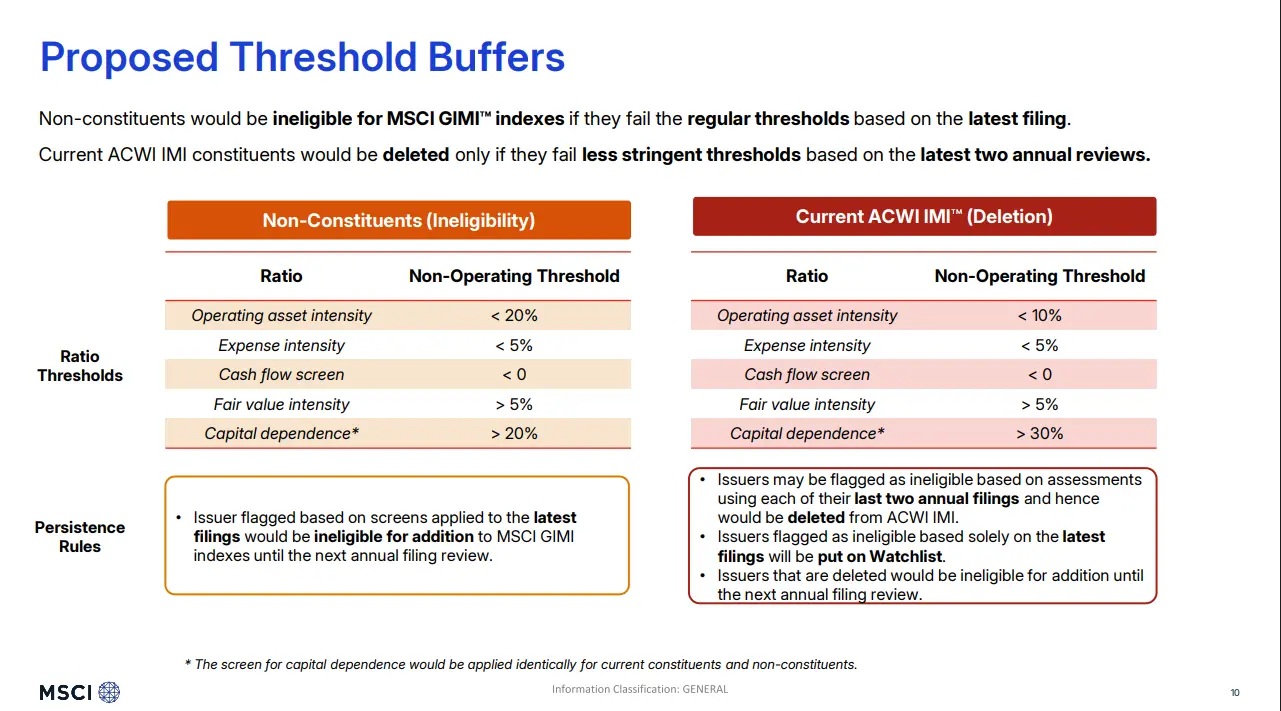
指数の入れ替えを減らすために、MSCIは既存の構成銘柄に対してバッファを設定しました。8月のコンサルテーション文書によれば、構成銘柄に適用される基準は緩和され、営業資産強度の基準は20%未満から10%未満に、資本依存度は20%超から30%超に緩和されました。構成銘柄は最近2年間の財務報告期間でいずれもスクリーニングを通過しなければ除外されず、最新の期で不合格の場合のみ観察リストに載せられます。
MSCIはコンサルテーション文書で、持続的なビジネス構造の変化のみが再分類を引き起こすべきであり、一時的に基準を満たさない場合は影響を受けないと説明しています。今回の発表では、最終的な提案が8月の提案に基づいてわずかに調整されたことが述べられ、具体的な閾値はその方法論の付録に記載されています。除外された企業はMSCIの全世界投資可能市場指数体系から外され、次回の年次審議前に再度組み入れられることはありません。
新規則の施行に伴い、デジタル資産財庫会社に対する一時的な措置も11月の指数審議時に終了し、これらの会社は今後新しい方法で一律に評価されます。
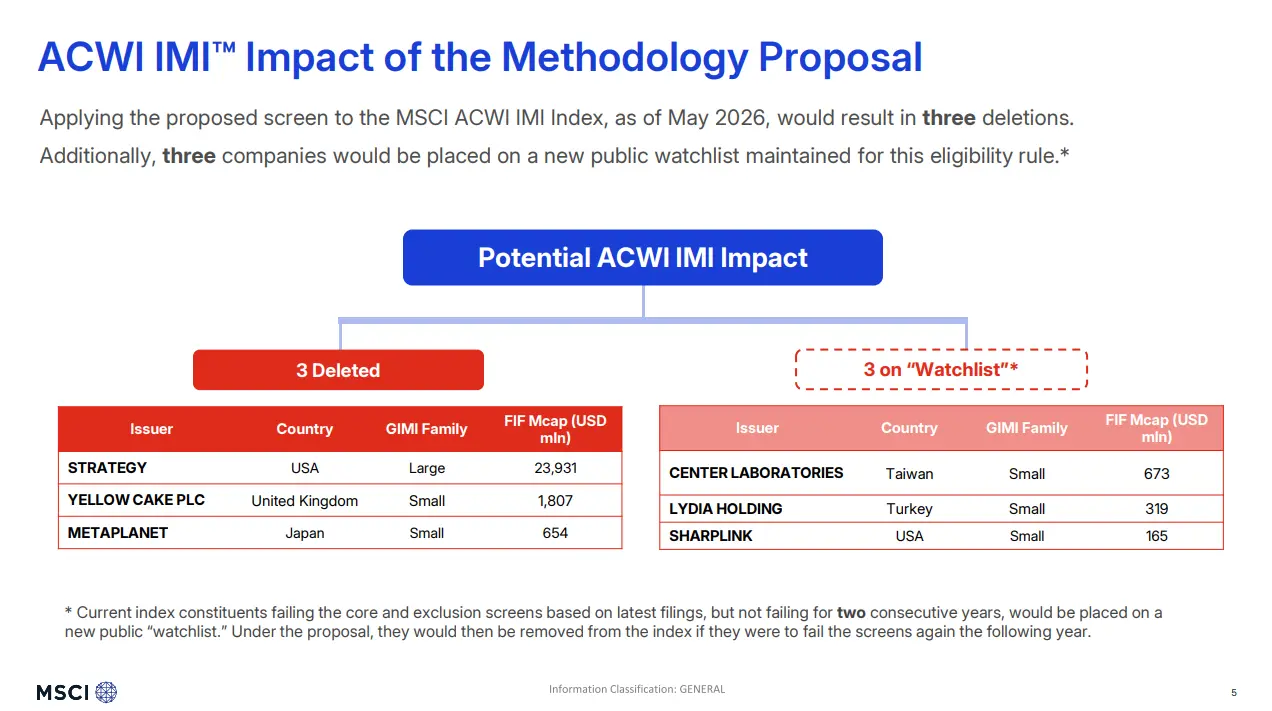
8月のコンサルテーション文書では5月のデータを基にシミュレーションが行われ、結果として3社が除外され、3社が観察リストに入りました。今回発表されたリストは9月30日の財務データと10月9日の時価総額に基づいており、除外候補は5社、観察リストには17社が含まれています。除外候補にはStrategyとMetaplanetの他に、英国のウラン保有会社Yellow Cake、アイスランドの投資会社Skel fjárfestingafélag、Solana財庫会社Upexiが含まれています。
新規則の文言は資産タイプに対して中立を保っていますが、Strategyは難関を突破するのが難しいのは、その中の2つのテストに問題があります。
MSCIの定義によれば、資本依存度は資金調達活動のキャッシュフローを総資産で割ったものであり、会社は過去12ヶ月間に資産を蓄積するために資金調達を行った実績があります。Strategyの年次報告書によると、2024年度と2025年度の資金調達活動のキャッシュフローはそれぞれ約221.3億ドルと248.4億ドルで、年末の総資産は約258.4億ドルと616.4億ドルに相当し、比率はそれぞれ約86%と40%で、いずれも構成銘柄の30%の基準を大きく上回っています。
キャッシュフローテストの基準は営業キャッシュフローがマイナスであることです。Strategyの2024年度と2025年度の営業キャッシュフローはそれぞれ約5300万ドルのマイナスと6720万ドルのマイナスで、同様に2年間とも基準に達しています。この計算に基づくと、2年間のバッファはStrategyに対して保護効果を発揮できず、これが5月のシミュレーションで直接除外リストに入った理由を説明しています。
資金調達のペースも今年は緩まっていません。Strategyが9月に開示した8-K文書によれば、同社は今年、普通株式と優先株を発行することで約209億ドルを調達し、米国の株式発行規模で4位にランクインしており、SpaceX、Alphabet、インテルに次いでいます。
残りの3つの基準が満たされるかどうかは、ビットコインが営業資産に該当するかどうかに依存しており、これが両者の争点の核心です。MSCIはコンサルテーション文書で非営業会社の共通の特徴を説明しており、非営業資産を蓄積・保有することで価値を創造し、自身のビジネスはほとんどキャッシュを生み出さず、市場の変動に依存し、外部資本に依存して成長を実現するとしています。
Strategyは9月にMSCIに宛てた公開書簡で、同社は世界中で約1500人の従業員を雇用しており、SECの職員とのコミュニケーションを通じて、同社のビットコイン事業は米国GAAPに基づいて営業部門として開示され、関連する損益は営業費用に計上されると強調しました。Strategyは、営業と非営業の区別は米国GAAP、IFRS、及びいかなる認められた法的枠組みにおいても定義されていないと考えており、新提案は2025年に撤回された提案を異なる言い回しで包装したものであり、結果は同じであると述べています。
数日前、Saylorは、MSCIのこれまでの立場は失望であり、デジタル資産に対して偏見のある価値判断を加えていると述べ、MSCIに再考を求めました。彼はまた、暗号市場の過去1年間の熊市は終了し、ビットコインは10万ドルを超えるだろうと発表しました。
ビットコイン政策研究所BPIもMSCIの意思決定プロセスに疑問を呈する報告書を発表しました。報告書は、元データがMSCIが今回のコンサルテーションに基づいて使用したプレゼンテーションが、デジタル資産財庫会社専用の内部フォルダに保存されていることを指摘しています。
最新の17社の観察リストの企業の多くはデジタル資産財庫会社であり、イーサリアム財庫会社SharpLinkやTon Strategy、Solana Company、DeFi Development、Sui Groupなどが含まれています。しかし、除外候補と観察リストにはウラン保有商、アイスランドの投資会社、カナダ、スウェーデン、イスラエルの投資持株会社も含まれています。
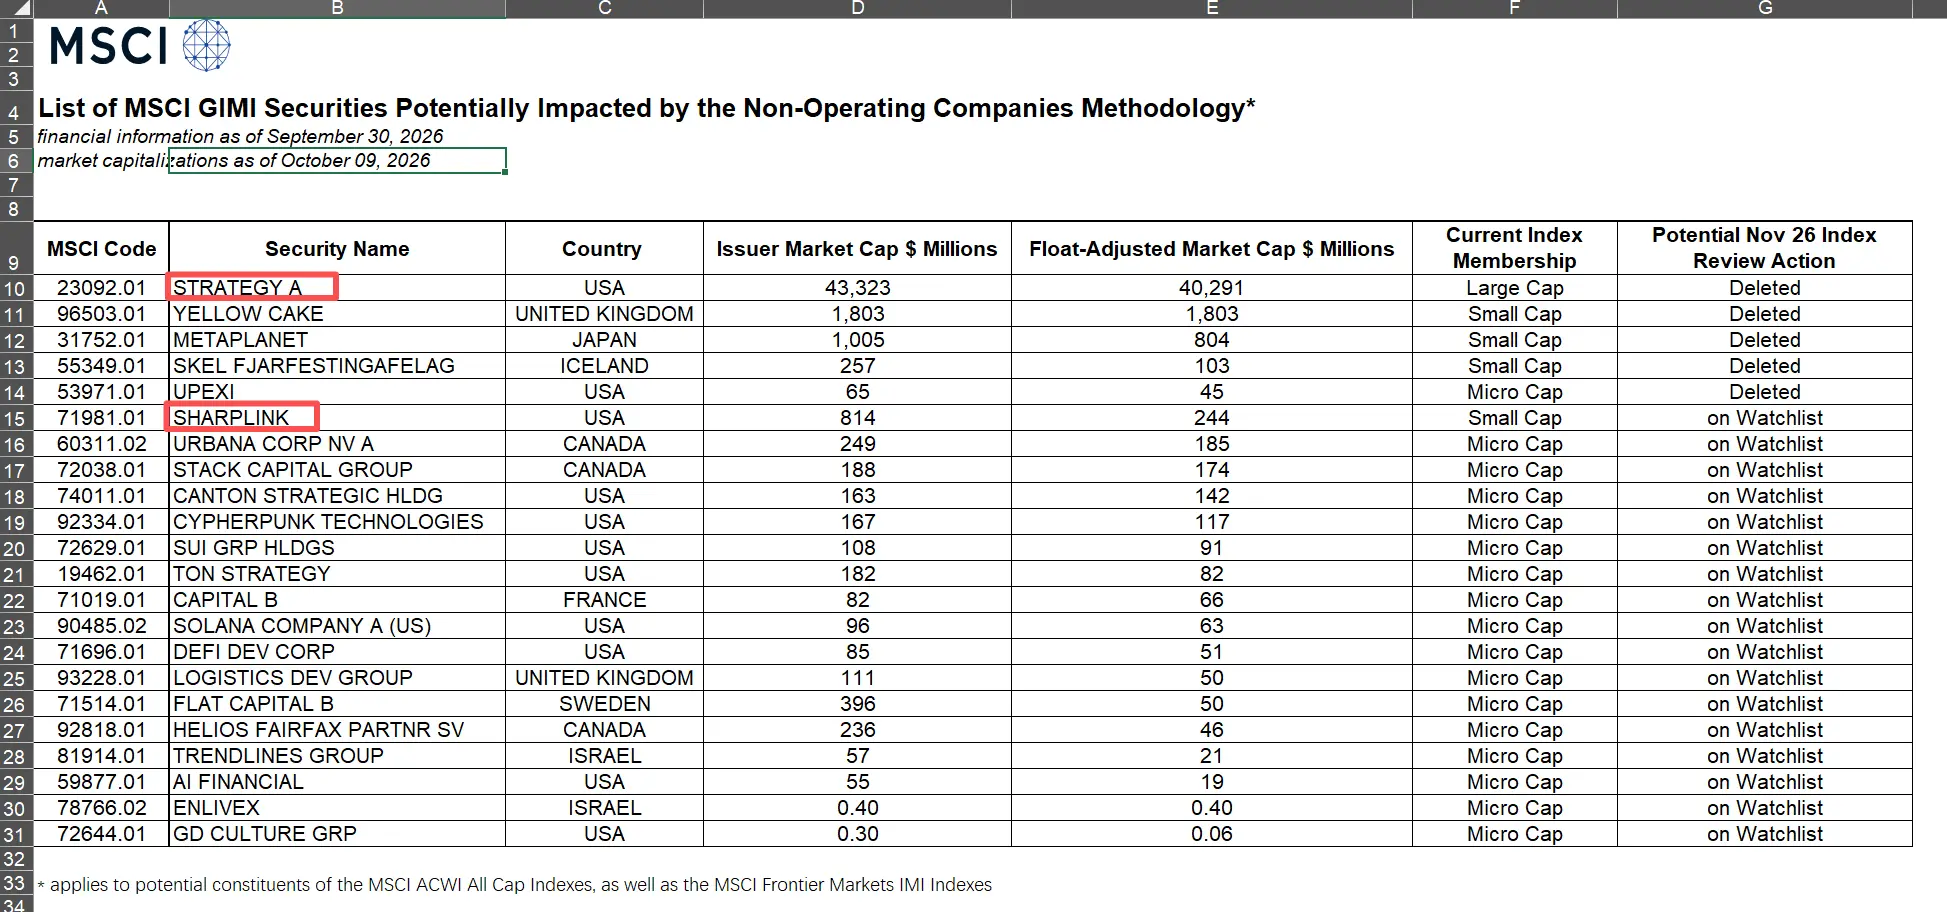
実際に異なるのは規模です。リストのデータによれば、22社の自由流通調整後の時価総額は合計約444億ドルで、その中でStrategyは約403億ドルを占め、約91%に相当します。ルールはすべての企業に対して平等に適用されますが、影響はほとんどがStrategyに集中しています。
パッシブな売り圧力は限定的?本当に圧力を受けているのは資金調達のフライホイール
除外の最も直接的な結果は、パッシブ資金の売却です。昨年11月、モルガン・スタンレーは推定しました。もしMSCIから除外されれば、Strategyは280億ドルの資金流出に直面する可能性があります。他の指数提供者が追随すれば、総流出は880億ドルに達するかもしれません。
その中で、280億ドルはMSCI World、MSCI ACWI、MSCI USAの3つの指数を追跡する資金から来ており、それぞれ約13億、11.6億、3億ドルです。880億ドルはナスダック100、CRSP米国全市場指数、ロッソシリーズを含む総額であり、その中でナスダック100だけで約17.4億ドルであり、前提として複数の指数提供者が同時に行動する必要があります。
ただし、モルガン・スタンレーの推定はMSCIの昨年の提案に基づいており、その時の時価総額と指数の重み付けに依存しています。
Strategy自身の見解ははるかに小さいです。同社は公式ウェブサイトのMSCI専用ページで、この提案はStrategyに実質的な影響を与えないと述べており、MSCIのグローバル投資可能市場指数を追跡するファンドは同社の3.1%の基本流通株、約1300万株しか保有しておらず、1日の取引量にも満たないとしています。
ビットコイン分析家のAdrian Morrisによると、今年以来MSTRの平均取引額は約29.1億ドルであり、280億ドルの売却は約0.96日の取引額に相当し、先週の取引額の18.3%に過ぎません。
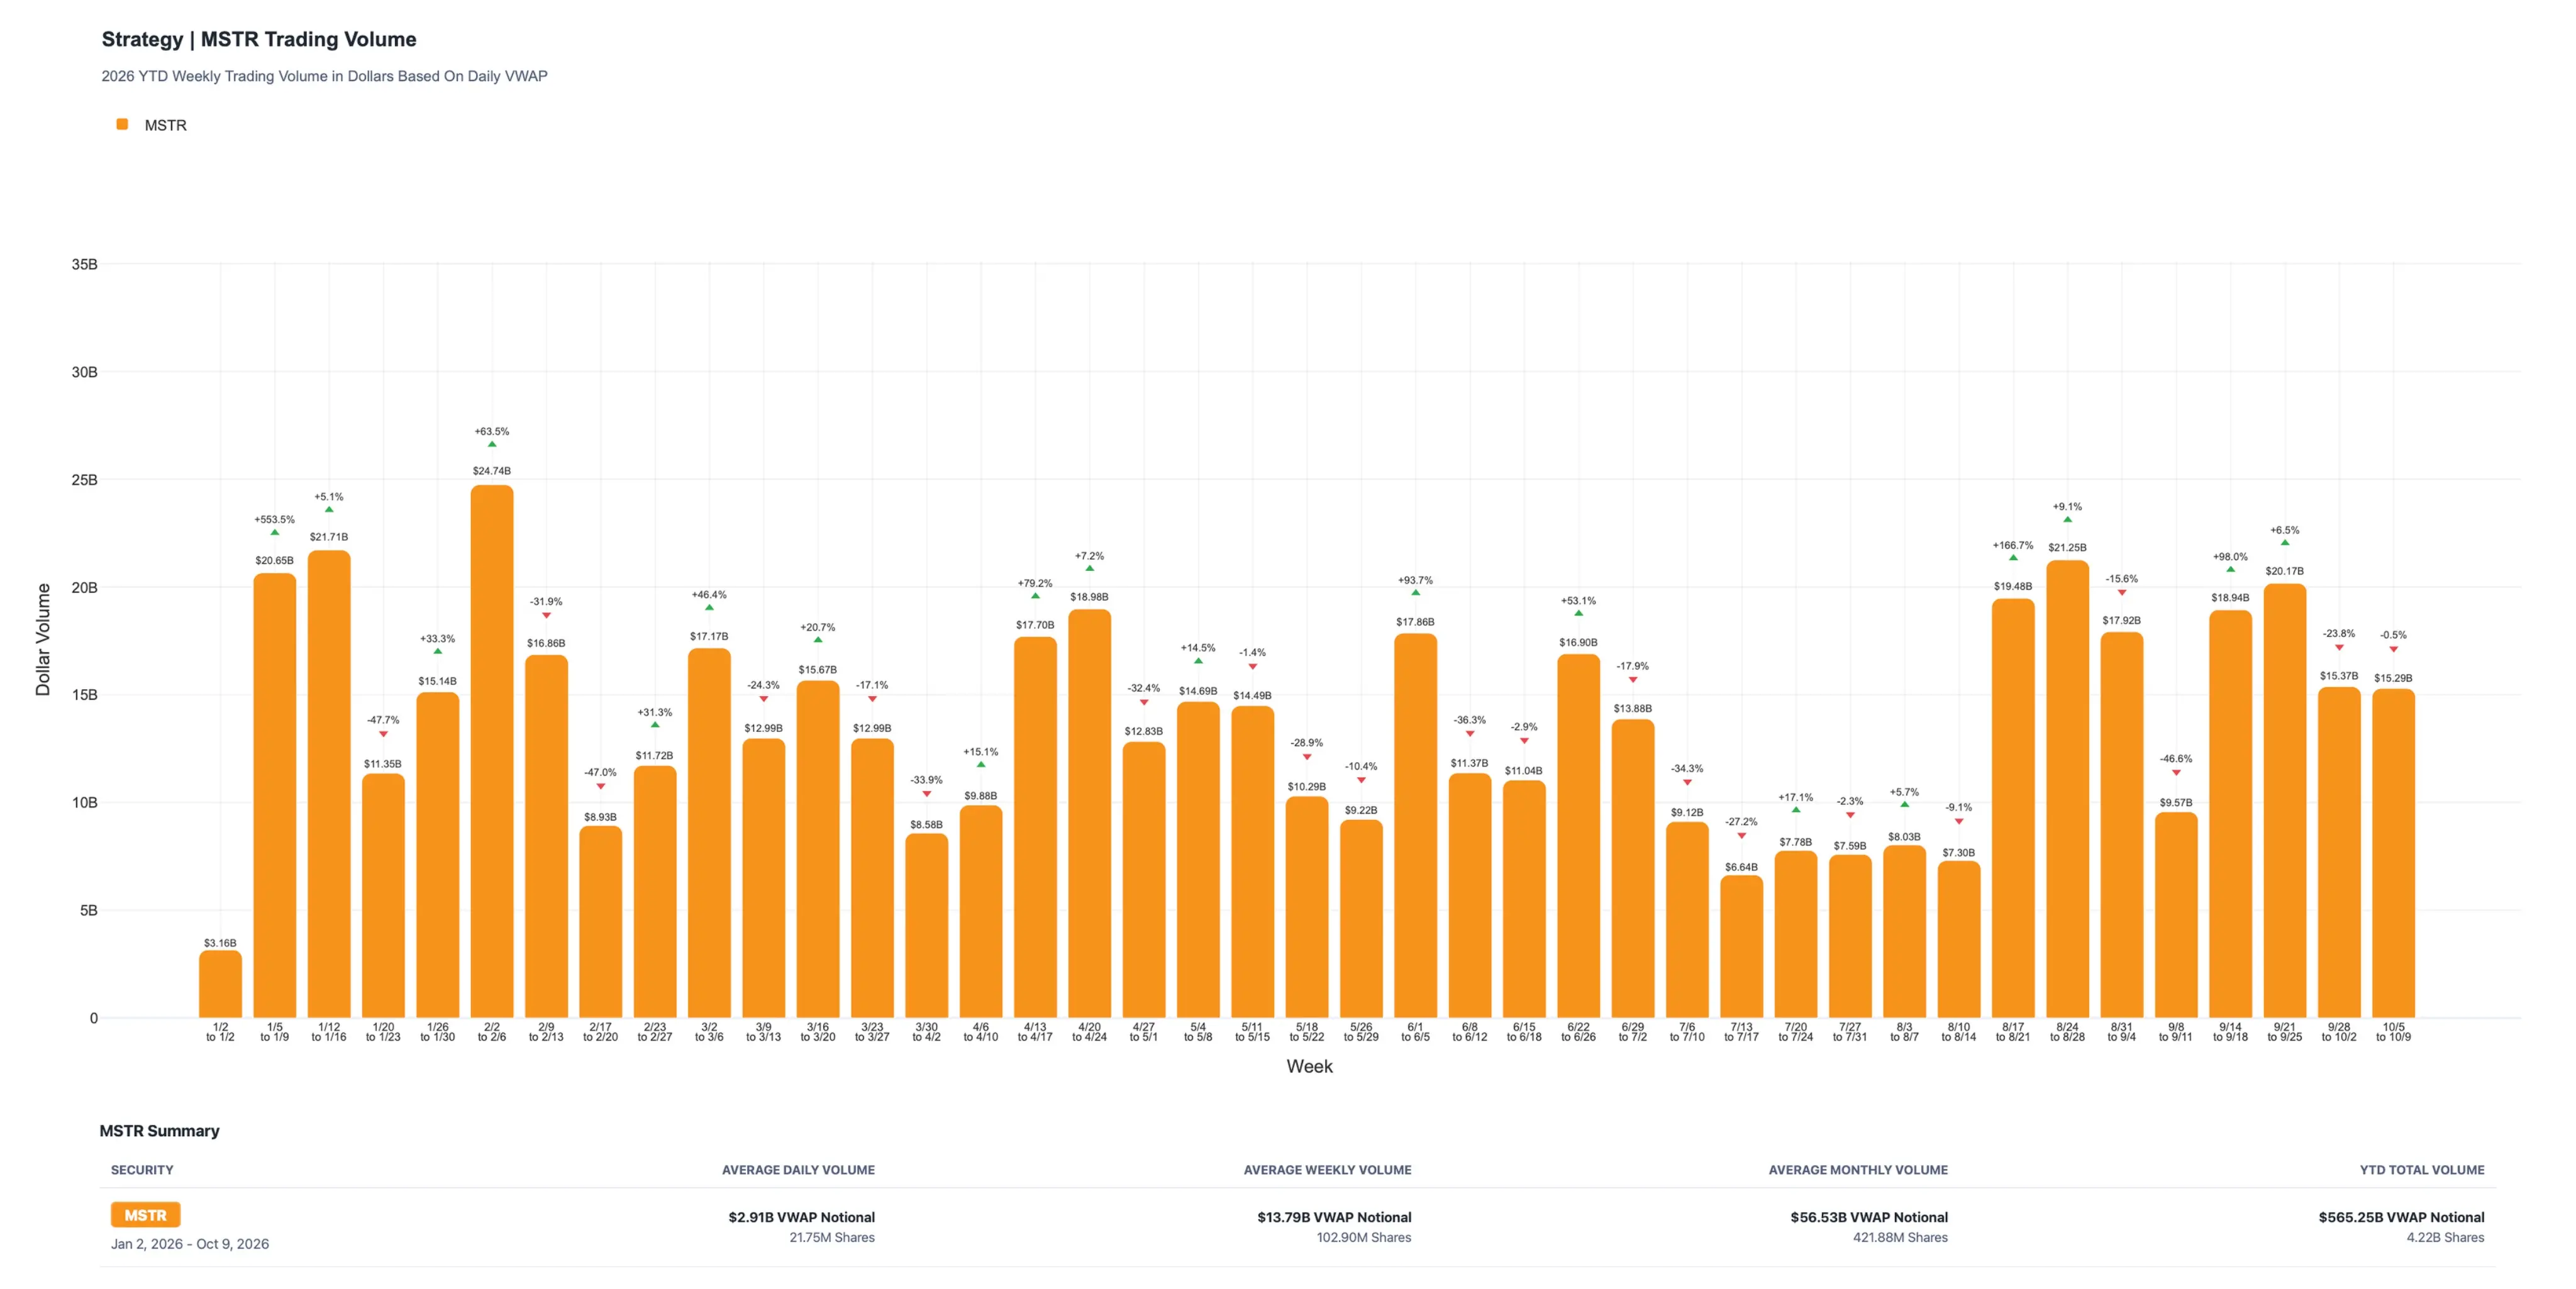
しかし、指数調整による売り圧力は通常、発効日当日の取引終了時に集中して発生し、影響は日平均取引額を平準化した場合よりも集中します。Strategyの規模も今や以前とは異なり、MSCIのリストによれば、その自由流通調整後の時価総額は5月のシミュレーション時の約239億ドルから約403億ドルに増加しています。
売却規模だけを見ると、Strategyが新規則が実質的な影響を与えないとする主張は、確かに成立するように見えます。
問題はビジネスの境界です。Strategyのビジネスはビットコインを保有するだけでなく、継続的に資金調達を行ってビットコインを購入することも含まれています。
StrategyはSECに提出した文書で、今年の第一四半期と第二四半期の10-Qにおいて、指数除外をリスク要因として挙げており、もしMSCIまたは他の主要指数提供者が同社を除外したり、組入れを遅延させたり、指数関連の調整を制限する措置を取った場合、指数を追跡するファンドは同社のAクラス普通株を強制的に売却したり、少なくとも購入を控えたりする可能性があり、その結果、同社のAクラス普通株および他の上場証券の価格と流動性に重大な不利な影響を及ぼす可能性があると述べています。
摩根・スタンレーは昨年、アクティブマネージャーはインデックス調整に従う義務はないが、主要インデックスから除外されることは市場でネガティブに見られ、Strategyの将来の株式および債務の資金調達コストと能力に対する懸念を引き起こすと指摘しました。ブルームバーグは、新しい規則がSaylorの巨大なビットコイン保有の背後にある資金調達モデルに新たな圧力を加えたと考えています。
この資金調達モデルはすでに変形しています。ブルームバーグによれば、普通株式に対するビットコイン保有のプレミアムが消失するにつれて、Strategyは希薄化しない普通株式の永続優先株を発行する方向にシフトしており、現在の流通規模は140億ドルを超えています。しかし、その浮動金利優先株STRCは5月以来新たに発行されておらず、会社は逆に10億ドル以上を買い戻しています。
研究機関K33の推計によれば、STRCはStrategyの年間配当義務を約7.25億ドル増加させ、1ビットコインを8.3万ドルとすると約8740枚に相当します。K33は優先株の資金調達モデルは誤りであり、Strategyが普通株ATMなどの方法で資金調達することを好むと考えています。
Strategyは今年、ビットコインを売却せざるを得ず、最大12.5億ドルを調達するためにビットコインを時折売却する計画を発表しました。これはドル準備、優先株配当、利息支出、または買い戻しに使用される可能性があります。Saylorは優先株配当を半月ごとまたは四半期ごとの支払いから毎日支払いに変更することを求めており、関連する株主投票は10月28日に終了します。
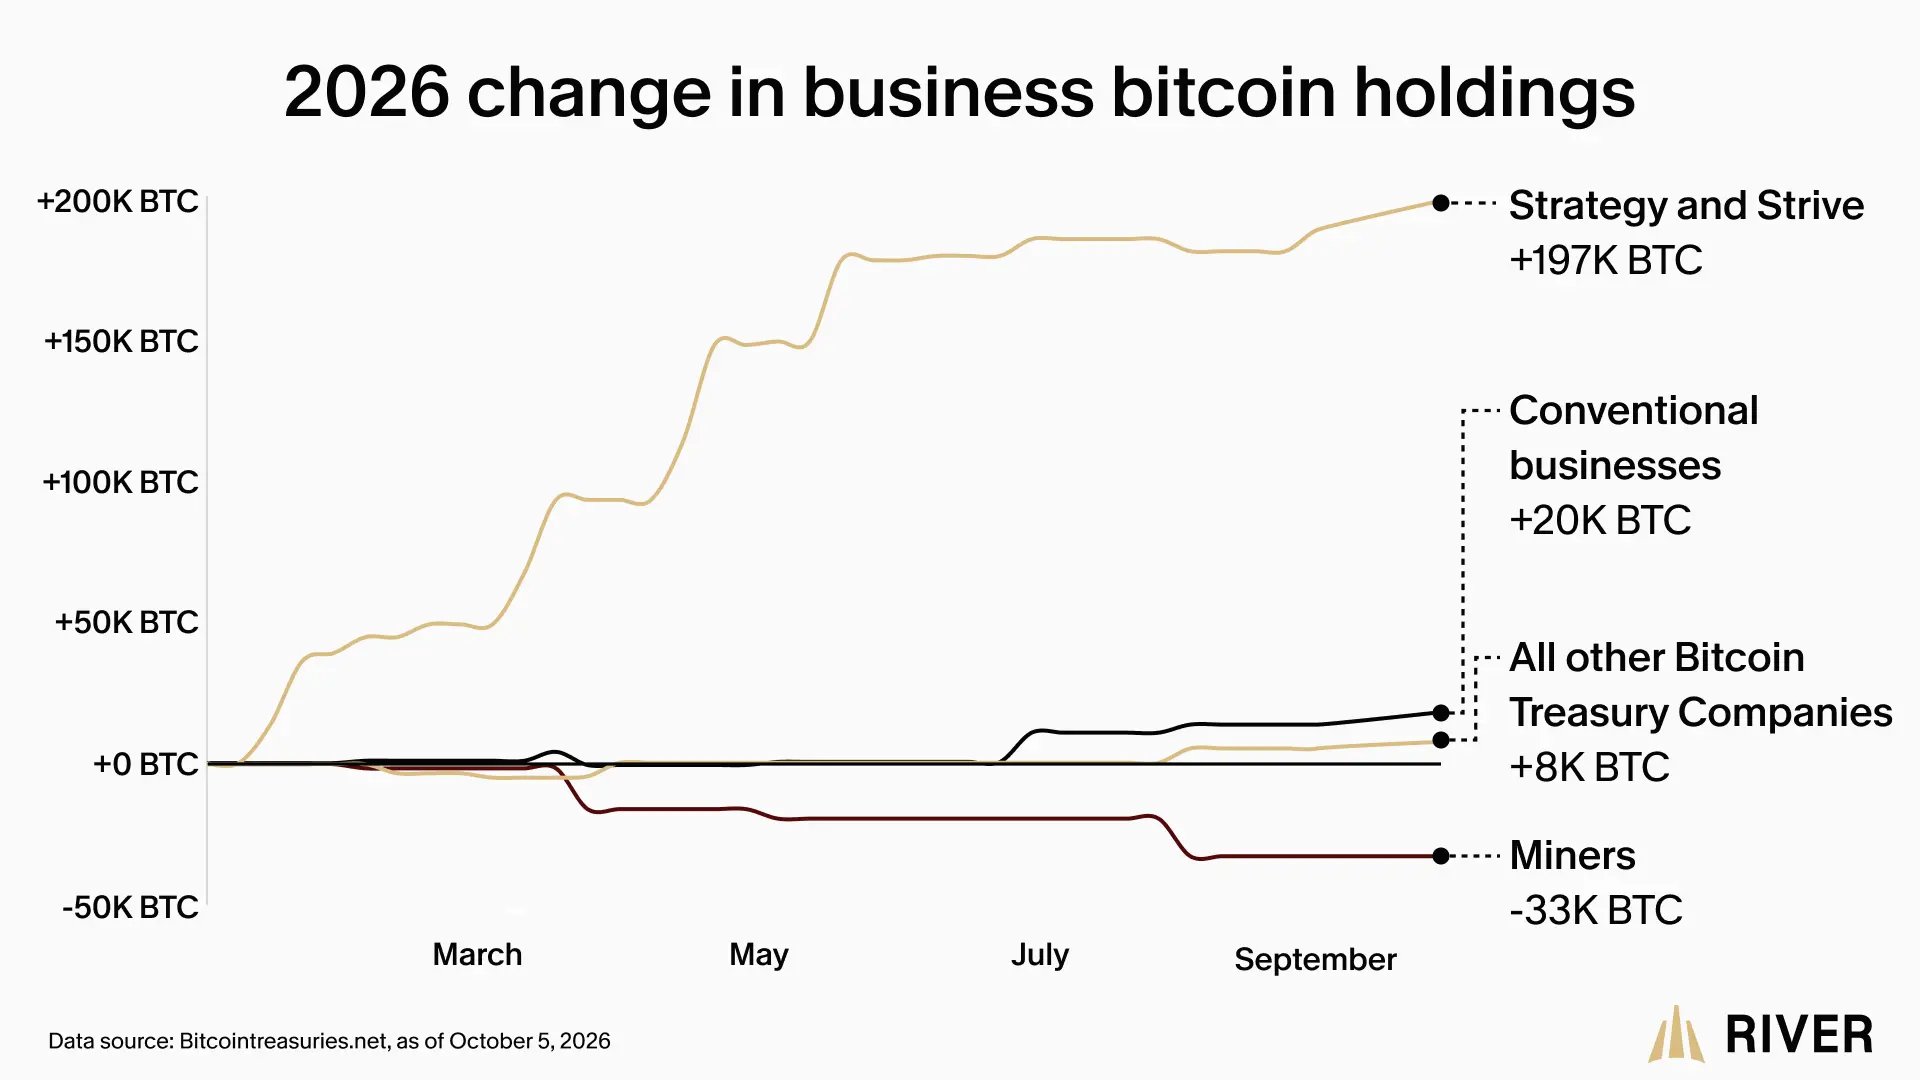
一方で、業界全体の買い注文も縮小しています。ビットコイン金融サービスプラットフォームRiverの報告によると、企業は今年19.3万枚のビットコインを純増持ち、StrategyとStriveを合わせて19.7万枚増加しましたが、これは企業の純買い入れ総量を超え、他のビットコイン財庫会社は合計で8000枚しか買い入れていません。
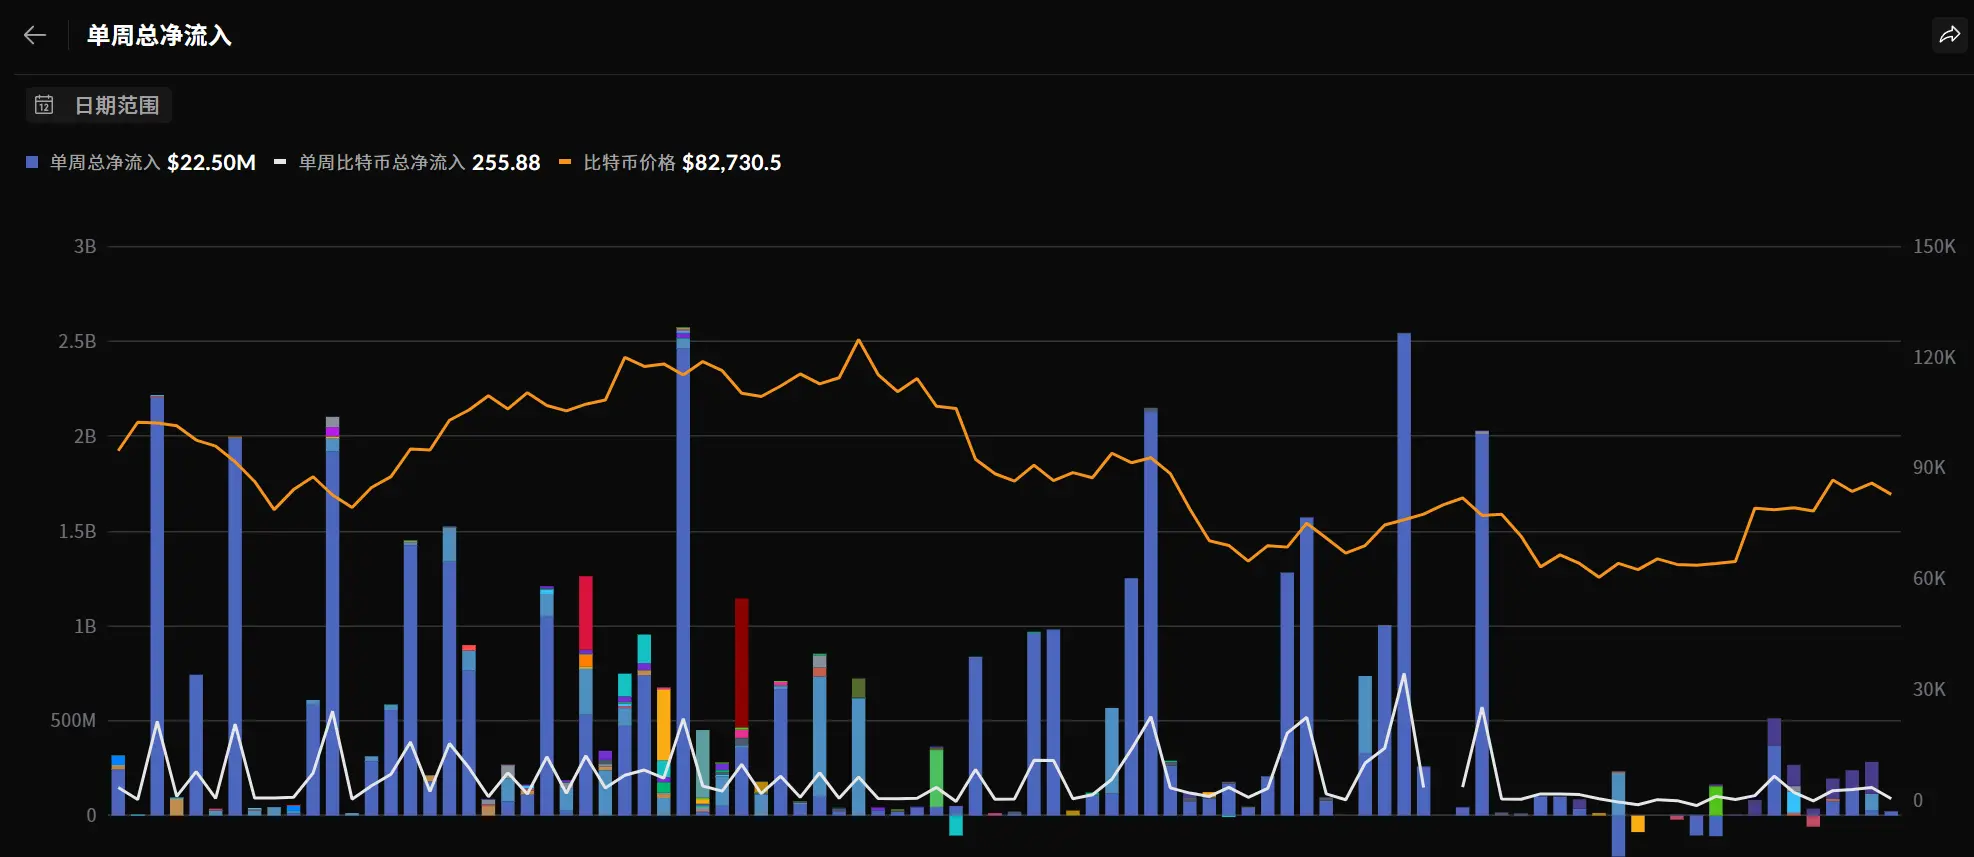
SoSoValueのデータによると、10月12日までの週において、鉱業企業を除く世界の上場企業のビットコインの純買い入れはわずか2250万ドルで、2週間前と比べて90.6%減少しました。
同様の論理はMetaplanetにも適用されます。CEOのSimon Gerovichは、同社が520億円、2031年満期のゼロクーポン転換社債を発行することを発表し、同時に株式の買い戻しを進めていることを明らかにしました。こちらも外部資金調達に依存して拡張しています。
異なる点は、MetaplanetはMSCI小型株に属し、自由流通調整後の時価総額は約8億ドルであり、除外に関連するパッシブ資金の規模はStrategyよりもはるかに小さいことです。
最初の問題に戻ります。一度の大量売却はStrategyが言うように影響が限られているかもしれませんが、資本市場への依存が高まる企業にとって、一部のパッシブ買い注文を失うことの代償は、次回の資金調達時に現れる可能性があります。
 リスク警告
 リスク警告