米国株式市場は暗号市場のサイクルを弱めているのか?
 核心的な視点

 ネイティブトークンはもはやチェーン上の資本を独占することはなく、4年ごとに一からやり直す必要のない暗号市場こそが、トークン化がこの業界にもたらす最も深遠な意義かもしれません。
著者:Zhou,ChainCatcher
10月15日、OKXとICEが共同出資したトークン化株式プラットフォームOKXICEが発表を行い、同プラットフォームで上場予定の63銘柄の中で、Verizon、Broadcom、UnitedHealthなど9社がSECの新規則に基づいて反対を表明し、関連株はこのプラットフォームで取引できなくなることが明らかになりました。
同時に、ナスダックも自社の株がこの枠組みの下でトークン化されることを許可しないと表明しました。
これは、SECが9月に発表した革新的免除以来、上場企業が初めて集団で拒否権を行使したことになります。トークン化は米国株式市場と暗号市場にとって何を意味するのでしょうか?
一、トークン化された米国株の代償が現れ始める
SECが9月17日に発表した革新的免除により、オンチェーンのトークン化証券取引所は取引所として登録することなく、既に発行された米国株を取引できるようになります。第三者によるトークン化は上場企業の同意を事前に得る必要はありませんが、事前に書面で通知する必要があり、上場企業が30日以内に反対を表明した場合、その株はこの場所で取引できなくなります。
OKXICEはこの規則に基づいて開設を発表した最初の場所です。発表によれば、プラットフォームはX Layer上に展開され、アクセス制御付きのUniswap v4資金プールを採用し、株式はUSDC、USDG、USDTなどのステーブルコインとペアリングされ、24時間取引が行われます。プール内の価格は2つの資産の数量比率によってのみ決定され、オラクルは使用せず、取引停止以外にサーキットブレーカーも設けられません。発表は同時に、トークン価格が基礎株式から乖離する可能性があること、特に通常の取引時間外ではその傾向が強いことを認めています。
上場企業にとって、これは自社の株が価格をコントロールできない市場に入ることを意味します。反対を表明した9社の中には、CoreWeave、AppLovin、Applied DigitalなどのAIや個人投資家に人気のある株が含まれており、暗号トレーダーが最も取引したい対象でもあります。
ナスダックが示した理由はより直接的で、自社の株がリアルタイムで最適な価格を表示できず、総合市場システムに取引を報告しない場所で取引されることを望んでいません。注目すべきは、ナスダック自体がニューヨーク証券取引所の親会社ICEの競合であり、今年の3月にはSECからトークン化形式での株式取引を承認されています。
市場の見解では、RWAのボトルネックは権限、つまり誰が株式の経済的権利をオンチェーンのトークンにする資格を持つかにあります。今回の9社の反対は、まさにこの権利を争っているのです。
先週末、マーケットでフラッシュクラッシュが発生しました。北京時間10月18日午前5時22分頃、米国株の取引が休止している間に、暗号プラットフォーム上の米国株AI関連株の永久契約が突然下落しました。
取引実行プラットフォームTread.fiのCEO DYJは、このフラッシュクラッシュの売却はBinanceから始まったと述べ、SNDK契約で大口の売り注文が最初に現れ、約40.7万ドルが即座に取引され、次の瞬間には約103万ドルが取引されました。1秒も経たないうちに、Hyperliquid上でスキャン注文が現れ、約10のアドレスが1.8秒以内にSNDK、MU、SOXLなど6つの契約を集中して売却し、すべて新たにショートポジションを開設しました。約6分後、Hyperliquid上のMU契約の取引量は急増し、毎分約1000万ドルに達しました。DYJはこの段階を連鎖清算によるものとしています。
Binance上のMU契約は一時818.57ドルまで下落し、フラッシュクラッシュ前から約6%下落しましたが、その後1時間以内にほとんどの下落幅を回復しました。
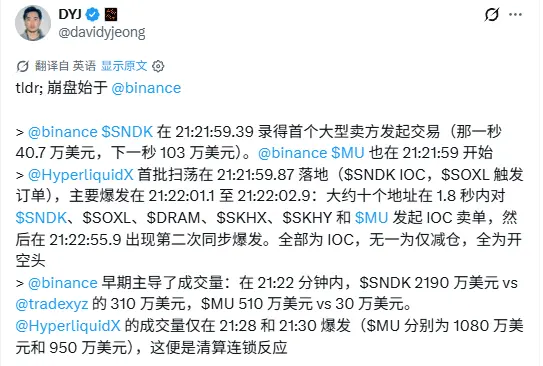
実際の株主のアカウントは週末に影響を受けず、清算されたのはこれらの契約をレバレッジ取引していた人々です。価格は戻りましたが、彼らのポジションは退出しました。
週末自体がトークン化された米国株にとって最も脆弱な時間帯です。Decentralisedcoの投稿によると、3月以来の30の週末のデータを比較したところ、月曜日のオープンギャップが1%を超えると、永久契約の方向性判断の正確性は69%であることがわかりましたが、ニューヨーク時間の日曜日の夜には、ギャップ幅の約4分の1しか反映されていませんでした。
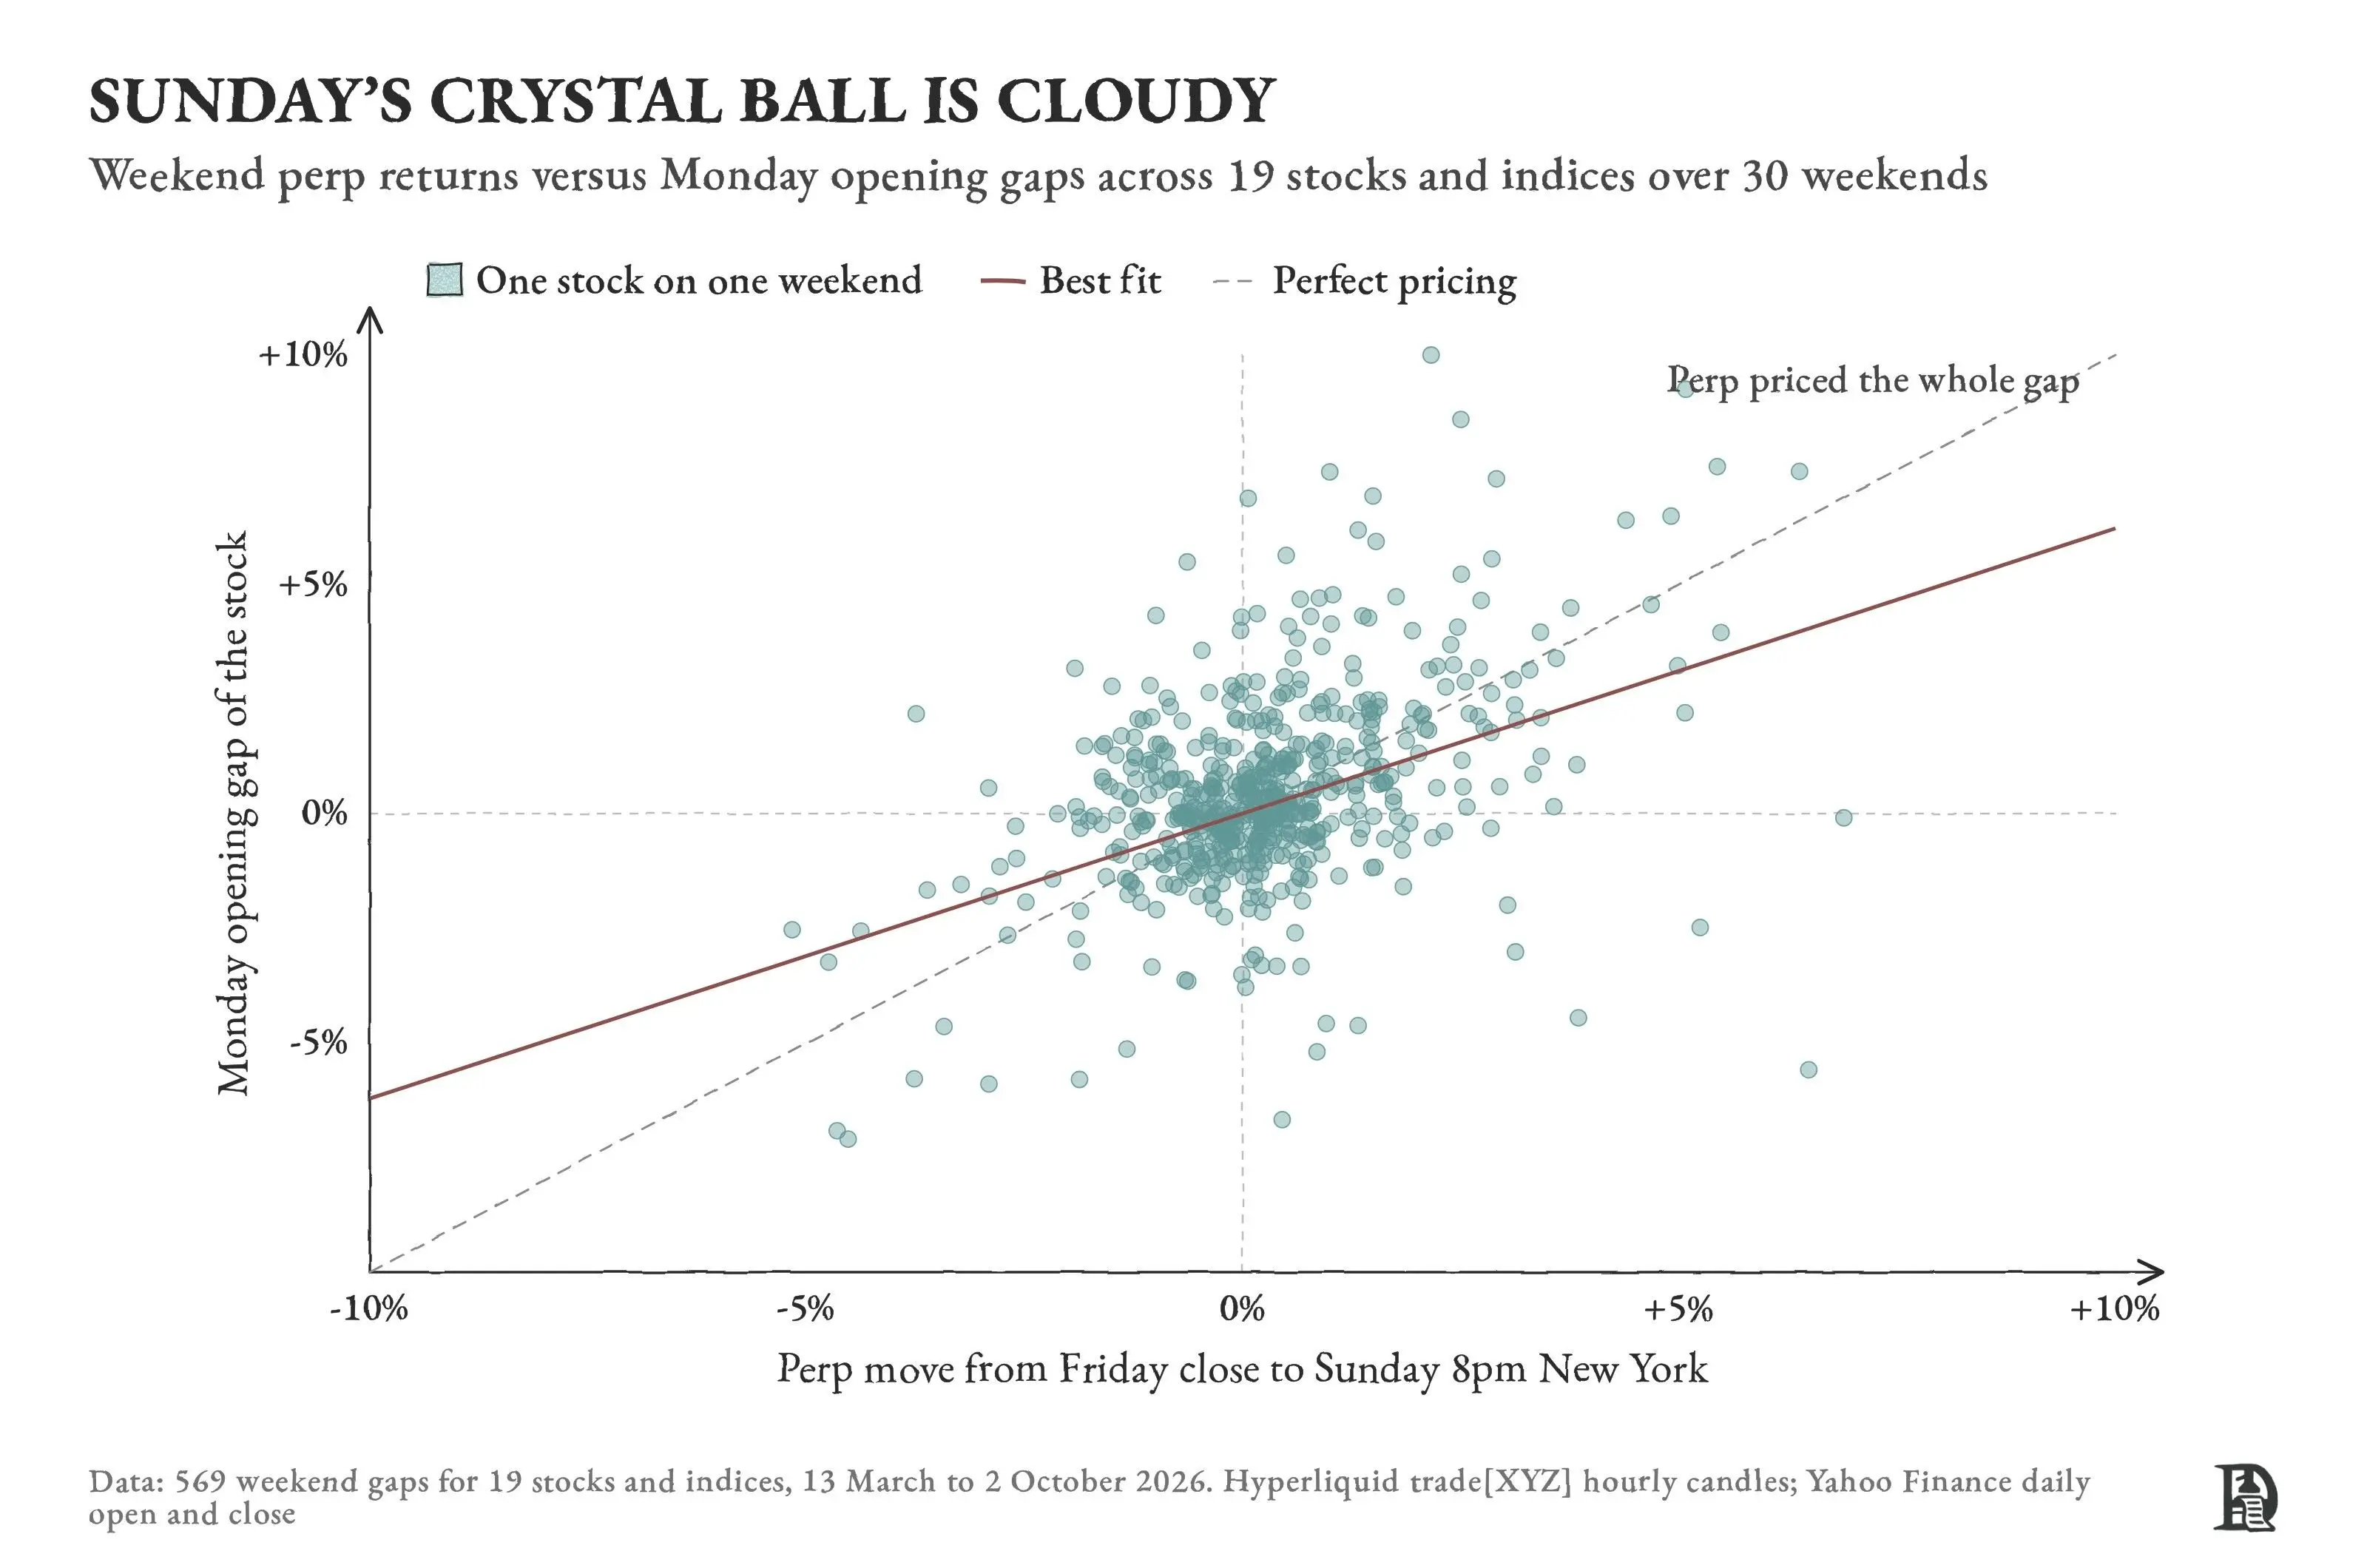
取引が薄く、価格設定が不正確で、レバレッジと清算メカニズムが衝撃を増幅します。IMFは10月の『世界金融安定報告書』で、トークン化された株式のボラティリティは対応する株式の約1.5倍であると指摘しています。IMFの金融顧問トビアス・エイドリアンは、トークン化が排除しようとする非効率的な部分が、伝統的な市場では減震器の役割を果たしていると考えています。週末の取引停止は、まさにそのような緩衝材です。
二、米国株は暗号市場の周期を弱めているのか?
過去10年以上、ビットコインの価格は半減期に従って4年周期で推移しています。過去のベアマーケットでは、ビットコインは高値から77%から93%の範囲で下落しました。
ベアマーケットの代償は価格だけにとどまらず、大量の資金が流出し、業界は次のブルマーケットまで資金と人気を再集結するのを待たなければなりません。
このサイクルのリズムは変わっていません。ビットコインは2025年10月に約12.6万ドルでピークを迎え、2024年4月の半減期から約540日後で、歴史的な規則に一致しています。しかし、振幅は明らかに小さくなっています。今年の6月5日、ビットコインは約5.91万ドルまで下落し、約53%の回撤があり、その後徐々に反発し、最近は8.5万ドル近くに戻っています。
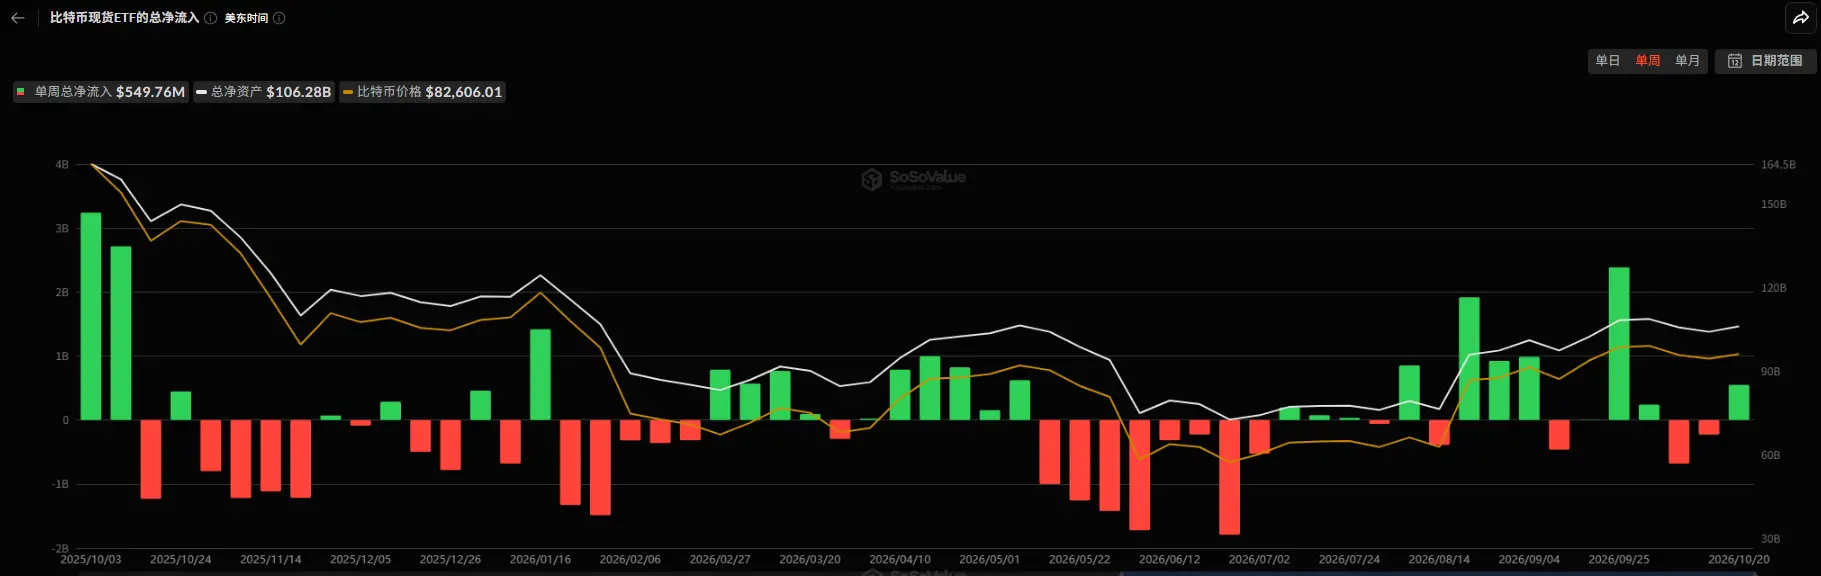
下落幅が小さくなったのは、まず誰が底支えしているかを見る必要があります。ビットコイン現物ETFに関して、SosoValueのデータによれば、2025年11月から2026年6月にかけて、ETFは合計で約100億ドルの純流出があり、ビットコインが底を打った6月の単月流出は約45億ドルで、7月から9月の反発時には合計で約63億ドルの純流入がありました。
ビットコイン財庫会社に関して、BitcoinTreasuries.netの統計によれば、今年2月に上場した財庫会社の売却量は買入量を超え、継続的に買入を行っているのはほぼStrategyのみです。SECに提出した書類によれば、Strategyのビットコイン保有量は2025年11月末の約65万枚から2026年6月下旬には843,775枚に増加し、約19.4万枚を増持しました。今年1月、Strategyは上場企業の純増持分の97.5%を占めていました。しかし、Strategyは6月22日の週以降、買入を停止し、ドルの準備を蓄積する方向に転じました。
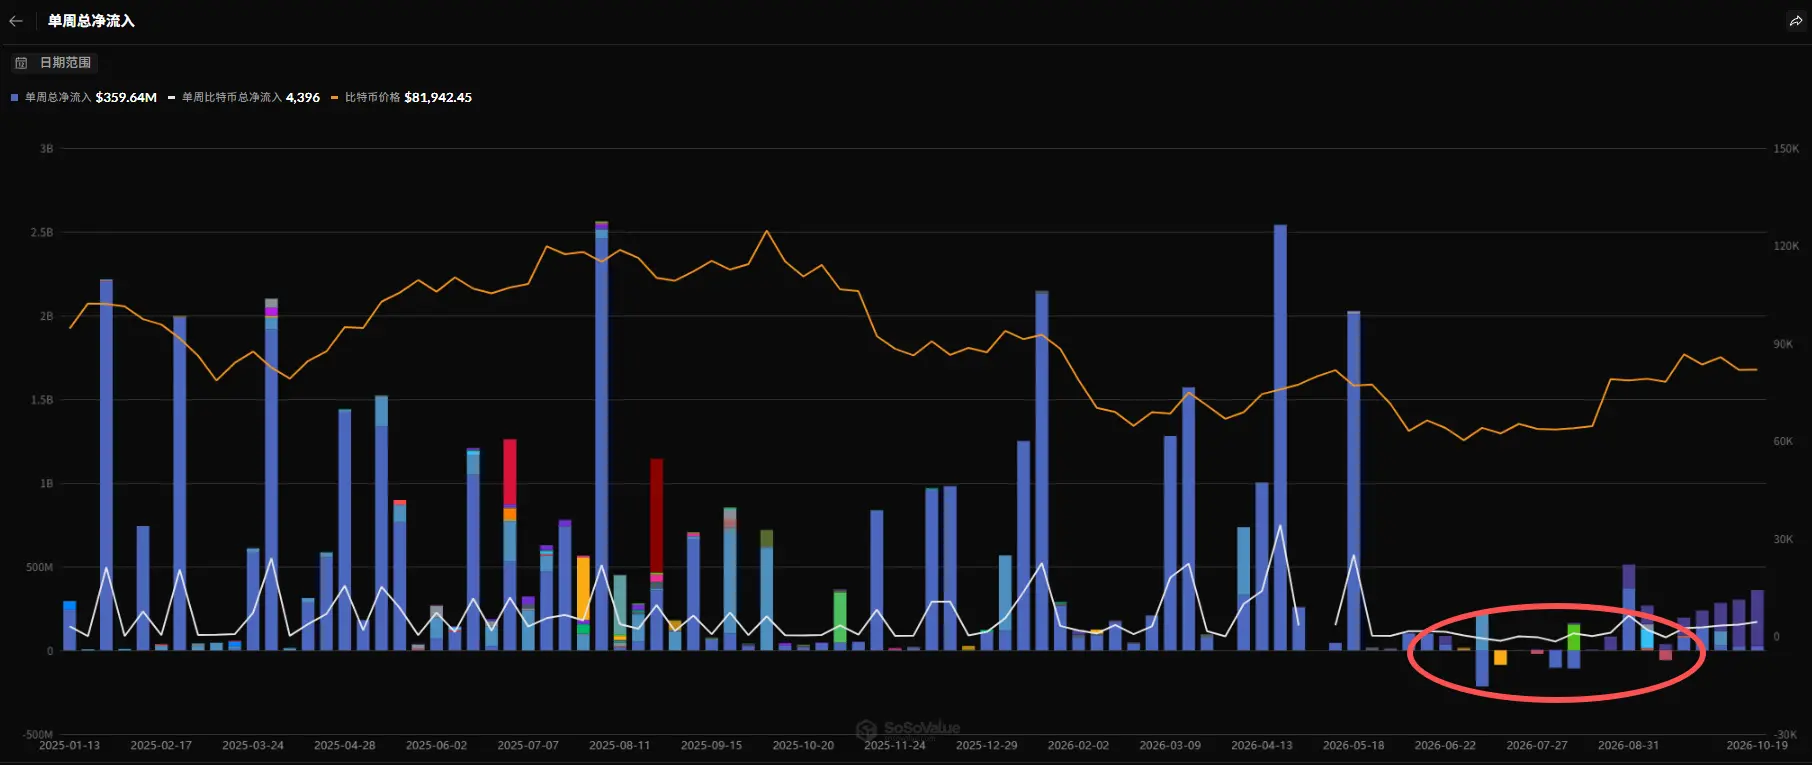
言い換えれば、このベアマーケットにおける価格面での底支えは、主に単一企業の資金調達能力に依存しています。
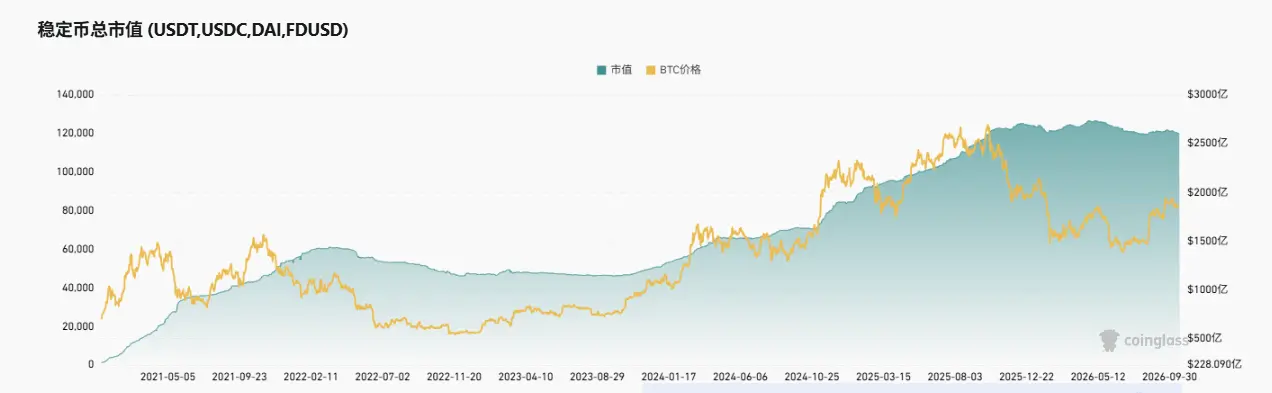
同時に、オンチェーンでは別の変化が起こっています------ステーブルコインは前回のように大量に流出していません。CoinGlassのデータによると、ビットコインは2025年10月にピークを迎えた後下落しましたが、USDTの時価総額は引き続き増加し、今年の4月、5月にピークを迎えた後、基本的に横ばいで、現在は約1830億ドル、USDCもわずかに回落しています。
統計によれば、今年のステーブルコインのピークからの収縮は約3%で、2022年の26%の下落幅よりもはるかに低いです。もちろん、2022年の縮小の一部はTerraの崩壊やシリコンバレー銀行の事件に起因しています。
さらに、オンチェーンの資金は新たな滞留先を見つけました。RWA.xyzのデータによると、トークン化された米国債の規模は2025年10月の約90億ドルから、今年の中頃には約160億ドルの高値に増加し、ビットコインの反発後に減少し、現在は約145億ドルです。
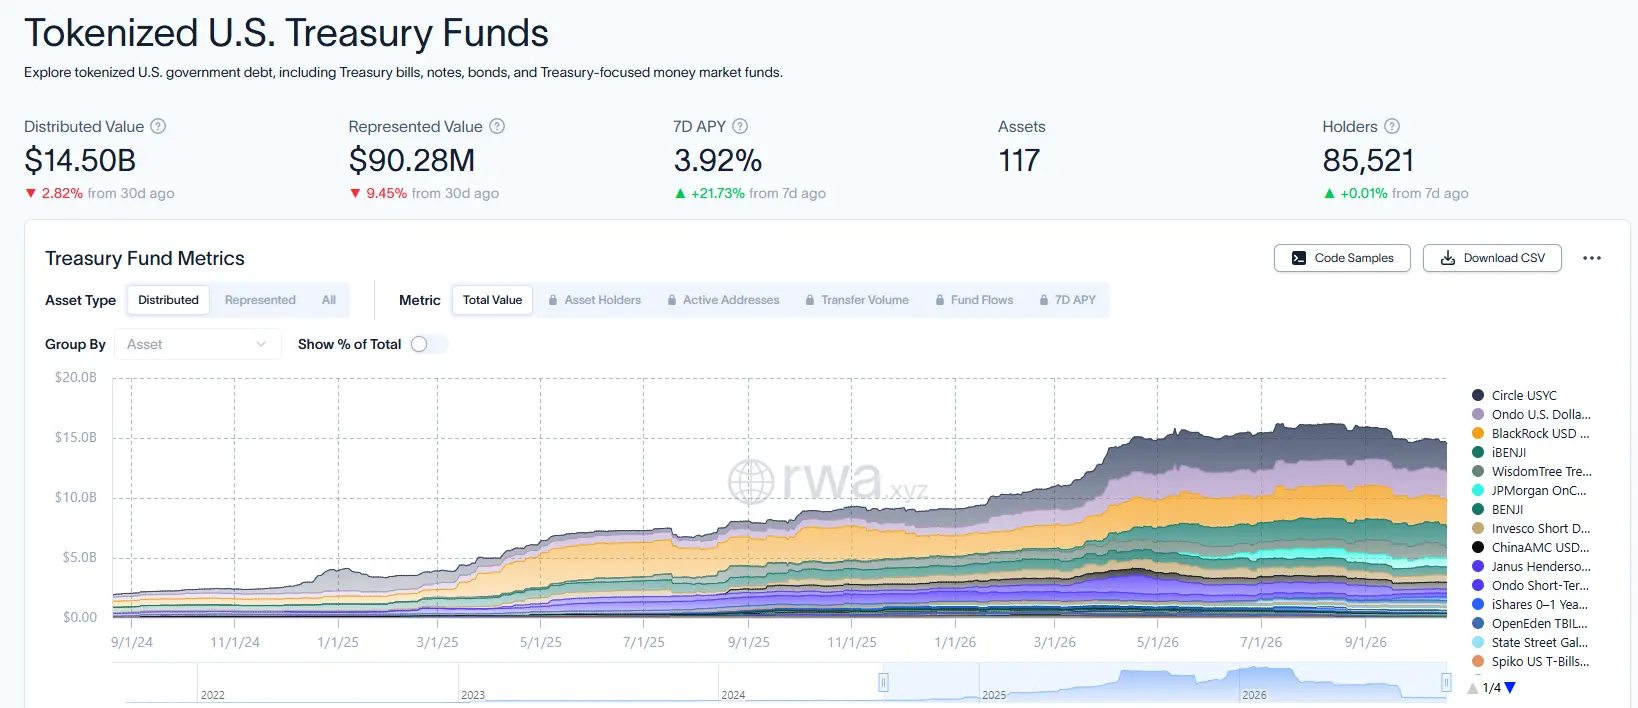
トークン化された国債の保有者は約85,500人で、主に機関とDeFiプロトコルが占めており、規模はStrategyの買入よりもはるかに小さいですが、前回のベアマーケットでは、オンチェーンにはほとんどそのような場所がありませんでした。
一方、取引所の収入構造も変化しています。Duneのデータダッシュボードによると、2025年12月中旬、Hyperliquid上の株式、指数、大宗商品を主とするHIP-3市場は、日々の取引量の4%しか占めていませんでした。今年の夏には、多くの取引日でその割合が40%から60%に達し、7月30日には一時74%に達しました。
この中には暗号資産の取引が減少している要因がありますが、暗号市場が低迷している時、取引所は確かに価格に依存しないビジネスを持つようになりました。
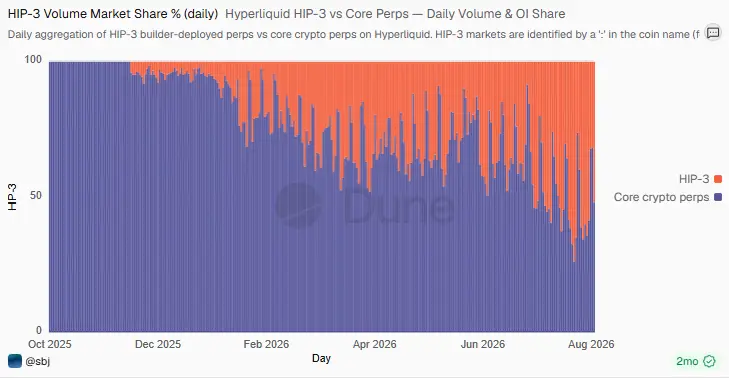
暗号研究者のHaotianは、暗号業界が資産発行のブルマーケットから、世界の資産がオンチェーン化された後の分配ブルマーケットに移行していると考えています。つまり、次のブルマーケットでは、一部の新たな資金がトークン化された米国株に流入し、ブルマーケットのピークもそのために平坦化される可能性があります。
同時に、半減期自体の影響は減少しています。現在、ビットコインのブロック報酬は3.125枚で、2028年には1.5625枚に減少します。暗号プラットフォーム上のトレーダーが決算期と連邦準備制度の政策決定に同時に注目する際、暗号市場の周期はより多くのグローバル流動性と米国株のリズムに従うことになります。
三、暗号市場は米国株を必要としているが、米国株は暗号市場を必要としていない
BroadcomやVerizonのような企業にとって、トークン化されることにはほとんど利点がありません。彼らは流動性も資金調達チャネルも不足していません。CoinFoundの試算によれば、海外トークン化株式の取引額と従来市場の取引額の比率は、49銘柄の中央値でわずか0.084%です。
ウォール街もトークン化を進めていますが、彼らは別の道を歩んでいます。2025年12月、DTCはSECから異議なしの通知を受け、保管している証券をオンチェーンのトークンに変換できるようになり、その範囲はラッセル1000の構成銘柄をカバーし、米国株の投資可能時価総額の約95%を占めます。ナスダックでは、トークン化された株式と従来の株式が同じ注文簿でマッチングされ、違いは取引後の引き渡し方法だけです。
このルートはステーブルコインに依存せず、トークンはDTCに登録されたウォレット間でのみ移動できます。DTCCの戦略責任者Michael Winnikeは、トークン化は市場機能を変革すべきであり、同時に既存の市場が依存するセキュリティを保持すべきだと考えています。
逆に、暗号資金は米国株のトークン化市場を支えることができません。Decentralisedcoの試算によれば、外国投資家は約19.86兆ドルの米国株を保有しており、全てのステーブルコインの十分の一が株式トークンに移行しても、約310億ドルしか増加せず、残りの増加分は証券会社の口座に既に保有されている株式から来なければなりません。
さらに注目すべきは、暗号資金が何を購入したかです。RWA.xyzのデータによると、10月19日現在、オンチェーンのトークン化された株式の規模は約34.5億ドルです。その中で、Strategy関連のトークンは合計約3.68億ドル、Circle関連のトークンは約3.07億ドルで、両者の合計は約19.6%を占めており、4つの広範なインデックス製品の合計の2.6倍です。
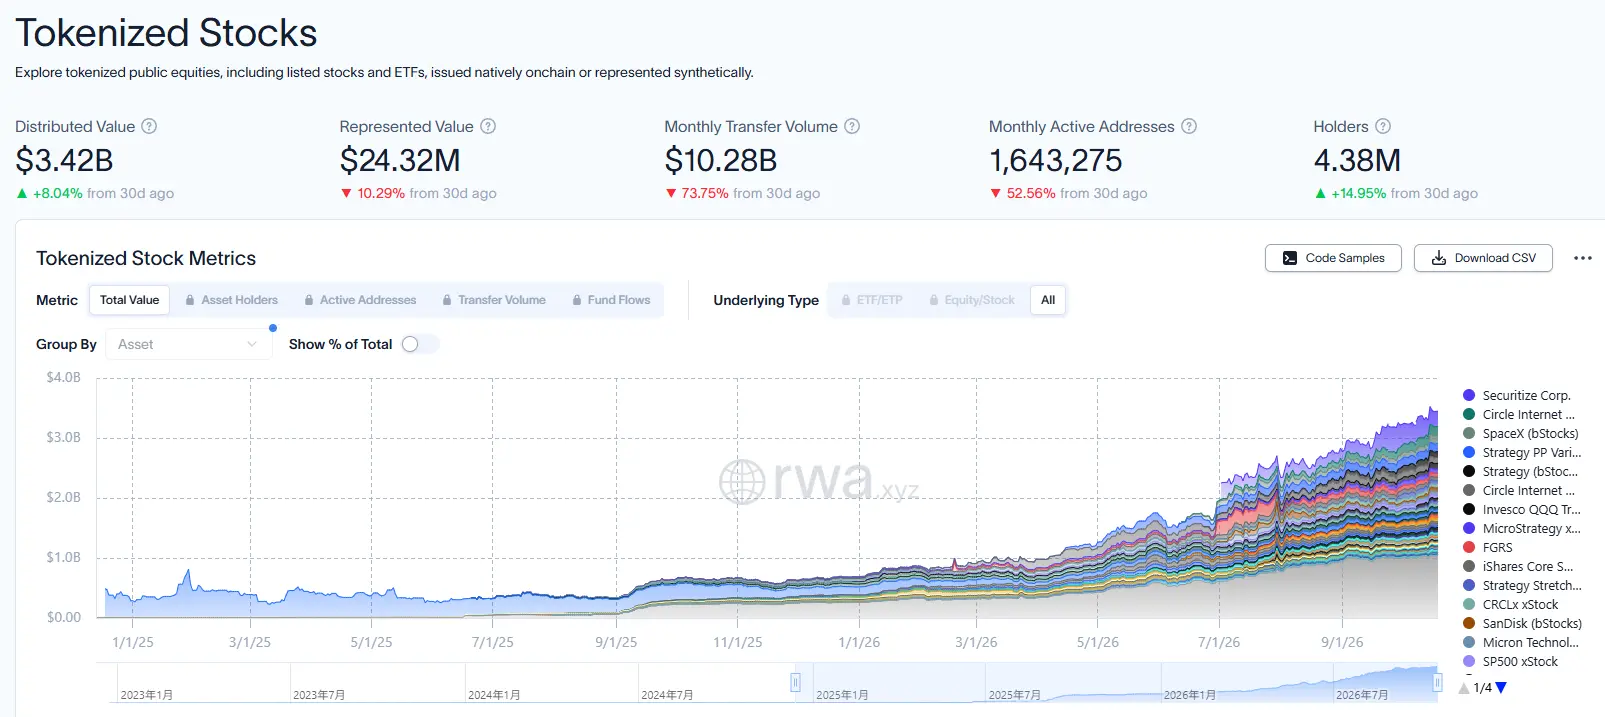
CoinFoundによれば、暗号資金が最も多く購入した米国株の上位3位は、暗号市場と同じように上下するCircle、Strategy、Coinbaseであり、このようなポジションはリスクを分散する役割を果たすのが難しいです。
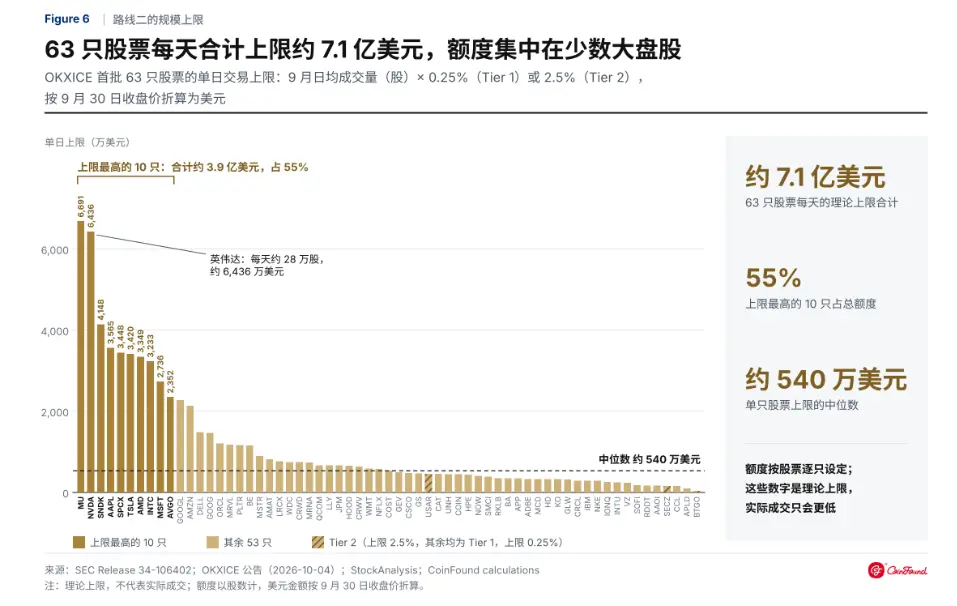
安定した効果を持つ形態は、最も厳しく規制されています。SECの規則によれば、単一の株式のトークン化取引額は、前月の日平均取引量の一定割合を超えてはならず、大型株は0.25%、その他の株式は2.5%です。試算によると、OKXICEの最初の63銘柄は、毎日合計上限約7.1億ドルで、NVIDIAは毎日最大約6400万ドルです。さらに、発行者の拒否権が加わるため、コンプライアンスルートは短期的には拡大が難しいです。
同時に、tradeXYZ上の株式、インデックス、ETFの永久契約の未決済量は約30.1億ドルで、これは全てのオンチェーントークンの価値の94%に相当します。9月初旬、Robinhood Chain上のあるメムコイン資金プールは、全てのトークン化されたHIMSの53%を保有しており、約3.9万ドルの買い注文がトークン価格を132.64ドルに押し上げましたが、ニューヨークの終値は28.84ドルでした。
暗号市場は米国株を周期的に安定させる必要がありますが、ウォール街のルールに従ってしかそれを得られず、最も安定した効果を持つコンプライアンス形態は最も厳しく制限されています。これが、米国株のトークン化が聞こえは良いが、効果が遅い理由かもしれません。
結論
長い間、暗号市場の急騰と急落の根源は、大部分の資産の価値が暗号そのものに対する市場の期待から来ていることにあります。価格が上昇すると資金が引き寄せられ、資金が価格を押し上げ、下落時も同様です。市場全体が自身の感情から独立したアンカーを欠いています。
米国株と国債のトークン化がもたらすのは、まさにそのようなアンカーです。彼らの価値は企業の利益と金利水準から来ており、通貨価格とは必然的な関係がありません。このような資産があれば、ベアマーケットの資金は留まることができ、取引所やプロトコルはサービスに依存して運営を維持でき、開発者も周期を超えた計画を立てる理由があります。
前提は、暗号業界が伝統的な市場のルールを受け入れ、米国株が担保と資金が留まる形でオンチェーンに入ることです。もしそれが単なる高レバレッジのチップとして作られるだけなら、もたらされるのはより激しい変動だけです。
これはまた、ネイティブトークンがもはやオンチェーン資本を独占しないことを意味します。しかし、4年ごとにリセットする必要のない暗号市場こそが、トークン化がこの業界にもたらす最も深遠な意味かもしれません。
 リスク警告
 リスク警告