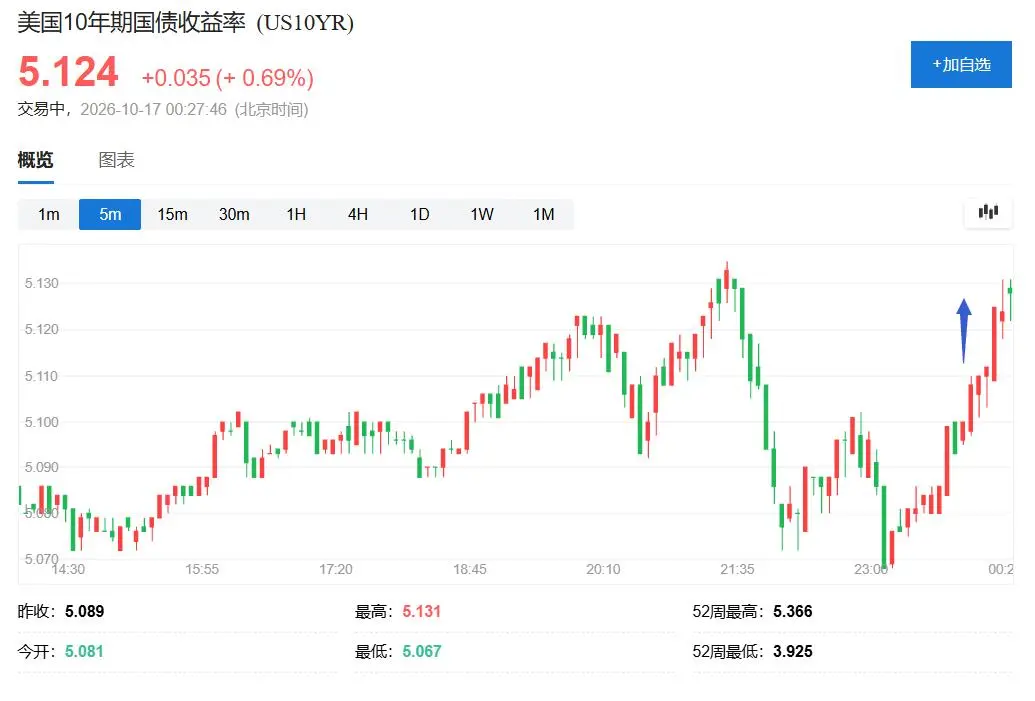
米財務省は未だに債券発行削減の信号を発表しておらず、米国債の利回りは上昇し、10年物が再び5.12%に達しました。
 核心的な視点


 一次の取引業者の意見を求める調査において、財務省は長期国債の買い戻し計画、買い戻し効率の向上、短期債の発行タイミング、経済と資金調達の見通しについて尋ねたが、長期債の供給削減に直接的に言及することはなかった。一部の投資家は、財務省がこのアンケートを通じて長期債の入札規模を縮小することを検討していることをより明確に示唆することを期待していた。11月4日に財務省が発表した再融資の公告が次の注目点となる。シティは、当時20年および30年期の米国債の入札規模をそれぞれ30億ドル削減すると予想しており、今回の調査は財務省が長期債の減発を検討していることを示していると考えている。
著者:ウォール・ストリート・ジャーナル
アメリカ財務省の最新の一次ディーラー調査は、長期国債の入札規模を削減する明確な信号を発信しておらず、政府が長期金利を引き下げるために動くとの期待を持つ投資家を失望させた。その結果、米国債の価格は下落し、利回りは全体的に上昇した。
この調査は、財務省が11月4日に発表する四半期再資金調達計画の一部準備として行われた。市場は、アンケートからアメリカ財務長官のベーセントが長期国債の発行規模を調整する可能性についての手がかりを見つけることを期待していたが、特に最近市場で議論されている20年物国債の発行を縮小または停止する可能性については何も示されなかった。財務省は、将来の入札規模調整について一般的な質問を行っただけで、長期債の供給削減が近く行われるという明確な暗示はなかった。
16日金曜日の米国株式市場の昼間、財務省の調査の詳細が発表された後、米国債の利回りは全体的に上昇した。米国の10年物基準国債利回りは再び5.12%に達し、米国株式市場のプレマーケットで更新された日高5.1315%に迫った。日中の上昇幅は再び6.5ベーシスポイントに拡大した。20年物米国債利回りは日中で5.4ベーシスポイント上昇し、30年物米国債利回りの上昇幅も約5ベーシスポイントに拡大した。2年物米国債利回りは日中の下落幅を取り戻した。
一方、油価は調査発表の直前に急速に上昇しており、米国債の利回りに上昇圧力をかけている。したがって、金曜日の利回りの上昇は、財務省が供給削減の信号を発信しなかったことへの市場の失望を反映しているだけでなく、エネルギー価格の変動の影響も受けている。
財務省は何を尋ね、マーケットは何を待っているのか
財務省は今回、一次ディーラーに意見を求め、投資家の需要に構造的変化が見られ、今後中期的な需要予測が引き続き変化する可能性がある中で、国債の入札規模にどのような調整を考慮すべきかを重点的に尋ねた。
この種の調査は、財務省の四半期再資金調達決定の通常の準備作業であり、主要なディーラーが政府の資金調達需要、投資家の需要、市場の運営状況についての判断を理解し、国債の発行規模と構造を決定するための参考を提供することを目的としている。調査自体は発債計画ではなく、財務省がいかなる期限の発行規模を調整することを決定したことを意味するものではない。
報道によれば、今回のアンケートは複数の債務管理問題にも関与している:
長期国債の買い戻し計画: 財務省は、長期国債の買い戻し規模を拡大した後、市場の流動性と取引の運営が改善されたかどうかを尋ねた。より大規模な買い戻しが、ディーラーが顧客の売買注文を受け入れる能力や、顧客が直接または間接的に買い戻しに参加する意欲にどのように影響するか。
買い戻し効率をさらに向上させる方法: 財務省は、ディーラーに対して買い戻し計画にどのような調整が可能かについて意見を求めた。
国庫券と浮動金利債の発行時期: 財務省は、現在の連邦準備制度理事会(FOMC)の政策決定日を避けて国庫券と浮動金利債を発行する慣行を調整すべきかどうかを尋ねた。
経済と資金調達の見通し: ディーラーは、経済、財政、金融政策、今後数年間の財務省の資金調達需要についての予測を提供する必要がある。
市場を本当に失望させたのは、財務省が問題を長期国債の供給削減に直接向けなかったことである。一部の投資家は、財務省がこのアンケートを通じて、長期債の入札規模を縮小することを考慮していることをより明確に示すことを期待していた。
RBCキャピタルマーケッツのアメリカ金利戦略責任者ブレイク・グウィンは、財務省がアンケートを通じて信号を発信したり利回りに影響を与えたりしたいのであれば、より直接的な質問をすることができたはずだと述べた。彼は、この調査が実質的な信号を伝えていないと考えている。長期国債の発行を停止するなどの大幅な調整を期待している投資家がいることを考慮すると、この結果は市場を失望させる可能性がある。
20年物国債が焦点に、ウォール街は財務省の発債構造の調整に賭ける
市場は調査に特に敏感であり、これは長期米国債の利回りが最近高水準にあることに関連している。アメリカの財政赤字が続き、既存の債務の利息支出が増加する中で、政府の資金調達需要が高まっており、長期国債の供給圧力が投資家の関心の中心問題の一つとなっている。
ブルームバーグによれば、一部のウォール街の機関は、財務省が発債構造を調整することで長期債の供給圧力を緩和する可能性があると予想していた。市場の議論は特に20年物国債に集中している:財務省はその発行規模を縮小するのか、あるいはこの期限の発行を完全に取りやめるのか。
資金調達メカニズムの観点から、財務省は政府全体の借入需要を満たす必要があるが、各期限の債券を固定比率で発行する必要はない。短期資金調達ツールの需要と市場の受け入れ能力が許すのであれば、財務省は理論的には短期債の発行を増やすことで、長期債市場への供給圧力を減少させることができる。しかし、期限構造の調整は政府の将来の再資金調達計画にも影響を与えるため、単純に総借入需要を減少させるものとは理解できない。
TDセキュリティーズのアメリカ金利戦略家モリー・ブルックスは、財務省の質問設定が依然として広すぎて、長期債の供給を減少させるかどうかを明確に尋ねていないため、市場は失望していると述べた。彼女は、長期国債の入札規模は早くても2027年2月まで調整されることはないと予想している。
この判断は、一部の投資家が以前に期待していた楽観的なシナリオ、つまり財務省が11月の四半期再資金調達計画で長期発行規模を削減すること、さらには20年物国債を取りやめることがすぐには実現しない可能性があることを意味している。アンケートは明確な供給削減の信号を提供しておらず、関連する調整が排除されたことを示すものでもない。
しかし、シティのストラテジストはその予測を堅持し、アメリカ財務省が11月の四半期再資金調達発表で長期債の発行量を削減すると考えており、20年物および30年物米国債の入札規模がそれぞれ30億ドル削減されると予測している。彼らは、調査アンケートの関連質問が財務省の官僚がこの措置を考慮していることを示していると指摘している。
シティの報告書は、前回の再資金調達発表以来、長期米国債に顕著な売りが出ており、財務省が買い戻し上限を引き上げた後の数回の長期債買い戻し操作で市場のパフォーマンスが相対的に弱かったことが、財務省が長期債の発行を短期債にシフトさせる要因になるだろうと述べている。
発債信号の空振りと油価の上昇、長期利回りに圧力
財務省の調査に加えて、油価の上昇も米国債の利回りに上昇圧力を加えている。エネルギー価格の上昇は、市場のインフレに対する懸念を再び高め、投資家の連邦準備制度の将来の金利パスに対する判断に影響を与える可能性がある。長期国債にとって、インフレ期待、将来の短期金利、投資家が要求する期限プレミアムは、利回りの価格設定に影響を与える。
これが、今回の市場反応が長期米国債に集中している理由を説明している。長期国債の価格は供給期待の変化に特に敏感である:市場が財務省が長期債の発行を減少させることを期待している場合、関連する信号が欠如すると、投資家は保有すべき長期債の供給を再評価し、金利リスクを負うために要求されるリターンを再評価する可能性がある。
しかし、金曜日の利回りの上昇を完全に財務省の調査に帰することはできない。油価の変動も報道で言及された推進要因であり、調査結果は市場が以前に政策調整を期待していたことを裏切っただけであり、将来の長期国債の発行規模が必ずしも変わらないことを直接証明するものではない。
11月4日の再資金調達発表が次の観察ポイント
財務省は11月4日に次の四半期再資金調達計画を発表する予定であり、その時に市場は政府の借入需要、異なる期限の債券の発行規模、買い戻しの具体的な考慮をさらに評価できるようになる。
アメリカ政府は持続的な財政赤字に直面しており、既存の債務の利息支出も増加しているため、財務省は資金調達コスト、市場需要、債務の期限構造の間でバランスを取る必要がある。長期債の供給を削減して長期利回りを引き下げることは、市場が注目している可能性のある道筋の一つであるが、制約がないわけではない。
正式な発表が行われる前に、ディーラー調査は市場の意見を求めるものであり、政策の約束ではない。金曜日に長期米国債が下落し、利回りが再度上昇したことは、市場が財務省がより積極的な供給削減の信号を発信することを期待していたが、このアンケートから十分に明確な根拠を得られなかったことを反映している。今後、投資家は財務省が11月の再資金調達計画で長期国債の発行計画を調整するかどうか、また関連措置が本当に長期米国債の供給圧力を緩和できるかどうかに注目し続けるだろう。
 リスク警告
 リスク警告