昨日の発表会の「三つの言葉」と「一つの回答」:ウォール街全体が「ウォッシュのやり方」を考えています。
 核心的な視点


 ウォッシュの枠組みの中で、目標レンジが3.75%-4%に引き上げられた後も、政策スタンスは依然として刺激的であり——利上げはその中の「一剤」を撤回したに過ぎない。そして中立金利——過去十年以上にわたり連邦準備制度が政策の緩和と引き締めを判断するための核心的なアンカー——は操作の面から棚上げされた。分析者は、ウォッシュが連邦準備制度の意思決定ロジックを貨幣主義の方向に引き寄せていると指摘し、これを「地震級の転換」と呼んでいる。
著者:ウォールストリートジャーナル
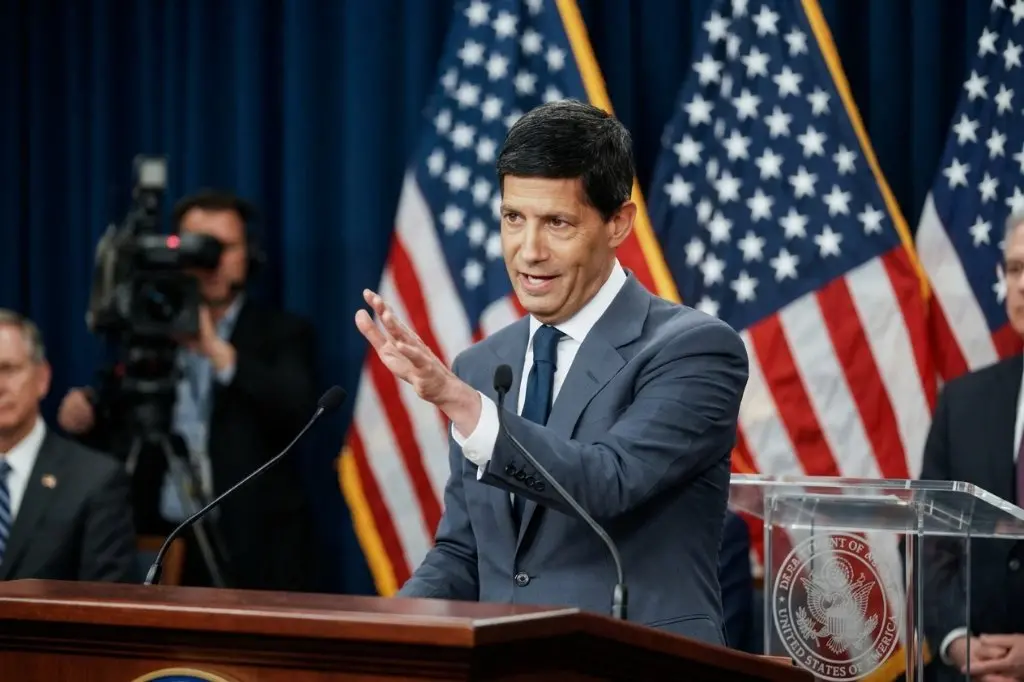
昨日の利上げ後の記者会見で、連邦準備制度理事会の議長ウォッシュは「doses of accommodation」(一剤の緩和)という言葉を使って今回の利上げの性質を撤回し、中立金利に対する金利の位置について尋ねられた際の彼の返答も興味深いものでした。この概念は「学術的には有用だが、今日の私たちの決定には何の操作的な効果もない」と述べました。
この三つの言葉と一つの回答は、ウォールストリートにこの連邦準備制度の利上げの道筋と政策フレームワークを再理解させる圧力をかけています。
ウォッシュのフレームワークの中では、目標レンジが3.75%-4%に引き上げられた後も、政策スタンスは依然として刺激的であり、利上げはその中の「一剤」を撤回したに過ぎません。そして中立金利は、過去十年以上にわたり連邦準備制度が政策の緩和・引き締めを判断するための核心的なアンカーとして、操作的な面からは棚上げされています。
CME FedWatchのデータによれば、10月の再利上げの確率は一週間前の42%から約58%に急上昇しました。ゴールドマン・サックスとバンク・オブ・アメリカはそれぞれ利上げの予想を引き上げ、バンク・オブ・アメリカは12月にもう一度利上げを予想しています。先物が示唆する2027年末の金利は4.635%で、さらに3回から4回の利上げを示唆しています。
"Dose of Accommodation":利上げはただ一剤の緩和を取り除いただけ
ウォッシュは記者会見でこの表現を何度も繰り返し、利上げの決定の基盤はアメリカ経済が「強くなった」(strengthened)ように見えること、そして金融条件がそれほど厳しくなくなったことだと指摘しました。
エバーコアISIの経済学者で中央銀行戦略責任者のクリシュナ・グハは顧客向けの報告書で、これは記者会見の「最も目立つタカ派の要素」であると述べています。「これは口誤ではありません。彼は何度も繰り返し、明らかに熟考の上での発言です」とグハは書き、「このフレームワークは連邦準備制度が近年使用してきた表現とは実質的に異なり、利上げの回数がオープンであることを示唆しています」と述べています。
BNPパリバ証券のチーフアメリカ経済学者ジェームズ・エゲルホフの解釈によれば、連邦準備制度の辞書において、accommodationはstimulus(刺激)を意味します。「これは現在の金融政策のスタンスが顕著な刺激的であることを意味します。政策の出発点が刺激的で、周期的な力が強く、インフレが持続する条件下では、大幅な利上げが必要になる可能性があります——おそらく私たちが予想する三回を超えて——失業率を安定させ、来年の経済の過熱を防ぐために。」
ウォッシュのフレームワークを文字通りに理解すると——グハはさらに指摘します——「金利は民間部門が直面する金融条件がもはや『緩和的』でない状態になるまで、持続的に上昇しなければならないかもしれません——いかなる定義においても。これはかなりオープンな展望です。」
中立金利の排除、貨幣主義の登場
記者会見で、CNBCの記者スティーブ・リースマンは現在の金利が中立金利(r*)からどれほど遠いかを追及しました。
ウォッシュは、彼が経済学の学生として中立金利を研究したことがあると述べ、スウェーデンの経済学者ヴィクセルにちなんだ「ウィクセルの実質金利」という概念を挙げました。この概念は「学術的には有用で、政策を考えるための議論を助けるものですが、今日の私たちの決定には何の操作的な効果もありません」と述べました。
この言葉は背景の中で理解する必要があります。バーナンキ時代以来、中立金利は連邦準備制度が政策を策定する際の核心的な参照点であり——金利が中立水準を超えれば引き締め、下回れば緩和とされ、政策の議論はこの見えない基準を中心に展開されてきました。ウォッシュはそれを純粋な学術的議論として定義し、十年以上機能してきたこの定位システムを取り壊すことに相当します。
分析によれば、ウォッシュは連邦準備制度の決定論理を貨幣主義の方向に引き寄せており、これを「地震級の転換」(seismic shift)と呼んでいます。彼の前任者であるパウエルは——現在は理事としてFOMCに残っています——貨幣主義の基本原則を明確に拒否してきました。そしてウォッシュは8月のジャクソンホール会議で方向性を示し、貨幣供給量の変化と経済活動及びインフレとの関連性を提起しました。
今回の記者会見はこの方向性をさらに確認しました。ウォッシュは、食品やエネルギーなどの個別の価格変動がインフレを「引き起こさない」ことを明確にし、連邦準備制度はこれらの相対価格の変化が二次的、三次的な影響を生まないようにする必要があると述べました;単一のデータポイントは「ノイズに満ちており」、重要なのはトレンドです;連邦準備制度は総量問題——労働市場、GDP、総支出、全体のインフレを扱いますが、同時に、金融資産がなく、給与で生活する最低所得層が物価の安定から最も利益を得ることを認めています。
貨幣供給量のデータは手がかりを提供しています。ウォッシュは記者会見で少なくとも二度、最近数ヶ月間、金融条件を「引き締め」と表現するのが難しいと述べました。分析によれば、過去6〜9ヶ月間、アメリカの広義の貨幣供給量の増加率は6%-8%の範囲で維持されており、明らかに高すぎます——2%のインフレ目標を達成するには、この増加率を約6%に下げる必要があります。抽象的で観測不可能な中立金利と比較して、貨幣供給の増加率はより直接的な政策判断の根拠を提供します。
ウォールストリートは何を価格設定しているのか
ナティクシス・インベストメント・マネージャーズのチーフポートフォリオストラテジスト、ジャック・ジャナシェビッチは、「dose of accommodation」という表現が「タカ派の基調を強化し、委員会がもはや政策を適度に引き締めているとは考えていないことを示唆している」と考えていますが、彼は「これは急進的な新しい引き締めサイクルの始まりだとは信じていない」と述べ、むしろ「2025年秋に連邦準備制度が実施する保険的利下げの撤回」と理解する傾向があります。
もし先物の価格設定が実現すれば、ウォッシュの連邦準備制度は少なくとも前任のパウエルが承認したほとんどの利下げを逆転させることになります。しかし、現在の対立の焦点は利上げの回数を超えており——中立金利が操作の面から排除され、貨幣供給量が前面に出る中で、市場が適応する必要があるのは一整の新しい政策座標体系です。三回の記者会見の後、ウォッシュは彼のフレームワークの輪郭を示しましたが、利上げの終点がどこにあるのかについては答えを示しませんでした。
 リスク警告
 リスク警告