ARK Invest Q3 DeFi レポート:トークン化された株式の取引額が500億ドルに達し、オンチェーン取引が徐々に回復を促進しています
 核心的な視点

 オンチェーン取引と貸出が同時に回復し、アプリケーションの収入は引き続き基盤ネットワークを上回っていますが、両者の収入は依然として昨年同期を大きく下回っています。
原文:ARK Invest
編纂:佳欢,ChainCatcher
市場概況
トークン化された株式がオンチェーン取引活動の主要な推進力に
ステーブルコイン、RWA とトークン化
調整後のステーブルコイン取引額は前月比約16%増加し、約7810億ドルに達しました。平均月間アクティブアドレス数は約39%増加し、約7300万に達しました。一方で、ステーブルコインの総供給量は約3%減少し、約3090億ドルとなりました。
現実世界資産(RWA)の時価総額は前月比約19%増加し、約390億ドルに達しました。今年初めから現在まで、BNBチェーン、ソラナ、ステラのRWA規模はそれぞれ約3倍に拡大しました。
分散型取引所と市場の焦点
現物DEXの取引額は前月比約13%増加し、約5710億ドルとなり、過去4四半期で初めての増加となりました。DEXと中央集権型取引所(CEX)の現物取引額比率は、約20.3%から約23.3%に回復しました。
BNBチェーンとロビンフッドチェーンはトークン化された株式取引でリードし、取引額はそれぞれ約165億ドルと137億ドルです。NVIDIA(NVDA)とSPDR S&P 500 ETFトラスト(SPY)が最も活発な資産で、取引額はそれぞれ約31億ドルと25億ドルです。
貸出プロトコル
貸出プロトコルの預金は前月比約51%増加し、約810億ドルに達しました。Morphoの預金シェアは約19%に上昇し、設立以来の新高値を記録しました。
未償還ローンの規模は前月比約41%増加し、約290億ドルに達しました。今年初めから現在まで、ローンの成長が最も早いのはMaple Finance、Spark、Morphoで、それぞれ約116%、107%、79%の増加を示しています。
ARKの核心的見解
トークン化された株式は今四半期に重要なオンチェーン市場となりました。トークン化された株式の現物DEX取引額は約9倍増加し、約500億ドルに達し、全体の現物DEX取引額の約9%を占め、第二四半期の約1%を上回りました。この取引活動はステーブルコインのアドレス数とアプリ収入の増加を促進しました。
ロビンフッドチェーンは、証券会社のチャネルが新しいネットワークをどれだけ早く立ち上げられるかを示しました。立ち上げ初の四半期で、DEX取引額は約650億ドルに達し、ネットワーク収入は約5100万ドルで、後者はBNBチェーンに近づいています。しかし、最近のガスメカニズムの調整により、収入は現在の水準から減少する見込みです。
永続契約取引者の未決済価値は拡大していますが、取引活動は減少しています。永続契約DEXの未決済価値は約76%増加し、約240億ドルに達しましたが、取引額は約16%減少しました。DEXとCEXの先物取引額比率は約11.7%に低下しました。この変化は、取引者がより少ない数量でより大きなポジションを長期間保持する傾向があることを示しており、主にHyperliquidとそのHIP-3市場によって推進されています。
01 ステーブルコイン、RWA とトークン化
トークン価格が反発する中、ステーブルコイン供給量はわずかに減少
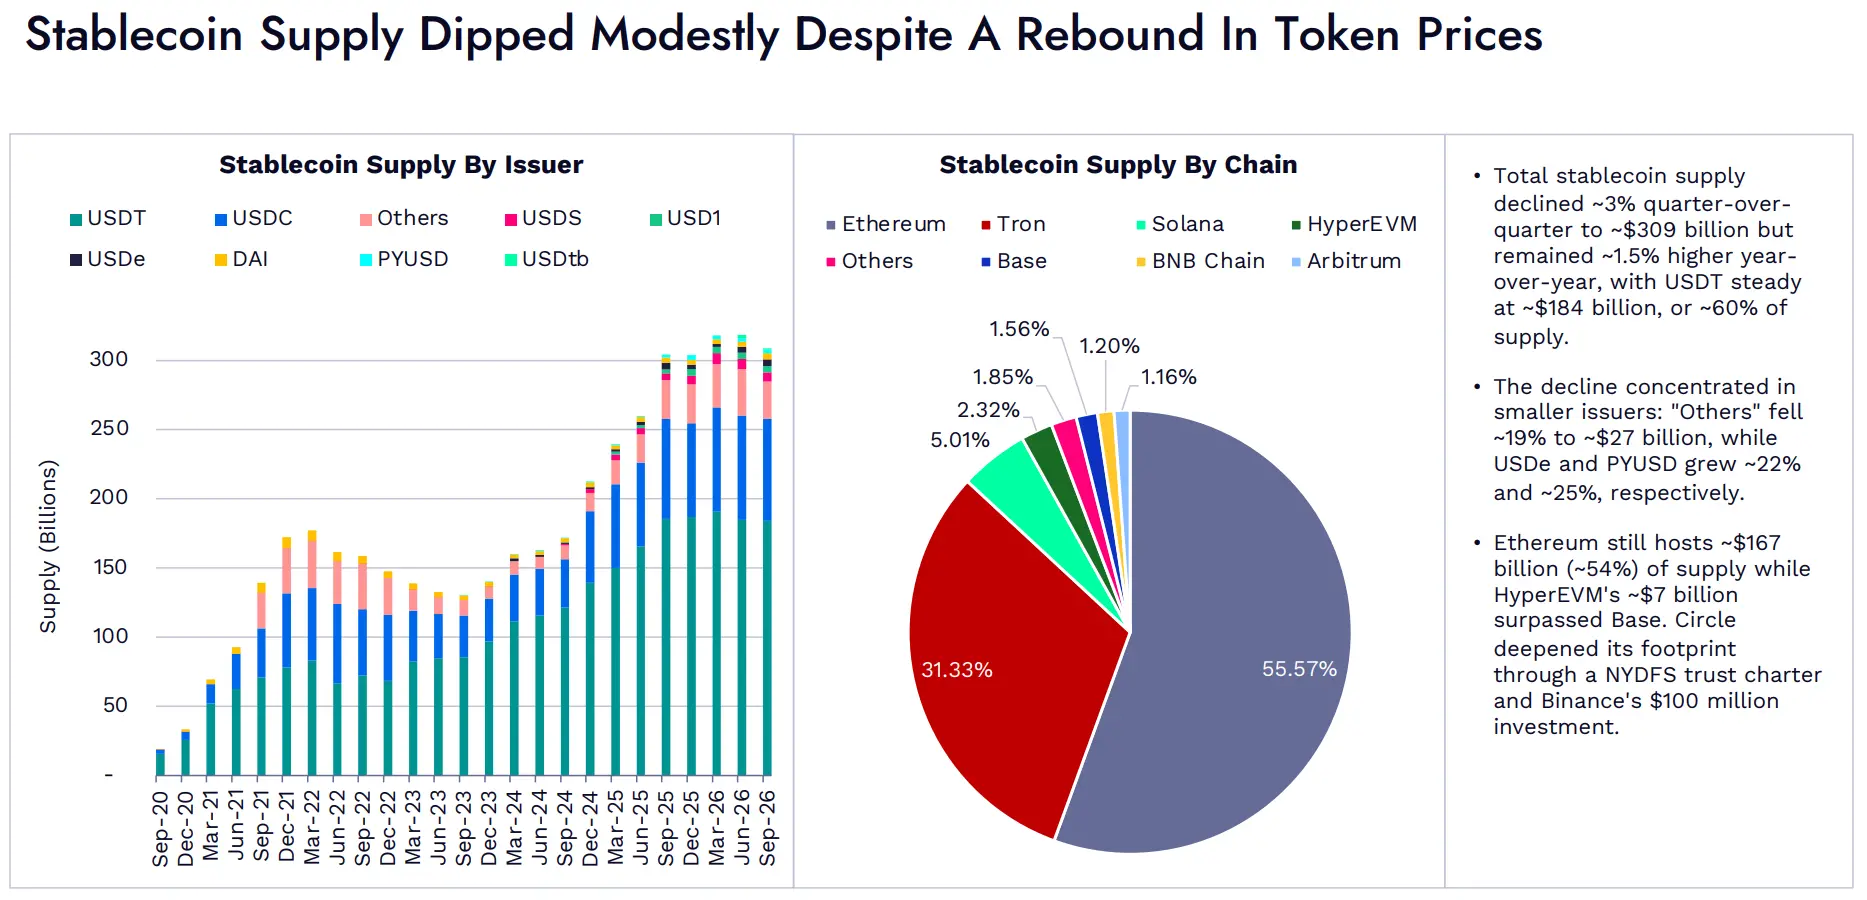
図:発行者別のステーブルコイン供給量。 チェーン別のステーブルコイン供給量
ステーブルコインの総供給量は前月比約3%減少し、約3090億ドルに達しましたが、昨年同期より約1.5%高いです。USDTの供給量は約1840億ドルで安定しており、総供給量の約60%を占めています。
供給量の減少は主に規模の小さい発行者に集中しています。「その他」カテゴリーは約19%減少し、約270億ドルに達しました。USDeとPYUSDはそれぞれ約22%と25%増加しました。
イーサリアムは約1670億ドルのステーブルコインを保持しており、総供給量の約54%を占めています。HyperEVM上のステーブルコイン供給量は約70億ドルに達し、Baseを超えました。Circleはニューヨーク州金融サービス局(NYDFS)からの信託ライセンス取得と、バイナンスからの1億ドルの投資を通じて、事業の展開をさらに拡大しました。
ステーブルコインの使用が継続的に増加し、調整後の取引額とアクティブアドレス数が同期して増加
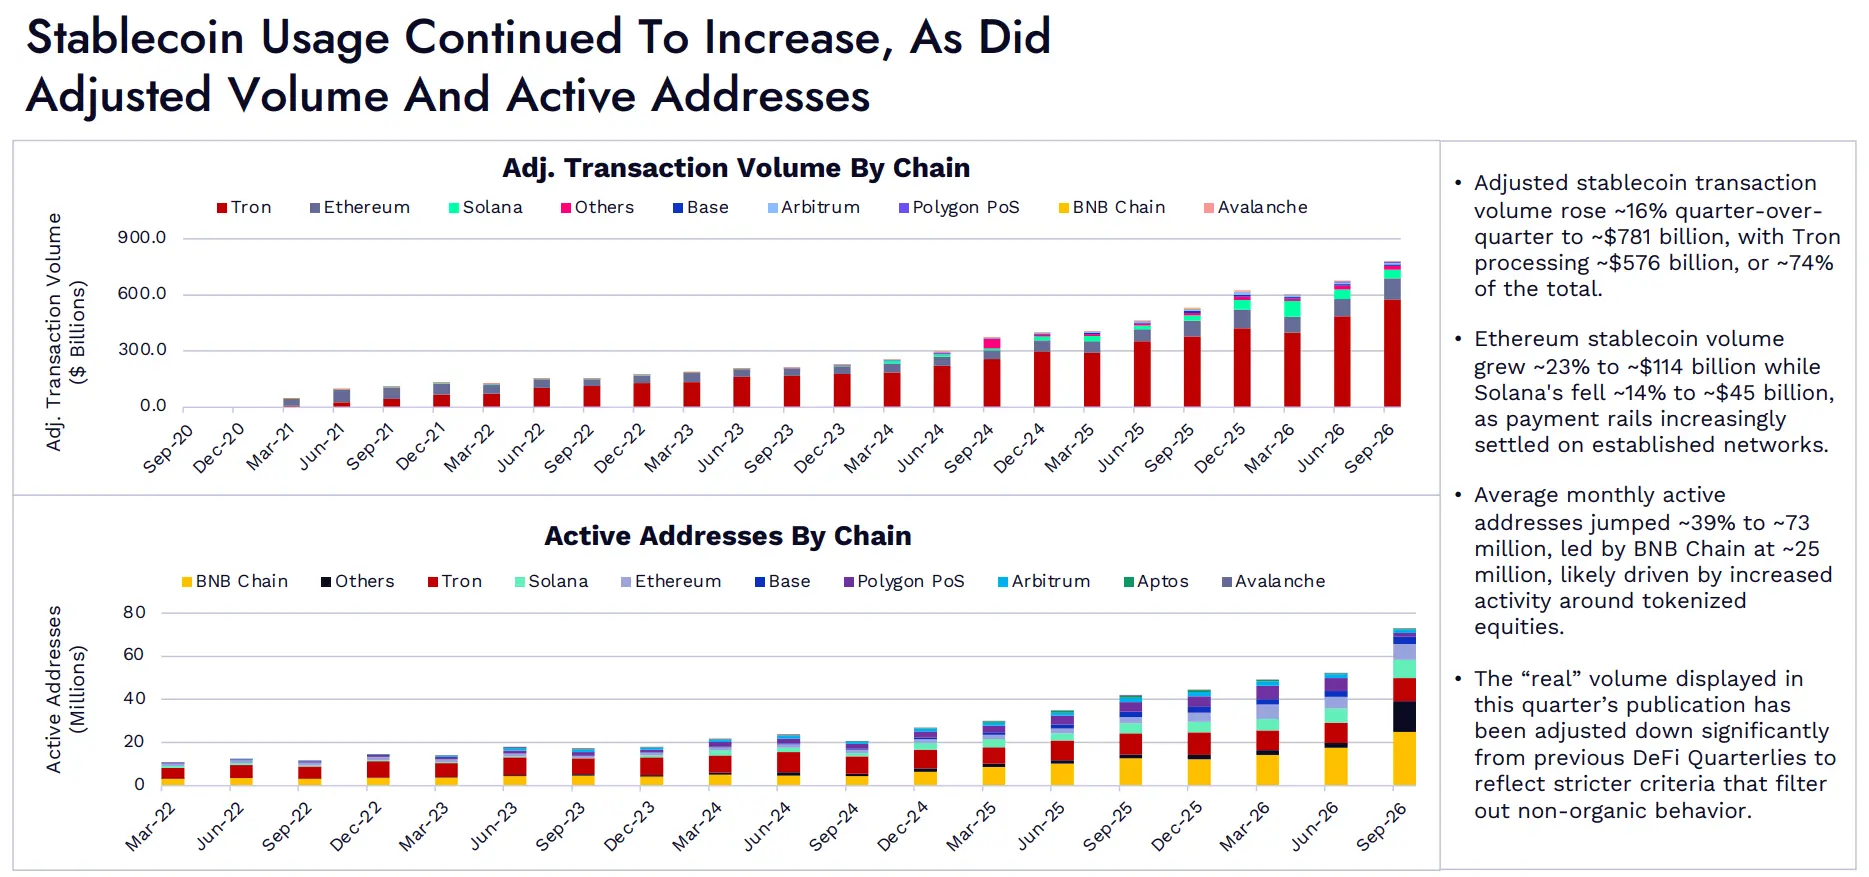
図:各ブロックチェーンの調整後のステーブルコイン取引額。 各ブロックチェーンのステーブルコインアクティブアドレス数。
調整後のステーブルコイン取引額は前月比約16%増加し、約7810億ドルに達しました。そのうち、Tronは約5760億ドルを処理し、総額の約74%を占めました。
イーサリアム上のステーブルコイン取引額は約23%増加し、約1140億ドルに達しました。ソラナは約14%減少し、約450億ドルとなりました。決済活動はますます成熟したネットワークに集中しています。
平均月間アクティブアドレス数は約39%増加し、約7300万に達しました。BNBチェーンは約2500万のアドレスでリードしており、これはトークン化された株式関連の活動の増加に関連している可能性があります。
今四半期の報告で示された「実際の」取引額は、以前のDeFi四半期報告に比べて明らかに下方修正されました。これは、非自然発生的な取引行動をフィルタリングするために、より厳格な基準を採用したためです。
新興市場が引き続きTron上の実際のステーブルコイン取引を主導し、USDTの回転率が加速
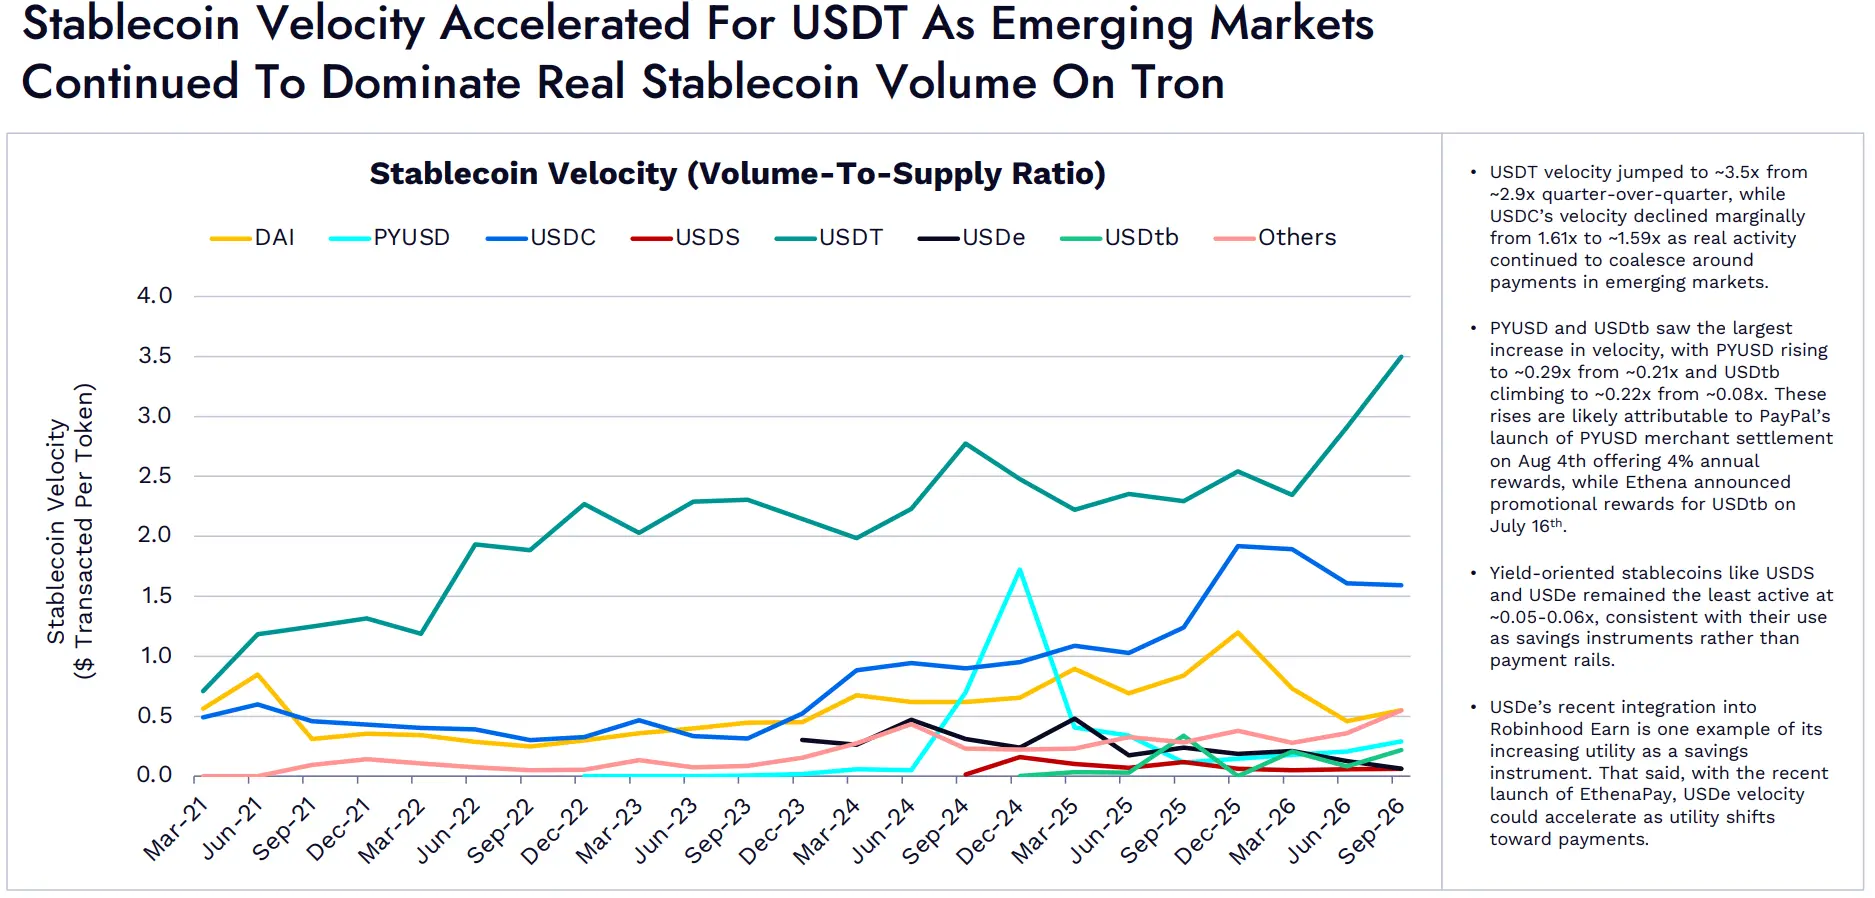
図:ステーブルコインの回転率、すなわち取引額と供給量の比率。
USDTの回転率は前四半期の約2.9倍から約3.5倍に上昇しました。USDCの回転率は1.61倍からわずかに減少し、約1.59倍となりました。実際の使用活動は新興市場の決済シーンに集中し続けています。
PYUSDとUSDtbの回転率の増加が最も大きいです。PYUSDは約0.21倍から約0.29倍に上昇し、USDtbは約0.08倍から約0.22倍に上昇しました。これらの増加は、PayPalが8月4日にPYUSDの商業決済サービスを開始し、年率4%の報酬を提供したことや、Ethenaが7月16日にUSDtbのプロモーション報酬を発表したことに関連している可能性があります。
USDSやUSDeなどの収益を得ることを目的としたステーブルコインは、依然として最も活発ではなく、回転率は約0.05から0.06倍です。これは、これらが主に貯蓄ツールとして使用され、決済チャネルとしては使用されないことと一致しています。
USDeは最近ロビンフッドのEarnに接続され、貯蓄ツールとしての用途が拡大していることを示しています。しかし、EthenaPayが最近立ち上がったことで、USDeの使用がより決済にシフトすれば、その回転率も加速する可能性があります。
トークン化された株式とアクティブ投資戦略がRWAの成長を促進し、トークン化された国債の規模は安定傾向に
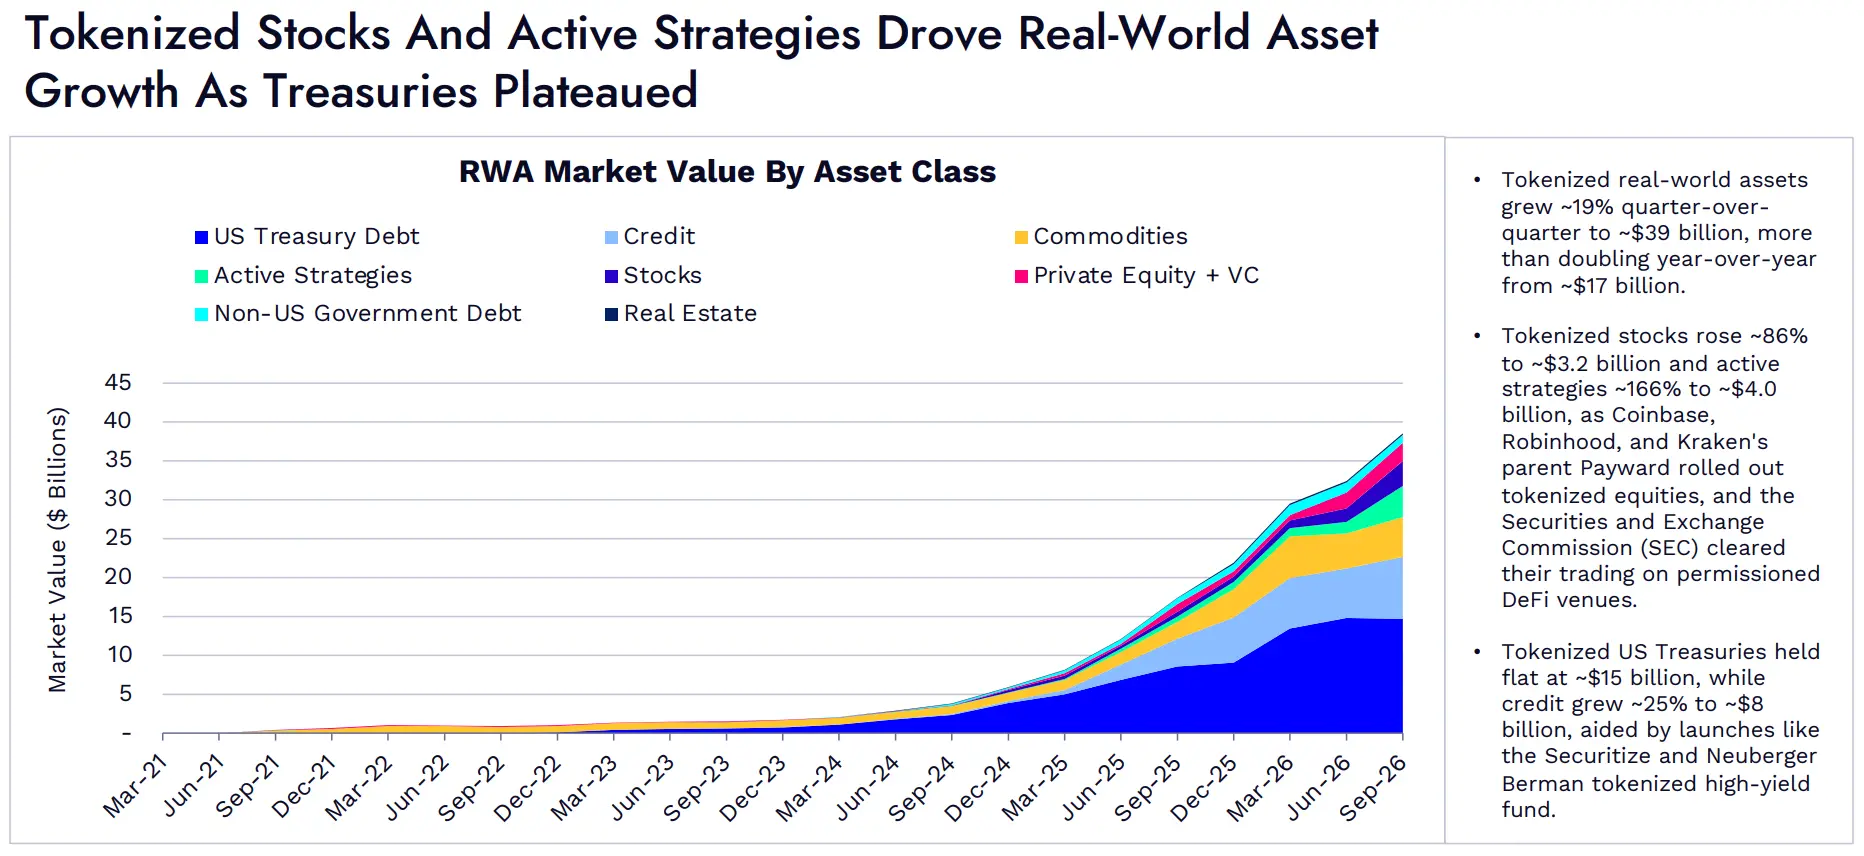
図:資産クラス別のRWA時価総額。クラスには米国国債、クレジット、コモディティ、アクティブ投資戦略、株式、プライベートエクイティおよびベンチャーキャピタル、非米国政府債務および不動産が含まれます。
トークン化された現実世界資産の規模は前月比約19%増加し、約390億ドルに達し、昨年同期の約170億ドルから倍増しました。
トークン化された株式の規模は約86%増加し、約32億ドルに達しました。アクティブ投資戦略の規模は約166%増加し、約40億ドルに達しました。同時期に、Coinbase、Robinhood、Krakenの親会社であるPaywardが相次いでトークン化された株式を発表し、米国証券取引委員会(SEC)もこれらの資産が入場許可の必要なDeFiプラットフォームで取引されることを許可しました。
トークン化された米国国債の規模はほぼ横ばいで、約150億ドルです。クレジット資産は約25%増加し、約80億ドルに達しました。Securitizeやルボマイなどの機関がトークン化された高利回りファンドを発表し、成長を支えています。
他のネットワークはより早く成長し、イーサリアムのRWA時価総額シェアは今四半期に減少
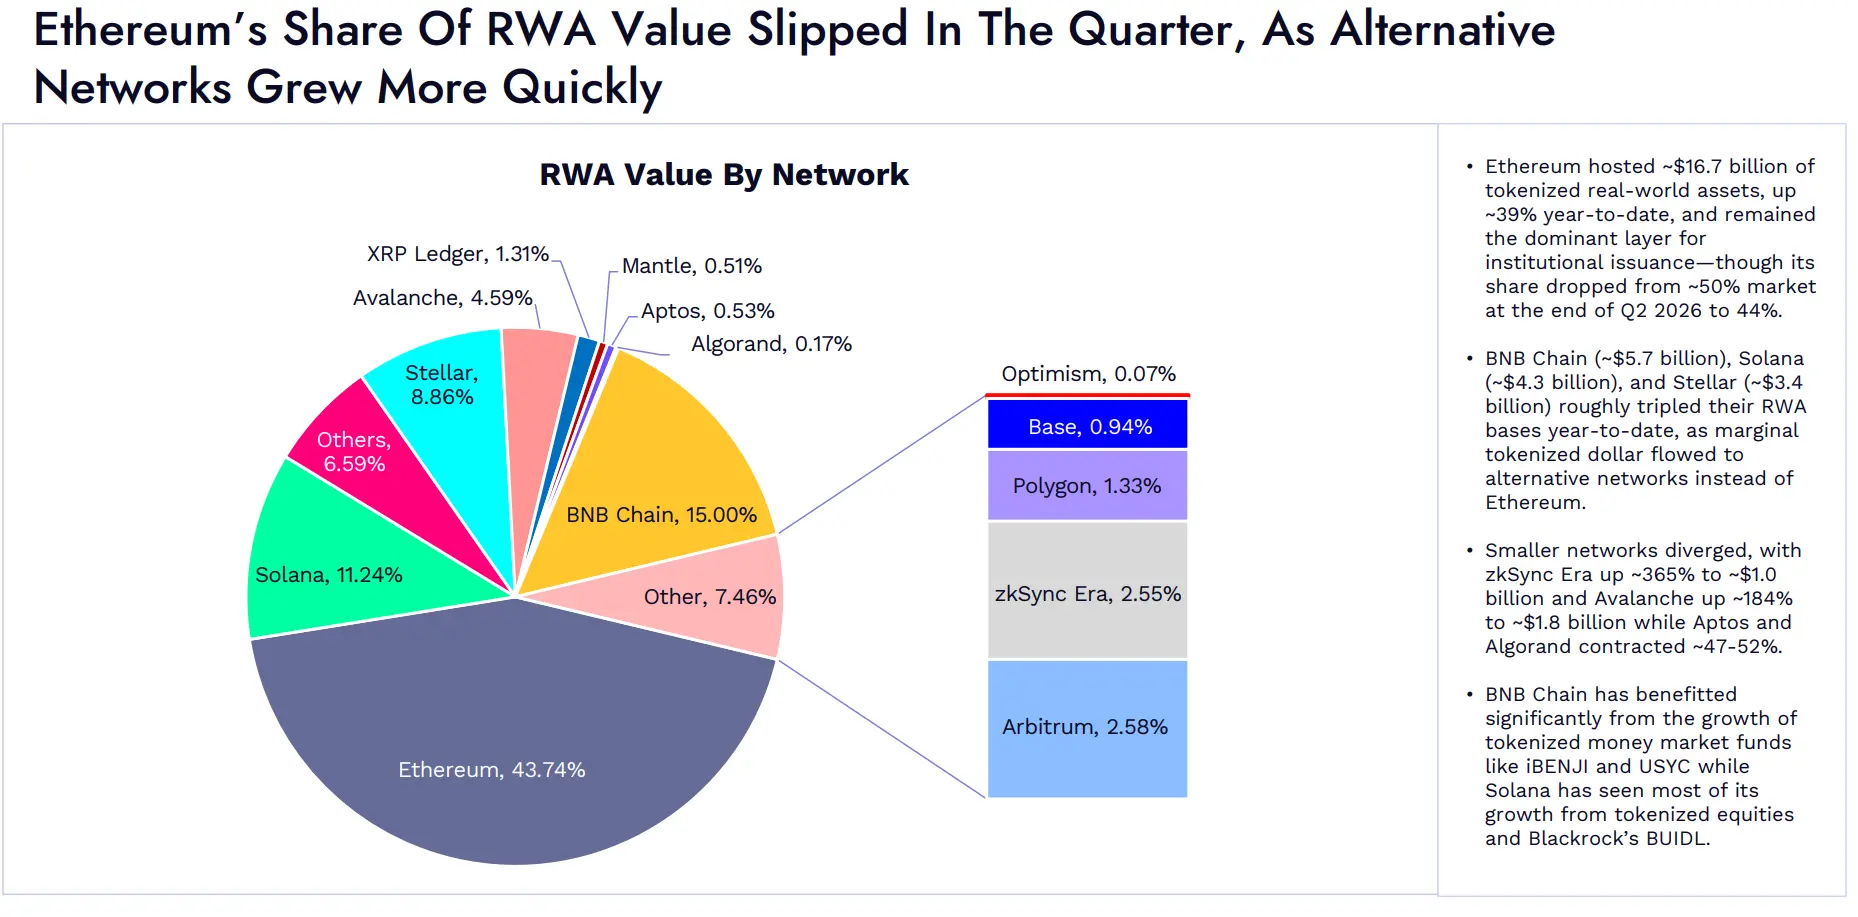
図:各ブロックチェーンのRWA時価総額分布。イーサリアムは43.74%、BNBチェーンは15.00%、ソラナは11.24%、ステラは8.86%を占めています。図は他のネットワークおよび小規模ネットワークの分布も示しています。
イーサリアム上に保持されているトークン化された現実世界資産は約167億ドルで、年初から約39%増加しており、依然として機関がこのような資産を発行する主要なネットワークです。しかし、その市場シェアは2026年第二四半期末の約50%から44%に低下しました。
BNBチェーン、ソラナ、ステラのRWA規模はそれぞれ約57億ドル、43億ドル、34億ドルで、年初から現在までにそれぞれ約3倍に拡大しました。新たにトークン化された資産はより多くイーサリアム以外のネットワークに流れています。
小規模ネットワークのパフォーマンスには分化が見られます。zkSync Eraは約365%増加し、約10億ドルに達しました。Avalancheは約184%増加し、約18億ドルに達しました。AptosとAlgorandは約47%減少し、52%に達しました。
BNBチェーンはiBENJI、USYCなどのトークン化されたマネーマーケットファンドの成長から顕著な利益を得ています。ソラナの成長は主にトークン化された株式とブラックロックのBUIDLから来ています。
02 ネットワークとアプリの経済的パフォーマンス
DeFiのTVLは第二四半期の低点から回復し、BaseとTronは年間を通じて一般的に減少する中で逆行して成長
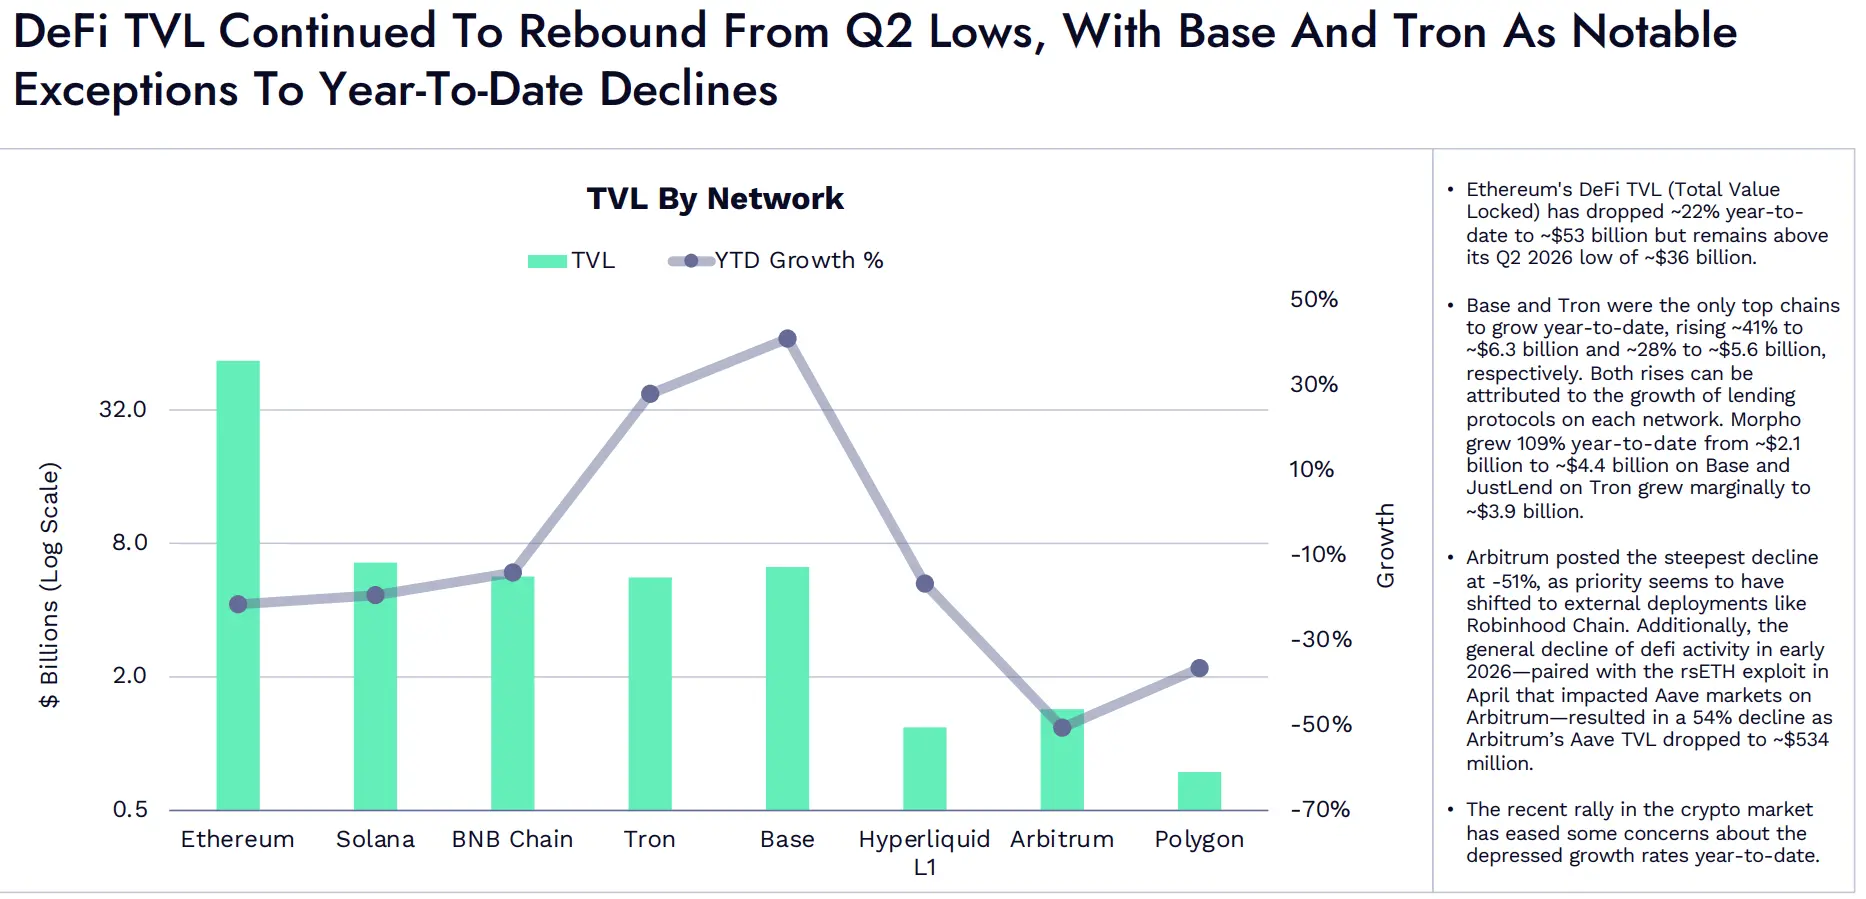
図:各ネットワークの総ロック価値(TVL)および年初からの増加率。
イーサリアムのDeFi総ロック価値(TVL)は年初から約22%減少し、約530億ドルに達しましたが、2026年第二四半期の約360億ドルの低点よりは高いです。
主要なネットワークの中で、BaseとTronのみが年初からの成長を実現し、それぞれ約41%増の約63億ドル、約28%増の約56億ドルに達しました。両者の成長は、それぞれのネットワーク上の貸出プロトコルの拡大に起因しています。Base上のMorphoは年初から109%成長し、約21億ドルから約44億ドルに増加しました;Tron上のJustLendはわずかに増加し約39億ドルに達しました。
Arbitrumは約51%の減少を記録し、その発展の焦点はRobinhood Chainなどの外部展開に移っているようです。さらに、2026年初頭のDeFi活動全体の減少に加え、4月のrsETH攻撃事件がArbitrum上のAave市場に与えた影響により、Arbitrum上のAaveのTVLは54%減少し、約5.34億ドルに達しました。
最近の暗号市場の上昇は、年初からの成長の鈍化に対する市場参加者の懸念を和らげました。
Solanaの回復とRobinhood Chainの立ち上げがネットワーク収入をわずかに増加させる
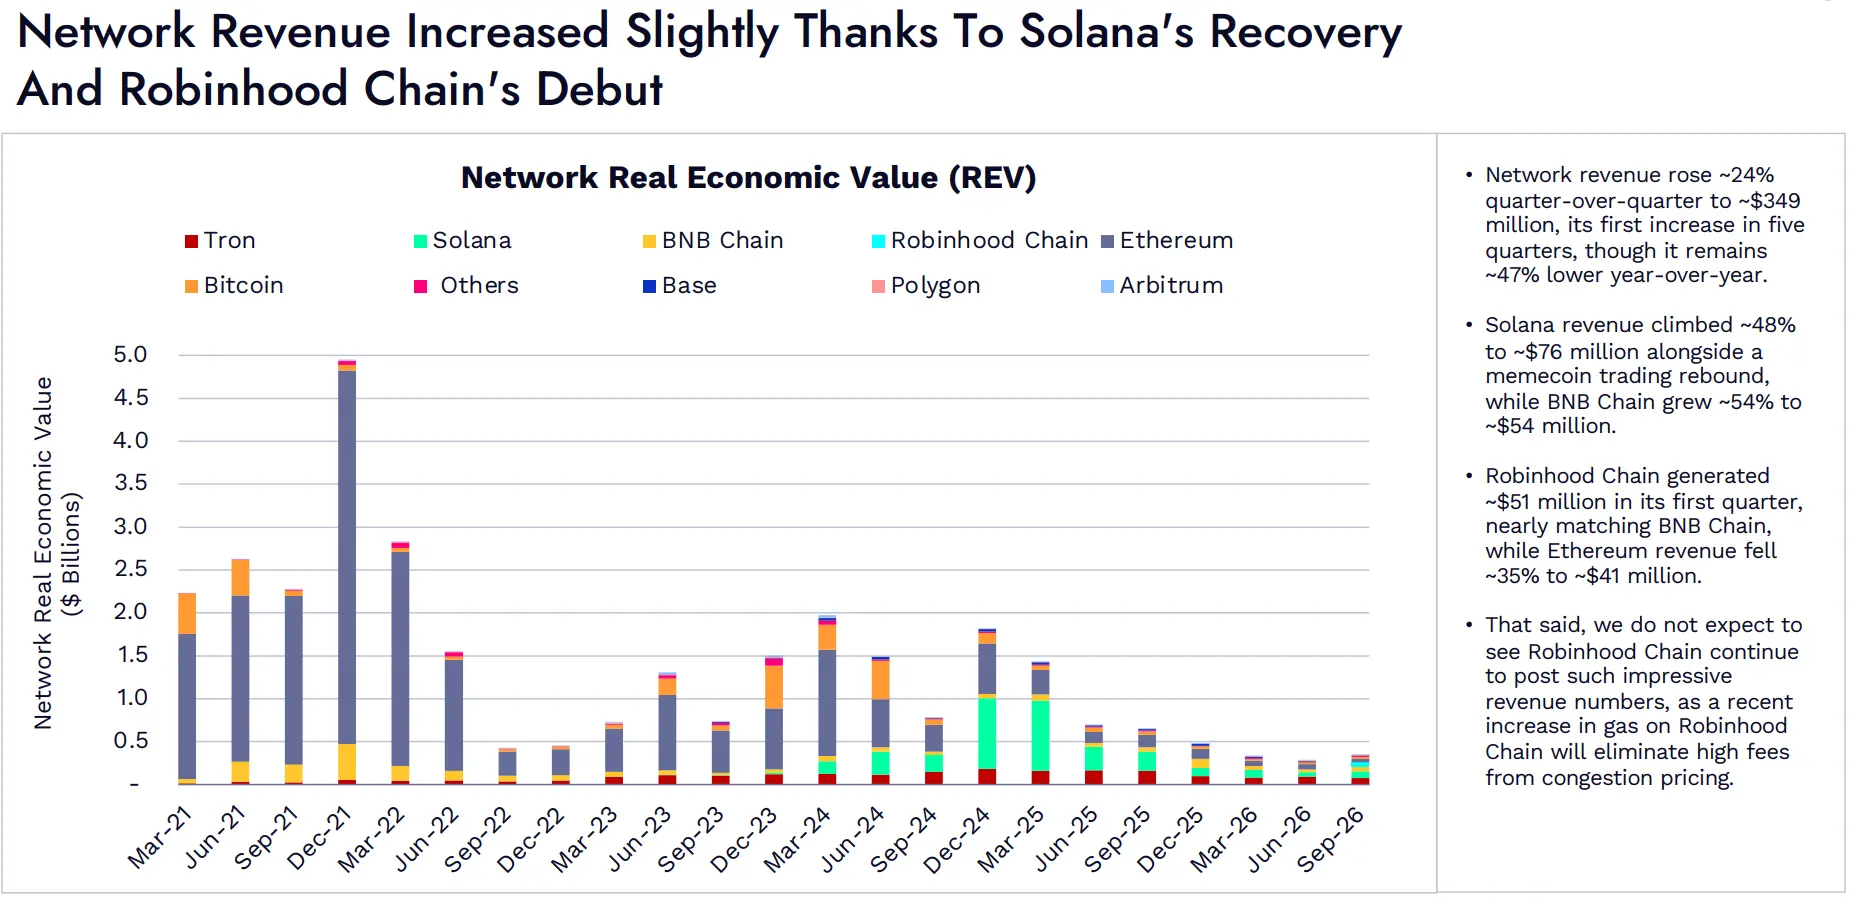
図:ネットワークの実際の経済価値(REV)。
ネットワーク収入は前四半期比で約24%増加し、約3.49億ドルに達しました。これは近五四半期以来の初の増加ですが、昨年同期と比較すると約47%低いです。
Memeコイン取引の回復に伴い、Solanaの収入は約48%増加し、約7600万ドルに達しました;BNB Chainは約54%増加し、約5400万ドルに達しました。
Robinhood Chainは立ち上げ初の四半期で約5100万ドルの収入を生み出し、BNB Chainに近づいています;Ethereumの収入は約35%減少し、約4100万ドルに達しました。
しかし、Robinhood Chainはこのような優れた収入のパフォーマンスを維持するのは難しいと予想しています。このネットワークは最近、Gas関連のパラメータを引き上げたため、混雑価格による高額手数料が解消されるでしょう。
取引アプリとMemeコイン発行プラットフォームの回復、アプリ収入が増加
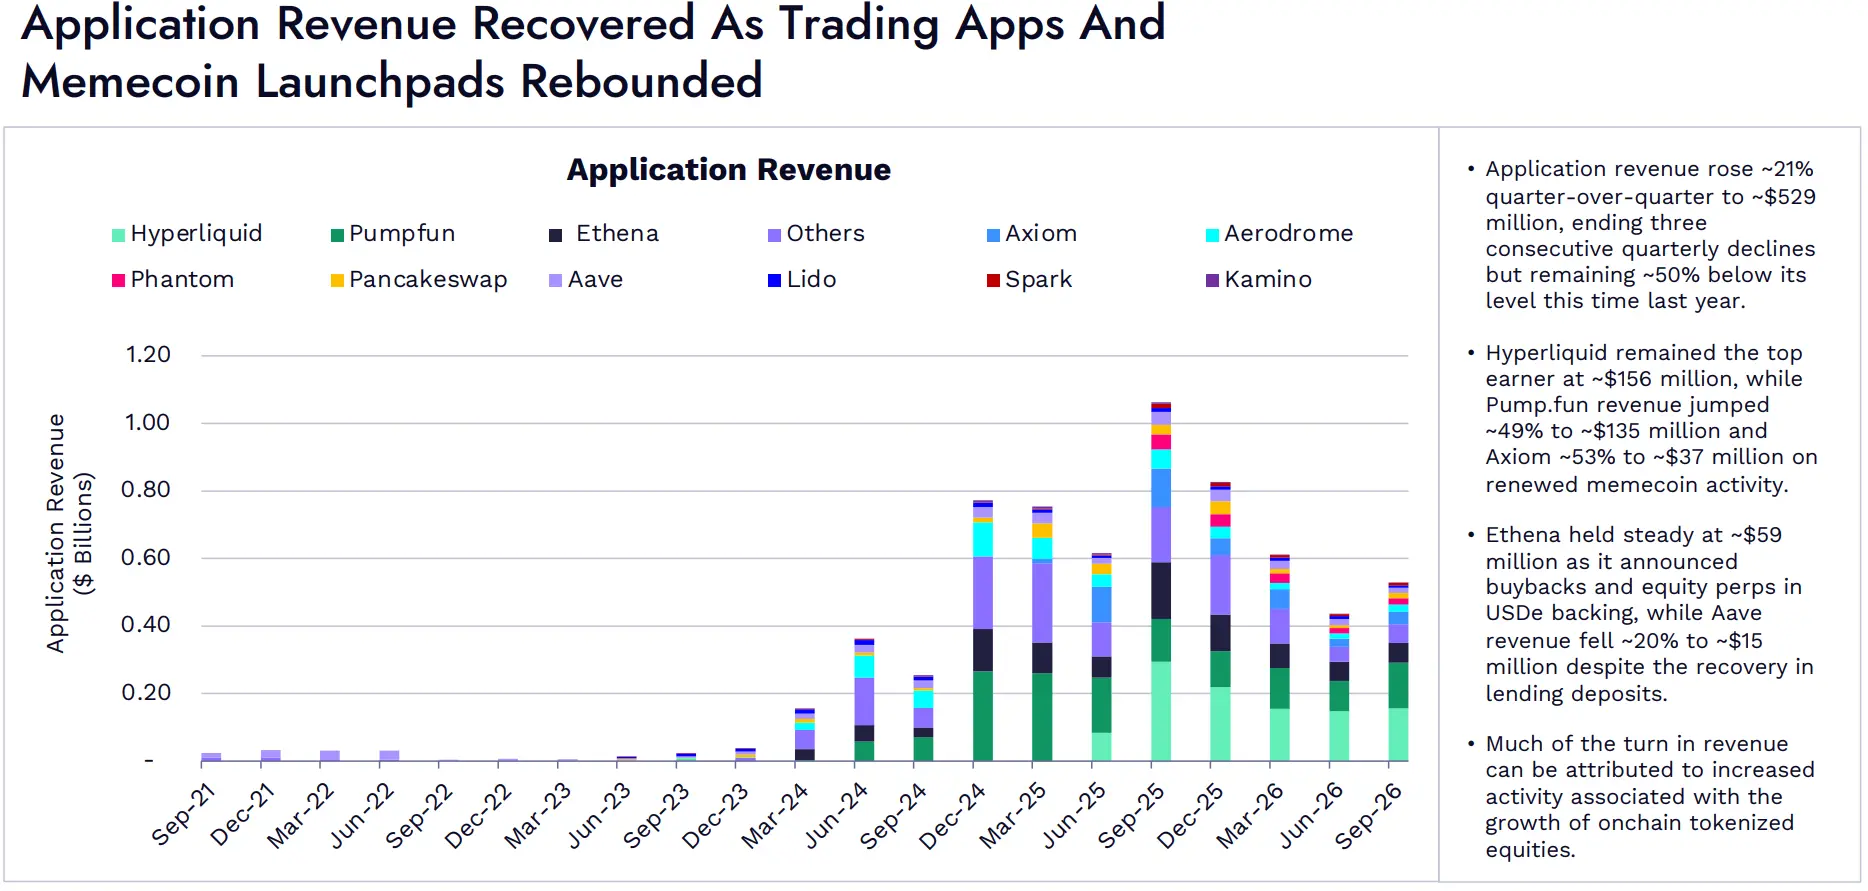
図:アプリ収入。
アプリ収入は前四半期比で約21%増加し、約5.29億ドルに達し、三四半期連続の減少を終えましたが、昨年同期と比較すると約50%低いです。
Hyperliquidは収入ランキングの首位を維持し、約1.56億ドルに達しました。Memeコイン活動の回復により、Pump.funの収入は約49%増加し、約1.35億ドルに達しました;Axiomは約53%増加し、約3700万ドルに達しました。
Ethenaの収入は約5900万ドルで安定しています。このプロジェクトは買戻し計画を発表し、USDeの資産支援メカニズムに株式の永続契約を導入しました。貸出預金が回復したにもかかわらず、Aaveの収入は約20%減少し、約1500万ドルに達しました。
収入の回復は、主にオンチェーンのトークン化された株式の増加による活動の増加に起因しています。
アプリ収入は引き続き基盤ネットワーク収入の約1.5倍
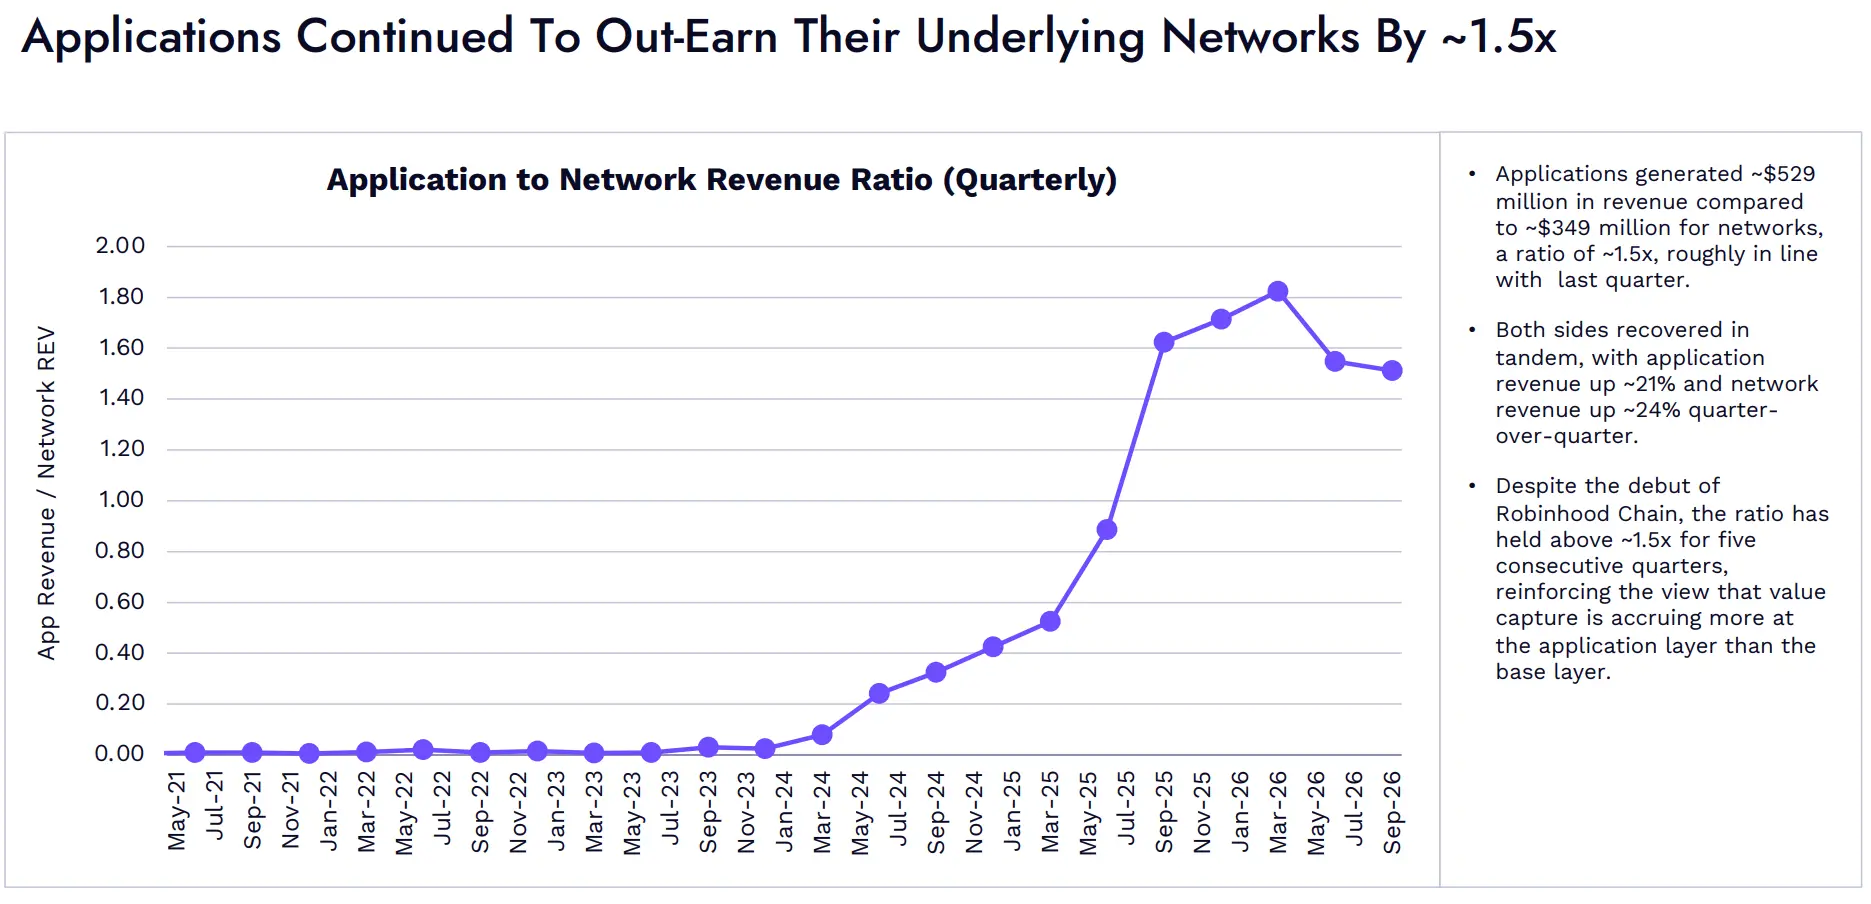
図:アプリ収入とネットワーク収入の四半期比率、計算方法はアプリ収入をネットワークREVで割ったもの。
アプリは約5.29億ドルの収入を生み出し、ネットワーク収入は約3.49億ドルで、両者の比率は約1.5倍で、前四半期とほぼ同じです。
両者は同時に回復し、アプリ収入は前四半期比で約21%増加し、ネットワーク収入は約24%増加しました。
Robinhood Chainが立ち上がったにもかかわらず、この比率は五四半期連続で約1.5倍以上を維持しています。これは、基盤ネットワークに比べて、より多くの価値がアプリ層によって取得されているという判断をさらに支持しています。
03 分散型取引所
トークン化された資産とMemeコインが現物DEXの取引高を押し上げる
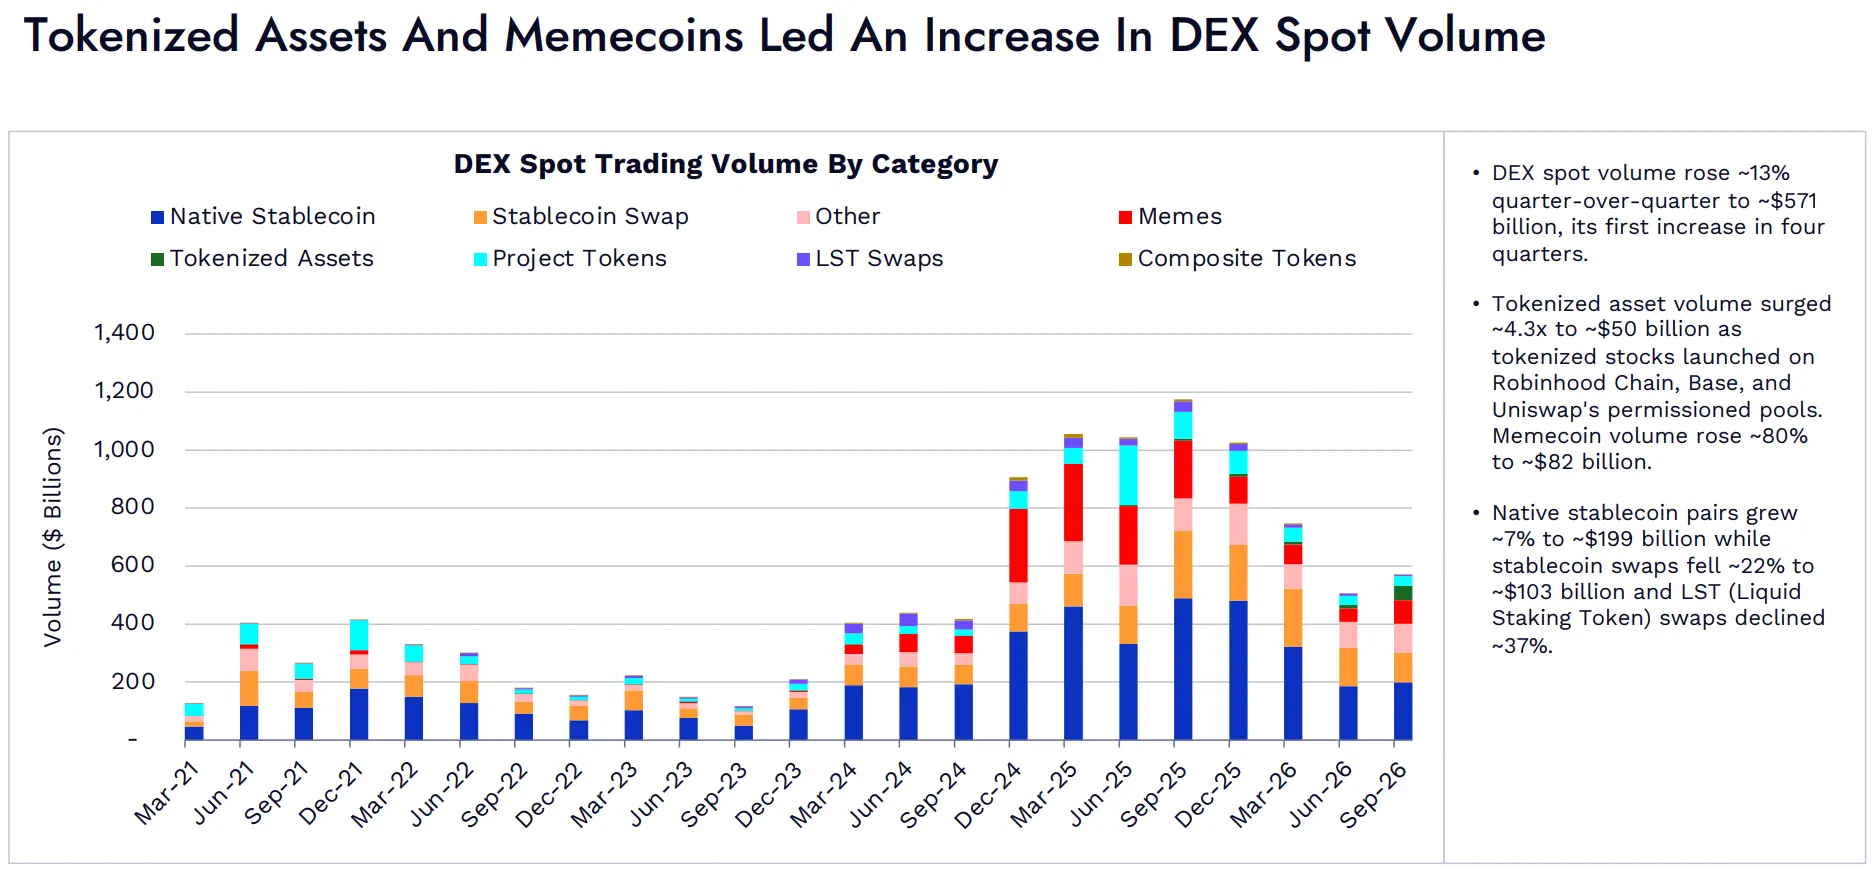
図:取引カテゴリー別の現物DEX取引高。
現物DEXの取引高は前四半期比で約13%増加し、約5710億ドルに達し、近四四半期以来の初の増加を記録しました。
Robinhood Chain、Base、Uniswapの許可プールでトークン化された株式が立ち上がったことで、トークン化された資産の取引高は約4.3倍増加し、約500億ドルに達しました。Memeコインの取引高は約80%増加し、約820億ドルに達しました。
ネイティブトークン/ステーブルコインの取引ペアの取引高は約7%増加し、約1990億ドルに達しました;ステーブルコインのスワップ取引高は約22%減少し、約1030億ドルに達しました;流動性ステーキングトークン(LST)のスワップ取引高は約37%減少しました。
SolanaとRobinhood ChainのDEXシェアが上昇し、Uniswapがリードを拡大
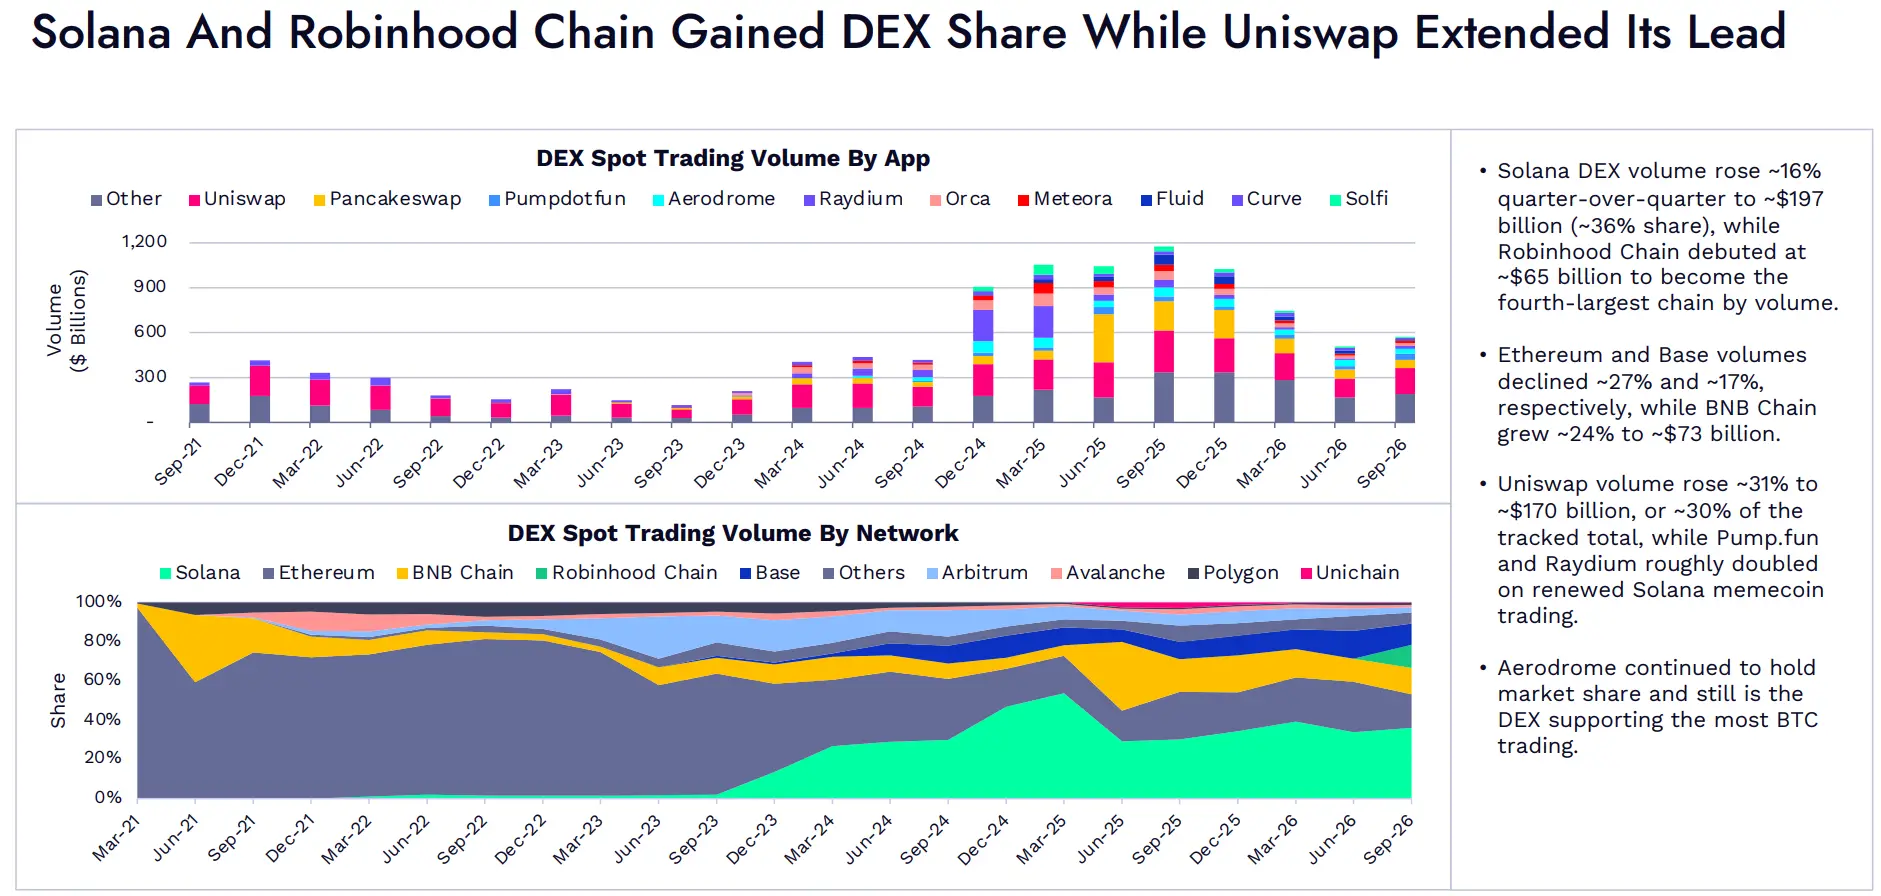
図:各アプリの現物DEX取引高。 各ネットワークの現物DEX取引高シェア。
SolanaのDEX取引高は前四半期比で約16%増加し、約1970億ドルに達し、シェアは約36%です。Robinhood Chainの立ち上げ初季の取引高は約650億ドルに達し、取引高で第四位のネットワークとなりました。
EthereumとBaseの取引高はそれぞれ約27%と17%減少しました;BNB Chainは約24%増加し、約730億ドルに達しました。
Uniswapの取引高は約31%増加し、約1700億ドルに達し、統計範囲内の総取引高の約30%を占めています。SolanaでのMemeコイン取引の回復に伴い、Pump.funとRaydiumの取引高はそれぞれ約2倍に拡大しました。
Aerodromeは市場シェアを維持し、依然として最も多くのBTC取引を受け持つDEXです。
現物取引におけるDEXの相対シェアが回復し、多くのネットワークの取引高/TVL比率が減少
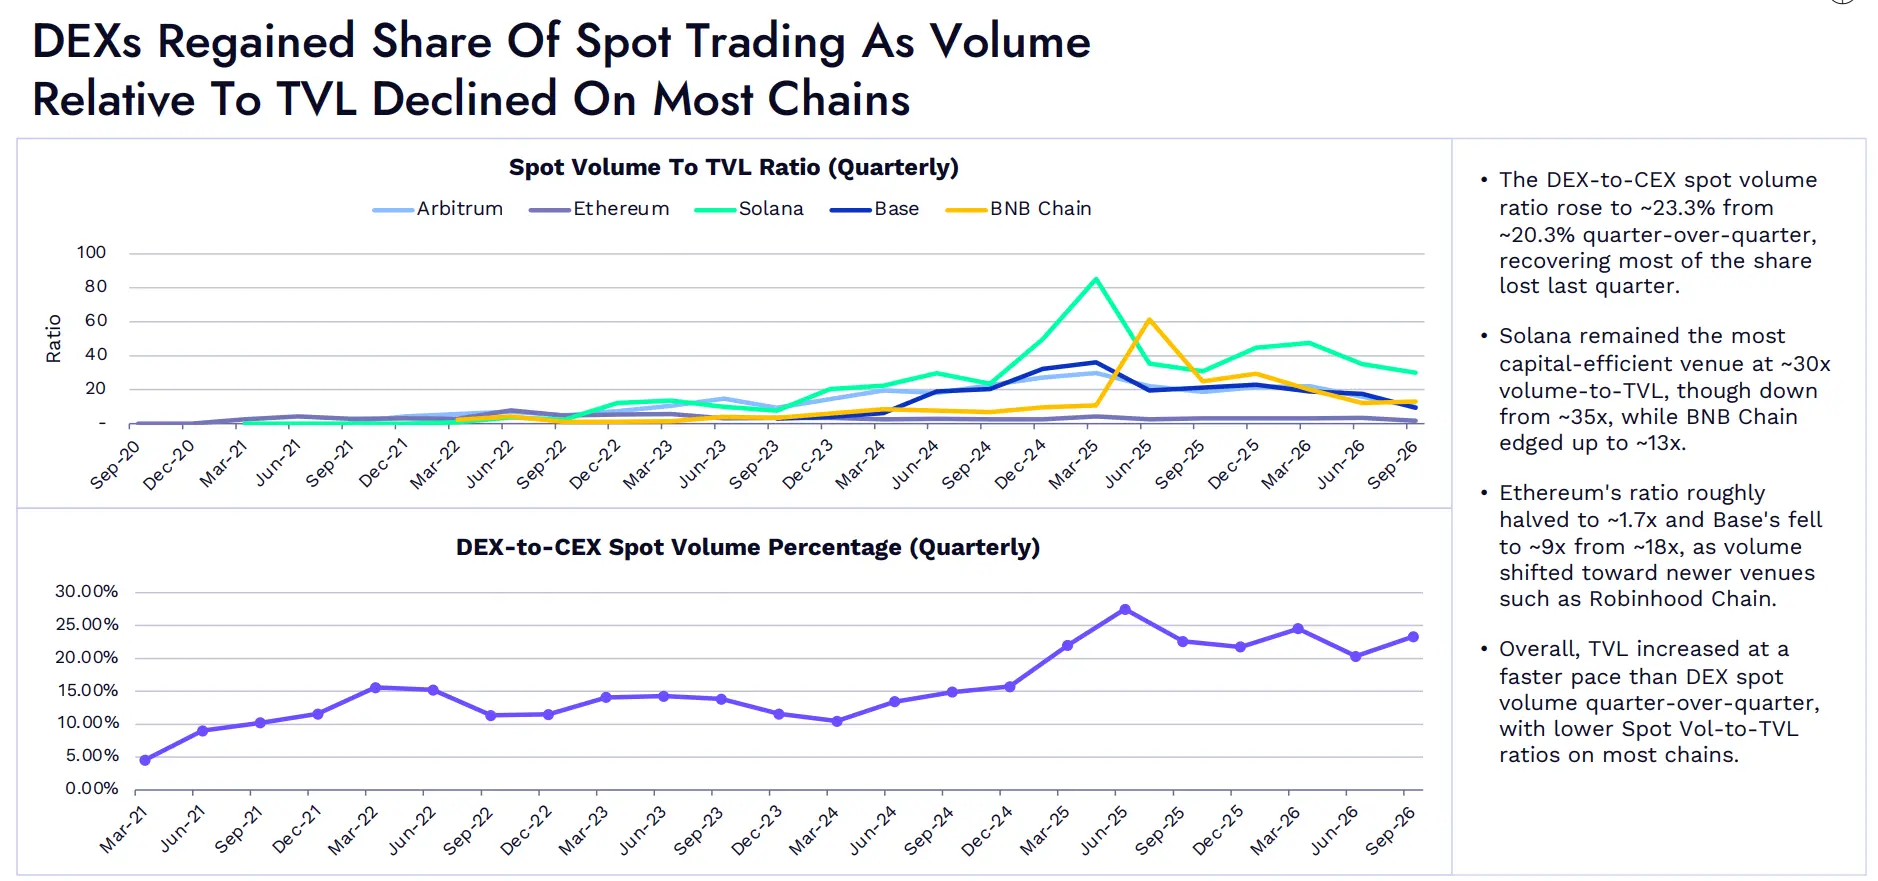
図:現物取引高とTVLの四半期比率。 DEXとCEXの現物取引高の四半期比率。
DEXとCEXの現物取引高比率は、前四半期の約20.3%から約23.3%に上昇し、前四半期に失った大部分の相対シェアを回復しました。
Solanaは依然として資金使用効率が最も高い取引ネットワークで、取引高/TVL比率は約30倍ですが、以前の約35倍から低下しました。BNB Chainはわずかに約13倍に上昇しました。
Ethereumの比率はほぼ半減し、約1.7倍に減少しました;Baseは約18倍から約9倍に減少しました。取引活動はRobinhood Chainなどの新しい取引ネットワークに移行しています。
全体として、TVLの前四半期比成長は現物DEX取引高の成長を上回り、多くのネットワークの現物取引高/TVL比率が減少しました。
永続契約DEXの未決済価値が大幅に増加、取引高はやや冷却
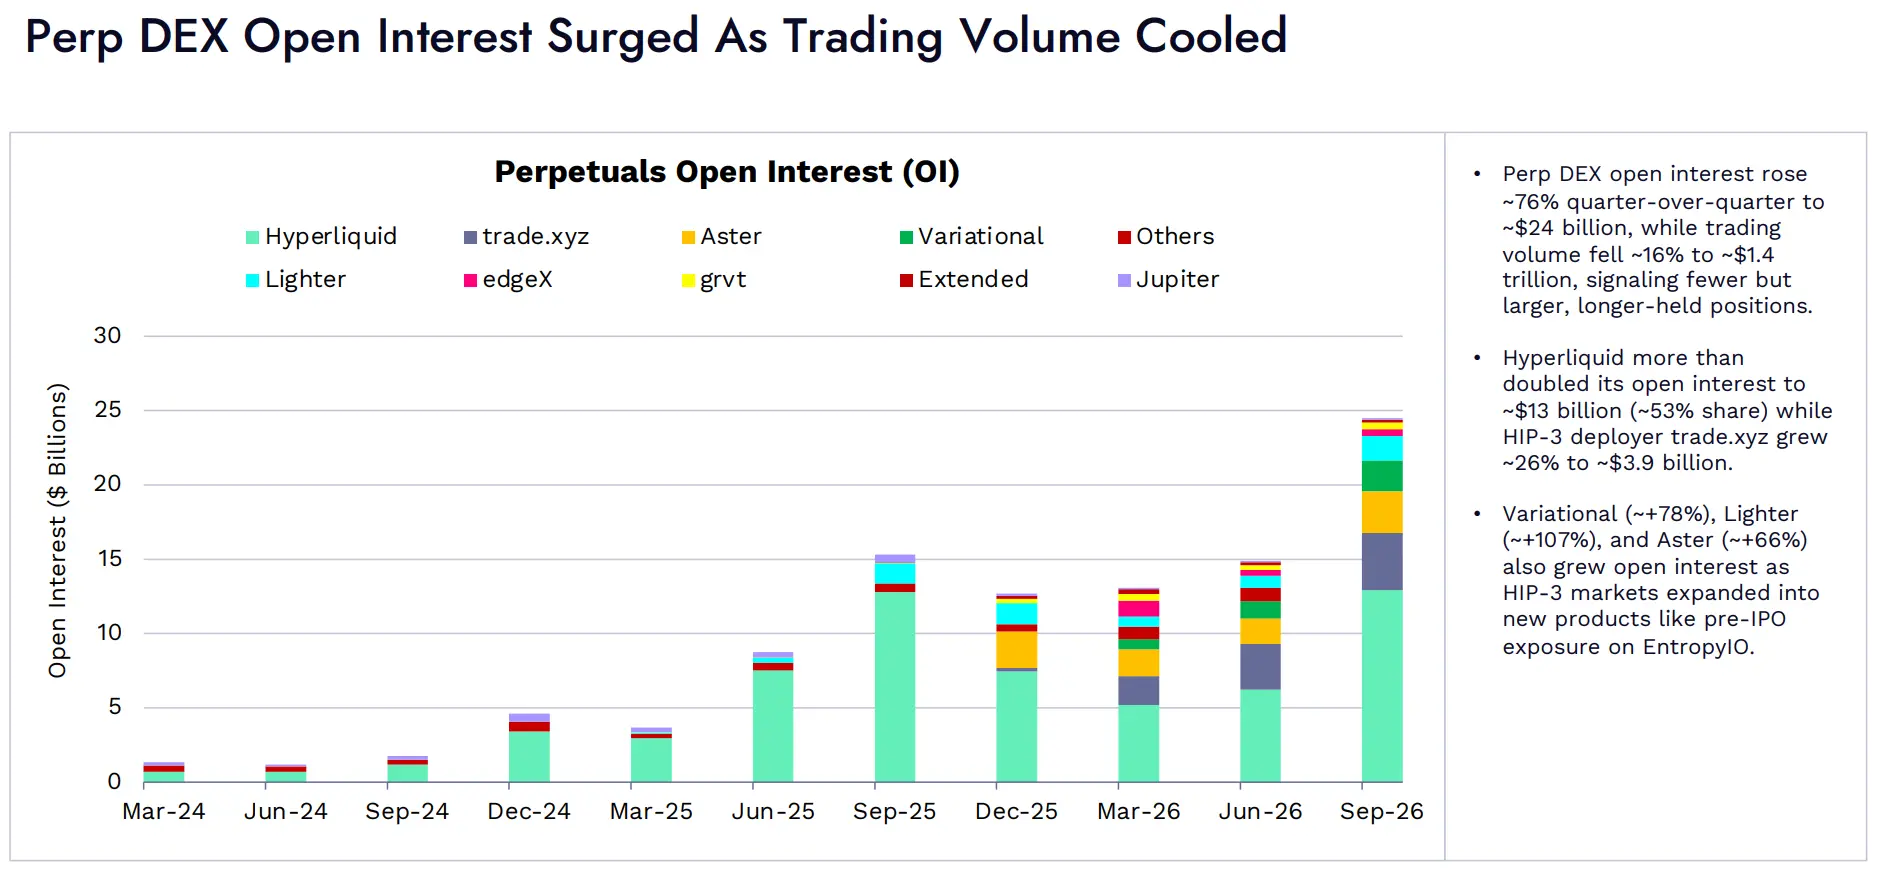
図:永続契約の未決済価値(OI)。
永続契約DEXの未決済価値は前四半期比で約76%増加し、約240億ドルに達しました;取引高は約16%減少し、約1.4兆ドルに達しました。これは、トレーダーがより少ない数量で、より大きな規模、より長い保有期間のポジションを持つ傾向があることを示しています。
Hyperliquidの未決済価値は倍増し、約130億ドルに達し、シェアは約53%です。HIP-3市場の展開者であるtrade.xyzは約26%増加し、約39億ドルに達しました。
Variational、Lighter、Asterの未決済価値もそれぞれ約78%、107%、66%増加しました。一方で、HIP-3市場は新製品に拡大し、EntropyIOで提供される上場前資産のエクスポージャーを含んでいます。
今四半期の各月、DEXのCEXに対する先物取引高比率が持続的に減少
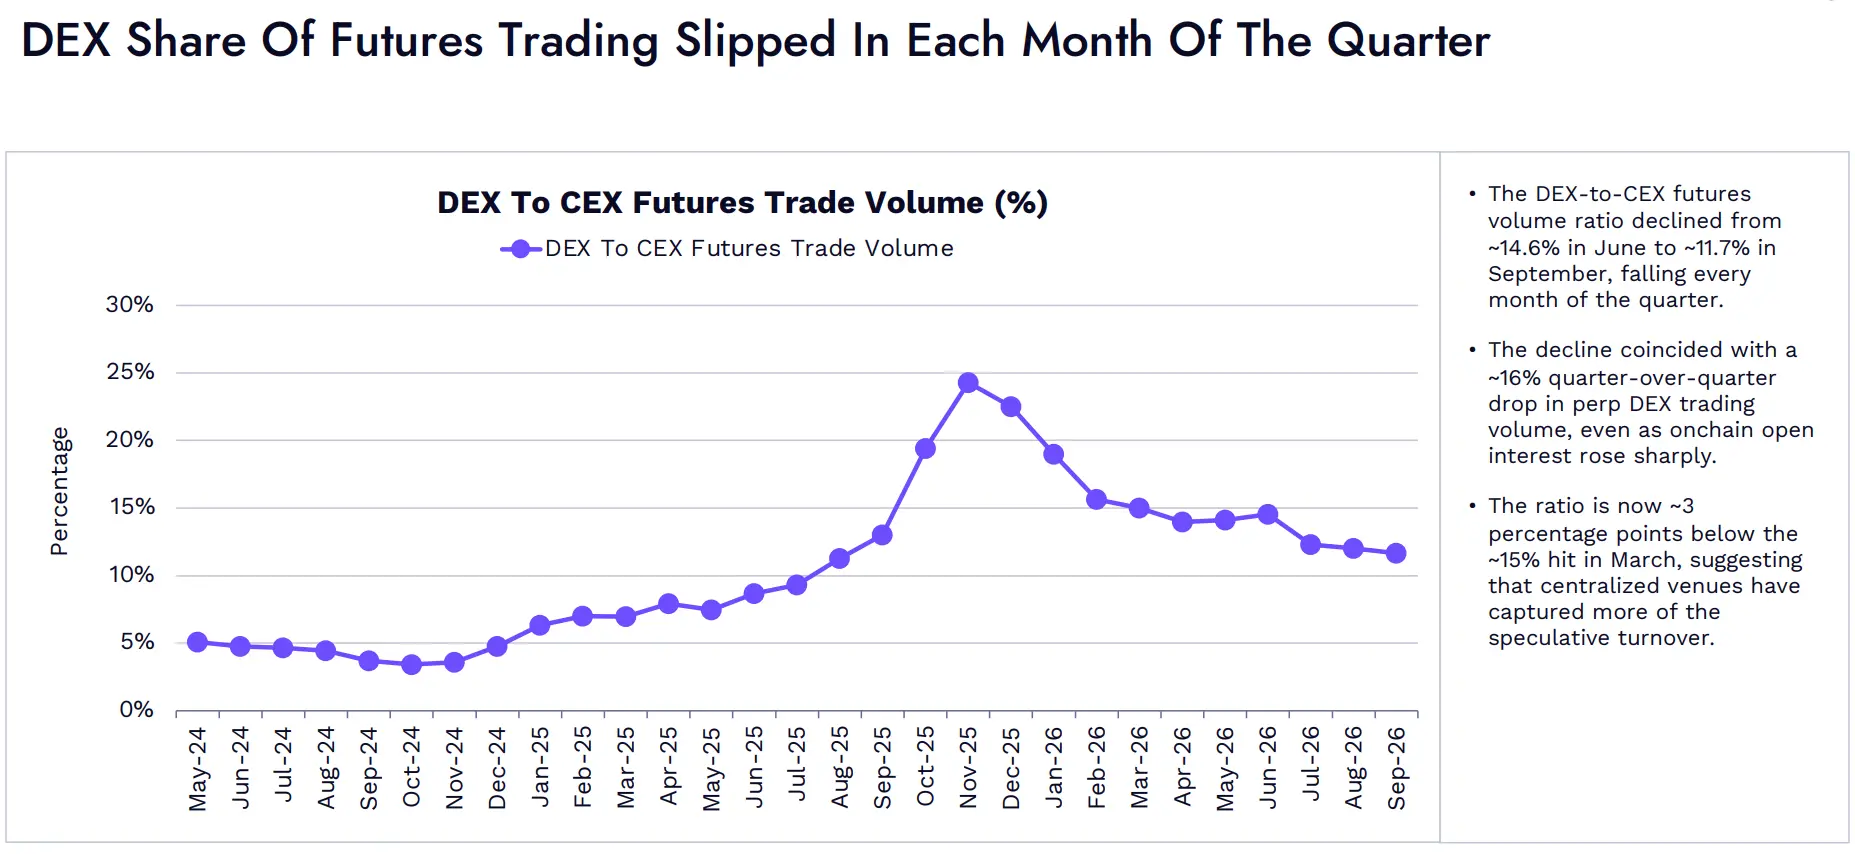
図:DEXとCEXの先物取引高比率。
DEXとCEXの先物取引高比率は、6月の約14.6%から9月の約11.7%に減少し、今四半期の各月で減少しています。
同期に、永続契約DEXの取引高は前四半期比で約16%減少しましたが、オンチェーンの未決済価値は著しく増加しました。
現在の比率は3月の約15%の水準より約3ポイント低く、中央集権型取引プラットフォームがより多くの投機的取引を受け持っていることを示しています。
04 貸出プロトコル
AaveとMorphoがリードし、貸出預金が大幅に回復
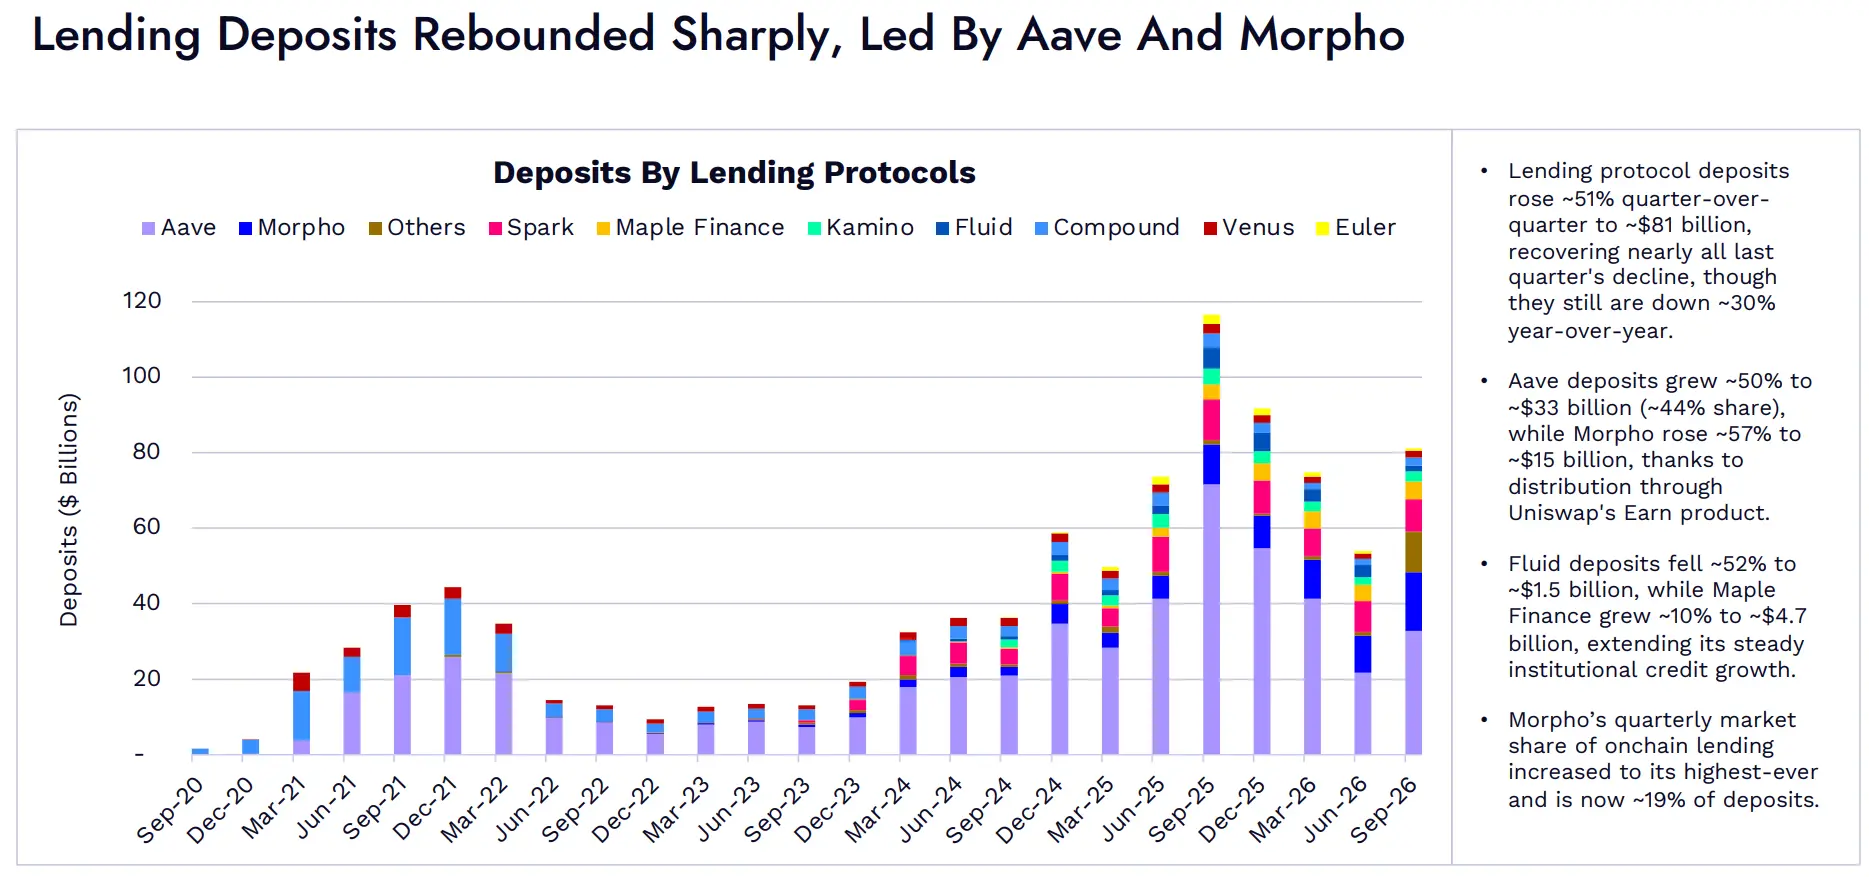
図:各貸出プロトコルの預金規模。
貸出プロトコルの預金は前四半期比で約51%増加し、約810億ドルに達し、ほぼ前四半期の全ての減少を回復しましたが、昨年同期と比較すると約30%低いです。
Aaveの預金は約50%増加し、約330億ドルに達し、シェアは約44%です;Uniswap Earn製品による分配チャネルのおかげで、Morphoの預金は約57%増加し、約150億ドルに達しました。
Fluidの預金は約52%減少し、約15億ドルに達しました;Maple Financeは約10%増加し、約47億ドルに達し、機関向け貸出業務の安定した成長を継続しています。
Morphoは今四半期のオンチェーン貸出預金シェアを歴史的最高水準に引き上げ、現在は総預金の約19%を占めています。
借入需要が回復しており、Spark、Maple、Morphoが年初からの成長をリードしています。
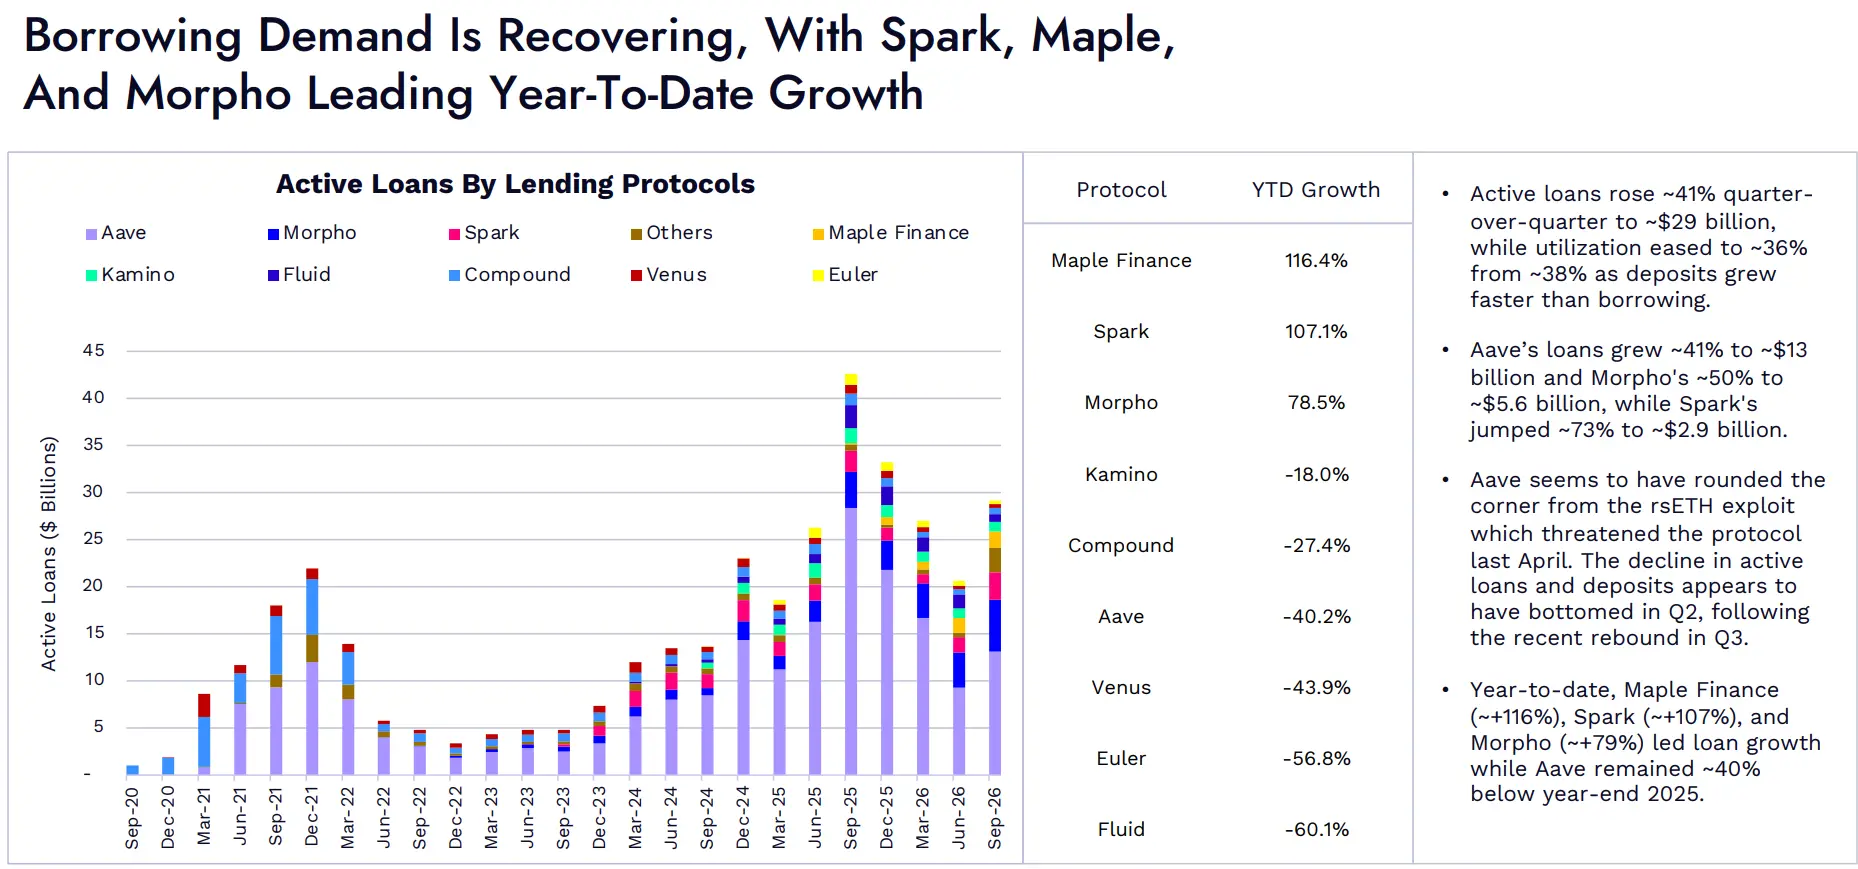
図:各借貸協定の未償貸付規模。
未償貸付規模は前月比約41%増加し、約290億ドルに達しました。預金の増加が借入を上回ったため、資金利用率は約38%からわずかに36%に低下しました。
Aaveの貸付規模は約41%増加し、約130億ドルに達しました;Morphoは約50%増加し、約56億ドル;Sparkは約73%増加し、約29億ドルに達しました。
Aaveは、今年4月に協定の安全性を脅かしたrsETH攻撃事件の影響から脱却したようです。第三四半期の反発と合わせて、未償貸付と預金の減少は第二四半期に底を打ったようです。
年初から現在まで、Maple Finance、Spark、Morphoの貸付成長率はそれぞれ約116%、107%、79%で、先行しています;Aaveは2025年末より約40%低いままです。
05 市場焦点:トークン化された株式
トークン化された株式が重要なオンチェーン市場となり、現物DEXの取引高の約9%を占める
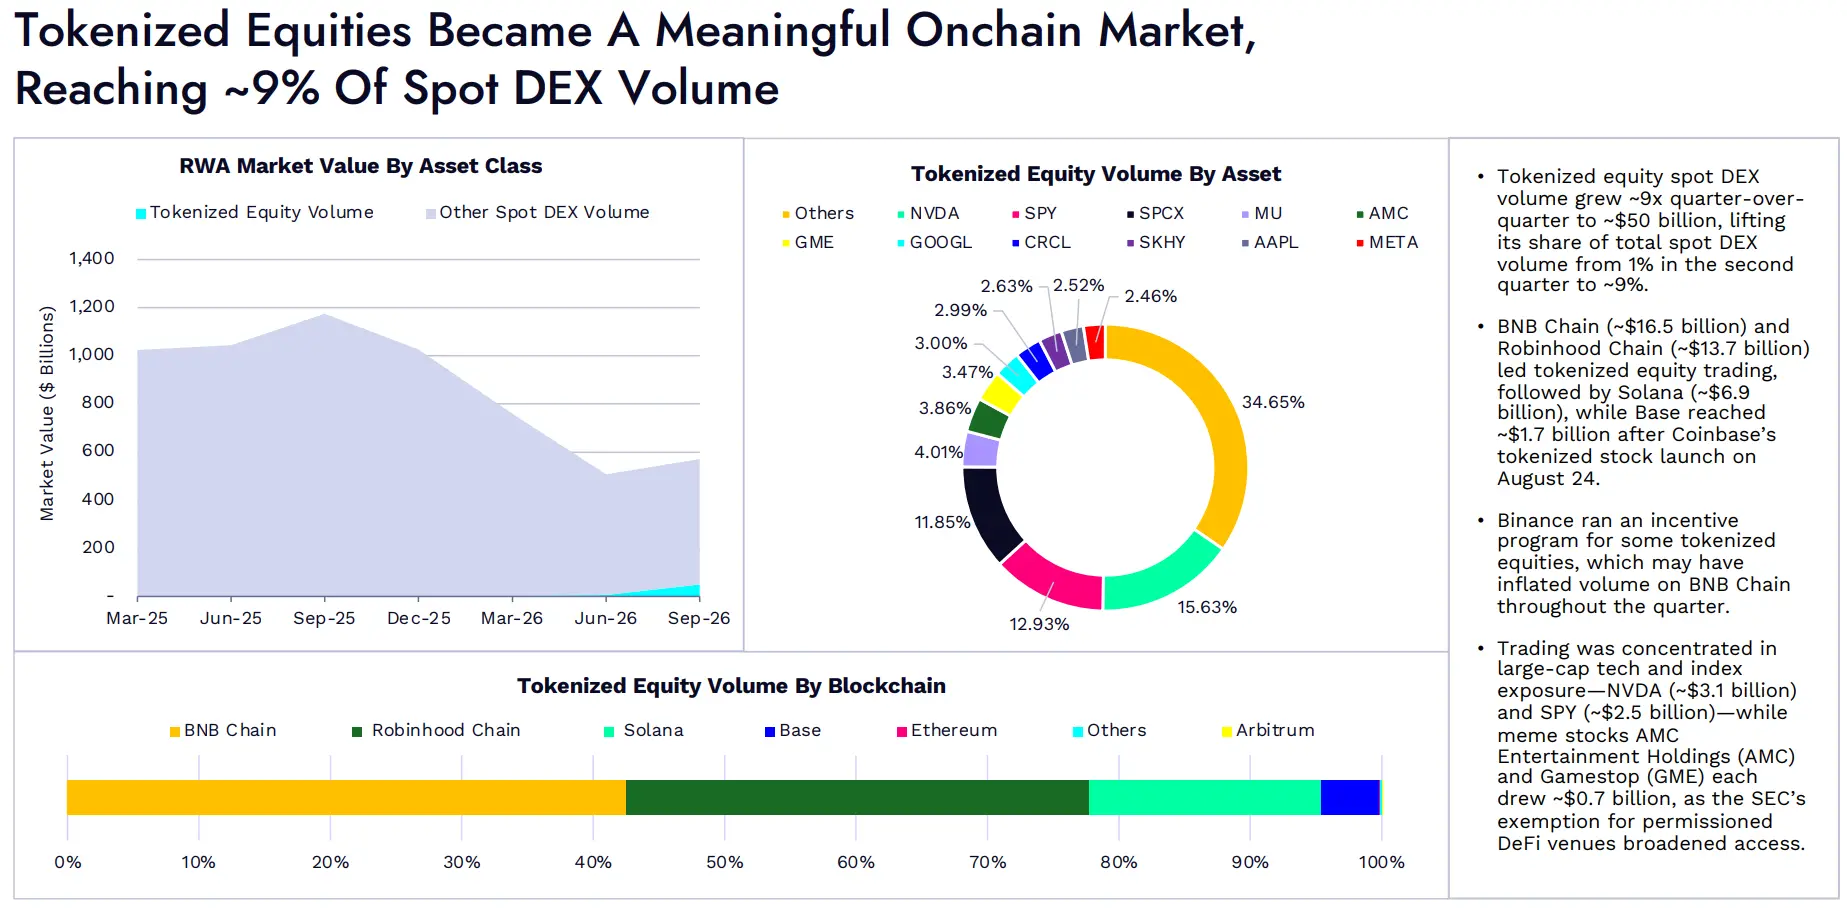
図:資産クラス別のRWA時価総額。 資産別のトークン化された株式の取引高。 ブロックチェーン別のトークン化された株式の取引高。
トークン化された株式の現物DEX取引高は前月比約9倍増加し、約500億ドルに達しました。全体の現物DEX取引高に占める割合は第二四半期の1%から約9%に上昇しました。
BNBチェーンとRobinhoodチェーンがトークン化された株式取引で先行しており、取引高はそれぞれ約165億ドルと137億ドルです;Solanaは約69億ドルでその後に続きます。Coinbaseは8月24日にトークン化された株式を導入した後、Baseの関連取引高は約17億ドルに達しました。
バイナンスは一部のトークン化された株式に対してインセンティブプログラムを実施しており、これがBNBチェーンの四半期全体の取引高を押し上げた可能性があります。
取引は主に大型テクノロジー株と指数型資産に集中しており、その中でNVDAの取引高は約31億ドル、SPYは約25億ドルです。ミーム株のAMCエンターテインメントホールディングス(AMC)とゲームストップ(GME)の取引高はそれぞれ約7億ドルです。SECは入場許可が必要なDeFiプラットフォームに対して免除を与え、投資家がこれらの資産にアクセスする手段を拡大しました。
 リスク警告 リスク警告