DeFiのないトークン化された株式には意味がありますか?
 核心的な視点

 トークンはただのバーコードであり、危機の週末を乗り越えられる市場こそが核心である。
著者:Jesus Rodriguez、Sentora共同創業者
編纂:Luffy、Foresight News
RWA業界の議論は、しばしば素朴なビジョンから始まります:国債、ファンドシェア、株式、請求書、メガワット時、または1時間のGPU計算を取り、それを表すトークンを鋳造することです。
役に立ちますか?確かに役に立ちます。しかし、変革的と言えるでしょうか?まだまだ遠いです。
これは、コンテナにバーコードを貼り付けて、世界貿易の問題が解決されたと主張するようなものです。バーコードはコンテナに識別可能で機械可読な能力を与えますが、港、クレーン、税関、保険、融資、航路を生み出すことはありませんし、遠方の買い手をもたらすこともありません。
トークンは単なるアドレス可能な権利証明書であり、DeFiは市場操作システムのセットです。本当に議論すべき問題は、どれだけの資産がオンチェーンにできるかではなく、どれだけの資産が圧力環境下で評価、融資、ヘッジ、取引現金化、損失処理を行えるか、そして毎回の取引でオフラインで会議を開いて調整する必要がないかです。
トークン化は権利の表現を完了させますが、DeFiがもたらすのは実際の効用です。
トークン化はバーコードに過ぎず、サプライチェーンではない
金融市場の歴史には、似たような幕が上がったことがあります。住宅ローンがスケール化できたのは、紙の証明書が電子記録に変わったからではありません。真のスケール化は、この種の資産の周りに一整套の運用メカニズムが誕生したからです:信用審査、貸出後サービス、証券化、信用格付け、倉庫融資、買戻し、ヘッジ、清算決済、そして損失分担ルール。
RWAも全く同じ進化プロセスを経る必要があります。
DeFiに適応できる資産は、6つのレベルを備えている必要があります:法的強制力を持つ権利、信頼できるデータソース、明確な譲渡および償還ルール、実行可能な二次市場流動性、現実の行動に合った担保パラメータ、信頼できる清算および損失処理の経路。
しかし、大多数のトークン化プロジェクトは、しばしば前の5つのレベルで止まっています。
資産の成熟度を検証するための簡単なテストがあります。3つの質問に答えるだけです:
- この資産は現在いくらの価値がありますか?
- プロトコルは今すぐに退出現金化を完了できますか?
- 最初の2つの判断がすべて間違っていた場合、損失は誰が負担しますか?
スマートコントラクトが上記の3つの質問に確実に答えられるとき、RWAは本当に金融基盤コンポーネントとなります。それ以前は、大抵は単なるデジタル包装の殻に過ぎません。
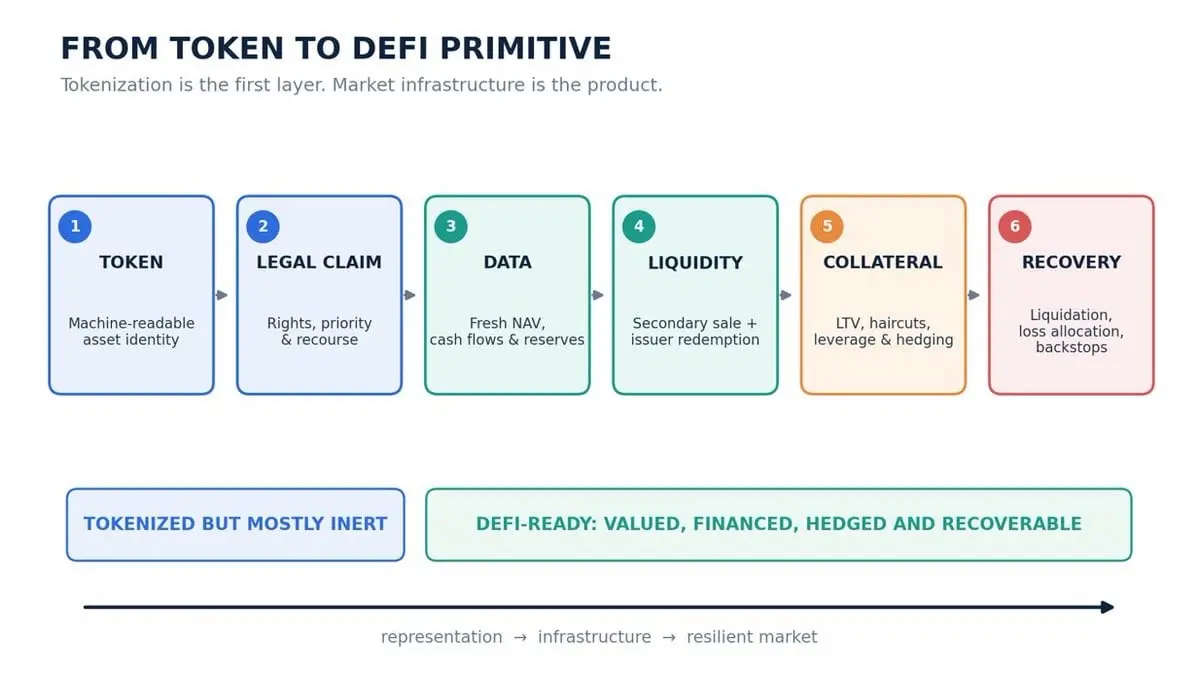
RWAの四重時間時計
最も深い技術的矛盾は、RWAが同時に異なる時間時計の下で動作していることです。
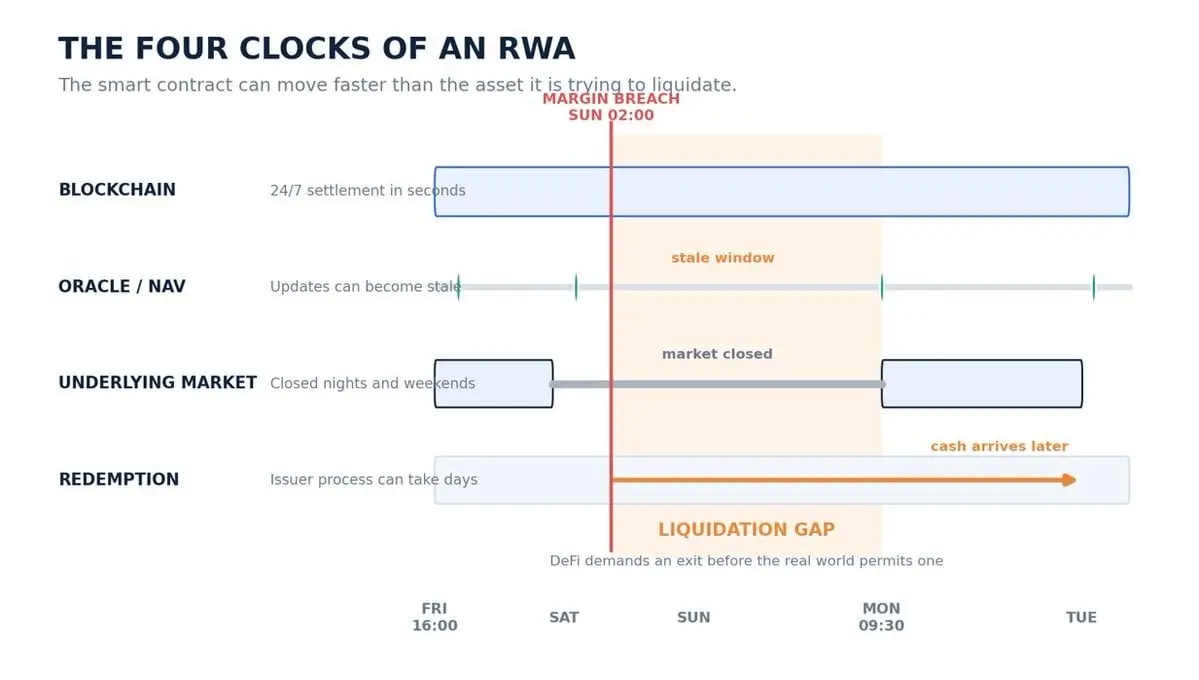
ブロックチェーンは数秒で決済を完了し、7×24時間稼働します;オラクルは毎時または毎日価格を更新するかもしれません;基盤となる伝統的取引所は夜間および週末に休業します;保管機関は銀行の営業日に従います;資産の償還プロセスは1日、5日、または30日かかることがあります。
このようなリズムの遅いRWA資産を用いて、DeFi側の迅速に期限が来る負債を支えることは、例えばステーブルコインの貸出です。
これは期限の変換であり、数百年にわたって銀行が運営するための核心的なモデルです:短期負債を用いて長期の遅い資産に資金を提供します。このモデルは実用的な価値を持っていますが、リスクは合理的に価格設定される必要があります。
シナリオを想像してください:日曜日の午前2時、資産が清算閾値に達します。スマートコントラクトはすぐにトークンを押収できますが、基盤となる現実世界の市場は月曜日まで開かず、発行者の償還業務は火曜日まで行えません。チェーン上の清算は完了しましたが、現実の資産処理はまだ始まったばかりです。
これにより清算ギャップが生じ、DeFiはすぐに退出現金化を要求しますが、現実世界はそれを許可せず、両者の間に時間差が生じます。
このギャップは直感に反する結果をもたらします。たとえボラティリティが非常に低い国債トークンであっても、担保として使用する際のリスクは、ボラティリティが高い暗号ネイティブ資産よりも高くなる可能性があります。ETHの価格は激しく変動しますが、24時間取引可能です;RWA資産は価格が安定しているように見えますが、実際には十数時間新しい価格マークがないだけかもしれません。滑らかな価格は、時には安全を意味し、時には古いデータによる偽装に過ぎません。
流動性は退出経路であり、TVLの数字ではない
一般の人々は流動性についても誤解を持っています。
流動性はTVLに等しくなく、取引ペアが存在することとも、発行者が最終的に純資産で償還することを約束することとも等しくありません。流動性とは、あなたの負債が許可する時間ウィンドウ内で、受け入れ可能なディスカウントでポジションを必要な決済資産に変換する能力を指します。
混雑した劇場を例にとることができます:ホールの規模では、火災が発生した際に安全かどうかを判断できません。真に重要なのは出口通路の幅です。
RWAは少なくとも3つの退出経路を持っています:他の市場参加者に売却する、発行者に償還を申請する、資産を担保に借り入れて売却を遅らせる。各経路には異なる遅延、受け入れ規模、権限制限、潜在的な失効モードがあります。
週末にRWA在庫を引き受けるマーケットメーカーは、本質的に2つの金融時計の間のギャップを埋める役割を果たしています。このような資産負債表サービスは明確に認識され、対応する利益を得るべきです。
したがって、私たちの戦略モデルは、帳簿上の公式資産純価値ではなく、圧力シナリオ下での退出価値を測定するべきです。つまり、スプレッドが拡大し、マーケットメーカーが在庫を減少させ、償還が行列になり、ステーブルコインの融資コストが急上昇した後の実際の変現可能価格です。
本当に重要な問題は「この資産は昨日いくらの価値があったか」ではなく、「プロトコルが耐えられなくなる前に、このポジションは一体どれだけの現金に換えられるか」です。
レバレッジは効用を生み出し、脆弱性を埋め込む
トークン化は大多数のメディアの見出しを占めていますが、実際に経済的効用をもたらすのはレバレッジです。
住宅は抵当貸付によって高価値の担保となります;国債は買戻し市場によって市場の基礎的なツールとなります;株式はマージン取引、貸出、空売り、ヘッジをサポートすることで、その価値が十分に解放されます。
一度RWAが担保として安定コインを借りることができれば、それは単なるトークン化された物体ではなく、資産負債表の基盤インフラストラクチャとなります。しかし、レバレッジは隠れた仮定が実際の損失に変わる場所でもあります。
担保率は歴史的ボラティリティだけを参考にしてはいけません。ディスカウント係数には、法的実行可能性、オラクルデータの新鮮さ、償還遅延、チップの集中度、マーケットメーカーの引き受け能力、保管機関のリスク、ガバナンス権限、そして融資資産との相関関係も考慮する必要があります。
これにより、常識に反する結論が生じることがあります:特定の市場環境では、トークン化された国債の担保率はETHよりも低くなるべきです。国債自体の経済リスクが高いわけではなく、その清算処理メカニズムの速度が遅く、十分な実戦検証が欠けているからです。
DeFiのリスクは、資産自体のリスクだけでなく、資産リスクに市場構造リスクを掛け合わせたものです。
RWAリスクは関係図です
伝統的金融は定期報告や手動でのアップグレード処理プロセスを通じてリスクを管理します。DeFiが必要とするのは、飛行機の操縦室のようなものです:継続的な指標監視、明確なリスク閾値、エンジンが炎を出す前に自動的に応答します。
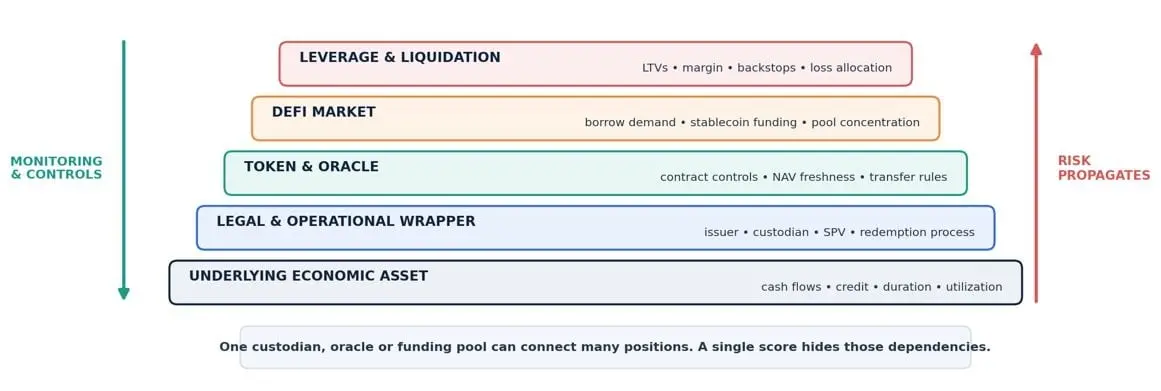
RWAリスクは単純なスコアに圧縮されるべきではなく、関係図としてモデル化されるべきです。
図のノードには、基盤となるキャッシュフロー、法的主体、発行者、保管機関、オラクル、二次市場、償還メカニズム、ステーブルコイン資金プール、貸出プロトコル、ガバナンスキー、バックストップ資本が含まれます;ノード間の線は相互依存関係を示します。
リスクの故障はほとんど孤立して発生しません。ある保管機関は複数のトークンにサービスを提供し、1つのオラクルが複数の資金プールに価格を供給し、1つのステーブルコインが大量のレバレッジポジションを支えます。小さな運用故障が関係図を通じて伝播し、最終的には流動性危機に発展します。
私たちの考えは、資産研究、戦略構築、継続的監視、エクスポージャー管理、リスク防護を一つの完全な運用閉ループに統合することです。システムは、償還待ち行列、市場の深さ、ポジションの集中度、貸出利用率、オラクルの偏差、準備金の変動、キャッシュフローの悪化、マーケットメーカーの行動を継続的に監視する必要があります。
最初のリスク信号は、しばしばオフチェーンで最初に現れ、その後トークン価格に反映されます。価格が下がるのを待って行動することは、煙が見えるまで配線が過熱しているかどうかを確認しないのと同じです。
国債は入門に過ぎず、最終的な終点ではない
トークン化された国債は天然の敲門石です。製品は標準化されており、大衆にとって理解しやすいです。ネットワーク分野の比喩を用いると、それはRWA経済のpingテストデータパケットです:保管、鋳造、償還、コンプライアンス、価格設定、全体の決済リンクが通じるかを検証するためのものです。
しかし、短期国債のみを流通させる金融インターネットは、非常に限られた構図です。より探求すべき最前線は、計算力とエネルギー資産です。
計算力に関するRWAは、GPUデバイス、リース債権、計算力の事前購入、デバイス利用率の収益、データセンター運営者の収益権益を代表できます。これには全く異なるリスクの集合があり、デバイスの融資リース、大宗商品価格設定、技術の進化による減価償却、実際の運営パフォーマンスが重なります。新世代のチップが登場すると、GPUの収益曲線が一夜にして変わることがあり、その経済的老朽化速度は実体建物をはるかに超えます。
エネルギー資産にも同様の身分定義の難題があります。このトークンはインフラストラクチャを代表しますか?電力購入契約?メガワット時の電力量?電力網の容量?プロジェクトの収益?それともグリーンクレジット証明書?それぞれには専用のオラクルソリューションと清算処理計画が必要です。
DeFiは、伝統的市場の遅く、地域に限定された資産をプログラム可能な収益分配、透明な担保資金プール、グローバルな配布チャネル、動的な融資ツールにパッケージ化できます。しかし、トークンは基盤となる経済論理を正確にマッピングする必要があります。「エネルギー資産が裏付ける」ということ自体は、一つのリスクモデルを意味するものではありません。
トークン化された株式と永続契約
トークン化された株式は、最大規模の実戦テストとなるでしょう。それは2つの巨大なシステムをつなぎます:世界の株式所有権と暗号ネイティブのレバレッジです。
最初の問題は「どの株がすでにオンチェーンになっているか」ではなく、保有者が一体何を持っているかです。直接持株、収益権、構造化票据、合成追跡製品は、価格動向は似ているかもしれませんが、対応する投票権、配当、企業行動、償還権、破産処理結果は全く異なります。
続いて永続契約が登場します。
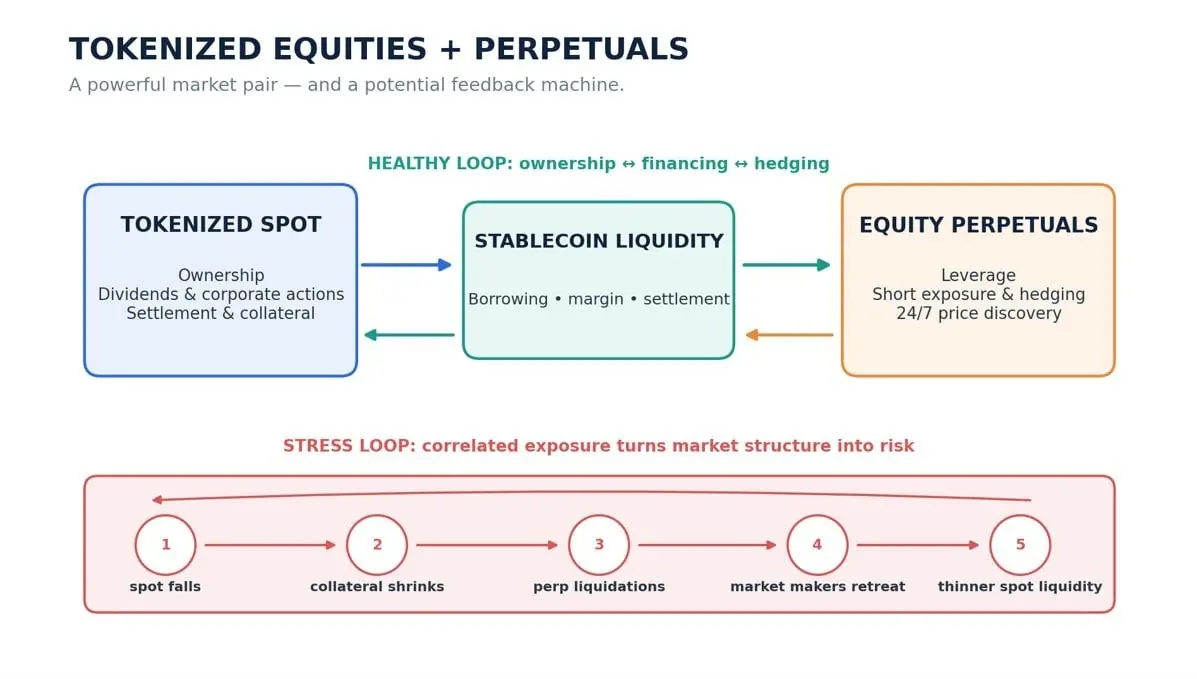
トークン化された現物株式と株式の永続契約は互いに補完し合うべきです。ちょうど大宗商品における現物市場と先物市場のように。現物は所有権、配当、決済、担保を固定し、永続契約はレバレッジ、ショートポジション、ヘッジ、継続的な価格発見を提供します。両者の組み合わせにより、単一製品では実現できない豊かな市場表現が可能になります。
しかし、両者は同様に高度に関連するリスクを生じさせます。
想像してみてください、トークン化された株式を担保にして安定コインを借り、その資金でその株のレバレッジ永続ロングポジションを取る。基盤となる米国株市場が休業し、週末にトークン価格が下落し、担保資産が減少し、永続契約の清算が発生し、マーケットメーカーが撤退し、元々薄い現物流動性がさらに価格を押し下げます。
対応策は構造設計から来ます:マージン領域の隔離、ポジション集中度の上限、週末の動的担保ディスカウント、流動性を感知するオラクル、サーキットブレーカー、クロスマーケット監視、明確なバックストップ資本。
高効率は制約がないことを意味するのではなく、システムが最も故障しやすい位置に制約を設定することを意味します。
トークン以外の市場システム
では、DeFiがなければ、RWAは意味がありますか?
ありますが、価値は限られています。トークン化は、配布、決済、透明性、投資アクセスを最適化できます。しかし、本当に重要な機会は、資産がオープンでプログラム可能な資本市場に入る瞬間に発生します:資産が担保となり、資金調達が可能になり、ヘッジを行い、さまざまな構造化戦略を構築できます。
RWAがDeFiに真に適合するのは、トークンの鋳造が完了した瞬間ではなく、それを取り巻く一連の市場が、リスクの発生した週末を乗り越えられる時です。
これが私たちの核心的な主張です。次の段階は、より多くのRWAトークンのロゴを積み上げることではなく、運用層を構築し、法的効力を持つ権利証明書を、レジリエンスのある金融戦略に変換することです。
長期的なビジョンは「すべてがトークン化できる」ということではなく、実体生産資産がソフトウェアによってアドレス指定され、資本がさまざまな資産間で途切れることなく流通し、リスクが市場自体の速度で管理されることです。
トークンはバーコードに過ぎません。市場こそが、本当に機能する機械です。
 リスク警告
 リスク警告