フィンテックが暗号の基盤と融合するデジタル金融の次の10年
 核心的な視点

 最も成功した企業は、暗号を投機的な資産としてではなく、決済速度を向上させ、コストを削減し、グローバルな金融の接続性を拡大するバックエンドインフラストラクチャとして捉えています。ステーブルコインは特に、従来の金融システムとオンチェーン市場との間の橋渡しとなりつつあります。
著者:Benji Siem @IOSG
一.序論
Stripeは11億ドルでBridgeを買収しました。Mastercardは約20億ドルでZerohashを買収しました。Robinhoodは独自のL2を発表しました。これらは孤立した賭けではなく、構造的変化の信号です------最大のフィンテック巨人たちがブロックチェーンインフラ、ステーブルコイン、そして分散型金融のトラックを直接彼らのコア製品に組み込んでいます。過去10年間、フィンテック企業はソフトウェアネイティブプラットフォームと大規模なデジタル配信を通じて、支払い、銀行、投資を変革しました。次の段階が始まりました:暗号はバックエンドになりつつあります。
本報告書は、デジタル金融分野における10社の主要フィンテック企業のアプローチを分析し、彼らのビジネスモデル、収益ドライバー、そして暗号支払いとDeFiインフラの統合戦略に焦点を当てています。一貫したパターンが浮かび上がります:最も成功した企業は暗号を投機的資産としてではなく、決済速度を向上させ、コストを削減し、グローバルな金融接続性を拡大するバックエンドインフラとして捉えています。特にステーブルコインは、従来の金融システムとオンチェーン市場の間の橋渡しとなっています。
二.フィンテック業界の洞察
デジタル金融のコンセンサス:異なるプレイヤーがこの機会をどう見るか
この10社のデジタル金融基盤は次のように要約できます:
"金融サービスは国境を越え、リアルタイムで、ソフトウェアで定義され、組み合わせ可能であるべきです------コンプライアンスはエンドユーザーには無感覚です。"
異なるタイプのプレイヤーによる機会の理解:
#インフラ型プレイヤー(Visa、Mastercard、Stripe、Adyen)
- 基本的な見解:資金の流れの基盤を変革するが、顧客関係は持たない
- 機会:新しい支払いトラック(ステーブルコイン、A2A、即時支払い)がサービス可能な市場を拡大
- 暗号の切り口:ステーブルコインが決済摩擦を低減し、7×24時間の資金管理を実現
#消費者プラットフォーム型(Nu、Revolut、PayPal、Cash App)
- 基本的な見解:ユーザーの主要な金融入口を占有し、パッケージサービスをクロスセル
- 機会:銀行 + 支払い + 投資 + 暗号を1つのアプリに統合してLTVを向上
- 暗号の切り口:暗号を活性化と収益化のためのレイヤーとして扱う(取引手数料、利息商品、クロスボーダー)
#ハイブリッド型プレイヤー(Robinhood、Block、SoFi)
アグリゲーターは様々な市場にアグリゲーション容量を入札します:
- 基本的な見解:C端製品 + インフラの両端で縦の統合を行う
- 機会:複数のレイヤーで利益を捕捉(C端の活性化、B2Bインフラ、資産管理)
- 暗号の切り口:双方向の暗号戦略(C端配信 + インフラの所有権)
フィンテック分野の主要トレンド
この10社の分析に基づいて、いくつかの明確なパターンが浮かび上がります。これらは本報告書の核心的な論点であり、後続の企業事例や統合プレイブックはそれらを証明するものです。
#インフラ優先、投機ではない
ほぼすべての企業が暗号をバックエンドインフラとして捉え、フロントエンドの投機商品としては見ていません。Visa、Mastercard、Stripe、Adyenは、ステーブルコインを用いて決済レイヤーをアップグレードし、C端体験を変えずに維持しています。暗号は「目に見えない」時にのみ成功します。これは10社の中で最も一貫したパターンであり、その後のすべての統合戦略に貫かれています。
#ステーブルコインは「橋渡し資産」
暗号に触れるすべての企業が、TradFiと暗号の間の移行層としてステーブルコインに賭けています:
- Visa:Solana上のUSDC決済、130以上のステーブルコインカード計画
- Mastercard:USDC、PYUSD、USDG、FIUSDの4種類のステーブルコインで複数のチェーンをカバー
- Robinhood:USDGと提携し、収益を共有
- PayPal:自発的にPYUSDを導入し、決済プロセスを内部化
- Stripe:USDCを用いてクロスボーダー商人の出金を行う
ステーブルコインは決済時間を短縮し、FX摩擦を低減し、ボラティリティのリスクなしにプログラム可能な資金管理を実現します。
#「規制された配信」による競争優位
大規模なユーザーベースを持つ企業(PayPal 4億、Revolut 5000万以上、Nu 1.22億、Cash App 5800万)は、自らをコンプライアンスの取引入口として位置づけ、プロトコルの構築者ではありません。彼らの競争優位は技術ではなく、信頼、コンプライアンス、そしてスケールのある配信です。
#DeFiはホールセールであり、リテールではない
どの企業もネイティブなDeFiプロトコルをC端ユーザーに直接公開していません。むしろ、DeFiはホールセールのバックエンドとして存在しています:収益源(トークン化された国債、マネーマーケット)、流動性の最適化(より早い決済、より安いクロスボーダー)、および製品パッケージ(DeFi収益を支えるコンプライアンス貯蓄口座)。DeFiは規制された製品を支えるインフラとなり、ユーザー向けの体験ではありません。この基盤は本報告書の後続の統合機会と投資テーマを決定します。
#マルチレール戦略(Multi-Rail)
企業は支払い方法に依存しないインフラを構築しています:
- Stripe:「どのレールを通っても、私はそのプログラム可能な通貨を持ちたい」
- Mastercard:「マルチレール企業」、カード、A2A、リアルタイム支払い、ブロックチェーンをカバー
- Adyen:「企業向け支払いのグローバルオペレーティングシステム」
支払い方法がますます断片化する中(カード、A2A、ステーブルコイン、BNPL)、勝者はすべてのレール間でインテリジェントにルーティングできる企業です。
#収束点
勝利する戦略は次のように要約できます:プログラム可能な通貨のコンプライアンスシェルを作り、配信、信頼、コンプライアンスを通じて価値を捕捉し、プロトコルを保持したり投機的なリスクを露出させたりすることではありません。
最も有利な企業は、少なくとも以下のいずれかを備えています:大規模な配信(Nu、PayPal、Revolut、Cash App)、インフラの制御(Visa、Stripe、Mastercard)、または縦の統合(Robinhood、Block、SoFi)。
良いモデル vs. 悪いモデル
スケーラブルで強力なビジネスモデル
#支払いネットワークの「料金所」モデル(Visa、Mastercard)
- 各取引の限界コストはほぼゼロ;巨大な固定コストのレバレッジ;ネットワーク効果はほぼ攻撃不可能。
- 基本的に無限に拡張可能:新しい取引が収益を増加させますが、増分コストはほぼゼロです。
- 暗号統合のリスク:理論的にはステーブルコインとA2A支払いがカード組織を回避する可能性がありますが、VisaとMastercardの対応は自らを「ネットワークのネットワーク」として位置づけ、すべてのレールの上に座ることです。
#Infrastructure-as-a-Service(Stripe、Adyen)
- 一度商人の技術スタックに組み込まれると、切り替えコストは非常に高い;収益は商人の成長に伴い複利的に増加;付加価値サービス(不正防止、税務、請求)がARPUを引き上げます。
- Stripeは2024年に1.4兆ドル(世界のGDPの約1.3%)を処理しました。
- StripeのBridge/Tempoへの賭けは、現在最も攻撃的なインフラ戦略です。もしステーブルコインの支払い規模が拡大すれば、Stripeは暗号ネイティブビジネスの開発者層を獲得する可能性があります。
#定期収入 + 浮動金(Coinbaseのサブスクリプションとサービス、Revolut Premium)
- ステーブルコインの準備金利(Coinbaseは2025年Q4にUSDCから3.325億ドルを稼ぐ見込み)、ステーキング報酬、サブスクリプション料金からの収益は、取引手数料よりも安定しています。
- 収益はAUM/AUCの拡大に伴い増加し、取引量の増加に依存しないため、予測可能性が高いです。
#十分にサービスされていない市場向けの低コストデジタルバンク(Nubank)
- 月間サービスコストはわずか0.80ドルで、従来の銀行は5--10ドル以上;月間アクティブ率83%+;ネット金利差17.7%。
- 銀行サービスが不足している市場では、顧客獲得がほぼウイルス的です;1.227億顧客、クロスセルの余地が大きいです。
リスクが高い / スケーラビリティが低いモデル
#純粋な取引手数料依存
- 収益の90%以上が取引手数料からの企業は、市場サイクルに完全に左右されます。暗号のベアマーケットでは、取引量が70--90%減少する可能性があります。
- 多様化が重要です:Coinbaseの取引収益の割合は2020年の96%から2025年には59%に減少する見込みです。Robinhoodは現在11のビジネスラインを持っています。
#PFOF(注文フロー手数料)依存
- PFOFはEUで禁止されており、米国でも継続的に調査されています。PFOFに依存する企業は、そのコア収益モデルが生死を分ける規制リスクに直面しています。
- より良い道筋:サブスクリプション(Robinhood Gold)、利息収入、機関顧客(Bitstampの買収)に転換すること。
#定期的 / 粘着性のある収入のない暗号ビジネス
- 現物取引手数料だけに依存する暗号取引所は、ステーキングもなく、ステーブルコインの利息もなく、保管もなく、DeFiプロトコルの収入もなく、サブスクリプションもない------これは極度に順周期的なビジネスです。
- 良い暗号ビジネスモデルは複数の収入ライン(取引 + ステーキング + 利息 + プロトコル手数料 + サブスクリプション)を重ね合わせます。
#利益のない「ビットコイン収入ライン」
- Blockは2025年Q3に19.7億ドルのビットコイン収入を報告しましたが、ビットコイン収入のコストは18.9億ドルで、BTCチャネル収入の粗利率は約4%です。これは収益を引き上げましたが、粗利への貢献は微薄です。
- その戦略的価値はエコシステムのロックイン(Cash AppでBTCを購入するユーザーの粘着性が高い)にあり、直接的にBTCから利益を得ることではありません。
フレームワーク:何が「良い」暗号フィンテックビジネスモデルなのか?
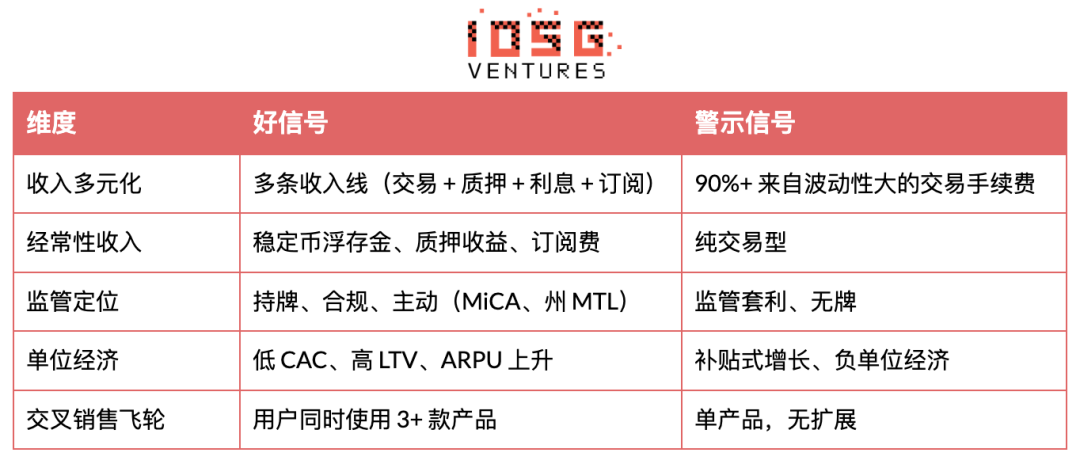
フィンテック暗号統合プレイブック
以下のプレイブックは、10社がどのように上記の基盤を実行しているかを整理しています。これらのアプローチがなぜ機能するのかを理解するためには、前述の「主要トレンド」部分に戻ってください。
#ステーブルコイン統合(最も一般的で勢いがある)
- Visa:ネットワーク内でのUSDC決済
- Mastercard:OKXとのカード提携;Zerohashを買収
- PayPal:自発的にPYUSD(36億ドルの流通量);DeFiの使用をサポート
- Stripe:11億ドルでBridgeを買収し、ステーブルコインの編成を行う;Tempo L1を構築
- Coinbase:USDCの共同発行者/パートナー;2025年のステーブルコイン収入予測は14億ドル
#暗号取引を機能として実現する
- Robinhood:暗号取引と株式/オプションのネイティブ統合
- Revolut:アプリ内で200以上のトークンを取引可能
- Nubank:NuCripto
- Block/Cash App:ビットコインの購入、販売、送金
追加コストは非常に低く、ブルマーケットでは小売需要を取り込むことができ、ユーザーの粘着性を深めることができる。
#ブロックチェーン基盤の自社構築
- Coinbase → Base Chain(OP Stackに基づくL2)
- Stripe → Tempo(L1、Paradigmと提携)
- Robinhood → Robinhood Chain(Arbitrumに基づくL2)
チェーンを所有すること = 経済を所有すること(Sequencer手数料、MEV、エコシステムネットワーク効果)。類似の例としては、Visaが自社でVisaNetを構築し、第三者ネットワークに依存しないことが挙げられる。
#ビットコインのフルスタックアプローチ(Blockのやり方)
消費者ウォレット(Cash App)→ 商業受け入れ(Square Bitcoin/Lightning)→ 自己保管(Bitkey)→ マイニング(Proto)→ オープンソース開発(Spiral)。
これは高い確信度の縦の賭けである:もしビットコインが本当に日常的な支払い手段となれば、Blockはすべてのレイヤーを所有することになる;そうでなければ、これは結果が不確実な大規模なリソース投入となる。
#カストディと機関サービス
- Coinbase Prime:アメリカの大部分のビットコイン/イーサリアム現物ETFのカストディアン
- MastercardとVisa:機関の暗号採用に対してコンプライアンス/KYC/AMLレイヤーを提供
機関資金は信頼できる、規制されたカストディが必要であり------これは高いハードルと高い利益を持つビジネスである。
#DeFi取引とプロトコル参加
- PayPal:PYUSDはイーサリアム上のDeFi貸付/取引をサポート
- Coinbase:Base ChainはDeFiプロトコルを支える;USDCはDeFiにおける主要なステーブルコイン
- Revolut & Robinhood:ステーキングサービス(ETH、SOL)
暗号支払いとDeFiの統合機会
上流(ホールセール/基盤インフラ層)
#ステーブルコイン決済ネットワーク
ステーブルコインを利用して行間決済、資金管理、商業出金を行う。決済時間はT+2からほぼリアルタイムに圧縮され、代理行コストを削減。
- 受益者:Visa、Mastercard、Stripe、Adyen
- 例:VisaがSolana上でUSDCを用いてVisaNetの義務を決済
#トークン化された貨幣市場を流動性として
トークン化された国債(例えばOndo OUSG、Franklin OnChain)を利息を生む準備金として使用し、流動性を失わず、信用リスクを負わない。
- 受益者:PayPal、Nu、Revolut、SoFi
- 例:Mastercard MTNはトークン化された国債資産をサポート
#クロスボーダー送金トラック
ステーブルコイントラックを用いてSWIFT/代理行を置き換え、B2BおよびC端の送金を行う。即時決済、より低い手数料、より良いFXレート。
- 受益者:Stripe、PayPal(Xoom)、Revolut、Nu
- 例:Stripeが世界中の商業者にUSDC出金を有効化
#プログラム可能なコンプライアンスレイヤー
スマートコントラクトに基づくAML/KYC、取引監視、制裁スクリーニング。自動化されたコンプライアンス、人的コストの削減、リアルタイムリスク評価の実現。
- 受益者:すべての規制されたプレイヤー(特に付加価値サービスを提供するVisa、Mastercard)
- 例:Visa ProtectはA2A支払いに使用され、Mastercard Crypto Secure
下流(C端/商業者層)
#ステーブルコインバウンドカード
ステーブルコイン残高から直接消費するカードで、POS端で法定通貨に変換される。
- 受益者:Visa、Mastercard(基盤)、Revolut、Cash App(配布)
- 例:Visaの130以上のステーブルコインカードプラン、Mastercard OKX Card
#暗号担保貸付
暗号資産を法定通貨のローンの担保として使用し、課税イベントを引き起こさない。
- 受益者:Robinhood、SoFi、Block、Revolut
- 例:Cash AppまたはSoFiを通じて提供されるビットコイン担保ローン
#利息を生む貯蓄口座
トークン化された国債またはDeFi貸付プロトコルに支えられた貯蓄商品を、コンプライアンスの枠組みで提供。
- 受益者:Nu、Revolut、PayPal、SoFi
- 例:Revolutが提供する「crypto earn」タイプの製品で、リターンはステーキング収益に近い
#商業者のステーブルコイン決済
商業者がステーブルコインで法定通貨ではなく決済できるようにし、FXリスクを低減し、出金を迅速化。
- 受益者:Stripe、Adyen、Square、PayPal
- 例:MastercardがNuvei/Circleを通じて商業者にUSDC、PYUSD、またはUSDGでの決済を可能にする
#即時クロスボーダーP2P
ステーブルコイン駆動の送金で、秒単位で到着し、手数料は1%未満。LatAmとアジアでWestern Union/MoneyGramに圧力をかける。
- 受益者:PayPal(Xoom)、Revolut、Cash App、Nu
- 例:NuがラテンアメリカでBRL → USDC → 現地通貨の送金を実現
差別化された/高利益のニッチな機会
#セルフカストディウォレット-as-a-Service
機関や高純資産ユーザー向けのホワイトラベル自己保管ソリューション。カストディ手数料を徴収しつつ、自己保管のコンプライアンス要件を満たすことができる。
- 受益者:Robinhood(Bitkey)、Block、Stripe(Bridgeを通じて)
- 例:BlockのBitkeyハードウェアウォレット
#ブロックチェーンに基づくロイヤリティプログラム
ポイントをトークン形式で発行し、エコシステム間での交換を実現。粘着性を高め、トークン化された報酬の新たな収入を創出。
- 受益者:Mastercard、Visa、PayPal
#機関向けDeFiプロトコル統合(大きな潜在能力)
コンプライアンスミドルウェアを通じて、機関に規制されたDeFi貸付、ステーキング、流動性マイニングの入口を提供。
- 受益者:SoFi(Galileo)、Stripe(Bridge)、Mastercard(MTN)
- 例:SoFi Galileoが銀行にホワイトラベルの暗号ステーキングを提供
#プライバシー保護支払い
ゼロ知識証明を用いて「プライベートかつコンプライアンスを満たす」ステーブルコイン送金を実現。機密性のある企業支払いをサポートし、AMLコンプライアンス要件を満たす。
- 受益者:すべての企業(特にB2Bを行うVisa/Mastercard)
アンバンドリング-リバンドリング:構造的視点
別の報告書への洞察を接続:The Architecture of Value: Structural Evolution of Financial Innovation and Deep Dive Report on Venture Capital Strategies
(https://claude.ai/30284df5d6ec8003aa52f792bb549832?pvs=25)
#リバンドリングの勝者はインフラ提供者であり、消費者プラットフォームではない
最も持続可能で拡張性のあるフィンテックビジネスは、他の人にバンドルをさせることであり、自分でバンドルを作ることではない:
インフラプレイヤー(Visa、Mastercard、Stripe、Adyen)
- 90--98%の粗利益率、50--62%の営業利益率
- 顧客獲得コストはほぼゼロ(開発者/銀行がユーザーをもたらす)
- ネットワーク効果または開発者ロックインが競争優位性
- 収入はエコシステムの拡大に伴って増加し、直接的な顧客獲得には依存しない
消費者プラットフォーム(Robinhood、Nu、Revolut、PayPal):
- 30--50%の粗利益率、10--25%の営業利益率
- 200--450ドルの顧客獲得コスト
- 3つ以上の製品を採用しなければ利益を上げられない
- 規制の変化や市場サイクルに対してより脆弱
Visaは17兆ドルの決済量で97.8%の粗利益を得ており、Robinhoodの暗号取引収入は景気循環に依存している------この比較は両者の根本的な違いを示している。
#リバンドリングの成功を決定する3つの重要な依存関係
依存関係1:資金源(銀行ライセンス = 複利型の競争優位性)
- 勝者:Nu(190億ドルの預金、3--4%の資金コスト、17.7%の貸出純金利差)、SoFi(銀行ライセンスで預金を吸収可能)
- 敗者:PayPal(ライセンスなし、預金を吸収できない)、Revolut(英国ライセンスの遅延、貸出端で競争できない)
銀行ライセンスのない消費者金融テクノロジーは、BaaSパートナーに拘束されるか(例えば2024年のSynapse崩壊)、または「預金---貸出」の利ざやを内部化できない------これがリバンドリングで利益を上げる鍵である。
依存関係2:クロスセル経済(3つ以上の製品のハードル)
- 単一製品ユーザー(年収50ドル、LTV150ドル)は200--450ドルのCACで赤字である。3製品ユーザー(年収180ドル、LTV540ドル)から利益が出始める。
- 成功事例:Robinhood(11製品、ARPU191ドル、前年比+82%)、Revolut(資産業務収入+298%)、Nu(製品間の月間アクティブ83%)
- 失敗事例:PayPal(4億ユーザーだが、大半はチェックアウトのみ使用、Venmo/暗号/貯蓄のクロスセルがうまくいかない)
依存関係3:開発者/企業ロックイン(統合の深さ)
- Stripeの競争優位性:Billing + Tax + Connect + Radarを統合すると、解体には6ヶ月以上の工数が必要です。製品が増えるごとに、切り替えコストが再び複利的に増加します。
- Visaの「混合」天才的な点:2万の銀行が顧客を競い合っています(分散型)、しかし全てがVisaのプロトコルを使用しています(集中型)。銀行はネットワーク自体が製品であるため、離れることができません。CACはゼロ、97.8%の粗利、17兆ドルの取引量からの「通行料」を得ています。
C端の暗号に関して、構造的な課題には:ホスティング責任、利益の圧縮(Uniswap 0.3% vs. Coinbase 1--2%)、ロックインがない(ユーザーは自己ホスティングで引き出し可能)、強い順周期性(Coinbaseは2022--2023年に収入が-75%)。
#暗号が勝つための基盤: "ステーブルコインのStripe / Visa"を作る
フィンテックの成功事例の共通のパターンは明確です:コンプライアンスミドルウェアを構築し、企業とフィンテック顧客にブロックチェーンの複雑さを抽象化します。
投資テーマ 1:ステーブルコインオーケストレーション層
Stripeが11億ドルでBridgeを買収したことは、企業がステーブルコイン決済を望んでいるが、自分でノードを運営したり、ウォレットを管理したり、50州のライセンスを取得したりしたくないことを証明しました。
- 勝つ製品:1つのAPIで複数のチェーンルーティング、流動性最適化、コンプライアンスチェック、税務報告を同時に処理します。企業はPOST /transferを呼び出すだけで、インフラストラクチャが残りのすべてを担当します。
- 経済モデル:膨大な取引に対して0.5--1%のテイクレートを収集し、各取引の限界コストはゼロ、一度接続すると切り替えコストは非常に高くなります。同様に90%+の粗利ですが、2兆ドル以上のステーブルコイン決済市場に適用されます。
投資テーマ 2:Vault-as-a-Service(「Fireblocks」式アプローチ)
PayPal、Robinhood、Nuは数十億ドルの暗号資産をホスティングしています。ホスティングにはOCCコンプライアンス、MPC/HSMセキュリティ、1億ドル以上の保険、災害復旧が必要です。
- チャンスは:企業がAPIを通じて接続し、キー管理、ポリシーエンジン(例えば「10万ドル以上の引き出しには3つの承認が必要」)、コンプライアンス報告、OFACチェックを担当する「暗号ホスティングのAWS」を提供することです。
- 暗号を追加したフィンテックはすべてそれを必要としています
- ゼロCAC(B2B販売サイクル)
- 高い保持率(ホスティングの変更 = 12ヶ月以上のセキュリティ監査)
- 勝者:Fireblocks(80億ドルの評価)、Anchorage Digital(OCCライセンスを保持)、Copper.co
投資テーマ 3:DeFiミドルウェア / "Vaultキュレーター"層
現在欠けているのは:「DeFi収益のStripe」です。それはAave、Compound、Morpho、トークン化された国債(Ondo OUSG)間で収益を集約し、ガス費を抽象化し、税務報告(IRSコンプライアンスの1099)を生成し、保険の外殻とコンプライアンス層を提供します。
Vaultキュレーターの機会:
- Ondo Finance:トークン化された国債、5%の収益
- Backed Finance:トークン化された社債
- Maple/Goldfinch:引受人付きの機関レベルのDeFi貸付
具体例:SoFiは数十億ドルの預金を持ち、従来の口座は0--1%しか提供しません。もし彼らのB2BプラットフォームGalileoが5%のトークン化された国債に接続できる「DeFi Yield API」を提供できれば、SoFiは顧客に4%のAPYを提供し、自分は1%の利ざやを保持し、資産をバランスシートに載せることなく運営できます。このプロトコルと規制されたフィンテックの間で、コンプライアンスの外殻と税務報告を担当するミドルウェアのアプローチは、現在の空白地帯です。
フレームワーク:フィンテックビジネスモデルの評価
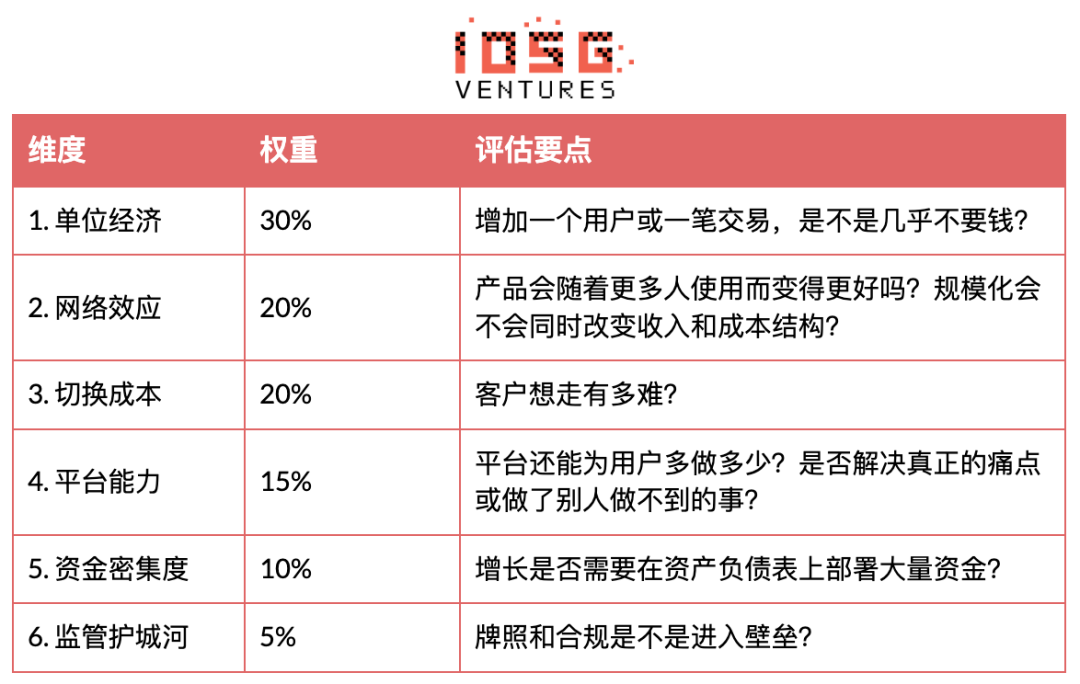
概要表
各社の暗号統合と基盤の整合性
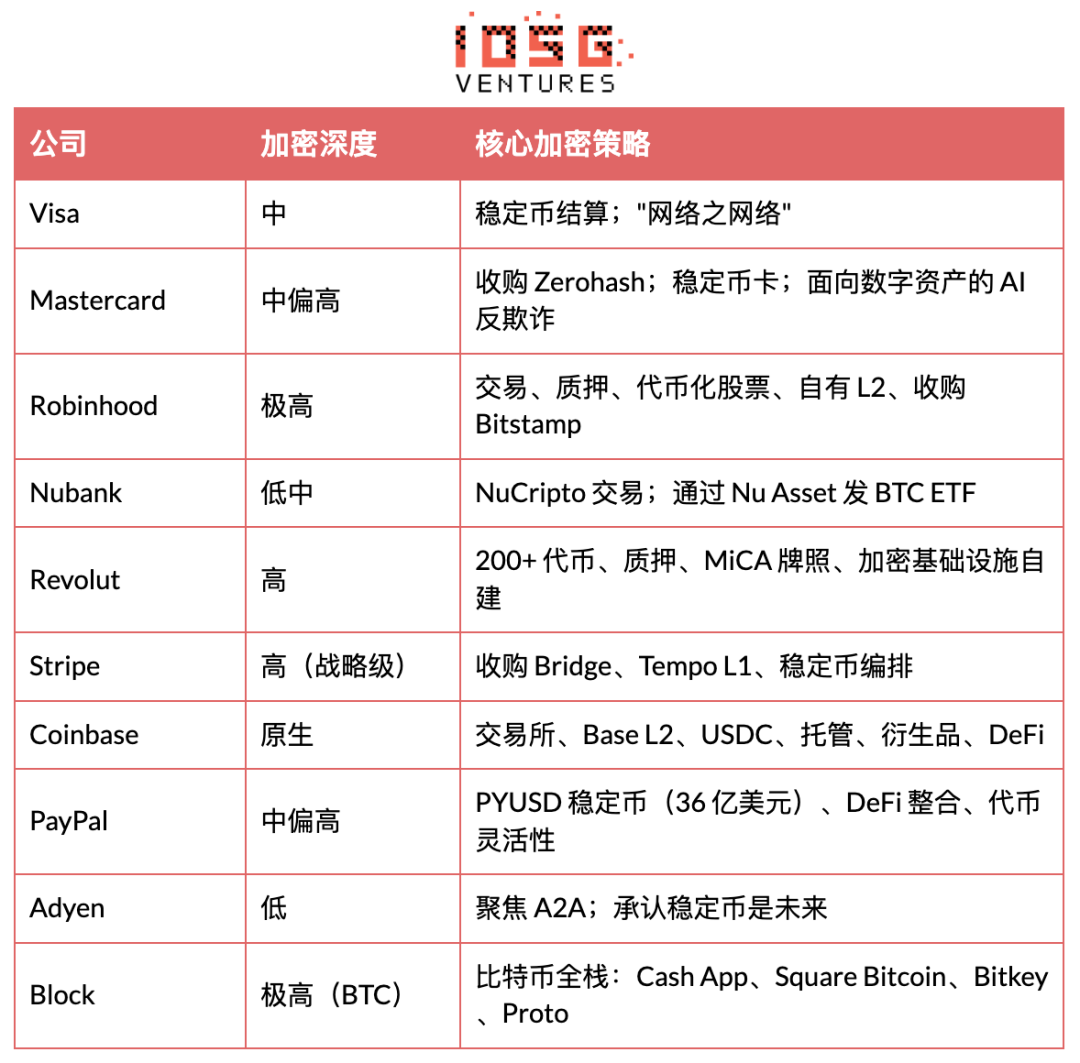
三.結論
フィンテックの未来は、従来の金融プラットフォームとプログラム可能な金融インフラの統合にあります。ブロックチェーン技術は既存のシステムを置き換えるのではなく、ますます統合され、裏で動作する決済と流動性の層として機能しています。ステーブルコイン、トークン化された資産、オンチェーン市場は、より迅速な決済、より安価な国際送金、新しい金融商品をもたらし、エンドユーザーにとっては基本的に目に見えないものです。
最終的に、デジタル金融で価値を捕らえることができるのは、大規模な配布、規制の信頼、インフラの制御を同時に持つ企業です。支払いネットワーク、開発者プラットフォーム、消費者金融エコシステムを通じて、勝者は金融の複雑さを抽象化し、複数の支払いトラック間でオーケストレーションを行うプラットフォームです。プログラム可能な通貨がより広く採用されるにつれて、従来の金融とブロックチェーンインフラを統合できるフィンテック企業が次世代のグローバル金融サービスを形作るでしょう。
 リスク警告
 リスク警告