GSR:流通量が少なく、高いFDVのトークンはなぜ下落を免れないのか?
 核心的な視点

 上場したFDVが10億ドルを超えるトークンは、1年後のリターンの中央値がマイナス81%です。
著者:Josh Riezman、GSRの最高法務責任者および戦略責任者;Slater Santer、GSRの研究アナリスト
編纂:佳欢、ChainCatcher
核心要点
GSRの研究チームとコンサルティングチームは、2013年以降の主要取引所のトークン上場記録を体系的に整理し、2300回以上のトークン発行をカバーし、各発行のパフォーマンス、初期流通比率、完全希薄化評価(FDV)、所属するトラックなどの情報を記録しました。
トークンの公開発行時代以降、トークン上場時の初期流通比率は半減しました。上場時の初期流通比率の中央値は、2017年の38%から2020年の13%に減少し、その後一部回復しました。
発行評価が高いほど、上場時の初期流通比率の中央値は低くなります:上場FDVが1000万ドル未満のトークンは、初期流通比率の中央値が97%;上場FDVが10億ドルを超えるトークンは、この比率が14%です。
上場FDVが10億ドルを超えるトークンは最もパフォーマンスが悪く、1年後のリターンの中央値は-81%です。初期流通比率が20%未満のトークンは、1年後に約75%の下落を見せ、初期流通比率が30%から50%のトークンは、約45%の下落を見せます。
これはもはや暗号業界特有の問題ではありません。株式市場も徐々に同様のパターンに向かっています:企業は私的な状態を長く保ち、内部者は一般の人々が購入できる前に持ち株を蓄積し続けており、2019年以降、IPOは3年間の保有において市場を下回っています。
GSRは、ファウンデーション、プロジェクトチーム、初期投資家に対してマーケットメイキングと流動性サポート、発行と上場のコンサルティング、店頭取引の実行、大口取引サービスを提供するなど、トークン発行と二次市場業務に積極的に関与しています。
低初期流通比率、高FDVトークンのパフォーマンスは、数百のケースで繰り返し現れています。あるトークンは高い完全希薄化評価(FDV)で上場するかもしれませんが、流通に入る供給量はわずかです。価格は一時的に上昇するかもしれませんが、全体のサンプルから見ると、最終的には徐々に下落します。
しかし、私たちはこのプロセスの運用メカニズムをさらに理解したいと考えています。これは顧客にサービスを提供するためでもあり、自身が置かれている市場をより良く理解するためでもあります:初期流通比率はトークン上場後の平均リターンを決定するのでしょうか?それはFDVと関連がありますか?この発行モデルはどのように改善すべきでしょうか?
GSRの研究チームとコンサルティングチームの協力の下、私たちは2013年以降の主要取引所のすべてのトークン上場記録を整理し、業界初のこのようなデータセットを構築しました。2300回以上のトークン発行をカバーしています。
研究結果は楽観的ではありません。私たちはすべてのトークン発行を追跡したため、データにはすでに活発な取引を失ったり、上場廃止されたトークンも含まれており、これらの数字は生存者バイアスによって過大評価されていません。中央値で計算すると、トークンは取引所に上場してから3日以内に発行価格を下回り、90日以内に50%の下落を見せます。
明らかに、近年のトークン発行は買い手を失望させました。このような発行構造がほぼ必然的にこのような結果を生む理由は何でしょうか?より良いトークン発行はどのようなものでしょうか?
上場時初期流通比率が半減し、評価は同期して下降しない
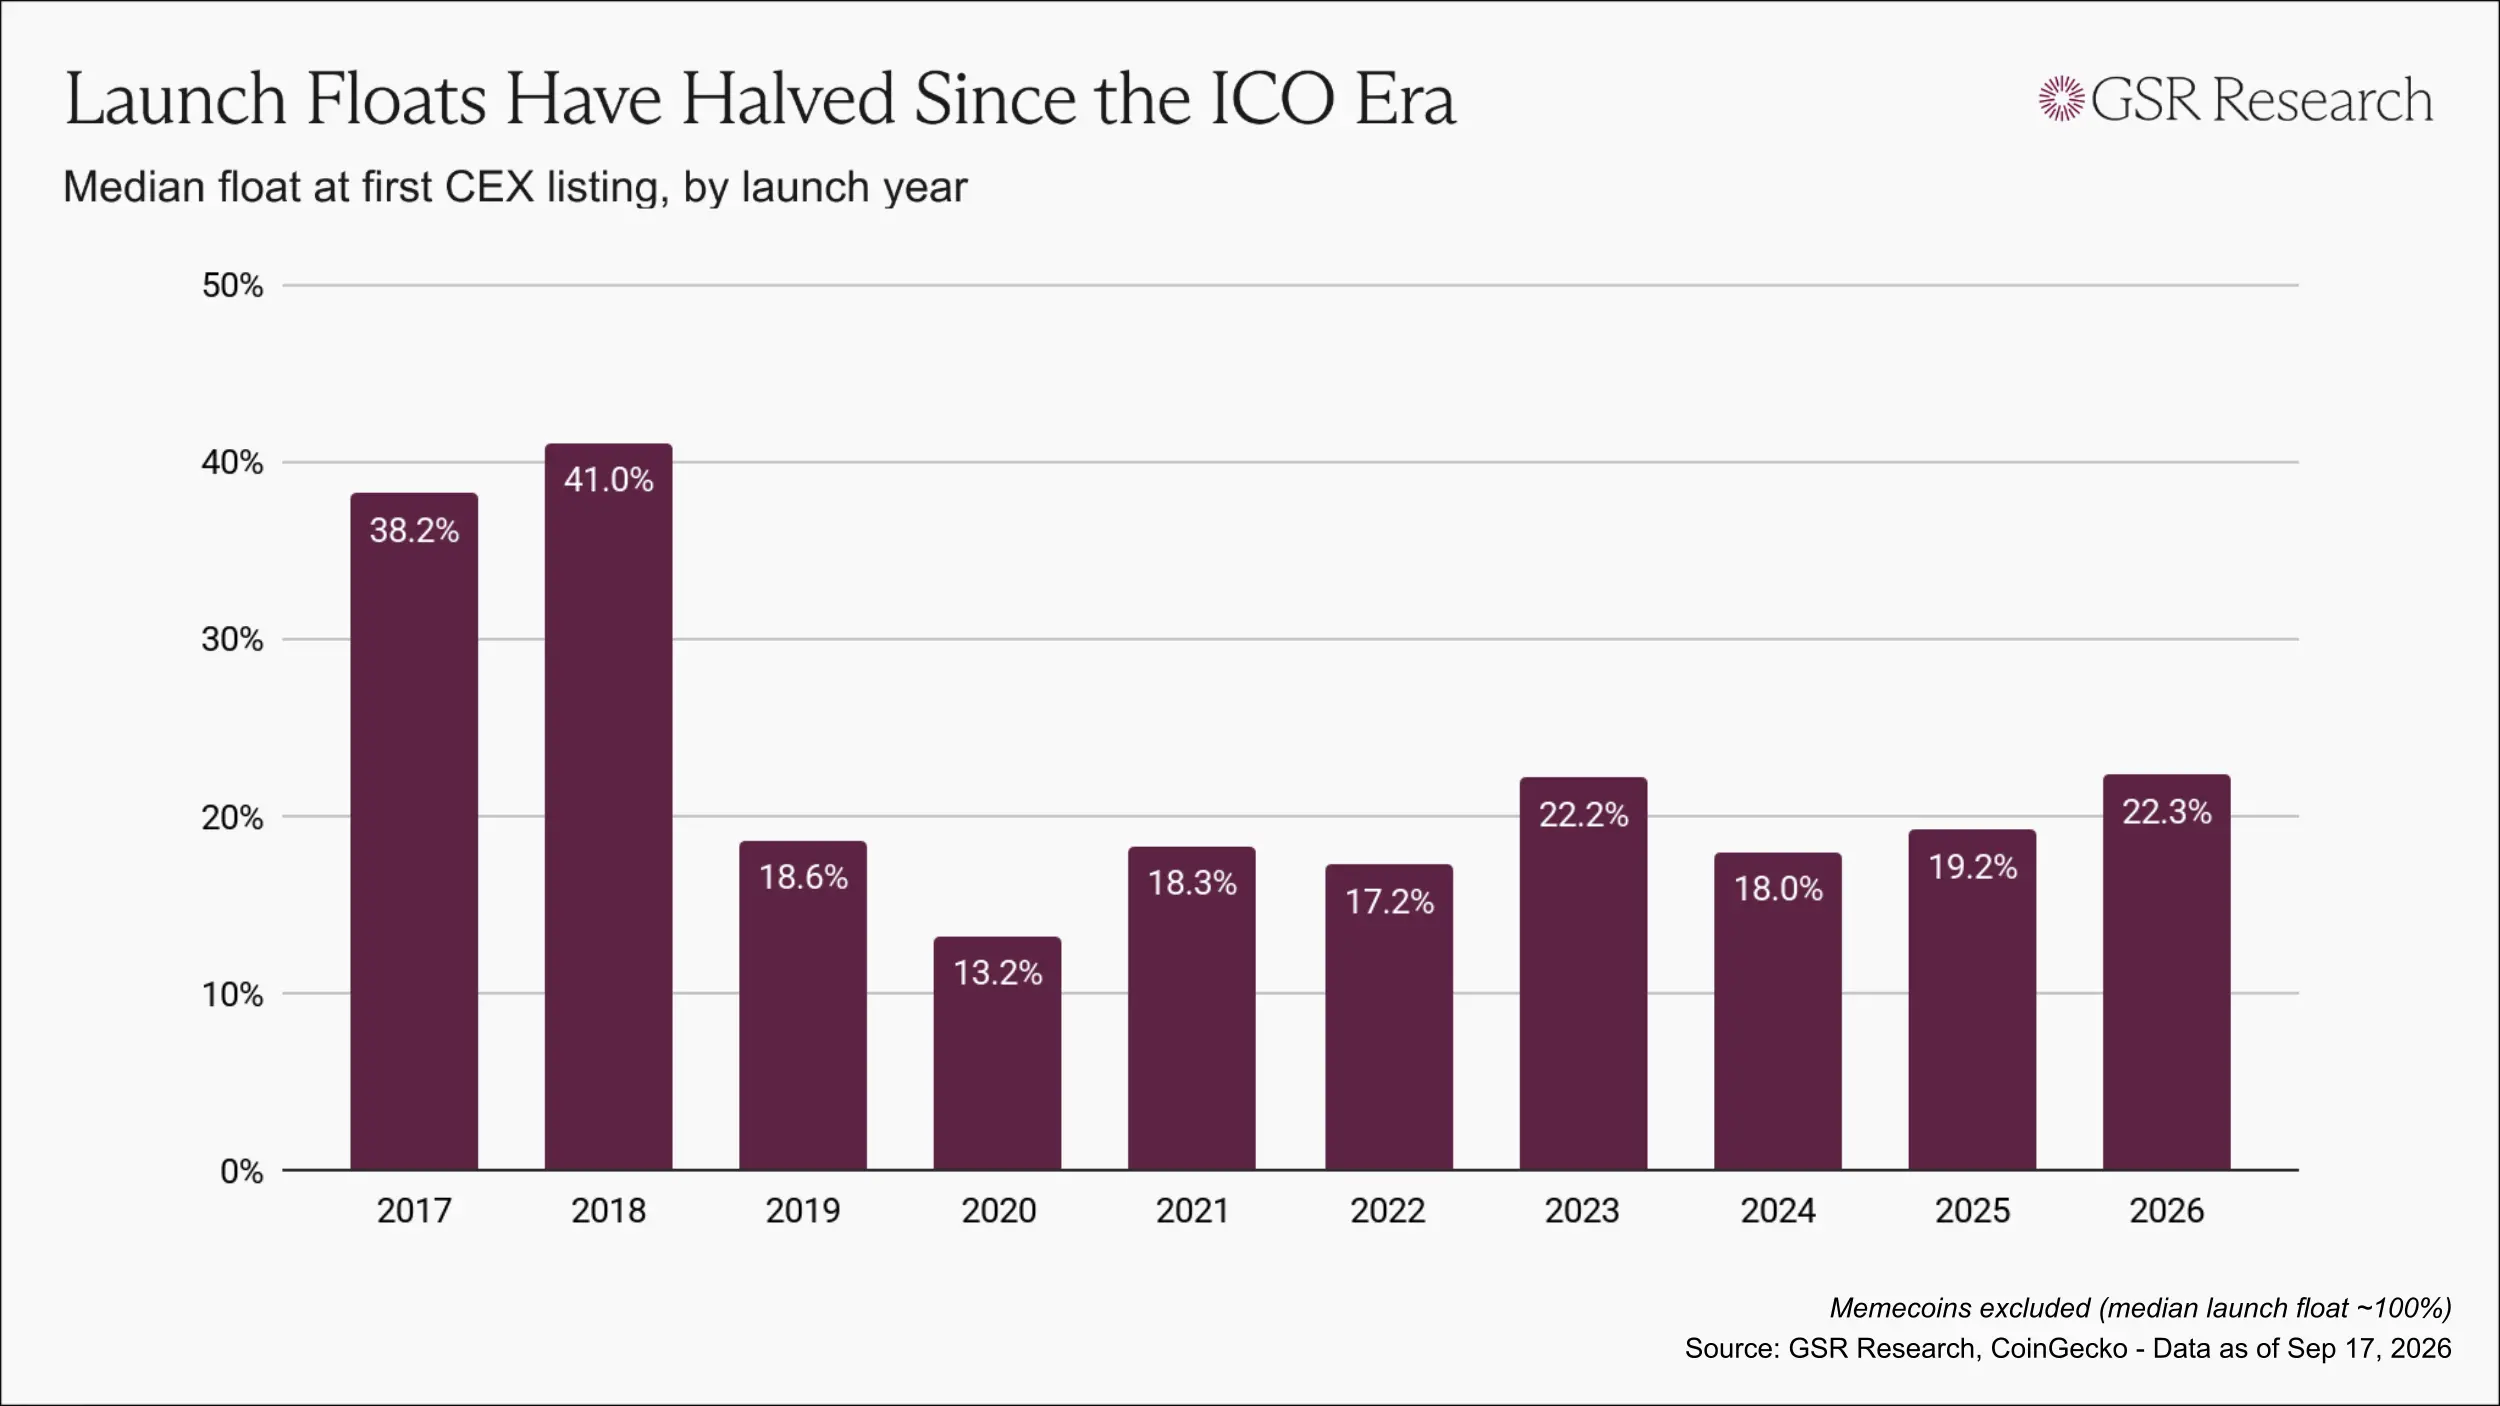
初期のトークン発行時代には多くの問題がありましたが、少なくともトークンは早く一般の手に渡ることができました。2017年と2018年、トークンが初めて上場する際の初期流通比率の中央値は38%から41%でした。
規制の執行が厳しくなるにつれて、資金調達は徐々にプライベートプレースメントに移行し、トークン発行モデルも逆転しました:評価はベンチャーキャピタルのラウンドによって設定され、ポイントとエアドロップ計画が公開販売に取って代わりました。2020年までに、トークン上場時の初期流通比率の中央値は約13%にまで減少しました。
その後、初期流通比率は若干回復しましたが、ほとんどの年は十数パーセントから20%を超えるレベルにとどまっています。
しかし、初期流通比率を単独で観察すると問題を過小評価することになります。流通比率は評価と組み合わせて判断する必要があります。FDVが5000万ドル未満のトークンが5%の供給量を放出することと、FDVが10億ドルに達するトークンが5%の供給量を放出することでは、影響はまったく異なります。
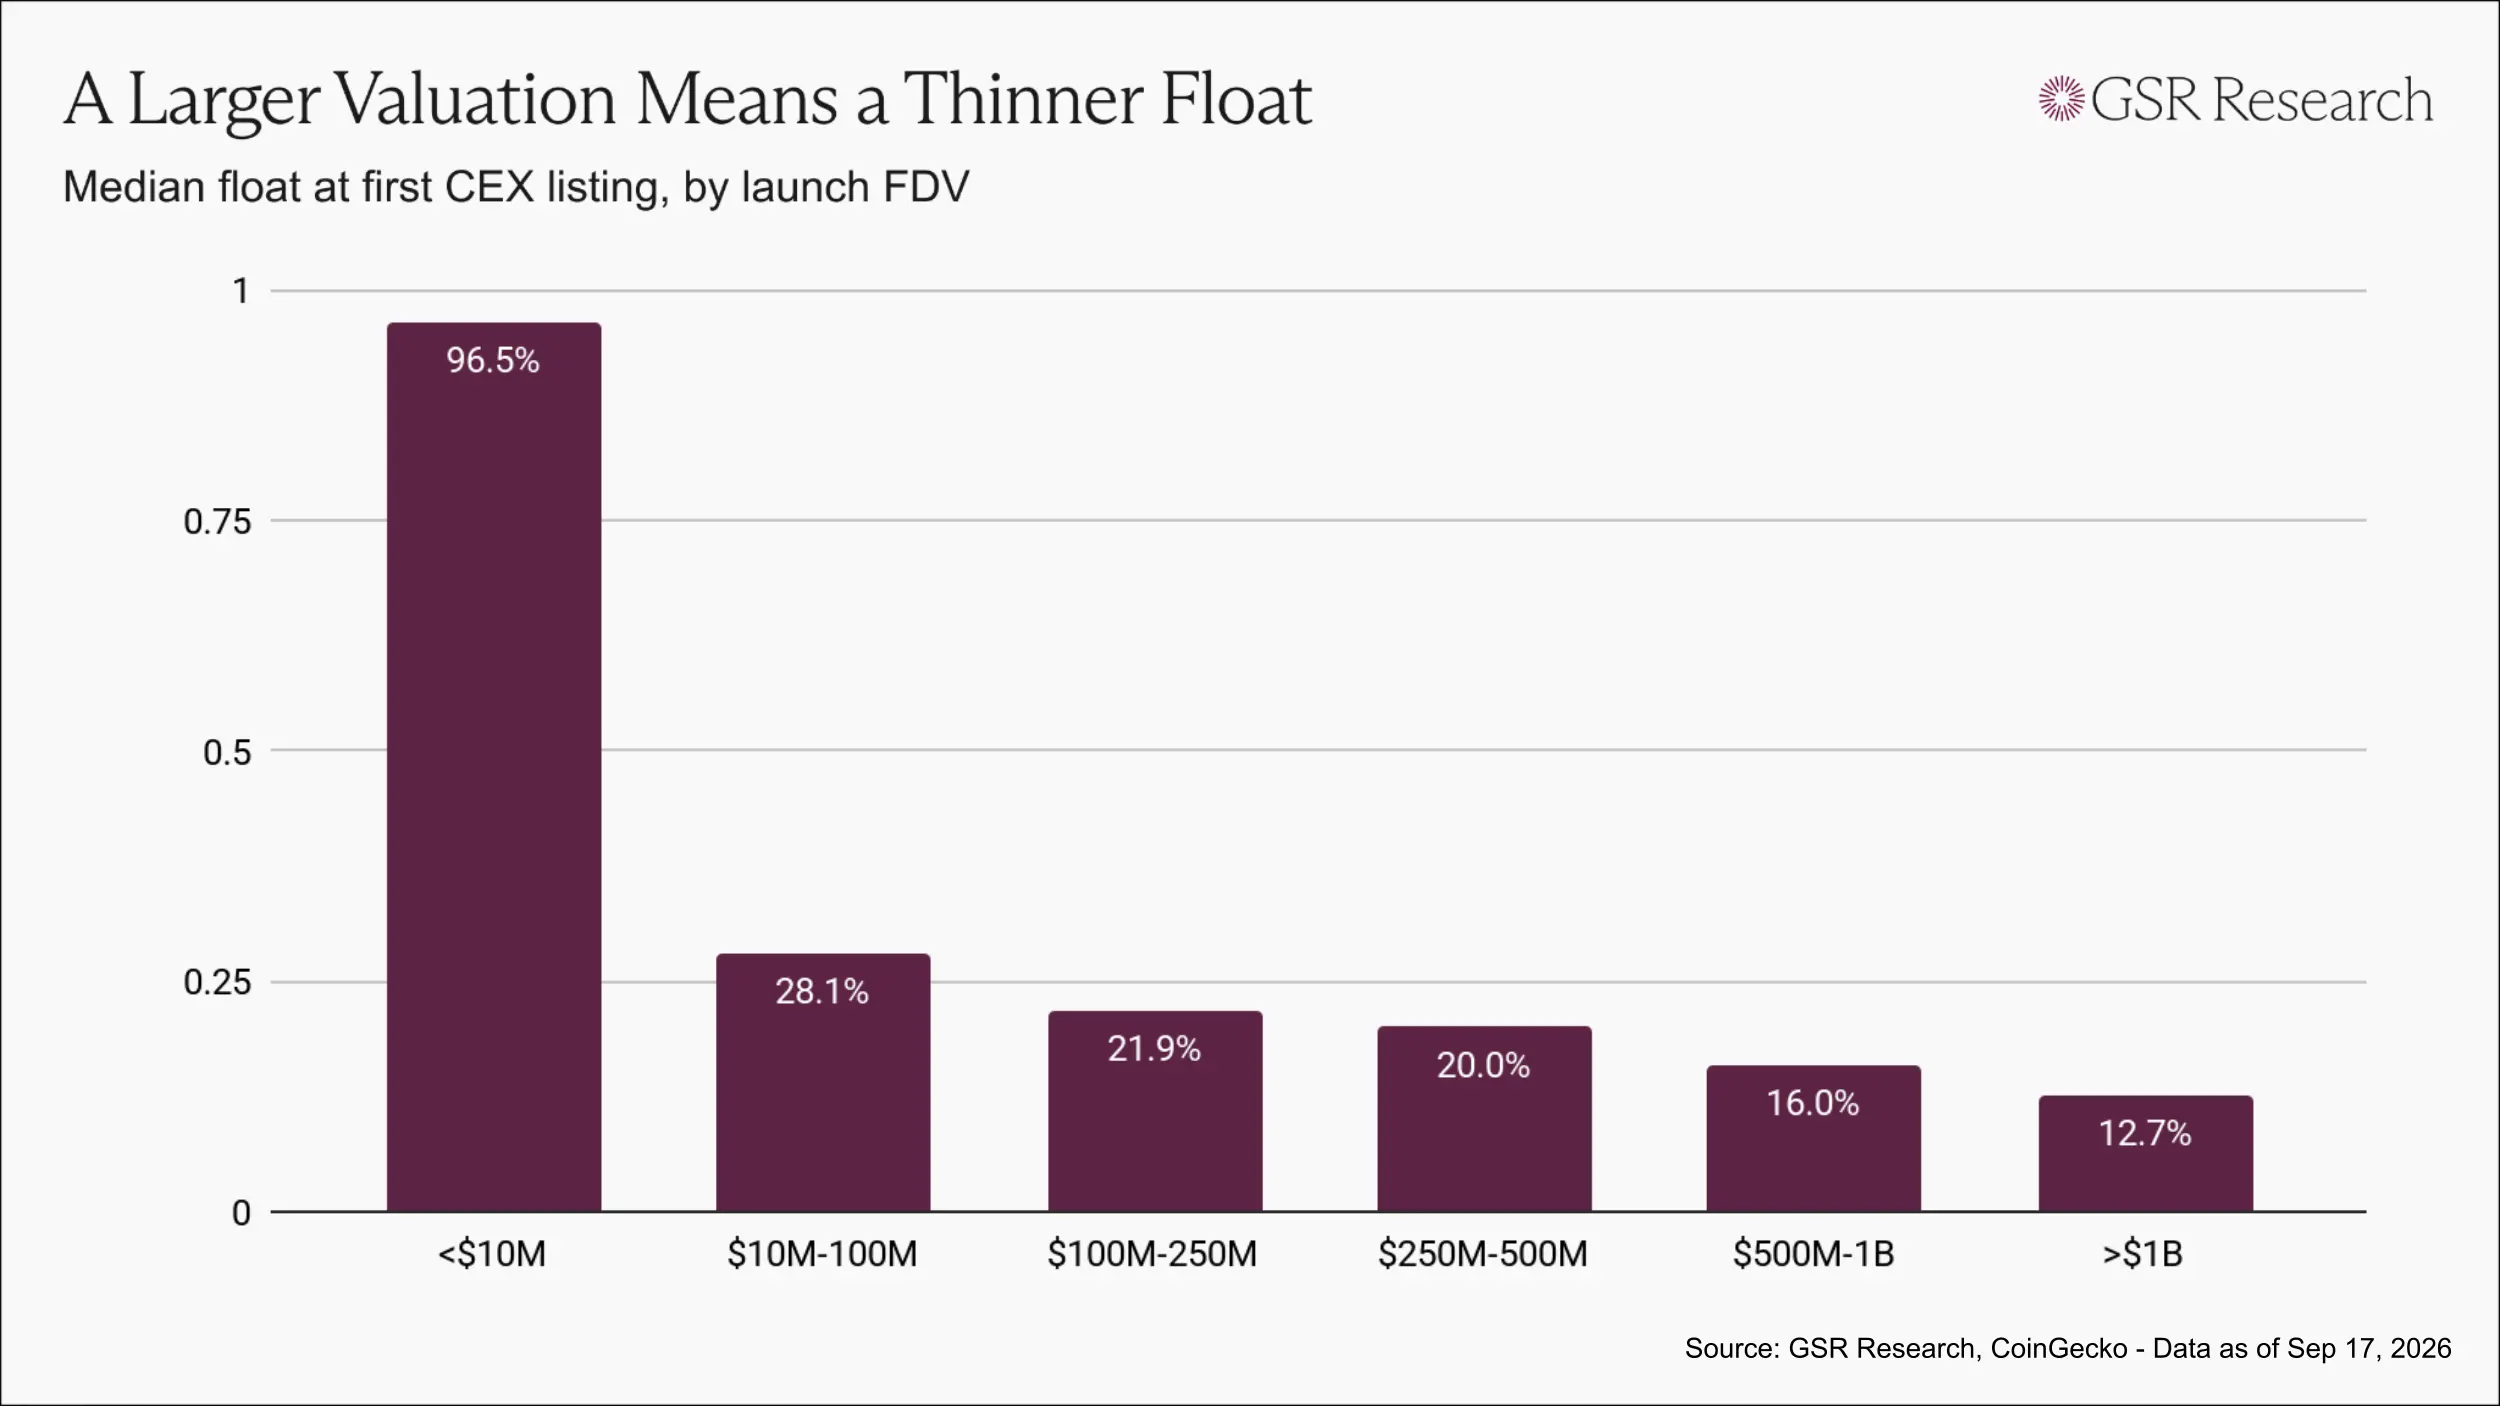
上場FDVが高いほど、上場時の初期流通比率の中央値は低くなります:上場FDVが1000万ドル未満のトークンは、初期流通比率の中央値が97%;1000万ドルから1億ドルの間のトークンは28%;5億ドルから10億ドルの間のトークンは16%;10億ドルを超えるトークンは13%です。
明らかに、これは偶然ではなく、業界が徐々に形成した発行モデルです:評価が高いほど、流通量は薄くなります。
なぜこのようなトークンは継続的に下落するのか
供給量が少ししか取引に入らない場合、需要の規模が限られていても、全体のトークンの評価を押し上げる可能性があります。
発行に関与する関係者は、初日から利益を得ることができます。ベンチャーキャピタリストの持ち株は上場価格で再評価され、チームが保有するトークンも同じ価格で計算され、取引プラットフォームは目を引く高評価の資産を上場できます。唯一、トークン価格が低くなることでより良い購入機会を得られるのは、買い手だけです。
その後、ロック解除スケジュールが作用し始めます。以前に初期流通盤に入っていなかったトークンは、公開されたスケジュールに従って徐々に市場に入ってきて、以前に少量の流通盤で発見された価格で売られます。
この結果は、誰かの悪意を必要としません。発行構造自体が、各関係者のインセンティブを最終的に同じ結果に導くのに十分です。
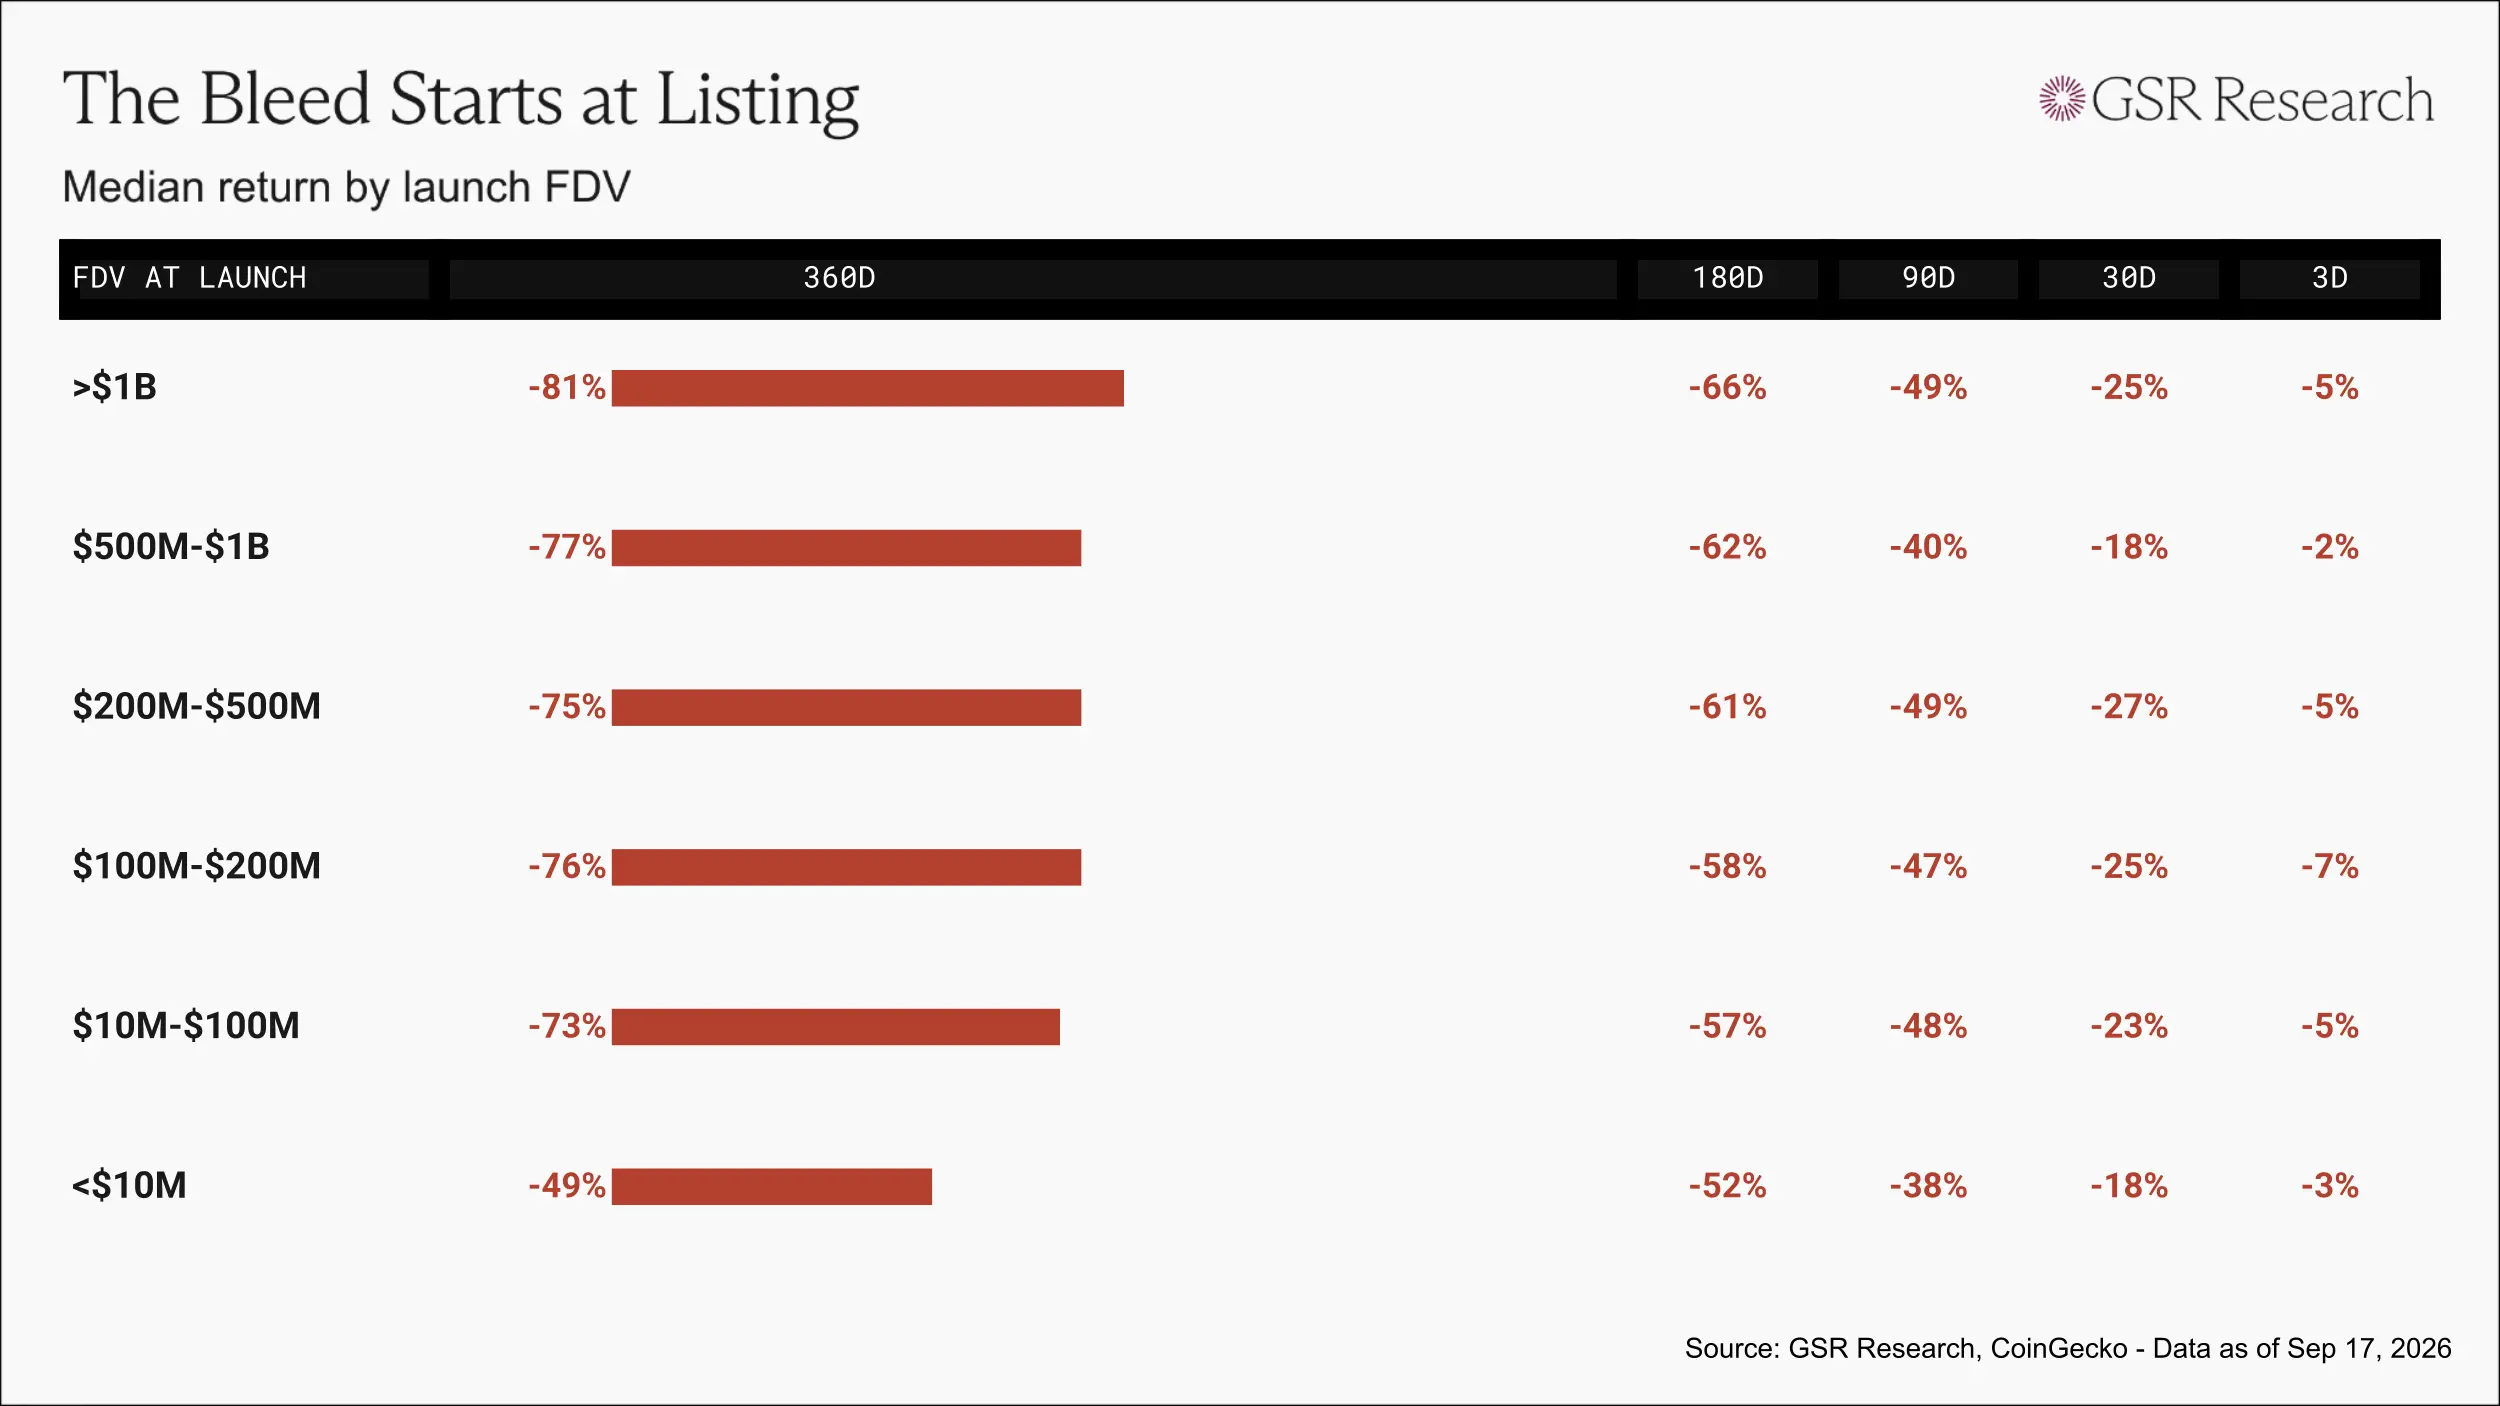
中央値のパフォーマンスを見ると、トークンは上場後3日以内に発行価格を下回り、1か月後には約20%から25%の下落を見せ、90日後には下落が50%に近づきます。
上場FDVが10億ドルを超えるプロジェクト群では、1ドルを投資すると360日後の価値の中央値はわずか0.19ドルにしかなりません。
株式市場も同じ道を歩んでいる
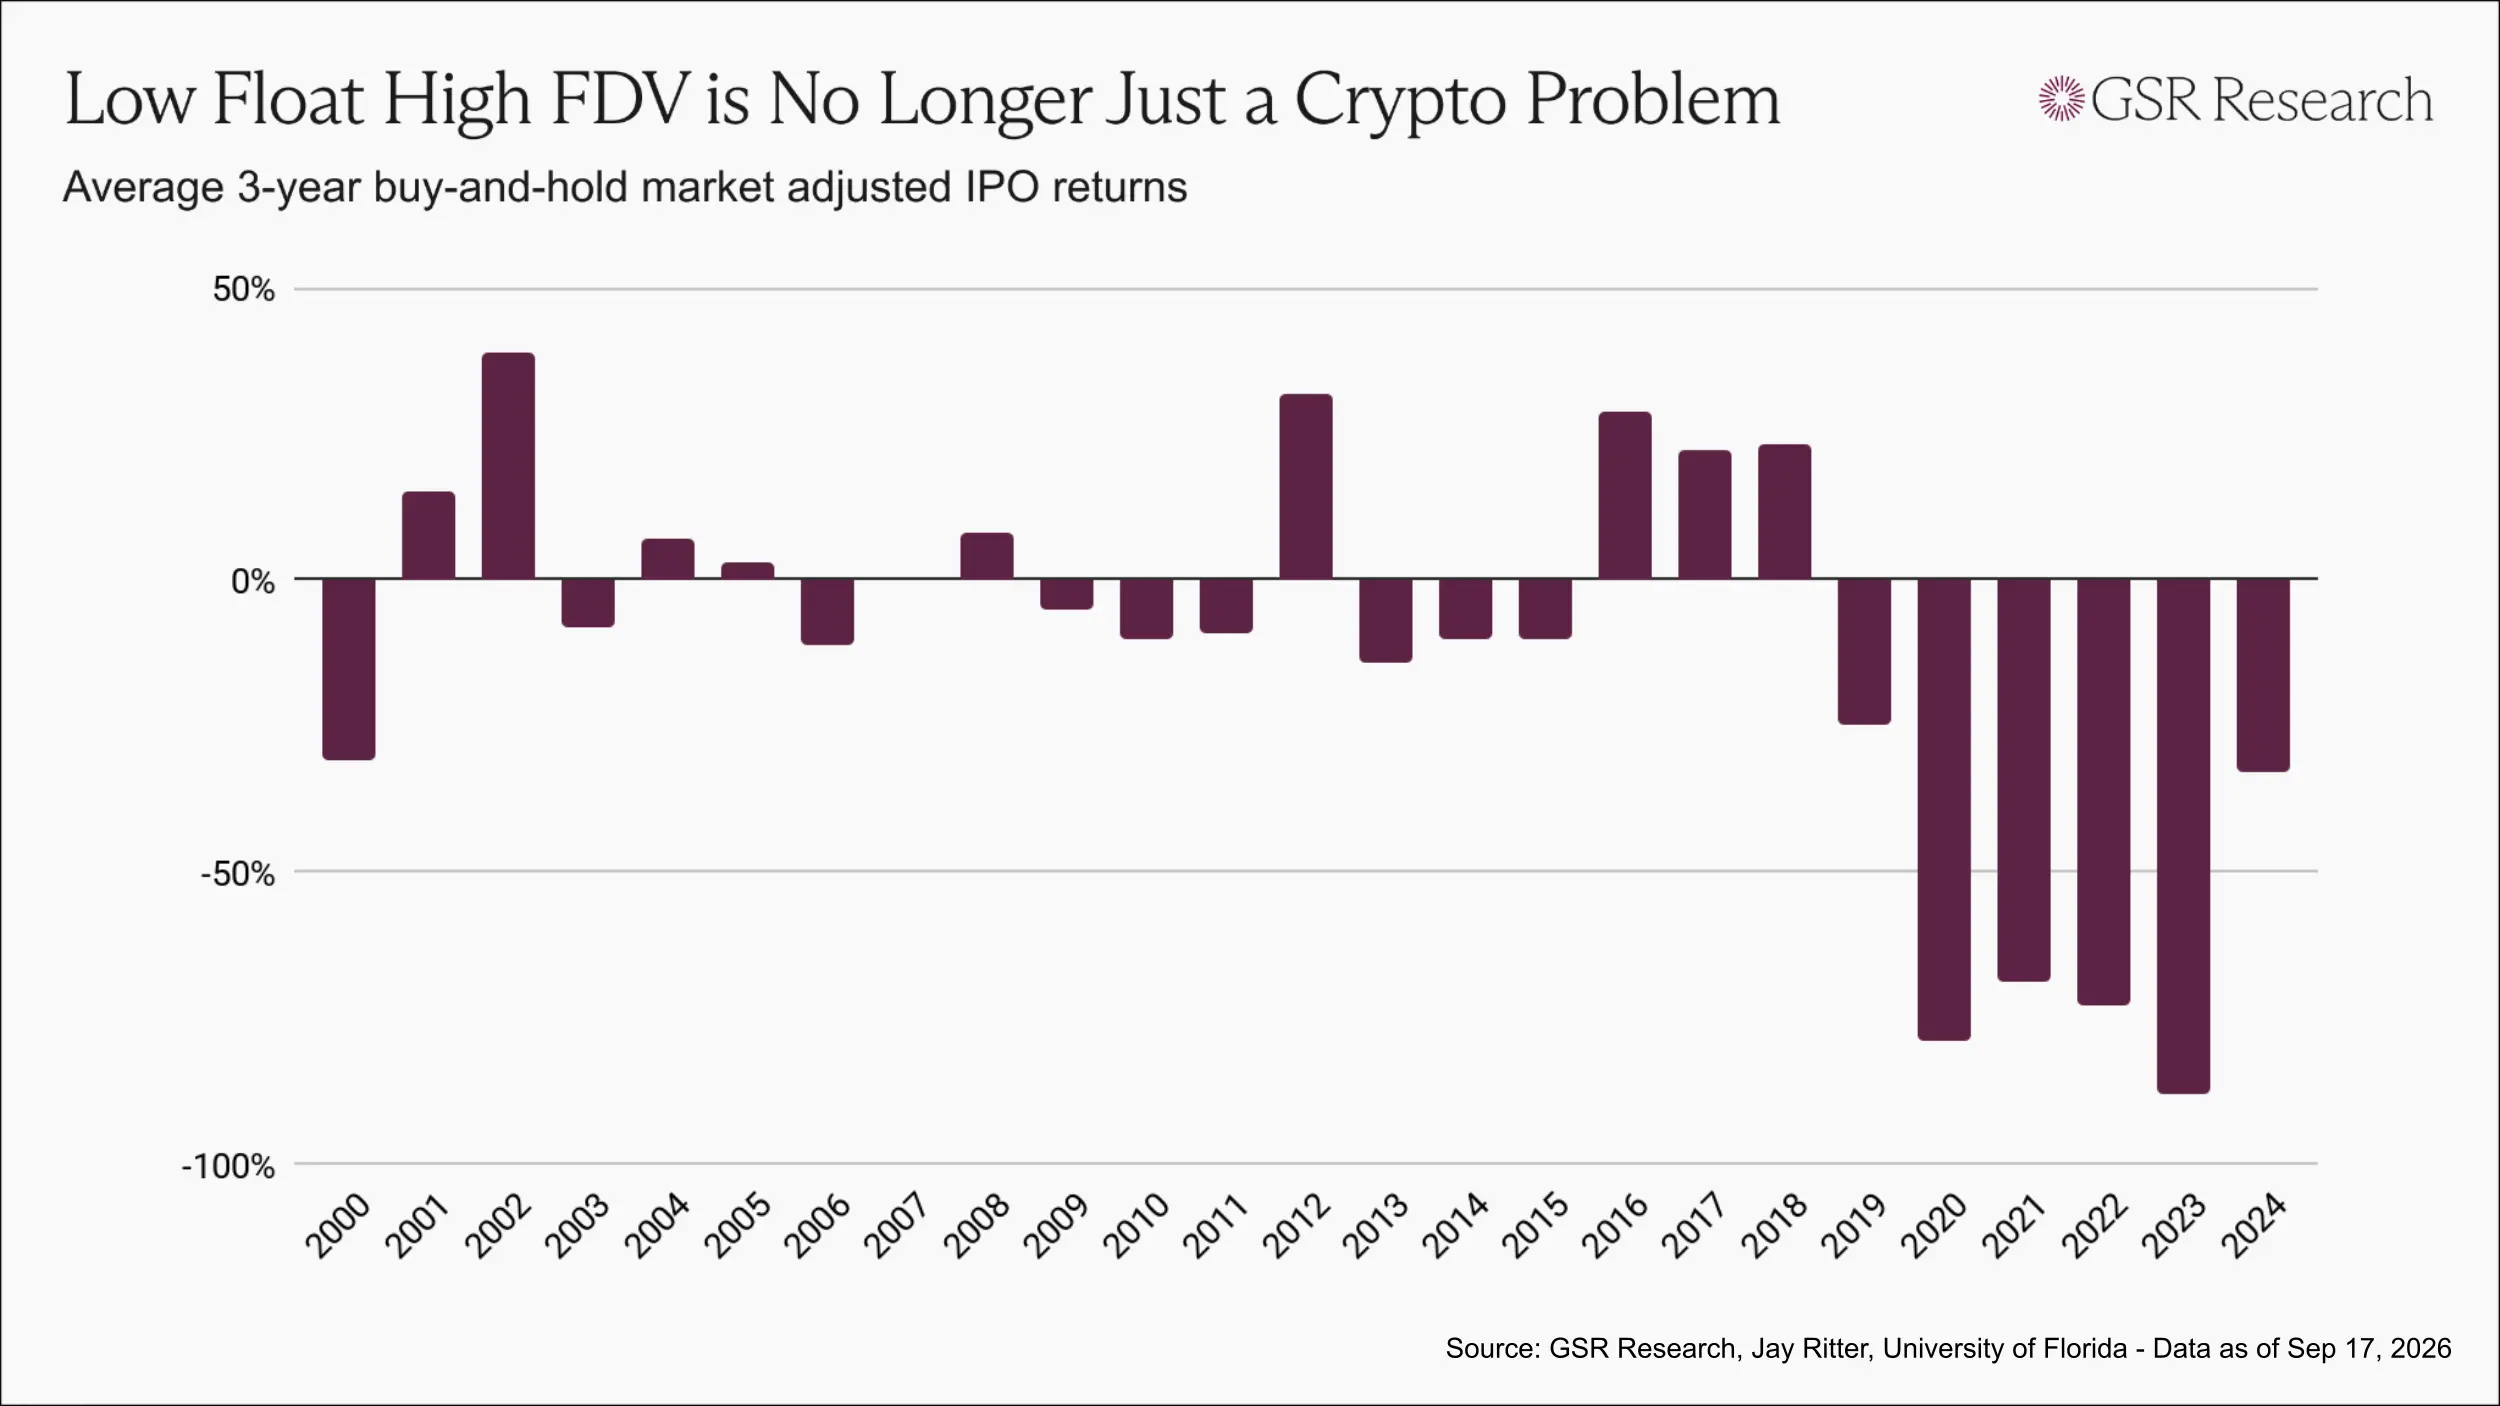
低初期流通比率、高FDVモデルは通常、暗号業界特有の問題と見なされています。しかし、近年、株式市場も徐々に同様の構造に向かっています。
SpaceXなどの企業は私的な状態を10年保ち、内部者や後期ファンドは評価が上昇する中で持ち株を蓄積し続け、最終的に上場時には、一般に会社のごく一部の株式しか公開されません。
3年間の購入と保有のパフォーマンスを考慮すると、2019年以降、各年度のIPOサンプルは毎年市場を下回り、最近の数回は歴史的に最悪の水準にあります。
暗号業界のトークン発行問題は、実際には現代の新しい発行市場が普遍的に直面している問題であり、トークンのロック解除速度がより速く、情報開示が少ないだけです。
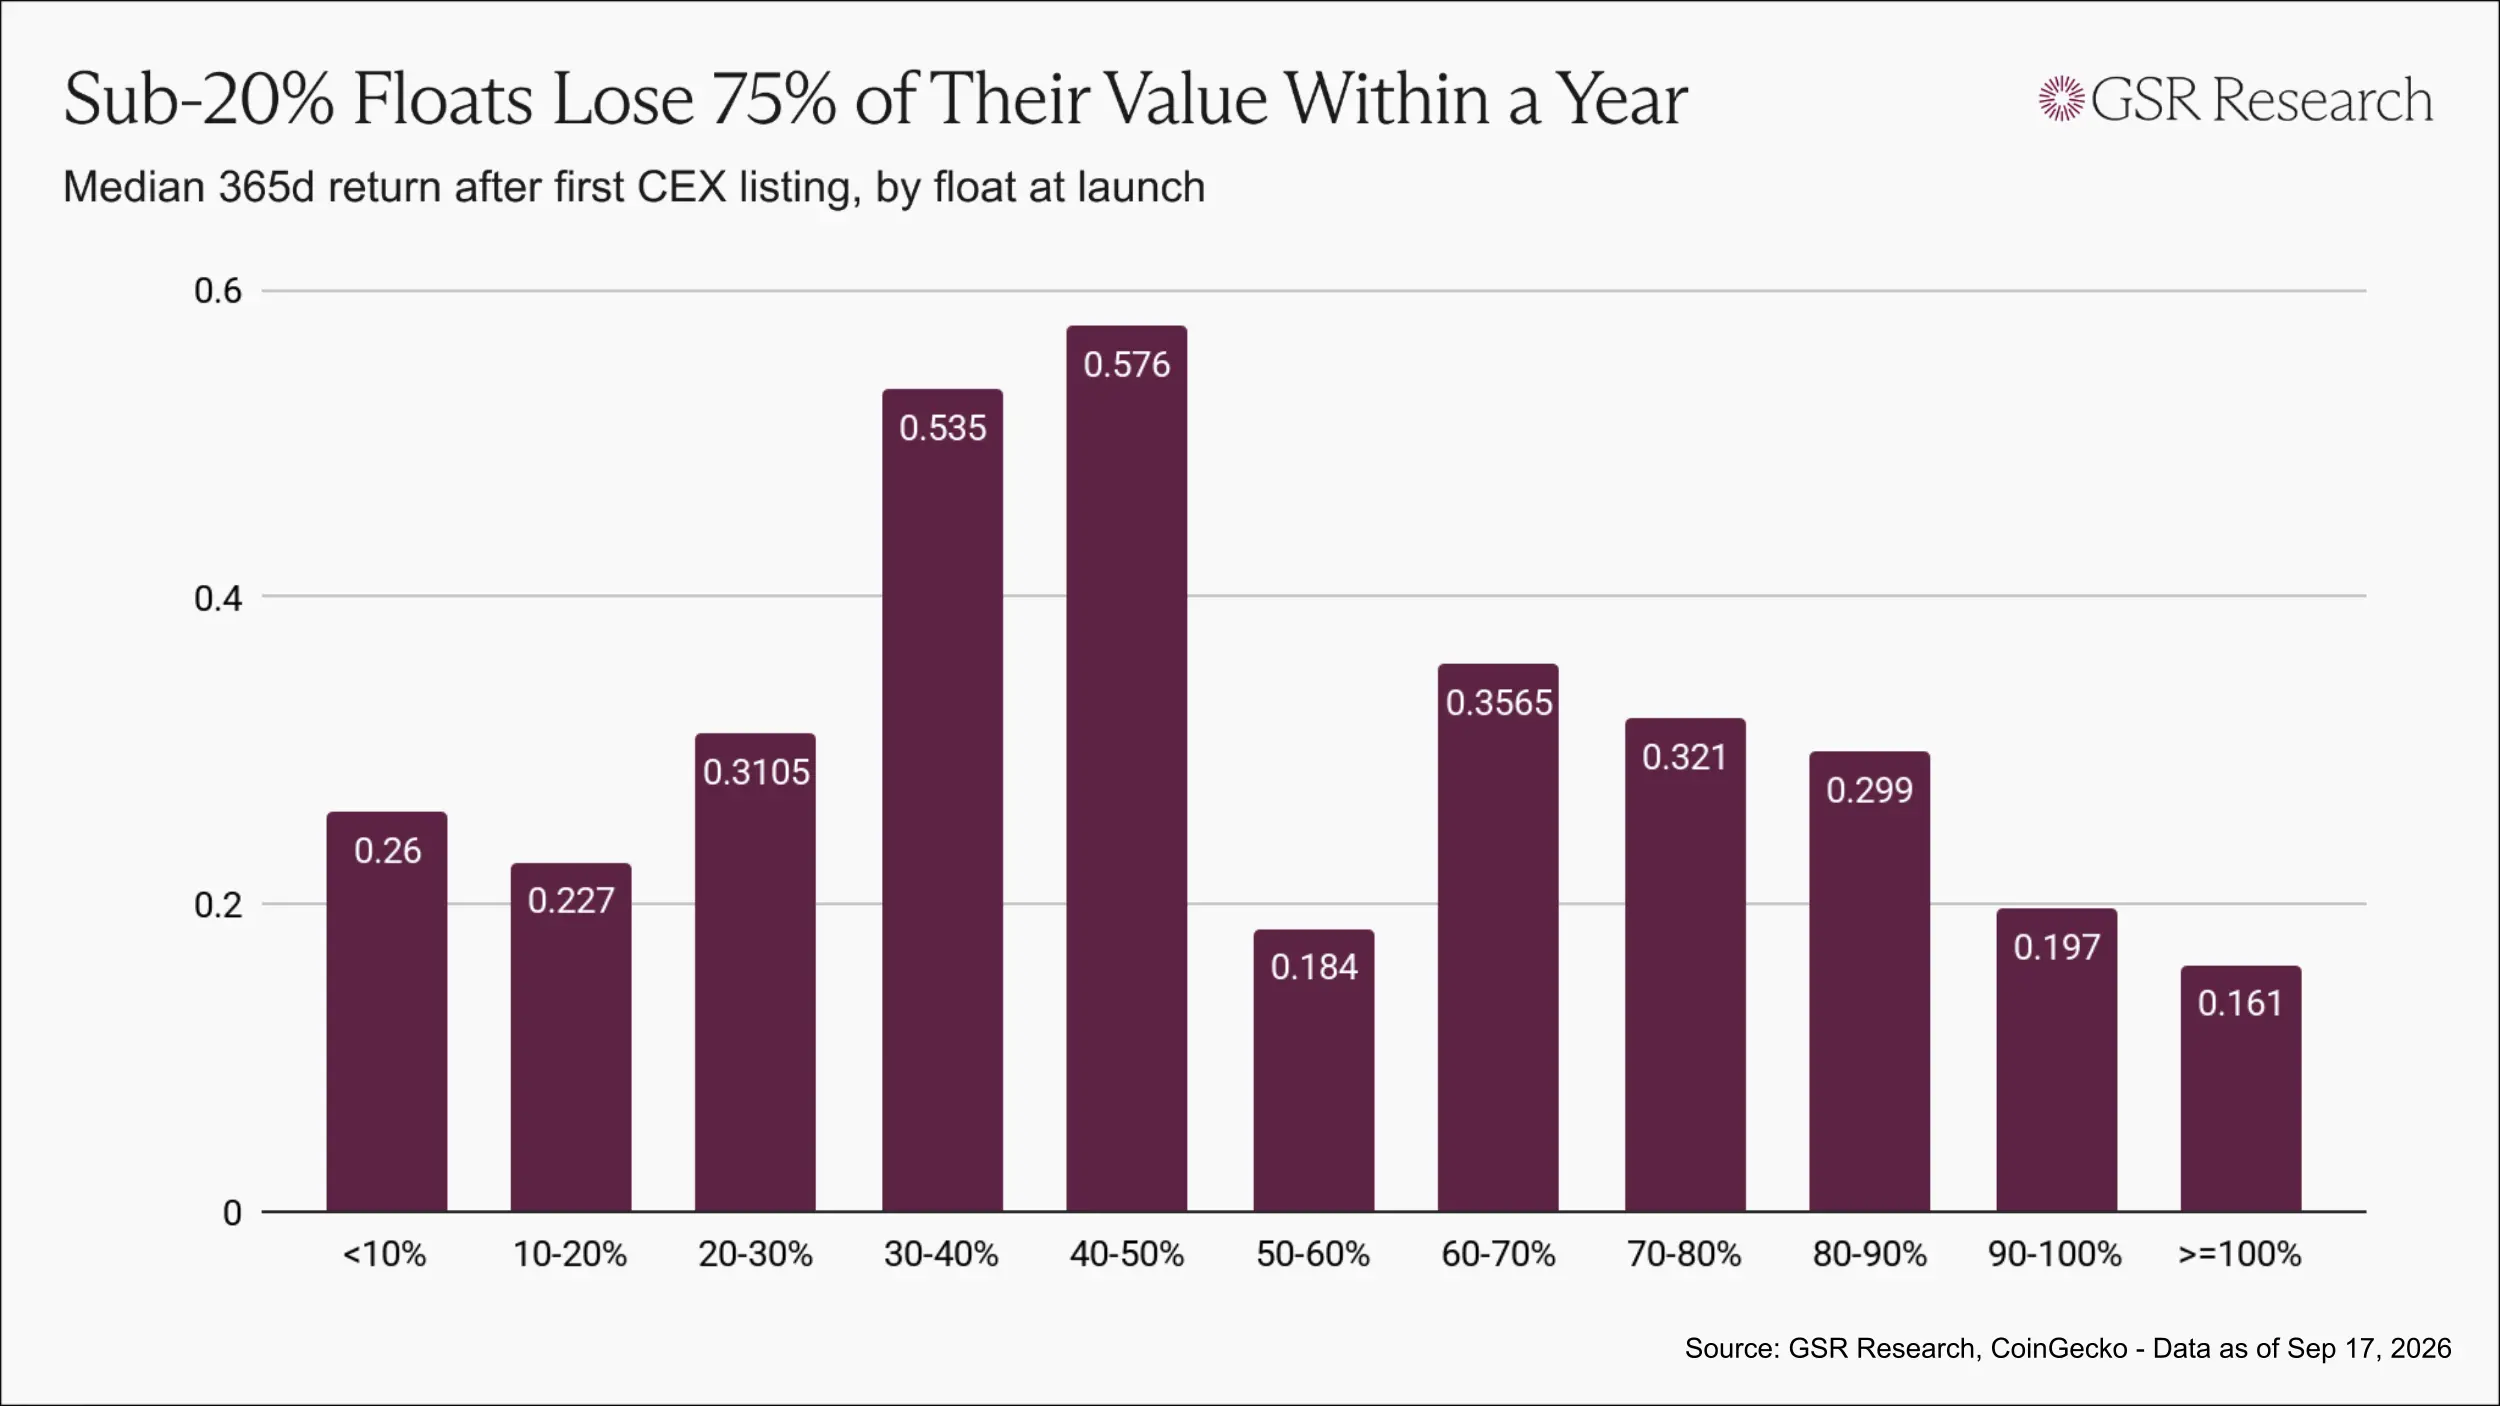
暗号市場では、上場時の初期流通比率が20%未満のトークンは、1年後に1ドルを投資した場合の価値の中央値は約0.23ドルから0.26ドルです。
初期流通比率が30%から50%のトークンは、1年後に1ドルを投資した場合の価値は約0.55ドルで、前者の2倍以上です。
しかし、初期流通比率が100%に近い範囲では、この関係は成り立たなくなります。なぜなら、このようなトークンは主に低時価総額トークンやミームコインだからです。
ただし、市場でより支持されるプロジェクトの発行範囲内では、初期流通比率が高く、トークンの配分が広範なプロジェクトは、意図的に低流通を通じて希少性を作り出すプロジェクトよりもパフォーマンスが優れています。
より良い発行方法とは
すべての問題を解決する単一のソリューションは存在せず、誰もが本当に万能の答えを提供できるとは信じていません。しかし、数百回のトークン発行に基づいて、調整が必要な重要なポイントがいくつか見えてきます。
まず、発行価格は保有者と取引者の両方が利益を得る機会を提供すべきです。
この業界で時間の試練に耐えるコミュニティは、一般の人々が早期に、低価格で購入できる資産の周りに形成されることが多いです。簡単に言えば、保有者が利益を得ることができれば、コミュニティは形成されやすくなります。
もしプロジェクトが最初の公募トークンの配分を最高のプライベート評価に設定すれば、結果はまったく逆になります:それが引き寄せる保有者は、最初から失望する可能性の高い価格で購入することになり、取引者は離れてしまいます。
初日から継続的に下落するトークンは、持続的な双方向の売買を形成できず、短期取引者を引き付ける十分な理由もありません。保有者が売りたいと思ったとき、市場には十分な買い手がいないでしょう。
これらの2つの参加者は相互に補完し合います。取引者は保有者が必要とする流動性と価格変動を提供し、保有者は安定した需要基盤を提供し、この市場を取引に値するものにします。
もし発行価格が内部者にのみ有利であれば、最終的にはこの2つの参加者を同時に失うことになります。プロジェクトは、評価の高い時点を待つのではなく、より早く、より低い価格でコミュニティにトークンを販売すべきです。
次に、十分な供給量を放出し、市場が真の価格発見を実現できるようにする必要があります。
この比率は、2020年から2022年の間の13%から20%の低水準を明らかに上回るべきであり、評価と組み合わせて判断する必要があります。初期流通比率を孤立して観察してはいけません。
参考までに、株式IPOは通常、約30%の株式を一般に販売し、50%はすでに高い水準にあります。暗号市場の大型資産においては、上場時に半分以上の供給量を放出することは通常適切ではありません。
目標は、上場初日の流通量を十分に大きくし、初日の価格が真に参考になるようにすることです。
最後に、参加者の範囲を広げ、より多くの人々が早く参加できるようにします。
参加の機会は初期流通比率と同様に重要です。近年、共同投資プラットフォームが発展し、小口投資家がベンチャーキャピタルの条件でプロジェクトに参加できるようになりました。さらに、実際のユーザー向けのトークン配分、公開販売プラットフォーム、オンチェーンオークション、全流通公平発行などのモデルもあります。
これらのモデルはそれぞれにトレードオフがありますが、より広範な参加を促進しています。
また、法律とコンプライアンス環境も著しく改善されています。
ヨーロッパでは、「暗号資産市場法案」(MiCA)が発行者が直接一般にトークンを販売することを許可しています。アメリカでは、現行の「CLARITY法案」の草案が、小口投資家向けの上限付きの直接販売を許可することを検討しています。
この法案が通過すれば、「証券法がプロジェクトにプライベートファンドの蓄積モデルを採用させる」という主張の説得力は著しく減少するでしょう。その時、トークン発行構造は規制の制約下での受動的な結果から、プロジェクト側が積極的に選択できる方案に変わるでしょう。
 リスク警告 リスク警告