Bitget x Reality x Keyring:借助 rToken 实现股票基差策略的去中心化
 Bitget 与 Keyring 正合作开发一款基于规则的股票基差指数,并借助 Reality 的 rToken 构建相关链上借贷市场。
Bitget 与 Keyring 正合作开发一款基于规则的股票基差指数,并借助 Reality 的 rToken 构建相关链上借贷市场。
Reality 提供代币化的股票敞口,Keyring 则负责开发指数方法论并构建相关借贷市场。该指数旨在将 rToken 持仓与对冲性的股票永续合约仓位相结合,以捕捉资金费率与基差机会。部分产品计划通过 Bitget 理财分发,具体须视产品审核结果、资格要求及可用性而定。
此次合作整合了 Reality 的代币化股票基础设施、Keyring 的规则化投资策略与借贷市场、IPOR Fusion 的链上金库基础设施,以及 1Token 的投资组合管理与风险监控工具。合作各方将共同探索这些组件如何支持链上股票基差产品的开发,同时应对跨传统市场与去中心化市场策略所面临的运营、流动性与风险管理挑战。
Bitget 与 Reality:股票基差策略
Reality 通过其 rToken 提供链上股票敞口。交易者可通过 Bitget 交易所或 Bitget Wallet X 购买 rToken,也可直接通过 Reality 的请求报价(RFQ)服务购买。
Reality 的 rToken 构成基差交易中的链上股票仓位,同时也可作为相关借贷市场的抵押品。Reality 的 RFQ 服务与 Bitget Wallet 为获取 rToken 流动性及交易执行基础设施提供支持,使符合条件的参与者和金库能够获得代币化股票敞口,具体须遵循适用的结算条件。
代币化股票使股票敞口能够直接与去中心化借贷及投资基础设施相结合,从而让链上策略更容易参与基差交易。与通常需要单独的券商和融资安排的传统股票不同,rToken 既可作为基差交易中的股票仓位,也可作为链上借贷市场的抵押品。这使投资者能够将代币化股票持仓与对冲性永续合约仓位相结合,同时利用去中心化基础设施来管理融资并执行规则化策略。
使用 rToken 进行股票基差交易
风险溢价是交易者为承担某类风险而获得的、高于没有风险利率的额外收益。基差则是指现货价格与对应合约或永续合约所获总回报之间的价差或差异。
股票基差交易旨在捕捉多头向空头支付的资金费用。
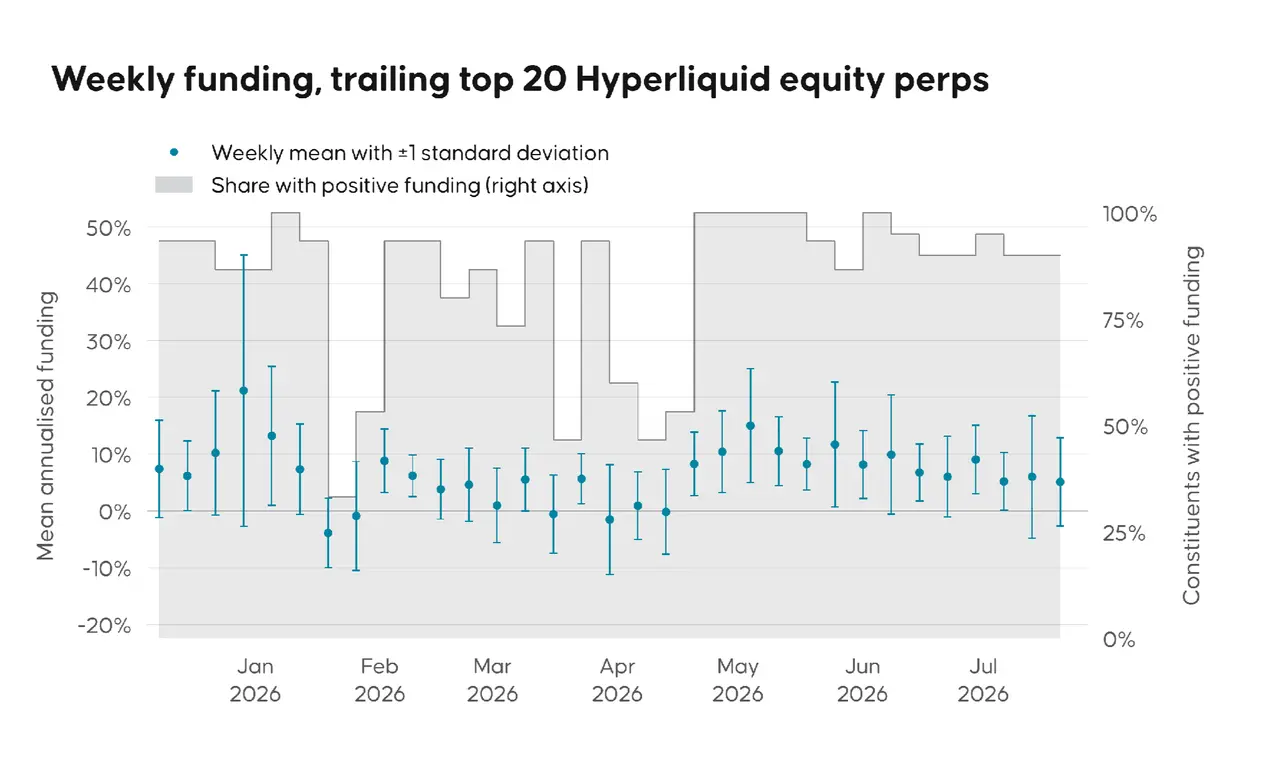
数据来源:Keyring Research,2026年1月–7月
当资金费率为正时,交易者可通过持有相应的 rToken 并做空其永续合约来赚取资金费用。这种操作旨在对冲股价敞口,从而构建一个 Delta 中性的基差交易。
基差交易的去中心化
“股票基差策略历来依赖中心化交易所,在统一的保证金框架内管理现货与衍生品仓位。跨保证金机制允许一个仓位的收益和抵押品价值用于支持投资组合中其他仓位的保证金要求,从而减少了为每笔交易单独维持抵押品缓冲的需要。
然而,将托管、交易执行与保证金管理集中于单一中介机构,会引入交易对手风险和操作风险。多家大型中心化市场参与者的倒闭,促使市场更加关注那些能够将这些职能相互分离、同时仍能保持管理对冲仓位所需资本效率的结构。
去中心化借贷与交易执行基础设施提供了另一种选择,使代币化股票抵押品、融资安排与衍生品敞口能够在多个相互关联的协议之间进行管理。尽管这种方式可以降低对单一中介机构的依赖,但也会带来与智能合约、跨链桥、价格预言机以及流动性分散相关的风险。因此,有效的风险管理需要可靠的抵押品估值、充足的保证金缓冲,以及跨交易场所的协同执行。”
借贷市场作为杠杆来源
出借人将稳定币存入借贷资金池。借款人购买 Reality 的 rToken 并将其存入作为抵押品。资金池以该 rToken 抵押品为依据出借稳定币。借款人向资金池支付利息,资金池在扣除费用后将利息分配给出借人。如果贷款规模相对于抵押品价值过大,资金池可以出售该抵押品。
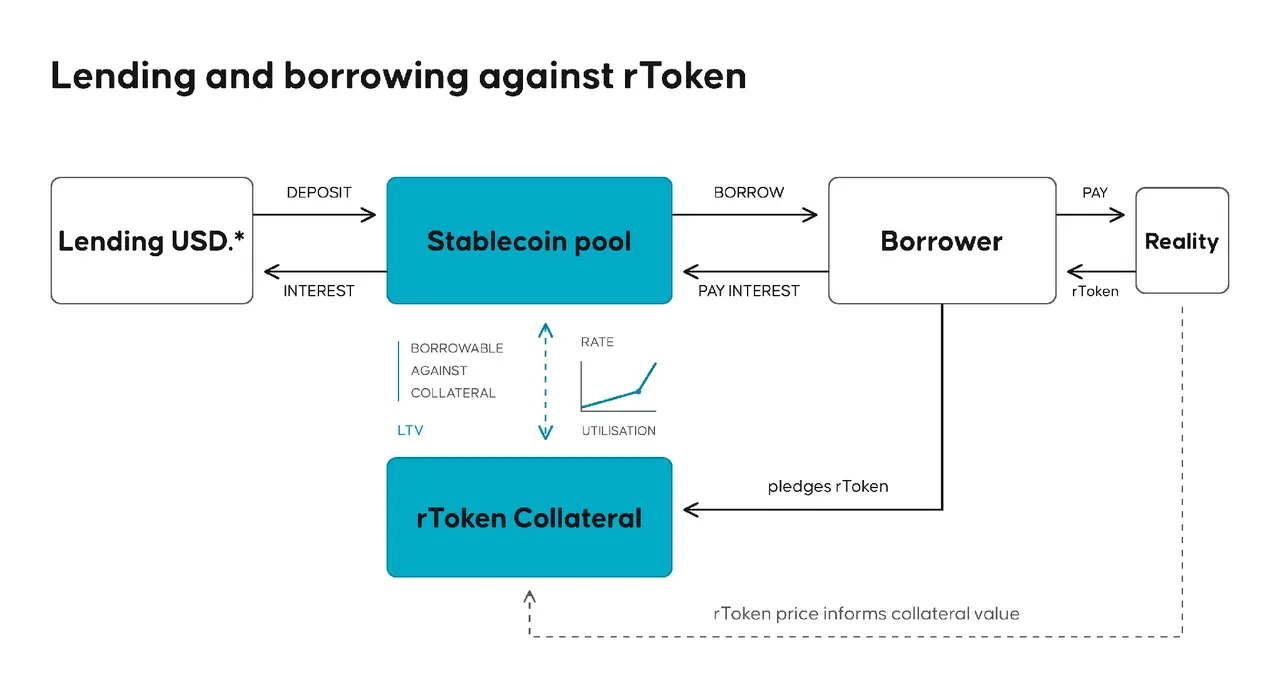
这种结构可以作为一种杠杆来源,使借款人能够通过市场上所列的抵押资产建立更大规模的仓位。这种做法在 DeFi 行业中通常被称为“循环贷”(looping),借款人可借此在无需在交易所开设保证金账户的情况下,对代币化股票获得杠杆敞口。
这种抵押借贷结构所发挥的融资功能,与传统市场中的回购(repo)类似,使投资者能够以其代币化股票持仓为依据获得融资。
对于符合条件的 Bitget 用户而言,该拟议的借贷结构有望使其获得以 rToken 为抵押品的超额抵押借贷所产生的收益,具体收益水平取决于借款需求、适用费用、抵押品估值及强平风险等因素。Keyring 将机构级风险框架(即 ISDA 标准化初始保证金模型参数)引入其去中心化借贷框架,为抵押品及保证金要求提供结构化的管理方法。
稳定币借贷与股票基差指数敞口是两类不同的产品。稳定币出借人赚取的是借款人支付、并扣除适用费用后的利息。而指数投资者获得的,则是 rToken 与永续合约组合策略的净表现,包括资金费用及基差方面的盈亏,并扣除融资及交易执行成本。下文所示的指数表现并不代表稳定币出借人所获得的回报。
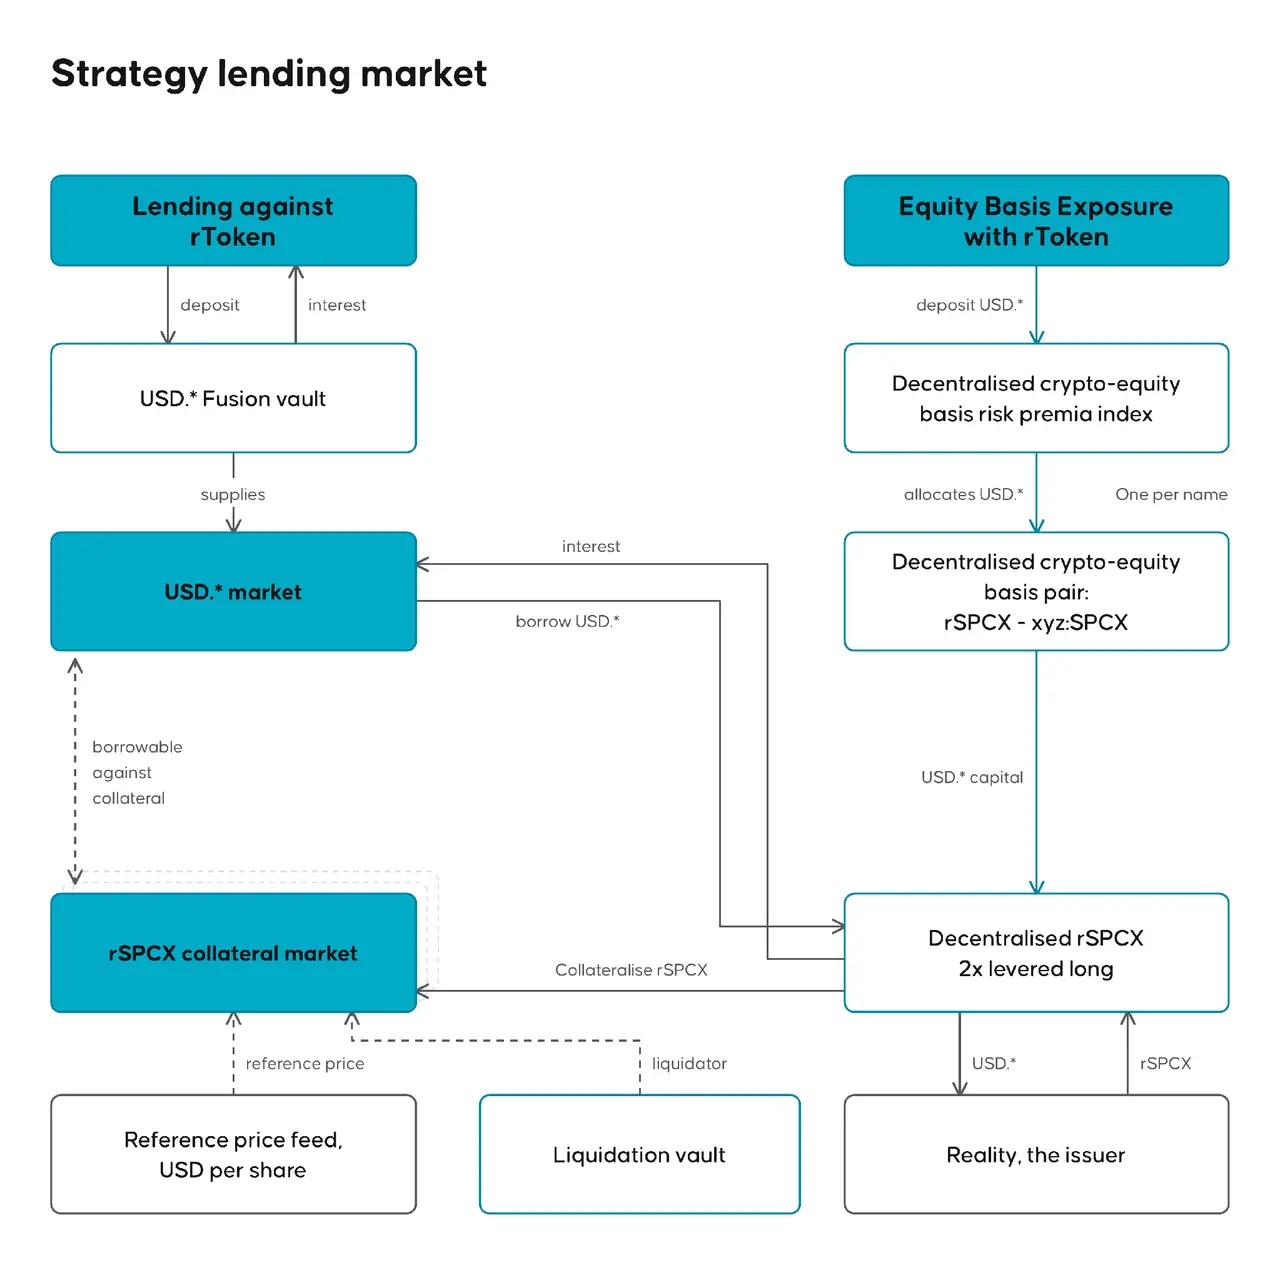
一个需要重点关注的问题是:借贷市场中 rToken 仓位的价值,需要与 Hyperliquid 上的空头仓位相互平衡,并且借贷市场必须能够正确地对 rToken 价格进行估值。这正是跨保证金机制在任何市场中都至关重要的原因。
Reality 的 rToken 价格预言机在美股常规交易时段内采用官方价格来源,在该时段之外则采用 Hyperliquid 的报价。这些价格数据用于支持抵押品估值;而跨场所的保证金对冲则取决于具体适用的市场及账户安排。该基差策略还需要对借贷仓位与永续合约保证金进行协同管理。
举例而言,如果美股市场处于休市状态,而对应的永续合约价格大幅下跌,由于其预言机在常规交易时段之外会采用 Hyperliquid 的报价,rToken 的抵押品估值也可能随之下降。即便标的股票在此期间并未发生交易,这也可能降低借贷仓位的借款能力,并有可能触发强平。与此同时,空头永续合约仓位产生的收益,并不会自动跨协议抵消抵押品价值的下跌。这凸显了在市场波动期间,协同保证金管理、可靠的价格数据来源以及充足流动性对于仓位管理的重要性。
强平环节采用 Keyring 的 [un]wind 产品,并与 Reality RFQ 相连接,以协调抵押品赎回与债务偿还。结算可能需要在多个交易日的美股常规交易时段内完成。该机制旨在支持大额 rToken 仓位的有序强平,具体结果取决于赎回能力、结算时点以及最终收回的款项。
链上指数策略
Reality 的 rToken 为这些指数策略提供链上股票持仓。
量化投资策略(Quantitative Investment Strategies,QIS)是一类广受欢迎的产品,传统上由投资银行创设,面向那些希望以透明方式捕捉已知市场无效性(即风险溢价)的客户发行。
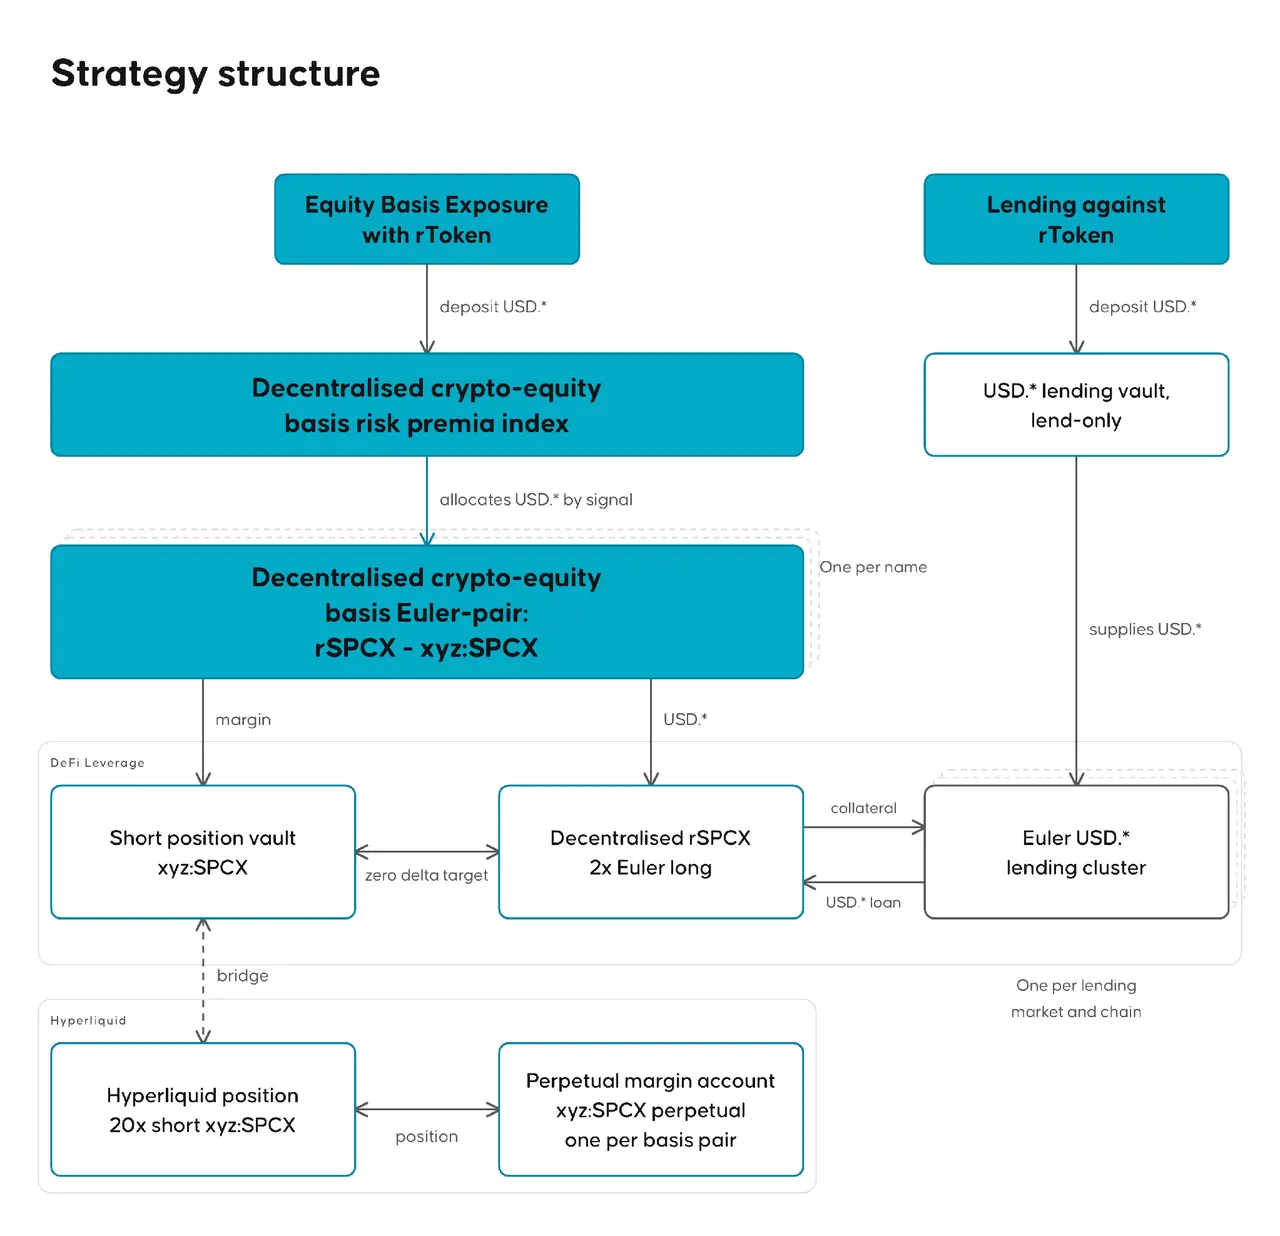
智能合约可以将指数计算、交易执行及风险管控中传统上需要依赖中心化金融中介机构完成的部分实现自动化。 它们为实施规则化策略提供了可编程的框架,使自动化执行、透明的风险参数设置以及与去中心化金融基础设施的集成成为可能。 IPOR 的 Fusion 金库基础设施通过智能合约执行预先设定的投资授权,强制执行允许交易的资产范围、授权市场、风险限额及交易执行规则。 这使得该策略实现了完全可编程化,同时确保其实施严格遵循既定规则手册。
在策略构建方面,QIS 面临的一个常见挑战,是如何确保策略能够以一种可扩展的方式正确捕捉潜在的风险溢价。为此,一套简单而稳健的规则手册至关重要。
去中心化且稳健的策略规则手册
该指数遵循一套基于规则的方法论,围绕三个核心步骤构建:
-
确定符合条件的代币化股票及相应永续合约市场范围
-
对过去三周内符合条件的基差机会进行排序
-
依据预先设定的投资组合构建、流动性及风险管理约束条件分配资金
其复杂性在于如何以去中心化、无需信任的方式应对突发事件。例如,针对跨链桥故障情形设置保证金缓冲规则便是其中一例;此外,如何将交易成本纳入考量,并妥善处理滑点与交易执行问题,则是另一个例子。
以下分析基于2025年12月15日至2026年10月19日期间的模拟净资金费用收益,评估该基于规则的股票基差指数的历史表现。数据集分为用于确定策略参数的样本内区间,以及用于评估初始校准窗口之外表现的样本外区间。该模拟同时考虑了交易约束、交易执行成本、融资假设以及投资组合集中度限制。
上述结果均基于历史模拟得出,对所采用的假设较为敏感,可能无法反映实际交易执行情况或未来市场走势。
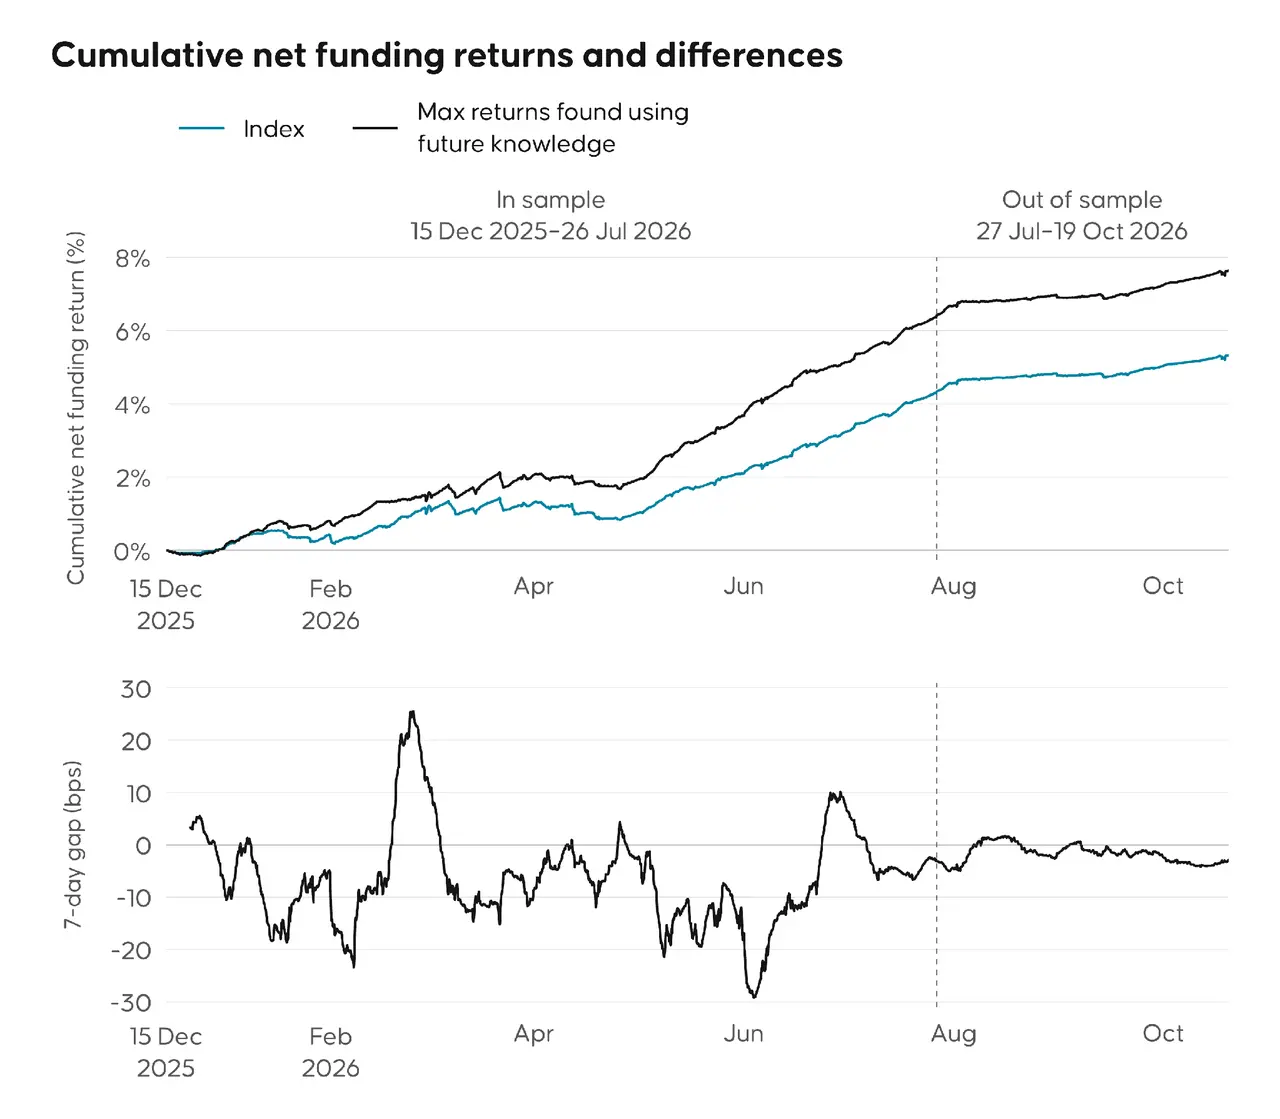
该指数还与一个利用未来市场信息构建的理论最大回报投资组合进行了比较。这一假设性基准衡量的是,在模型所设定的交易约束(包括每日成交量限制、滑点、集中度限制及保证金要求)条件下可实现的最高累计回报。由于其依赖于交易发生时投资者尚无法获取的信息,因此它仅能作为一种回溯性参考,并不代表一种可实际投资的策略。
需要特别说明的是,该指数始终会最大化配置资产,因此该信号中并不包含任何战术性风险叠加机制。这意味着,当资金费率大幅转为负值时(如4月份的情况),即便是最优投资组合也会承受损失,因为彼时并无溢价可供捕捉。同样值得注意的是,在某些情况下(如3月和7月),最优投资组合的表现会逊于我们的指数。由于每日交易限额的存在,仓位的建立与平仓都需要一定时间,因此在整个期间内能够提升整体回报的选择,在某一特定周内可能反而导致回报降低。在模拟假设下,该指数在样本内区间记录的夏普比率约为6,在样本外区间则超过9。模拟最大回撤约为60个基点,出现在样本内区间。上述结果反映的是历史数据集及建模假设下的结果,不应被解读为对未来表现的预示。
模拟指数在样本内区间的年化净回报率约为7%,在样本外区间约为4%;而理论最大回报投资组合在相应区间的年化回报率则分别约为11%和5%。上述结果均已计入模型化的交易执行成本与融资成本,并不代表投资者实际获得的回报。分析显示,在扣除适用策略成本之前,毛资金费用溢价约为11%—14%。该模拟假设每次再平衡的交易执行成本为20个基点,一次完整往返交易约为40个基点,同时假设杠杆仓位的年化融资成本为6%。在模型假设下,交易执行成本每降低10个基点,策略年化回报率有望提升约1个百分点;而融资成本每降低1个百分点,则可能带来约1个百分点的进一步提升。
此外,还存在资金稀释的影响。具体而言,当滑点增大时,该策略无法将100%的资金全部投入使用,部分资金将处于闲置状态。由于这一原因,以及保证金缓冲的需要,该策略在任意时点约有25%的资金以现金形式持有,这部分资金有可能通过获取没有风险的利率,为整体回报再带来约+1%的提升。
该模拟假设以 rToken 为抵押品的借款贷款价值比(LTV)为50%,代币化股票仓位最高可获得2倍杠杆。相应的 Hyperliquid 永续合约仓位则按8倍至20倍的杠杆进行建模,具体倍数取决于压力市场情景所决定的保证金缓冲要求。在上述假设下,rToken 的平均名义敞口约为该基差策略所配置资金的1.5倍。例如,1亿美元的资金配置,对应的平均 rToken 敞口约为1.5亿美元。这些杠杆假设提高了该策略对保证金要求、流动性限制及不利市场波动的敏感度。
可组合指数,助您构建自有策略
Keyring 已基于 Reality 的 rToken 创建了多个“模块化基差对”指数组件。每个组件均可独立使用,使管理人能够构建具有差异化风险、回报及配置目标的系统化策略。
交易该指数。一种常见做法是:管理人可运用“风险叠加”机制,根据市场状况的变化调整其在股票基差指数中的敞口。例如,可借助布林带(Bollinger Bands)等动量指标来识别资金费率趋势的变化,从而为配置决策提供参考。这些方法仅供示例说明,并不保证能够提升业绩表现。
交易基差对。管理人也可围绕单个 rToken 基差对构建策略,并通过交易这些基差对来力求跑赢指数。统计套利技术可运用主成分分析(PCA)方法,其假设前提是基差对的走势存在某种典型的“结构”,即所谓的协方差关系。如果该协方差矩阵中包含若干关键的方向性驱动因素,我们便可测算出这些主成分(在数学上称为特征向量),并针对围绕这些主方向出现的噪声波动进行交易。这是一类常见的策略类型,被称为统计套利,常由对冲基金运作,但需警惕其中的交易成本!
此类交易适用于专业投资者,而在链上执行此类交易,需要对跨协议的 rToken 持仓、永续合约对冲及抵押品状况保持清晰的掌握。诸如 1Token 等工具有助于将这些仓位整合至统一的投资组合视图中,使管理人能够在整个交易过程中监控盈亏与保证金状况。该指数及相关借贷市场计划通过 Bitget 理财提供。
关于 Bitget
Bitget 是全球最大的全景交易所(UEX),为超过1.25亿用户提供服务,已上线超过200万种加密代币,并支持500多种代币化股票、ETF、大宗商品、外汇和贵金属(如黄金)的交易。其生态系统致力于通过 AI 代理辅助执行交易,帮助用户实现交易“智”变。Bitget 与 MotoGP™ 等战略伙伴合作,推动加密货币的普及采用。秉承全球影响力战略,Bitget 携手联合国儿童基金会(UNICEF),致力于到2027年为110万人提供区块链教育支持。Bitget 在代币化 TradFi 市场处于领先地位,为全球150个地区提供业内最低的费用和最高的流动性。
风险提示:数字资产价格不稳定,可能会出现剧烈波动。建议投资者仅投入自身能承受亏损的资金。任何投资的价值都可能存在波动,财务目标可能无法实现,投资本金也可能无法收回。应始终寻求独立的财务建议,并充分考虑个人的财务状况和经验。历史表现不能作为评估未来结果的依据。Bitget 对任何潜在损失均不承担责任。本文中的任何内容均不构成财务建议。有关详细信息,请参阅《使用条款》。
关于 Reality
Reality 是一个面向全球市场的合规现实世界资产(RWA)发行平台,隶属于 Bitget 生态体系。我们与纳斯达克和纽约证券交易所等主要交易所的持牌经纪商合作,购买并托管标的资产,随后在链上发行相应权益。这将传统资本市场与链上基础设施相连接,让全球用户能够以机构级方式参与真实世界资产。
关于 Keyring
Keyring 是链上市场的信任层。
-
Keyring Connect 在保护个人数据的同时,验证参与者的资格。
-
Keyring Structuring 构建以代币化资产和指数策略为支撑的许可制信贷市场。
-
Keyring Unwind 使投资者能够大规模开立和平仓代币化资产的杠杆仓位,并通过智能合约协调赎回与债务偿还。
重要声明
Keyring.Network (Cayman) Limited(“Keyring”)作为去中心化协议及其他去中心化金融(“DeFi”)应用的许可制准入门户运营。Keyring 提供零知识验证服务,使经过验证的用户能够在保护隐私的前提下与智能合约进行交互。
Keyring 并非:
-
金融中介机构、经纪自营商或投资顾问;
-
用户资金或数字资产的托管方;
-
用户与 DeFi 协议之间任何交易的交易方;或
-
协议表现或投资结果的担保方。
通过 Keyring 与 DeFi 协议进行交互涉及重大风险,包括智能合约被利用、市场波动,以及数字资产可能全部损失等。参与者直接与相关协议进行交互,并对所有结果承担全部责任。在当地法律或制裁禁止使用的地区,相关准入可能受到限制。全球用户均须确保遵守其所在司法辖区内适用的全部法律法规。使用 Keyring 服务即表示参与者已知悉上述风险,自愿对自身行为承担全部责任,并同意 Keyring 的责任(如有)在法律允许的最大范围内予以限制。
关于 1Token 旗下的 1ndex
1Token 是一家面向数字资产投资管理人的全球技术服务提供商,业务覆盖亚太地区、欧洲及北美。公司为100余家机构客户管理的逾200亿美元资产提供技术支持,并已取得 SOC 2 Type I 及 Type II 认证。
其曾获奖的加密资产管理(Crypto Asset Management,CAM)系统通过 API 与 CeFi 及 DeFi 交易场所相连接,将投资组合管理、交易执行、风险控制、基金运营及报告功能整合于统一环境之中。该平台为前台团队提供实时仓位、风险敞口及业绩分析支持;为中台团队提供投资组合运营、风险监控、影子净值(shadow NAV)及投资者活动管理支持;并为后台团队提供交易对账、估值及盈亏(P&L)报告支持。
1ndex 作为 1Token 旗下用于跟踪、分析和评估数字资产投资策略的研究与数据平台,对上述基础设施形成了有效补充。
1ndex:https://1ndex.1token.tech/
1Token:https://1token.tech/
关于 IPOR Fusion
IPOR Fusion 由 IPOR Labs AG(总部位于瑞士楚格)开发,是专为机构级链上收益策略打造的链上金库基础设施。其模块化架构提供确定性的风险管控、按客户隔离的独立金库、内嵌合规机制,并通过名为 Fuses 的可组合模块实现灵活配置,同时与主流链上协议相集成。
 风险提示 风险提示