다리오 브리지워터가 경고합니다: 미국 채권 약세장은 "아직 끝나지 않았다", 수요와 공급 불균형 위험이 지속적으로 누적되고 있습니다
 핵심 관점


 달리오(Dalio)는 미국이 채무 확장과 수요 위축이 상호 강화되는 악순환에 들어서고 있다고 생각하며, 금리 상승이 대출 비용을 높이고, 그로 인해 채무 규모를 증가시킨다고 말합니다. 해외 수요가 전환되고, 두 주요 '채권자'인 일본과 중국 모두 매도 동기가 있으며, 새로운 채권 공급 및 수요의 예상 변화에 비추어 볼 때, 미국 국채를 공매도하는 것이 매수하는 것보다 더 쉽다고 합니다. 기업 채권과 AI 자금 조달 열풍이 자금 쟁탈전을 심화시키고 있으며, 기업 신용 시장은 '광산 속의 카나리아'와 같다고 합니다. 채무 상환 비용이 재정 공간을 잠식하고 있으며, 전 세계 채무 경쟁이 심화되고 있어 주식 시장이 독자적으로 선전하기 어려운 상황입니다. 채무와 주식을 포함한 금융 자산의 공급이 수요가 소화할 수 있는 것보다 훨씬 초과하는 것으로 보입니다.
저자: 리단
헤지펀드 거물인 브리지워터의 공동 창립자 레이 달리오가 미국 국채에 대한 경고를 다시 한 번 발신했습니다: 미국 국채 매각은 아직 바닥을 치지 않았으며, 공급과 수요의 구조적 불균형이 미국 국채를 역사적인 부채 위기로 몰아넣고 있습니다.
달리오는 미국 동부 시간으로 13일 화요일 소셜 미디어 링크드인에 글을 올리며, 미국이 부채 확장과 수요 위축이 상호 강화되는 악순환에 들어서고 있다고 언급했습니다. 금리 상승은 차입 비용을 높이고, 이는 다시 부채 규모를 증가시키며, 이러한 나선형 상승은 "경제와 금융 시장이 충분한 압박을 받으며, 공급과 수요가 다시 균형을 이루는" 시점까지 지속될 것이라고 밝혔습니다. 그는 "미국의 채권 약세장은 아직 갈 길이 멀다"고 썼습니다.
달리오의 이 발언은 블랙록, 모건 스탠리 투자 관리 등 기관들의 입장과 뚜렷한 대조를 이룹니다. 후자는 10년 만기 미국 국채 수익률이 이달 초 2002년 이후 최고치인 5.4%에 근접한 후 매수로 전환했습니다. 보도에 따르면, 미국 국채를 추적하는 블룸버그 지수는 올해 현재까지 약 2.4% 하락했으며, 미국 국채 가격은 2022년 이후 처음으로 연간 하락할 것으로 예상됩니다.
미국 정부 부채, 제2차 세계대전 이후 최고 수준으로 증가
달리오는 글에서 많은 데이터를 통해 자신의 판단을 뒷받침했습니다. 그는 총 차입 규모와 부채 상환 비용을 정부 수입에 대한 비율로 측정할 때, 미국 정부의 현재 부채가 제2차 세계대전 이후 최고 수준으로 증가했으며, 향후 몇 년간 지속적으로 악화될 것이라고 추정했습니다.
2026년 9월 말까지 미국에서 유통되는 시장 가능 국채는 약 32조 달러로, 1년 전보다 8% 증가했습니다. 미국 재무부는 올해 현재까지 약 1.5조 달러의 신규 채권을 순발행했으며, 연간 순발행 규모는 2.1조 달러에 이를 것으로 예상됩니다. 동시에 재무부는 약 10조 달러의 만기 부채를 상환해야 합니다.
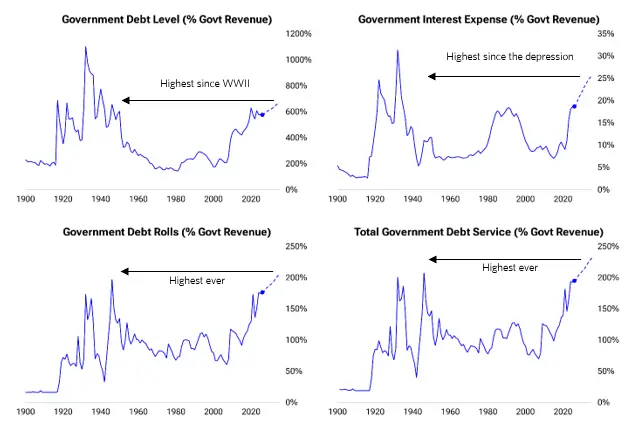
달리오는 투자자들이 재투자 의사를 조금만 낮추더라도 막대한 자금 부족이 발생할 수 있다고 경고했습니다.
부채 구조에서 미국 재무부는 장기 채권의 공급과 수요 불균형 압력을 완화하기 위해 점점 더 단기 채권 발행으로 전환하고 있습니다. 현재 단기 채권 발행량은 총 발행량의 약 50%를 차지하며, 이는 역사적 평균 수준인 20%를 훨씬 초과하는 수치로, 이 비율은 일반적으로 경기 침체 기간에만 나타납니다.
달리오는 단기 발행이 일시적으로 이자 지출을 줄이는 데 도움이 되지만, 동시에 부채 롤오버 위험을 크게 증가시키고 금리 상승 주기에서 부채 상환 비용을 더욱 높인다고 지적했습니다.
해외 미국 국채 수요 변화, 일본과 중국이 특히 중요
달리오는 외부 수요의 위축을 미국 채권 시장이 압박받는 핵심 요인 중 하나로 보고 있습니다. 그는 해외 투자자들이 현재 약 9.3조 달러의 미국 국채를 보유하고 있으며, 이는 가장 큰 단일 보유 집단으로 약 32%의 미국 국채를 차지하고 있지만, 그들의 구매 속도는 둔화되고 있고 공급량은 계속해서 증가하고 있다고 언급했습니다.
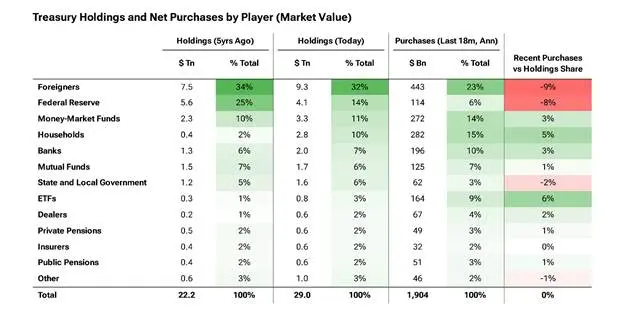
주요 해외 미국 국채 보유자 중 일본과 중국의 동향이 특히 주목할 만합니다. 달리오는 일본이 약 1.1조 달러의 미국 국채를 보유하고 있으며, 그 중 약 6000억 달러는 정부 준비금이고, 약 2300억 달러는 일본 정부 연금 투자 기금(GPIF)이 보유하고 있다고 밝혔습니다.
그는 일본 정책 입안자들이 국내 기관들이 미국 국채를 줄이고 자금을 국내로 송환하도록 유도할 강한 동기를 가지고 있다고 생각하며, 이는 엔화를 지지하고 일본 국채 시장을 안정시키기 위한 것이라고 설명했습니다. 일본 국채 수익률의 상승은 이러한 경향을 더욱 강화할 것이며, 관련된 엔화 차익 거래의 청산도 시장에 큰 충격을 줄 수 있습니다.
중국 측에서 달리오는 미국 정부의 통계 데이터가 중국의 실제 보유 규모를 크게 과소 평가하고 있다고 언급했습니다. 그는 대략적으로 중국 기업과 개인이 약 1조 달러의 미국 국채를 보유하고 있으며, 중국의 준비금이 약 2조 달러를 추가로 보유하고 있고, 중국의 미국 내 금융 자산 총 규모는 약 4조 달러에 이를 것으로 추정했습니다. 위안화 가치 상승과 함께 중국이 보유한 달러 자산은 환율 손실에 직면하게 되어 매도 동기가 증가하고 있다고 경고했습니다.
그는 만약 개인의 달러 보유 중 10%만 헤지하거나 전환된다면 약 4000억 달러의 달러 매도가 발생할 수 있으며, 이는 환율과 신용 시장에 중대한 영향을 미칠 것이라고 경고했습니다.
달리오는 "종합적으로 볼 때, 신규 채권 공급 및 수요의 예상 변화는 오랫동안------현재도------미국 국채를 매도하는 것이 매수하는 것보다 더 쉽도록 만들었다"고 썼습니다.
기업 채권과 AI 자금 조달 열풍이 자금 쟁탈전 심화
달리오는 재무부가 시장에서 독립적으로 자금을 조달하는 것이 아니라 모든 다른 차입자 및 자산 발행자와 경쟁하고 있다고 지적했습니다. 약 2.1조 달러의 연방 순 신규 차입 외에도 기업 채권은 약 1.4조 달러가 추가될 것으로 예상되며, 가계 및 지방 정부 차입을 합치면 2027년 전체 순 고정 수익 자금 조달 수요는 약 4.4조 달러에 이를 것으로 보이며, 만기 부채의 롤오버가 필요하지 않은 수치입니다.
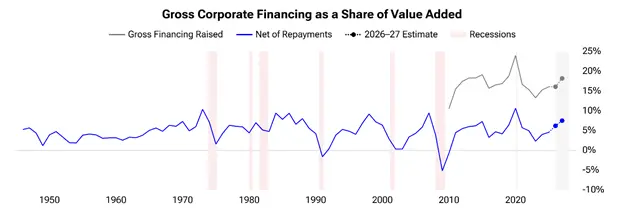
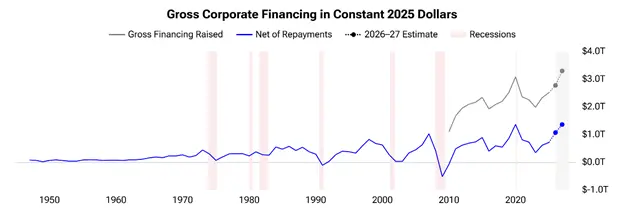
기업 채권 시장의 구조적 변화는 특히 주목할 만합니다. 달리오는 미국 기업 채권의 총 규모가 약 15.7조 달러이며, 인공지능(AI) 자본 지출 열풍에 힘입어 올해 기업 채권의 총 발행량이 전년 대비 거의 30% 증가했다고 지적했습니다. 그 중 AI 초대형 계산 능력 기업(hyperscaler)의 채권 발행은 2026년 상반기에 약 2200억 달러에 달했으며, 2025년 전체는 약 1080억 달러에 불과했습니다.
더욱 경계해야 할 점은 높은 자본 지출이 기업의 자유 현금 흐름을 압축하고 있으며, 신용 스프레드가 이미 확대되기 시작했으며, 투자자들은 새로운 공급을 흡수하기 위해 더 높은 "양보(concessions)"를 요구하고 있다는 점입니다.
달리오는 기업 신용 시장을 "석탄 광산의 카나리아(the canary in the coal mine)"에 비유하며, 이는 전체 금융 시장의 압력이 더욱 드러날 초기 신호라고 생각합니다.
채무 상환 비용이 재정 공간을 잠식
공급과 수요의 불균형 외에도, 달리오는 부채 상환 비용이 재정 공간에 미치는 압박 효과를 분석했습니다.
그는 약 32조 달러의 시장 가능 국채 규모 하에서, 전체 금리 수준이 최종적으로 1%포인트 상승할 경우, 이자 지출만으로도 매년 약 3100억 달러가 추가되며, 10년 누적 시 정부 부채가 약 3조 달러 증가할 것이라고 지적했습니다.
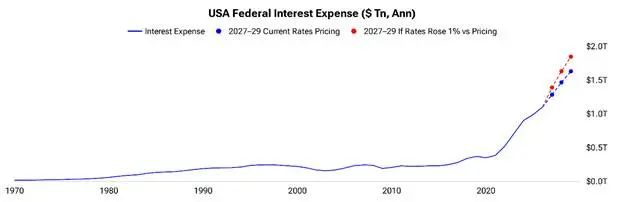
현재 미국의 기존 부채 평균 금리는 약 3.5%이며, 시장 금리는 4%에서 5.5% 사이에 있습니다.
달리오는 금리가 더 이상 상승하지 않더라도, 기존 부채가 만기가 도래하고 더 높은 금리로 재차 차입됨에 따라 이자 지출은 계속해서 증가할 것이라고 지적했습니다. 재무부 데이터에 따르면, 2026 회계연도 첫 세 분기 동안 순이자 지출이 전년 대비 780억 달러 증가했으며, 증가율은 10%에 달했습니다.
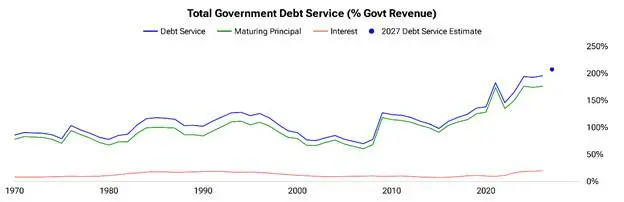
그는 또한 부채 원금 롤오버 규모가 연방 세수의 약 185%에 해당하며, 총 부채 상환 비용이 정부 세수의 약 200%를 차지하고 있으며 여전히 증가하고 있다고 지적하며, "죽음의 나선(death spiral)" 위험이 간과될 수 없다고 강조했습니다.
글로벌 부채 경쟁 심화, 주식 시장은 독자적으로 생존하기 어려워
달리오는 분석의 시야를 글로벌 차원으로 확장했습니다.
그는 데이터에 따르면, 경제협력개발기구(OECD) 회원국 정부의 2025년 총 차입 규모가 사상 최대인 17조 달러에 달할 것이며, 2026년에는 약 18조 달러로 증가할 것으로 예상되며, 이는 2024년 대비 17% 증가한 수치로, 10년 전의 두 배에 해당합니다. 유럽 각국은 국방 및 인프라 자금을 조달하기 위해 주권 채권 발행을 강화하고 있으며, 독일은 2027년 총 발행 규모가 약 5760억 유로에 이를 것으로 예상되지만, 유럽 중앙은행은 동시기에 정부 채권 보유를 축소하고 있습니다.
주식 시장에 대해서도 달리오는 경고를 발신했습니다. 그는 지난 1년 동안 기업들이 주식 시장에서 순매수자에서 순매도자(자금 조달자)로 전환되었으며, 2026년 상반기 주식 발행 규모가 연율로 약 1.8조 달러에 달했으며, 이는 주로 AI 구축 열풍에 의해 주도되고 있다고 지적했습니다. 그는 향후 IPO, 증자 및 사모 등을 통한 주식 자금 조달 압력이 계속될 것이라고 예상했습니다.
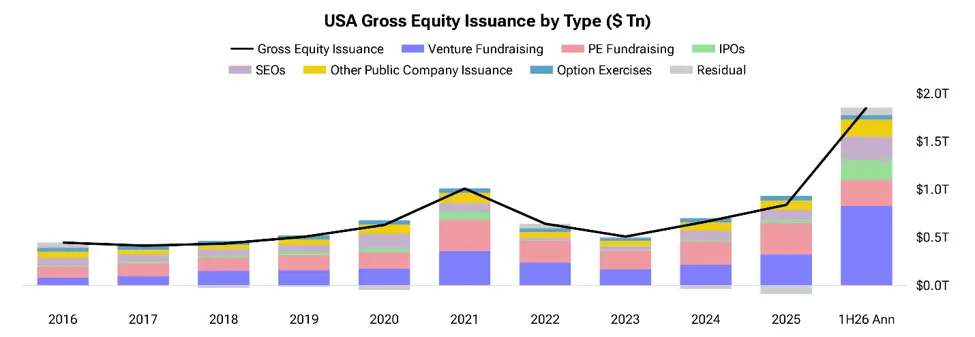
달리오는 "금융 자산(부채 및 주식을 포함)의 공급이 수요가 소화할 수 있는 양을 훨씬 초과하는 것처럼 보인다"고 요약했습니다.
그는 현재 시장이 금리가 크게 상승한 이후, 그러나 주식 시장과 위험 자산이 눈에 띄게 하락하지 않은 주기 중간에 있으며, 금리는 계속해서 상승할 것이고, 공급과 수요의 불균형이 좁혀지기 시작할 때까지 지속될 것이라고 지적했습니다. 그 시점에서 금리에 민감한 시장과 경제 부문이 먼저 압박을 받을 것이라고 덧붙였습니다.
 위험 경고 위험 경고