바이낸스의 대체 코인 탈락전: 294회 상장 폐지 뒤의 생존 법칙
 핵심 관점

 2026년부터 현재까지 바이낸스에서 42개의 현물 토큰이 상장 폐지되었으며, 이는 2022년 이후 어떤 완전한 연도보다도 많습니다.
저자:Ethan,IOSG
TL;DR
2026년부터 현재까지 바이낸스 현물에서 42개의 토큰이 상장폐지되었으며, 이는 2022년 이후 어떤 완전한 연도보다 많습니다. U 본위 영구 계약은 28개가 상장폐지되었습니다. 평균적으로 28일마다 한 번씩 상장폐지 공지가 이루어지고 있으며, 상장폐지가 가속화되고 있습니다.
현물은 오래된 코인을, 계약은 새로운 코인을 상장폐지하고 있습니다. 현물이 상장폐지될 때의 중위 생존 연수는 2022년의 4.1년에서 2026년의 5.1년으로 증가했으며, 계약은 1.3년에서 0.8년으로 감소했습니다.
바이낸스에서 계약과 현물 거래가 모두 상장폐지된 토큰의 경우, 상장폐지 경로는 일반적으로 Perps에서 Spots로 이동합니다.
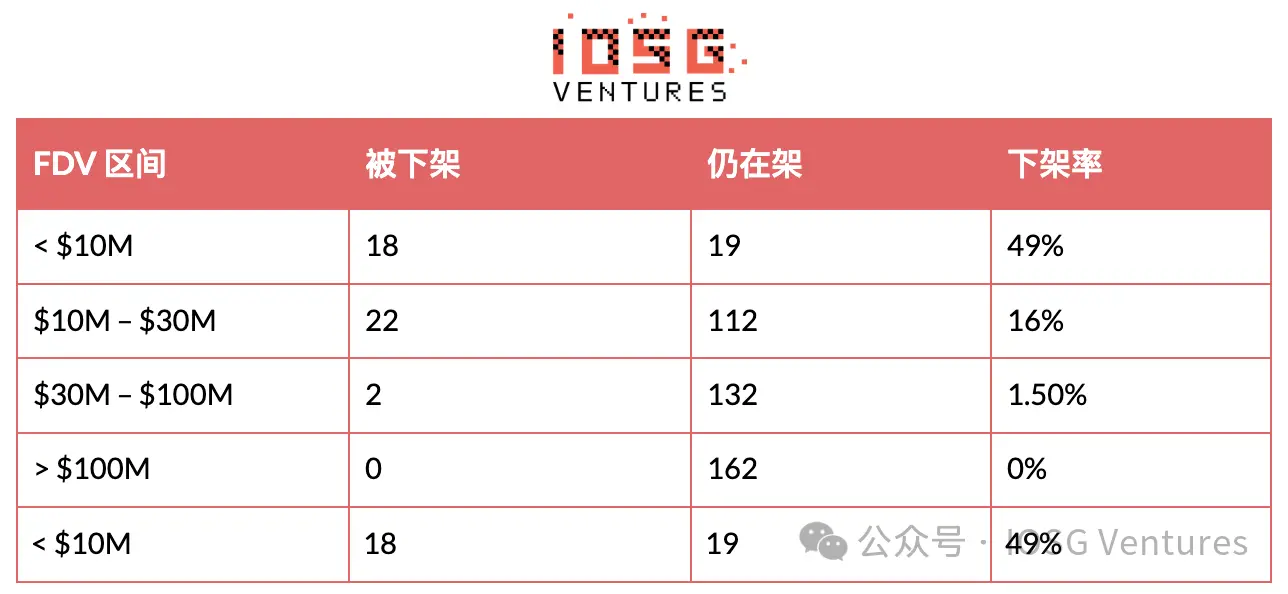
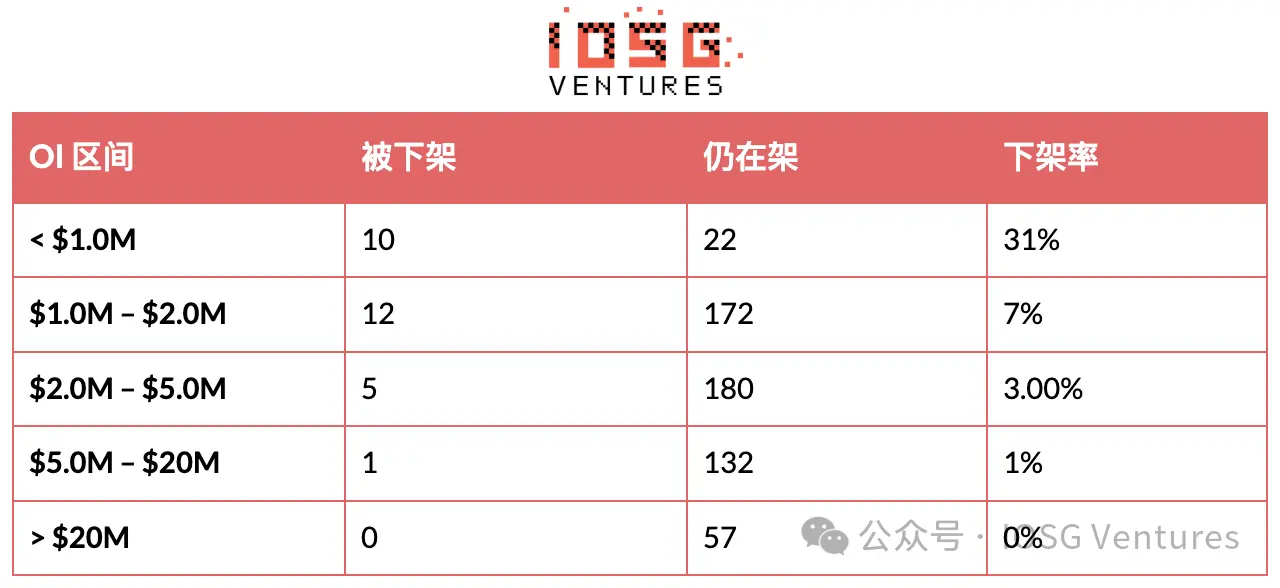
생사 여부를 결정하는 것은 FDV와 OI이며, 거래량이 아닙니다. FDV가 1000만 달러 이하인 현물 토큰은 2026년에 49%가 상장폐지되었고, 1억 달러 이상인 것은 하나도 없습니다. 일일 평균 거래액이 100만 달러에서 300만 달러 사이인 경우에도 여전히 10.6%가 상장폐지되었습니다. OI가 100만 달러 이하인 경우 상장폐지율은 31%, 2000만 달러 이상인 경우는 0%입니다.
바이낸스의 자체 발행 채널은 어떤 보호도 제공하지 않습니다. 2026년에 상장폐지된 계약 토큰 중 63%는 바이낸스 알파에서 왔으며, 상장폐지된 42개 현물 중 11개는 론치풀 또는 론치패드에서 왔습니다.
본 문서의 데이터는 바이낸스 공식 발표, 바이낸스 거래소 및 코인게코에서 가져온 것으로, 2022년 2월 17일부터 2026년 8월 11일까지의 모든 역사적 현물 상장폐지 사건 144건, 계약 상장폐지 사건 150건을 포함합니다. 주로 2026년 바이낸스 토큰 상장폐지 사건을 중심으로 전개되며, 그 이면의 탈락 논리를 분석하고, 토큰 출처, 완전 희석 가치(FDV) 및 거래량 등 차원에서 토큰 생존의 핵심 영향을 파악하여 2차 시장 투자자가 상장폐지 위험을 인식하고 프로젝트 측에 대한 선반 관리에 대한 정량적 참고를 제공합니다.
1. 2026년의 현물 상장폐지 수량은 2022년 이후 최고치를 기록하며, 상장폐지 배치가 가속화되고 있습니다.
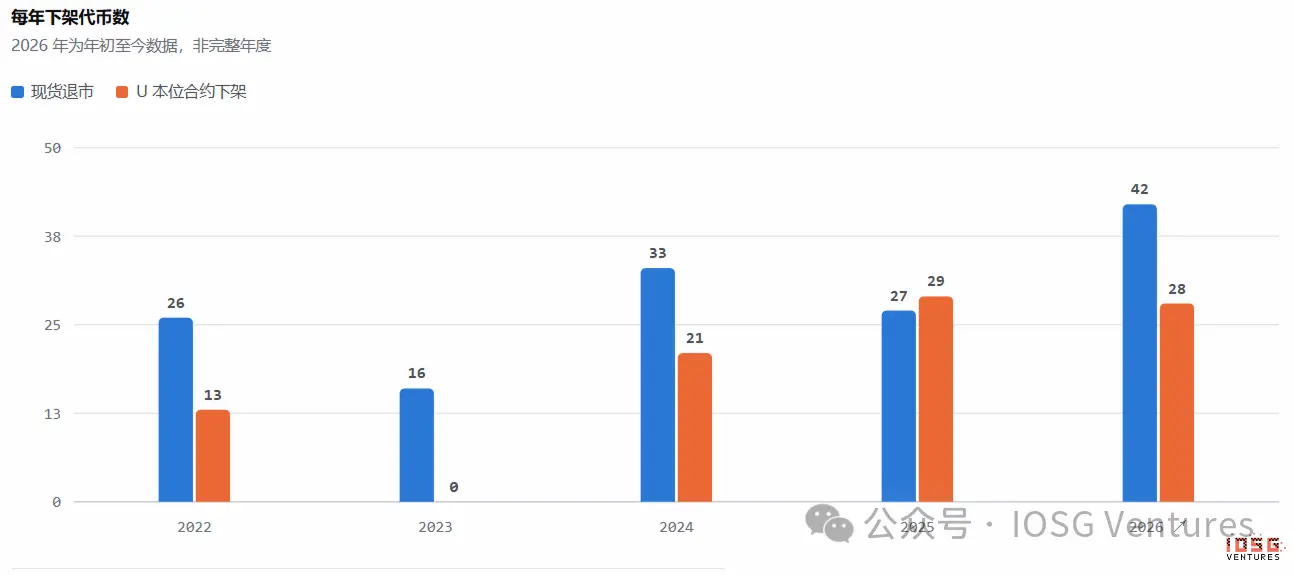 현물 42개, 계약 28개, 이는 지난 8개월 동안의 상장폐지 수량입니다. 현물 상장폐지는 이미 지난 4년간 상장폐지 수량의 정점을 초과했으며, 미국 주식의 충격으로 인해 올해 말까지 이 데이터는 계속해서 크게 증가할 것으로 예상됩니다.
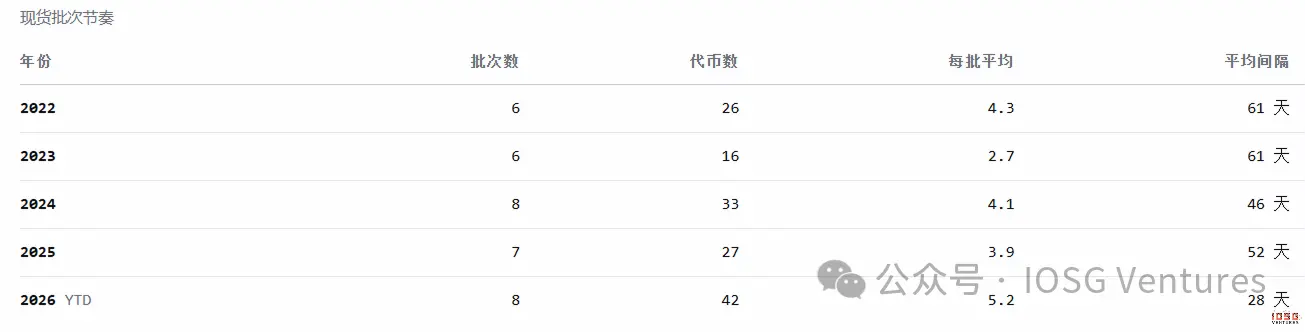
상장폐지 배치가 가속화되고 있습니다: 2026년 평균적으로 28일마다 한 번씩 상장폐지되며, 2025년의 평균 52일에 비해 단축되었습니다. 각 배치의 상장폐지 수량도 증가하여 평균적으로 5개를 초과했습니다. 8개의 공지 간의 시간 간격은 8일에서 44일 사이에 분포하며, 가장 짧은 간격은 4월 9일과 4월 17일에 연속으로 두 배치가 이루어져 한 달에 9개의 토큰이 상장폐지되었습니다.
2. 현물은 점점 더 오래되고, 계약은 점점 더 새로워지고 있습니다.
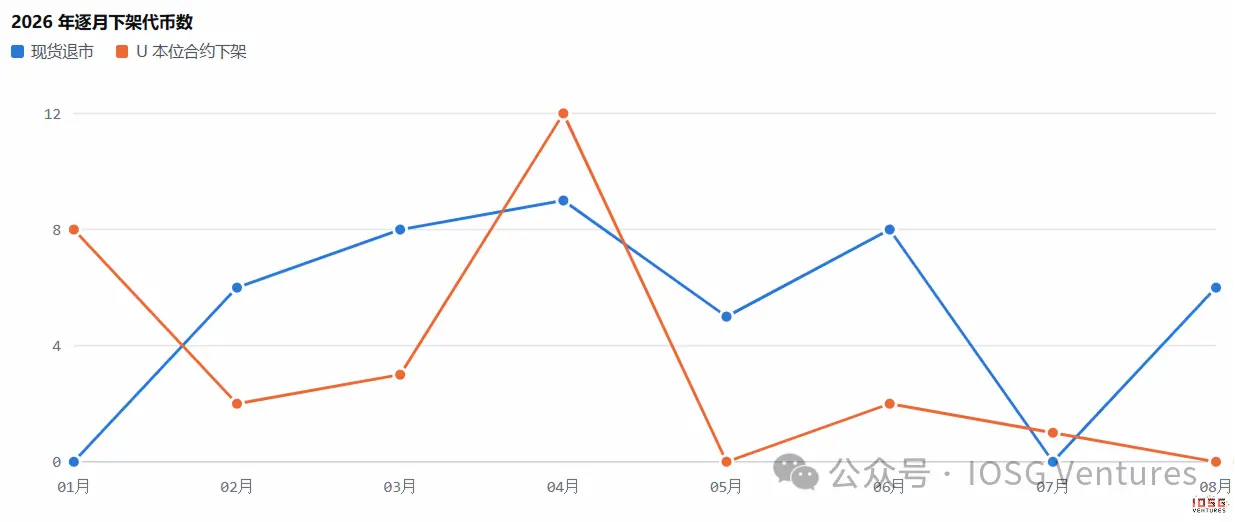
상장폐지될 때의 중위 생존 연수는, 현물 4.1년(2022) → 5.1년(2026), 계약 1.3년 → 0.8년입니다. 42개의 현물 상장폐지 토큰 중 31개는 2021년 또는 그 이전에 상장된 것이며, PIVX, FUN, LRC 세 개는 각각 8.6년을 유지했습니다. 28개의 계약 상장폐지 사건은 모두 2024년 이후에 상장된 계약에서 발생하였으며, 그 중 23개는 2025년에 상장되었고, 11개는 반년을 넘기지 못했습니다.
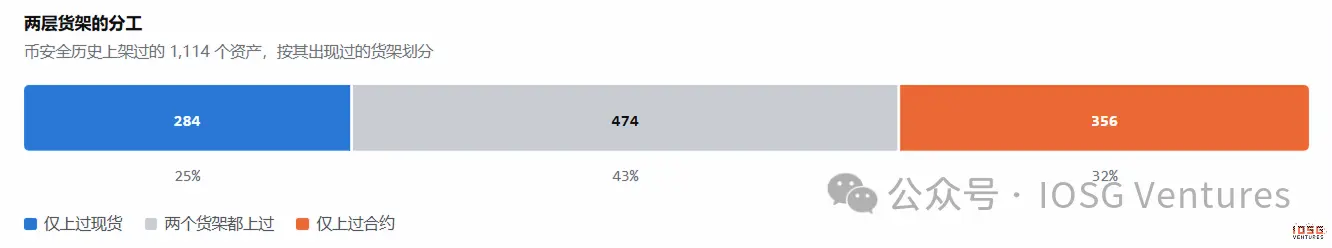
같은 거래소에서 두 개의 선반의 탈락 논리는 정반대입니다.
바이낸스는 역사적으로 1114개의 자산을 상장했으며, 그 중 284개는 현물만 상장되었고, 474개는 두 가지 모두 상장되었으며, 356개는 계약만 상장되었습니다. 2026년에 상장폐지된 계약 토큰 중 93%는 현물에 한 번도 상장된 적이 없으며, 이들은 관리, 노드 유지 및 규제 약속이 필요한 현물 풀에 들어간 적이 없습니다.
계약 층은 낮은 약속의 가격 층입니다: 현금 결제, 관리 필요 없음, 보증을 구성하지 않으므로 인기 있는 서사를 빠르게 상장하고 빠르게 제거할 수 있습니다. 현물 층은 관리와 보증 층으로, 하나의 코인을 상장하는 것은 장기적인 지갑, 노드 및 규제 책임을 의미합니다. 두 개의 선반의 상장폐지 속도가 다른 이유는 상장할 때 지불해야 하는 대가가 본래 다르기 때문입니다.
따라서 이 두 가지 선을 함께 보면, 현물 상장폐지는 역사적 재고를 정리하는 것이고, 계약 상장폐지는 투기적 시도의 노출을 회수하는 것입니다.
3. 상장폐지 경로: From Perps to Spot
두 개의 선반 중 하나에서 상장폐지된 프로젝트를 통계적으로 분석합니다:
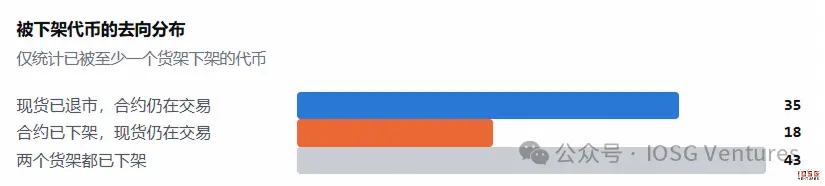
"현물은 상장폐지되었지만 계약은 여전히 거래 중"인 경우는 35개, 반대의 경우는 18개, 두 개의 선반 모두 상장폐지된 경우는 43개입니다.
현물을 상장폐지하면 실제 운영 비용을 절감할 수 있으며, 동시에 규제 및 평판 노출을 줄일 수 있습니다. 계약을 상장폐지하면 돈을 절약할 수 없으며, 변동성, 자금 비용 및 청산을 포함한 잠재적 수익을 포기해야 합니다. 기본적인 면에서 이미 완결된 자산은 순수한 금융 파생상품으로 여전히 수익을 낼 수 있습니다.
4. 어떤 프로젝트가 사라지고 있나요
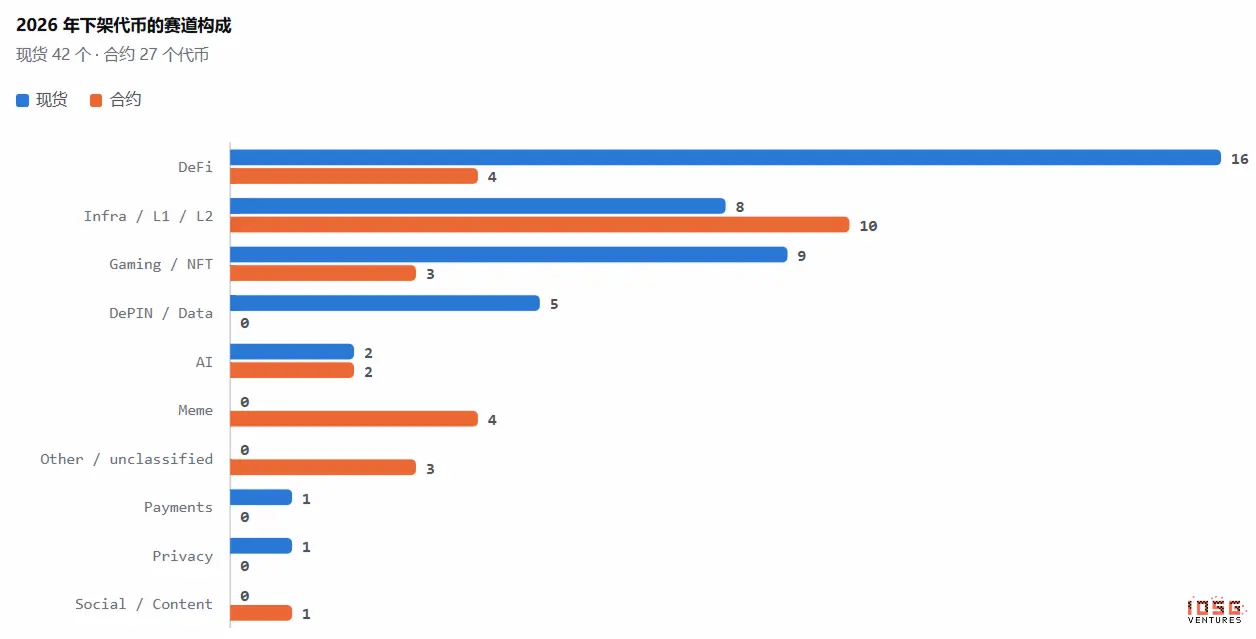 2026년 현물 상장폐지의 분야 구성: DeFi 16개(38%), Gaming/NFT 9개(21%), Infra/L1/L2 8개, DePIN/Data 5개. 앞의 두 가지 카테고리는 합쳐서 거의 60%에 달하며, 대다수는 2020년에서 2021년 사이에 상장된 자산입니다. 42개 중 20개가 이 두 해에 집중되어 있습니다.
계약 쪽의 구성은 완전히 다릅니다: Infra/L1/L2 10개, DeFi 4개, Meme 4개, 주로 최근 2년간의 서사를 정리하고 있습니다.
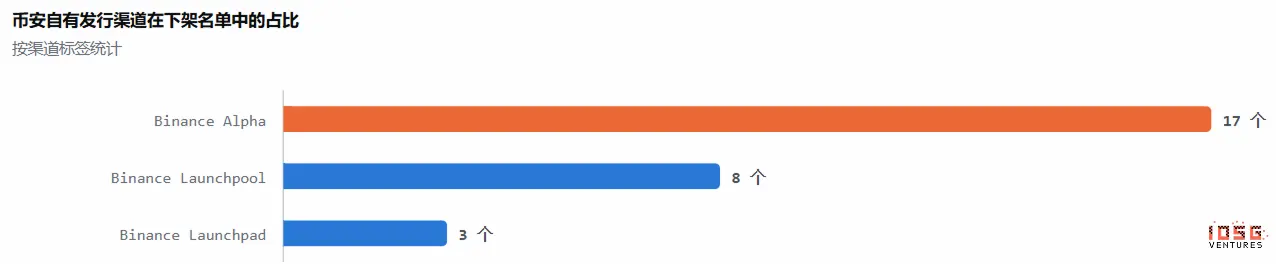
바이낸스의 자체 발행 채널이 목록에서 차지하는 비율이 적지 않습니다. 2026년에 상장폐지된 계약 토큰 중 63%는 바이낸스 알파 스포트라이트에서 왔으며, ZKJ, PUFFER, TANSSI, YALA가 포함됩니다. 현물 42개 중 11개(26%)는 론치풀 또는 론치패드에서 왔으며, NTRN, RDNT, HIGH, MBOX, HFT가 포함됩니다. 가장 극단적인 경우는 A2Z로, 론치패드 프로젝트로 2025년 7월에 현물에 상장되었고, 2026년 4월에 상장폐지되어 8개월 동안 생존했습니다.
알파 또는 론치풀을 통해 얻는 것은 한 번의 배포와 일정 기간의 노출이지, 장기적인 자리 보장이 아닙니다.
5. 생사 여부를 결정하는 것은 FDV와 OI이며, 거래량이 아닙니다.
바이낸스 현물에 대해, 2026년에 상장폐지된 토큰과 당시 여전히 상장된 토큰을 같은 구간에 넣고 FDV와 거래액 지표를 기준으로 각 구간의 상장폐지 비율을 계산하여 비교합니다. 현물의 FDV에 따른 상장폐지율
현물의 일일 평균 거래액에 따른 상장폐지율
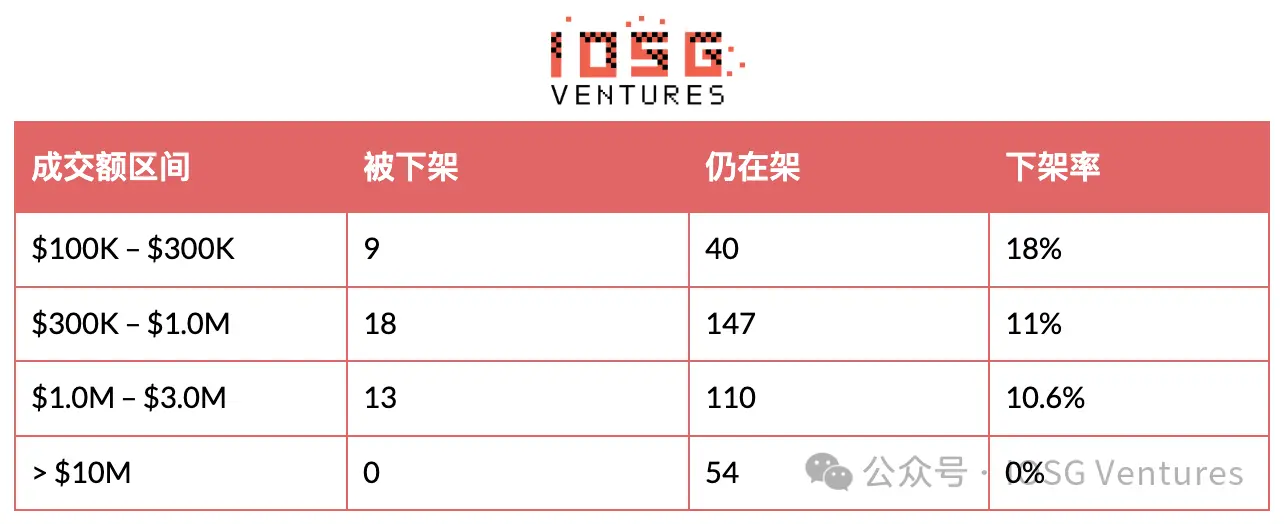 상장폐지 프로젝트의 FDV 구분도가 매우 뚜렷합니다. 1000만 달러의 FDV 기준에서 상장폐지율은 49%에서 16%로 떨어지며, 중간에 두 개의 수량급을 넘습니다. 거래액이 10만 달러에서 300만 달러 사이인 경우 거의 평탄한 선을 이루며, 상장폐지율은 10%에서 18% 사이입니다. 사분위수도 마찬가지입니다: 현물 상장폐지 그룹의 FDV 중위수는 1053만 달러이며, 상장된 그룹은 5688만 달러로 5.4배 차이가 납니다; 거래액 중위수는 65만 달러 대 119만 달러로 1.8배 차이가 납니다.
계약 측면에서는 주로 미결제 계약(Open Interest) 지표에 주목합니다. U 본위 계약의 미결제 계약량(OI)에 따른 상장폐지율
U 본위 계약의 계약 일일 평균 거래액에 따른 상장폐지율
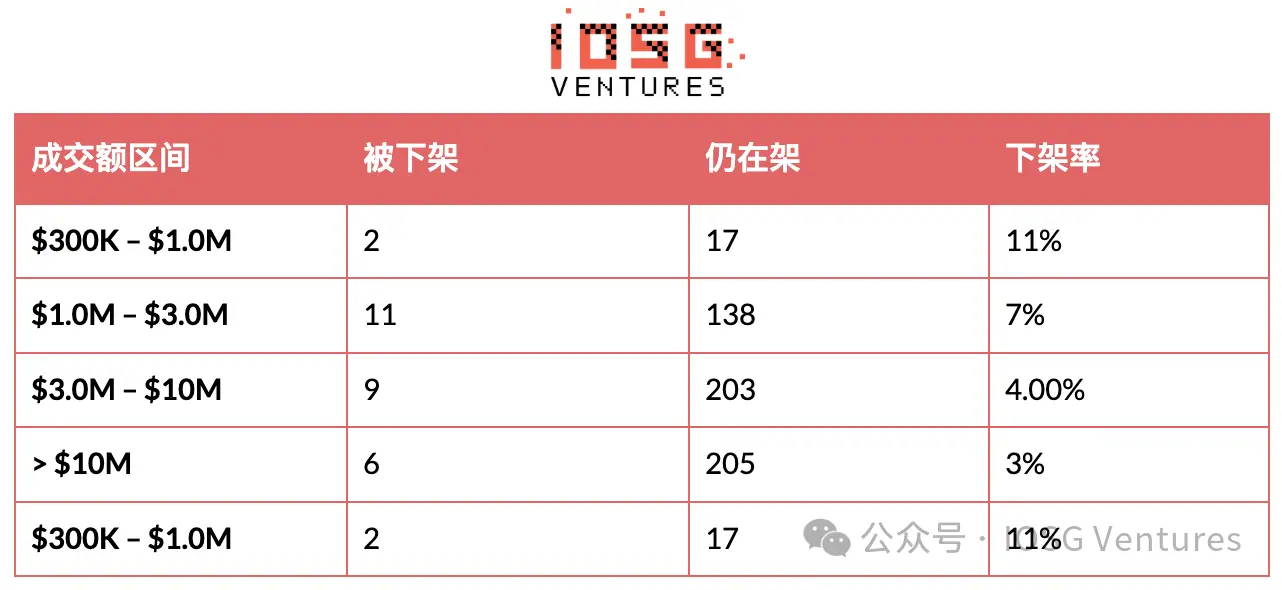
OI가 100만 달러 이하인 경우 상장폐지율은 31%, 2000만 달러 이상인 경우는 0%입니다; 상장폐지 그룹의 OI 중위수는 121만 달러, 미상장 그룹은 313만 달러입니다. 계약 거래액이 1억 달러 이상인 구간에서도 여전히 2.8%가 상장폐지되었습니다. COMMON 공지 전 일일 평균 거래량은 2935만 달러, RVV는 285만 달러의 거래량이었으나 여전히 바이낸스 계약에서 제거되었습니다.
거래량은 허위 거래(Wash Trading), 고빈도 양적 거래 또는 단기 빈번한 매매로 쉽게 조작될 수 있으며, 매일 수백만 달러의 거래액을 보여주더라도 이는 극소수 자금 풀 내의 저비용 "상반음"일 뿐, 자산의 실제 건강도를 반영하지 못할 수 있습니다. 반면 FDV는 프로젝트의 전체 자본 침체와 저항 압력의 기반을 나타내며, 현물의 수용력을 결정합니다; OI는 시장에 침체된 실제 보증금과 투기 자금을 나타내며, 계약의 깊이와 리스크 관리 안전성을 결정합니다. 따라서 FDV와 OI는 자산의 장기 지속 가치와 위험 한계를 반영하는 가장 확실한 지표입니다.
6. 영감
# 프로젝트 측에: 자본과 자금 침체를 중시하고, 허위 거래량을 포기하십시오.
허위 거래량 포기: 거래량은 유동성 고갈을 감추지 못합니다. 시장 조성자와 양적 거래로 만들어진 거래액은 보호막이 될 수 없으며, 리스크 관리는 오직 자금 잔존만을 봅니다.
FDV/OI 방어선 유지: 현물은 프로젝트 시가총액과 자본 침체를 유지해야 하며(FDV는 $10M 이상 유지); 계약은 실제 헤지 및 게임 자금을 도입해야 합니다(OI는 $1.0M 이상 유지).
채널 노출은 부적이 아니다: Binance Alpha 또는 Launchpool/pad는 초기 노출만 제공하며, 상장 후 실제 생태계와 자금 풀이 없으면 빠르게 상장 폐지될 수 있습니다.
# 투자자에게: 가짜 유동성에 주의하고, 엄격한 리스크 관리 지표를 추적하세요
높은 거래량 함정 피하기: 높은 거래량이지만 낮은 FDV 또는 낮은 OI 자산에 주의해야 하며, 이러한 자산은 거래량을 조작한 가짜 모습일 수 있으며, 언제든지 청산 및 상장 폐지 위험에 직면할 수 있습니다.
상장 폐지 경고선 설정: 현물 FDV가 $10M 미만, 계약 OI가 $1.0M 미만인 경우를 고위험 상장 폐지 경계선으로 설정하고, 즉시 청산하거나 레버리지를 줄여 유동성 할인 및 청산 손실을 피해야 합니다.
선반 퇴출 논리 구분: 오래된 DeFi/Gaming 프로젝트의 FDV 축소는 현물 상장 폐지를 방지해야 하며; 최근 2년간의 새로운 서사 프로젝트가 계약 OI가 부족할 경우 파생상품 상장 폐지로 인한 연쇄 매도에 주의해야 합니다.
 위험 경고 위험 경고