SuperEx 报告:私人财富管理月度报告 — 2026 年 9 月
 市场同时面对通胀上升、美联储加息和高债券收益率,却仍然依靠ETF资金回流完成上涨。这说明加密资产的机构需求和市场韧性正在增强。
数据口径说明
本报告的数字资产价格采用 CoinMarketCap 2026 年 9 月 1 日与9月30日历史快照;美国现货 BTC、ETH ETF 数据采用 Farside Investors 每日 Total 数据加总;宏观数据采用美联储、美国劳工统计局和美国经济分析局公开资料。除特别说明外,本文统计区间为 2026 年 9 月。
9 月摘要
2026 年 9 月,加密市场延续了 8 月的修复趋势,但推动行情的逻辑发生了变化。
如果说 8 月的上涨主要来自估值修复、风险偏好回升和 ETF 资金重新流入,那么 9 月则更像一次真正的压力测试:美国通胀重新升温,美联储加息25个基点,美债收益率维持高位,但 BTC、ETH 以及部分高弹性资产依然录得上涨。
按 CoinMarketCap 同源历史快照计算,BTC 从 9 月 1 日的 77,403.62 美元上涨至9月30日的83,553.85美元,区间涨幅约7.95%;ETH 从2,417.84美元上涨至2,683.68美元,涨幅约10.99%。
这说明,在利率环境转紧的情况下,加密资产仍然展现出较强的相对韧性。不过,BTC 月内一度触及约87,364美元,随后回落至83,500美元附近,也说明市场并未进入无压力的单边上涨阶段。
市场回顾:一个月内完成三次定价转换
9 月市场大致可以分为三个阶段。
第一阶段:月初高位整理
9 月初,BTC 在78,000美元附近震荡。市场一方面延续8月上涨后的获利了结,另一方面等待就业、通胀和美联储会议提供新的方向。
ETF 资金在这一阶段波动明显。9月1日,美国现货 Bitcoin ETF 净流出2.365亿美元,但9月3日又录得7.308亿美元净流入,说明机构并未系统性退出,而是在重要宏观数据公布前调整节奏。
第二阶段:通胀与加息压力集中释放
美国劳工统计局数据显示,8月非农就业增加162,000人,失业率维持在4.1%。随后公布的8月CPI环比上涨0.4%、同比上涨3.4%;核心CPI环比上涨0.3%、同比上涨2.4%。美国就业数据;美国CPI数据
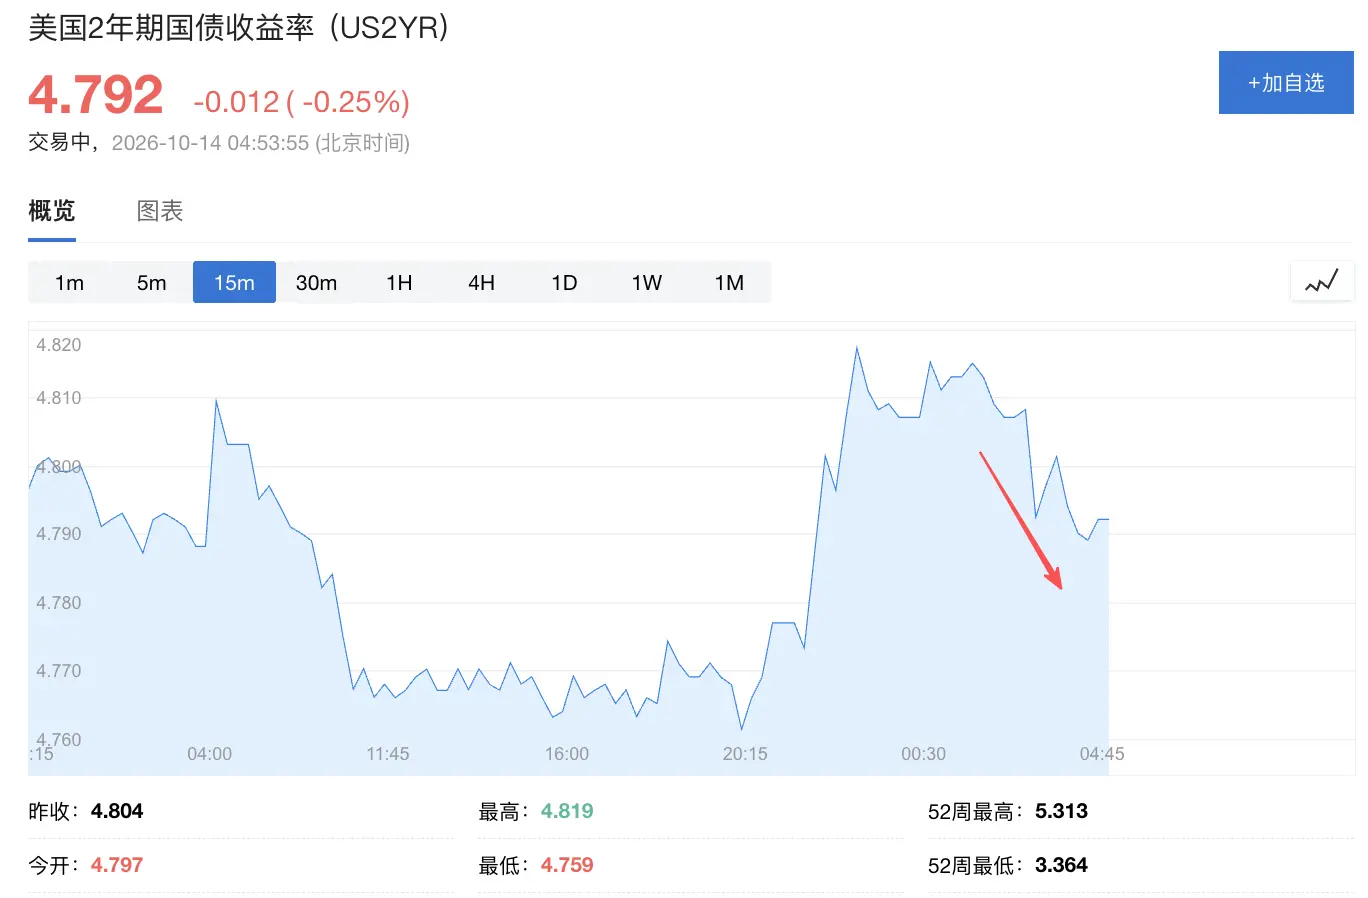
9月16日,美联储将联邦基金利率目标区间上调25个基点至3.75%至4.00%,投票结果为12票赞成、0票反对。这是一次明确的紧缩动作,美联储同时表示通胀仍然偏高。美联储9月声明
在加息前后,ETF 资金短暂转弱。9月15日,BTC ETF 净流出4.504亿美元;9月16日再流出2.959亿美元。ETH ETF 在9月16日净流出2.241亿美元。
这说明机构资金并不会忽视宏观风险。即使长期配置逻辑没有改变,通胀、利率和债券收益率仍会影响资金进入市场的时间与价格。
第三阶段:ETF 回流推动风险偏好修复
美联储决议落地后,市场快速完成重新定价。9月17日至29日,BTC ETF 连续多个交易日录得净流入,其中9月21日单日净流入达到9.99亿美元,9月22日再流入7.147亿美元。
在这一阶段,BTC 一度突破87,000美元,ETH、SOL、LINK 等资产也同步走强。市场从单纯的BTC修复,进一步扩展为主流资产与部分高弹性资产共同上涨。
但9月最后几个交易日,BTC 从高位回落,9月30日BTC ETF也出现1.487亿美元净流出。这说明高位获利了结仍然存在,资金并未形成完全不计价格的持续流入。
主要数字资产表现
按 CoinMarketCap 9月1日与9月30日历史快照计算:
l BTC:77,403.62美元 → 83,553.85美元,约 +7.95%
l ETH:2,417.84美元 → 2,683.68美元,约 +10.99%
l BNB:682.75美元 → 768.18美元,约 +12.51%
l XRP:1.3516美元 → 1.4884美元,约 +10.12%
l SOL:99.99美元 → 117.99美元,约 +18.00%
l LINK:11.22美元 → 14.36美元,约 +27.99%
l DOGE:0.08164美元 → 0.09447美元,约 +15.72%
l TRX:0.3223美元 → 0.3374美元,约 +4.69%
9月最值得关注的变化,是高弹性资产再次跑赢BTC。LINK、SOL和DOGE的区间涨幅均超过BTC,说明资金风险偏好已经从核心资产向外扩散。
但这种扩散并不意味着所有山寨资产都进入普涨阶段。资金仍然集中在流动性较好、叙事明确或拥有机构关注度的资产中。对于财富管理账户而言,不能将少数高弹性资产的上涨直接理解为全面“山寨季”。
机构资金与 ETF 动向
根据 Farside Investors 每日数据加总,9月美国现货 Bitcoin ETF 累计净流入约26.477亿美元。其中13个交易日录得净流入,8个交易日录得净流出。
Ethereum ETF 9月累计净流入约8.313亿美元,同样有13个交易日净流入、8个交易日净流出。
其中:
l BTC ETF 最大单日净流入:9月21日,约9.99亿美元;
l BTC ETF 最大单日净流出:9月15日,约4.504亿美元;
l ETH ETF 最大单日净流入:9月21日,约2.70亿美元;
l ETH ETF 最大单日净流出:9月16日,约2.241亿美元。
与8月相比,9月BTC和ETH ETF的月度净流入规模均有所下降,但仍然保持正流入。这意味着机构配置需求并未消失,只是对宏观数据和价格位置更加敏感。
稳定币与市场流动性
9月稳定币市值继续温和增长,但增长速度明显低于风险资产价格涨幅。
CoinMarketCap 快照显示:
l USDT 市值从约1,832.77亿美元升至1,837.66亿美元,约增长0.27%;
l USDC 市值从约736.06亿美元升至740.10亿美元,约增长0.55%;
l 两者合计市值从约2,568.83亿美元升至2,577.76亿美元,增加约8.93亿美元,增幅约0.35%。
这说明9月行情并非依靠稳定币供应大规模扩张推动。价格上涨更多来自ETF资金、存量资金提高风险敞口,以及市场内部的资产轮动。
对财富管理账户而言,这是一项重要信号:市场需求正在改善,但系统性流动性并没有与价格同步快速扩张。因此,组合仍应保留足够的稳定币与可调配资金。
跨资产观察:加密资产表现相对突出
9月传统资产表现分化。按公开月度市场统计,道指和标普500录得月度下跌,而以科技股为主的Nasdaq维持正收益。高利率和长端美债收益率上升,对金融、地产、公用事业和高负债企业形成压力,但AI与半导体方向仍获得资金支持。
黄金9月末维持在每盎司4,100美元上方,但从月内高位回落。相比之下,加密资产在美联储加息期间仍实现整体上涨,显示BTC和ETH的定价逻辑已经不再完全等同于传统高估值风险资产。
不过,这并不意味着加密资产已经脱离宏观周期。9月ETF流入与流出高度集中在FOMC前后,足以说明利率依然会影响短期资金行为。
SuperEx 私享财富观点
我们对10月市场保持中性偏积极,但不建议在高波动阶段集中追涨的判断。
9月市场证明了三件事:
l ETF资金仍然是BTC和ETH最重要的增量资金来源之一;
l 美联储加息可以制造短期波动,但没有破坏数字资产的中期修复结构;
l 高弹性资产开始跑赢BTC,但市场仍然以结构性轮动为主,而不是无差别上涨。
对于私人财富客户,10月的重点不是寻找涨幅最大的资产,而是重新确认组合中不同资金的职责:
l 核心配置:以BTC、ETH等高流动性资产承担中长期市场敞口;
l 收益配置:通过SuperEx Earn等产品管理暂时不参与方向交易的资金;
l 机会配置:关注SOL、LINK、RWA、支付和基础设施等高弹性方向,但控制单一资产权重;
l 流动性储备:保留稳定币,应对回撤、宏观事件及临时配置机会;
l 交易配置:合约与复制交易资金应与长期持仓隔离,避免杠杆波动影响整体资产安全。
对于已经在8月和9月上涨中获得收益的用户,10月首先要做的未必是继续提高仓位,而是重新检查资产比例是否因价格上涨而发生被动偏移。
写在最后
2026年9月是一个非常具有参考价值的月份。
市场同时面对通胀上升、美联储加息和高债券收益率,却仍然依靠ETF资金回流完成上涨。这说明加密资产的机构需求和市场韧性正在增强。
但稳定币供应增速有限、ETF资金在月末重新出现流出、BTC也未能将87,000美元上方的涨幅完全保留。这些信号提醒我们,市场正在改善,却还没有进入可以忽视价格和风险的阶段。
对于私人财富管理而言,真正重要的并不是预测10月的最高点,而是确保组合既能参与趋势,也能承受预测错误。
免责声明
本文仅用于市场信息、产品教育及一般性资产管理研究,不构成任何投资建议、交易建议、财务规划服务或收益承诺。文中资产配置框架仅用于说明资金管理思路,不适用于所有用户。
数字资产价格波动较大,合约及其他杠杆产品可能放大收益与损失。历史价格、ETF资金流和过往表现均不代表未来结果。用户应根据自身财务状况、投资经验和风险承受能力独立决策,并以SuperEx最新产品页面、服务条款及风险提示为准。
关于SuperEx
作为全球首家Web3驱动的加密货币交易所,SuperEx始终致力于推动Web3生态建设,并已推出SuperEx DAO、SuperEx Web3 Wallet、Super Start、SuperEx P2P、SuperEx Stock Markets、SuperEx Copy Trading、SuperEx Earn及SuperEx DAO Academy等产品与服务。
目前,SuperEx服务超过1,000万名用户,社区覆盖全球166个国家和地区,并支持1,000多种加密资产的现货与合约交易。
 风险提示