역사적인 폭락이 반복된다! 구글의 병, 아마존도 걸렸다
 핵심 관점


 아마존 AWS는 여섯 분기 연속으로 39%의 가속 성장을 기록했지만, 전자상거래 온라인 판매 성장률은 3년 만에 최저치로 떨어졌고, 광고 성장률은 역사적인 최저치를 기록했으며, 자본 지출은 예상치를 크게 초과했습니다. 지난 12개월 동안 자유 현금 흐름은 마이너스 424억 달러에 달했습니다. 주가는 장 마감 후 크게 하락했으며, 같은 날 13% 하락한 Alphabet과 공명했습니다. 시장은 기술 대기업의 AI 투자와 핵심 사업 성장 간의 불균형에 대한 우려가 집중적으로 표출되고 있습니다.
저자: 롱위에
클라우드 컴퓨팅 사업이 지속적으로 가속화되고 있지만, 전자상거래 핵심의 피로감을 가리기에는 역부족이다------아마존은 구글과 유사한 시장 시험을 겪고 있다.
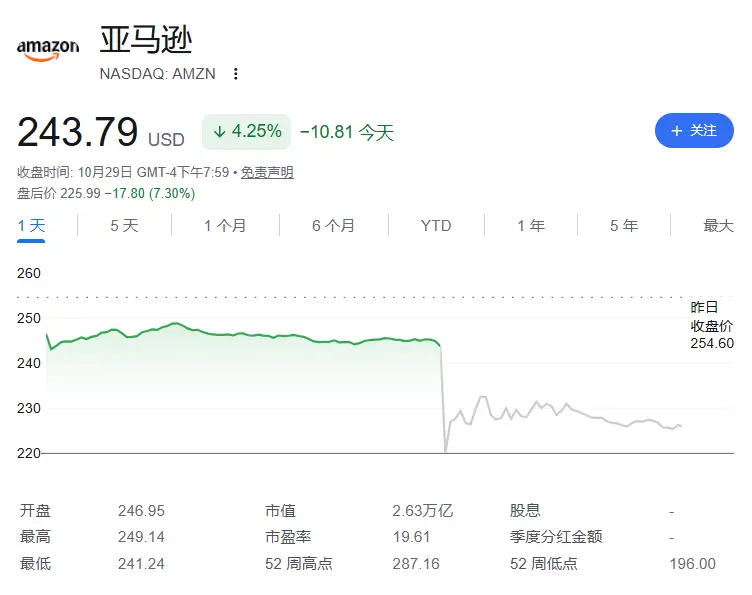
3분기 재무 보고서에 따르면, 아마존의 총 수익은 전년 대비 12% 증가하여 201억 달러에 달했으나, 분석가의 예상에는 미치지 못했다. AWS 수익 성장률은 6분기 연속 상승했지만, 온라인 소매 판매 성장률은 3년 만에 최저치로 떨어졌고, 광고 사업 성장률도 기록상 최저 수준을 기록했다. 한편, 3분기 장비 및 부동산 지출은 770억 달러를 초과하여 시장 예상을 크게 웃돌았고, 지난 12개월 동안 자유 현금 흐름은 -424억 달러를 기록했다.
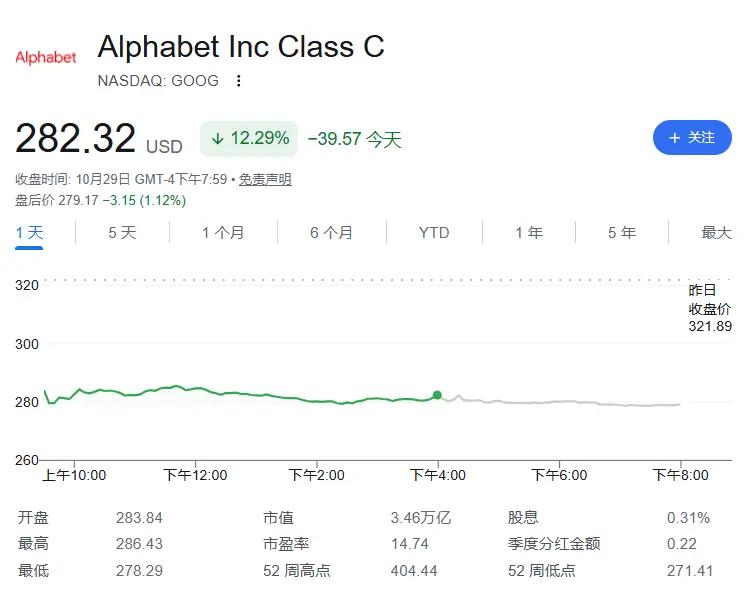
재무 보고서 발표 후, 아마존 주가는 시간 외 거래에서 약 7% 하락했으며, 올해 누적 상승률은 약 5.6%였다. 이 하락세는 동기 알파벳의 상황과 매우 유사하다------후자는 검색 및 광고 수익이 예상보다 낮아 목요일 장 마감 시 13% 급락하여 해당 주식의 역사상 최대 일일 하락폭을 기록했다.
AWS 가속화, 그러나 "초과 예상" 기준은 마이크로소프트에 의해 높아졌다
AWS 3분기 수익은 전년 대비 39% 증가하여 460억 달러에 달했으며, 지난 분기 37%의 성장률을 초과하여 6분기 연속 가속화되었다. CEO 앤디 재시(Andy Jassy)는 재무 보고서 전화 회의에서 AWS의 핵심 컴퓨팅 및 스토리지 임대 사업이 "수년간 가장 빠른 속도로" 성장하고 있으며, AWS가 향후 2년 동안 매년 40% 이상의 전년 대비 성장을 달성할 것으로 예상한다고 밝혔다.
AWS의 성장은 OpenAI, Anthropic과 같은 AI 회사의 수요 덕분이다------이 두 회사는 아마존 서버에서 모델을 운영하고 있다. 재시는 또한 회사의 자체 개발 AI 칩인 트레니움(Trainium)이 2027년 말부터 외부 고객에게 판매될 것이라고 밝혔다.
그러나 AWS의 눈부신 성과는 시장을 완전히 진정시키지 못했다. 이마케터(Emarketer) 분석가 스카이 카나베스(Sky Canaves)는 "AWS의 가속 성장률이 과도한 기대에 미치지 못했으며, 마이크로소프트와 구글이 설정한 더 높은 경쟁 기준을 초과하지 못했다."고 말했다. "클라우드 사업 운영 이익률의 개선은 긍정적인 신호지만, 이는 자본 지출의 급격한 상승과 자유 현금 흐름의 대폭 감소에 대한 시장의 우려를 해소하기에는 부족할 수 있다."
반면, 마이크로소프트는 같은 날 클라우드 사업 수익이 48% 증가했으며, 자본 지출을 절제하여 주가가 목요일에 1% 미만 하락했다.
전자상거래 성장률 3년 최저, 프라임 데이 일정 조정이 원인
온라인 판매액은 3분기 동안 단 2% 증가하여 685억 달러에 달했으며, 이는 2023년 초 이후 최저 성장률이다. 아마존은 그 원인 중 일부를 프라임 데이 쇼핑 축제의 일정 조정으로 돌렸다------올해 대부분의 주요 시장에서 프라임 데이가 3분기에서 2분기로 앞당겨져 관련 판매 수익이 이번 분기에 포함되지 못했다.
연구 기관 M 사이언스(M Science) 분석가 존 톰린슨(John Tomlinson)은 소매 측의 상대적 약세가 "어느 정도" 프라임 데이 일정 조정과 관련이 있다고 보지만, 동시에 "여기에서 약간의 균열이 나타났다."고 지적했다. "시장에서는 각 회사의 AI 지출 규모에 대한 관심이 매우 높다."
스카이 카나베스는 프라임 데이 일정 조정이 "온라인 상점과 광고 성장률의 약세를 완전히 설명하지 못하며, 이는 소비자 압력이 더욱 뚜렷해지고 있음을 나타낸다------소비자들이 절약할 수 있는 곳에서 지출을 줄이기 시작했고, 이는 광고주들의 투입 의지에 연쇄적인 영향을 미쳤다."고 덧붙였다.
광고 사업 부문에서 3분기 수익은 11% 증가했으며, 이는 아마존이 2020년부터 단독으로 공개한 데이터 중 가장 느린 성장률이다. 반면, 2025년 2분기부터 2026년 2분기까지 아마존 광고 사업의 분기 성장률은 모두 20%를 초과했다.
자본 지출 급증, 자유 현금 흐름 심각한 적자 전환
아마존은 3분기 장비 및 부동산에 770억 달러 이상을 지출했으며, 이는 분석가의 예상을 크게 초과했다. 지난 12개월 동안 자유 현금 흐름은 -424억 달러를 기록했으며, 지난해 같은 기간에는 +148억 달러였다------이러한 전환은 주로 같은 기간 부동산 및 장비 구매가 전년 대비 948억 달러 증가한 데 기인한다.
회사는 7월에 제시한 2026년 자본 지출 약 2200억 달러의 예측을 유지했지만, 재시는 전화 회의에서 2027년 자본 지출이 "대폭" 증가할 것이라고 밝혔다.
이러한 지출 속도는 투자자들에게 불안감을 주고 있다. 블룸버그는 아마존과 같은 고도로 다각화된 기업조차도 클라우드 사업의 안정적인 성장으로 AI 투자 속도에 대한 시장의 우려를 상쇄하지 못했다고 보도했다.
4분기 가이던스가 예상보다 낮고, 소비자 측 우려가 드러나다
아마존은 4분기(휴가 쇼핑 시즌) 수익이 2400억 달러에서 2470억 달러 사이에 이를 것으로 예상하고 있으며, 분석가들은 이전에 평균 2445억 달러를 예상했다. 가이던스 중간값은 예상보다 약간 낮다. 4분기 운영 이익 가이던스는 285억 달러에서 335억 달러 사이로, 분석가의 평균 예상은 약 330억 달러이며, 가이던스 하단은 시장 예상보다 현저히 낮다.
3분기 운영 이익은 178억 달러로, 지난해 같은 기간의 114억 달러보다 증가했다.
재시는 전화 회의에서 회사의 핵심 사업 건강 상태를 강조했다. 그는 식료품 및 일상 용품 판매액이 9월까지의 12개월 동안 2500억 달러에 가까워졌으며, 이는 전체 전자상거래의 3배에 해당하고 3분기 모든 상품 판매 단위의 약 절반을 차지한다고 밝혔다. 쇼핑 챗봇인 알렉사 포 쇼핑(Alexa for Shopping)의 사용자 수는 지난 12개월 동안 4억 명을 초과했으며, 이는 지난 분기 공개된 3.5억 명보다 증가한 수치이다.
하지만 이러한 긍정적인 신호는 시간 외 주가 하락세를 반전시키지 못했다.
알파벳과 유사한 처지, 시장 감정이 강하게 공명하다
아마존이 이번에 겪은 시장 반응은 동기 알파벳의 상황과 뚜렷한 공명을 이루고 있다. 알파벳의 3분기 보고서에 따르면, 검색 광고 수익은 전년 대비 12% 증가하여 633억 달러에 달했으나, 시장 예상인 649억 달러에는 미치지 못했으며, 자유 현금 흐름은 -91억 달러를 기록했고, 주가는 목요일 장 마감 시 13% 급락했다.
알파벳 경영진은 전화 회의에서 AI 검색 수익화 지연을 자발적인 선택으로 규정했으며, CEO 순다르 피차이(Sundar Pichai)는 현재 단계를 10년 전 모바일 전환과 비교했다: "10년 전 우리가 모바일로 전환했던 것처럼, 우리는 먼저 최고의 검색 사용자 경험을 구축한 다음 수익화를 실현하는 데 집중하고 있다." 그러나 시장은 이를 받아들이지 않았다.
두 회사의 공동 어려움은 동일한 시장 명제를 반영한다: AI 투자가 눈에 띄게 핵심 사업의 현금 흐름과 성장률을 억제하고 있으며, 수익화의 실현 일정은 여전히 불확실하다. 반면, 마이크로소프트는 클라우드 사업의 높은 성장률과 상대적으로 절제된 자본 지출 덕분에 이번 분기 재무 보고서 시즌에서 투자자들을 만족시킨 몇 안 되는 기술 대기업 중 하나가 되었다.
 위험 경고 위험 경고